Analisis terkait BRIS
-

17 Agu 2026 Skor 8.0 Signal Tinggi
BI Hadirkan Kartu Kredit Indonesia, Bank Mandiri (BMRI) hingga BSI (BRIS) Siap Dukung
Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) resmi meluncurkan Kartu Kredit Indonesia (KKI) pada 17 Agustus 2026. Delapan bank besar — Bank Mandiri, BNI, BRI, BCA, CIMB Niaga, Bank Permata, Bank Mega, dan Bank Syariah Indonesia — telah siap menerbitkan KKI, dengan skema pembiayaan syariah untuk BSI. Produk ini dirancang sebagai instrumen pembayaran dengan pemrosesan domestik dan fitur penundaan pembayaran yang terintegrasi langsung dengan QRIS, baik melalui pindaian maupun Tap. Peluncuran ini menjadi sinyal kuat bahwa BI serius membangun ekosistem pembayaran yang lebih mandiri dan efisien, sekaligus hadiah kemerdekaan untuk masyarakat dan pelaku usaha. Mekanisme kerja KKI menarik dicermati. Berbeda dari kartu kredit konvensional yang mengandalkan jaringan global seperti Visa atau Mastercard, KKI menggunakan skema pemrosesan domestik. Artinya, seluruh transaksi diproses di dalam negeri tanpa melalui perantara internasional. Fitur deferred payment memberi fleksibilitas bagi pengguna untuk menunda pembayaran, mirip fungsi kartu kredit, namun sumber dananya diintegrasikan dengan QRIS. Kombinasi ini menjadikan KKI jembatan antara dua ekosistem yang selama ini tumbuh terpisah: kartu kredit tradisional dan pembayaran digital berbasis QR. Bagi BI, langkah ini bukan sekadar inovasi produk, melainkan upaya memperkuat ketahanan sistem pembayaran nasional dari gejolak eksternal dan mengurangi ketergantungan pada jaringan asing. Dampaknya terasa luas. Bagi perbankan, kehadiran KKI membuka peluang pendapatan berbasis biaya baru, namun juga menuntut investasi infrastruktur teknologi. BI menegaskan prinsip keseimbangan: manfaat bagi masyarakat, ruang tumbuh bagi merchant, dan peluang baru bagi penyelenggara jasa sistem pembayaran — tanpa mengorbankan keberlanjutan industri. Bagi merchant, biaya transaksi yang berpotensi lebih rendah dari skema global dapat memperbaiki margin. Bagi konsumen, KKI menawarkan alternatif pembayaran yang lebih terintegrasi dengan QRIS yang sudah populer. Namun, tantangan besar menanti: membangun kepercayaan pengguna, memastikan keamanan data, dan bersaing dengan jaringan kartu yang sudah mapan selama puluhan tahun. Yang perlu dipantau dalam 1–4 minggu ke depan adalah kecepatan adopsi KKI oleh masyarakat dan merchant. Indikator utamanya: volume transaksi QRIS yang beralih ke KKI, respons jaringan global terhadap kompetitor baru ini, serta kesiapan infrastruktur perbankan dalam menangani lonjakan transaksi. Perhatikan juga kebijakan lanjutan BI — apakah akan ada insentif bagi bank yang aktif mempromosikan KKI, atau aturan yang mewajibkan penggunaan KKI untuk transaksi tertentu. Bagi pelaku bisnis, peluncuran ini adalah pengingat bahwa ekosistem pembayaran Indonesia sedang bertransformasi, dan mereka yang menyesuaikan diri lebih awal akan menikmati efisiensi biaya dan jangkauan pasar yang lebih luas.
Sumber data: IDX
-
6 Jul 2026 Skor 8.3 Signal Tinggi
DPR Gelar Rapat Tertutup dengan Bos Himbara, Apa Saja yang Dibahas?
DPR melalui Komisi XI menggelar rapat tertutup dengan direktur utama bank Himbara (BRI, Mandiri, BNI, BTN, BSI) pada 6 Juli 2026. Agenda utama adalah penempatan dana Saldo Anggaran Lebih (SAL) pemerintah di perbankan serta penyaluran kredit. Rapat ini bersifat tertutup karena, menurut Ketua Komisi XI Mukhamad Misbakhun, isu kredit dinilai sensitif dan masih perlu verifikasi dengan otoritas terkait. Hasil pembahasan akan dibawa ke rapat lanjutan bersama OJK dan KSSK untuk membahas kondisi likuiditas perbankan. Rapat ini berlangsung setelah Menteri Keuangan Purbaya Yudhi Sadewa mengembalikan dana SAL ke bank Himbara secara besar-besaran. Sebelumnya, pemerintah sempat menarik Rp130 triliun dari perbankan, membuat bank 'kering' dan 'panik'. Kini total dana SAL yang ditempatkan di Himbara mencapai Rp400 triliun, terdiri dari Rp200 triliun hingga akhir tahun, Rp100 triliun jangka pendek 3-4 bulan, dan Rp100 triliun fleksibel. Langkah ini merupakan respons atas kekhawatiran likuiditas di tengah suku bunga acuan yang masih tinggi (BI Rate 5,75%) dan tekanan nilai tukar rupiah (USD/IDR di area 17.994). Meskipun Ketua DPR menegaskan rapat tidak membahas penambahan dana SAL, sinyal bahwa likuiditas perbankan membutuhkan suntikan sebesar itu cukup mengkhawatirkan. Dampak langsung dari rapat ini adalah kepastian bagi bank Himbara bahwa pemerintah akan terus mendukung likuiditas mereka, sehingga penyaluran kredit ke sektor riil, UMKM, dan sektor swasta dapat berjalan tanpa hambatan serius. Direktur Utama Bank Mandiri, Riduan, memastikan bahwa dana SAL tidak akan digunakan untuk aktivitas spekulatif. Namun, di sisi lain, rapat tertutup ini justru menimbulkan tanda tanya: jika semuanya baik-baik saja, mengapa harus dibahas secara tertutup? Ada kemungkinan bahwa tekanan kualitas kredit di sektor-sektor tertentu (seperti konstruksi BUMN Karya yang sedang direstrukturisasi) atau perlambatan pertumbuhan kredit menjadi perhatian serius yang belum layak dibuka ke publik. Bagi investor, rapat ini menjadi pengingat bahwa ketergantungan perbankan pada likuiditas pemerintah sangat tinggi, dan jika sewaktu-waktu dana SAL ditarik kembali, shock likuiditas bisa terjadi. Yang perlu dipantau dalam 1-2 minggu ke depan adalah hasil rapat lanjutan DPR dengan OJK dan KSSK — apakah ada temuan masalah struktural pada likuiditas perbankan. Selain itu, realisasi penyaluran dana SAL oleh masing-masing bank ke sektor produktif akan menjadi indikator efektivitas kebijakan ini. Sinyal penting lainnya adalah respons suku bunga kredit Himbara: jika bank menahan bunga kredit seperti imbauan Airlangga, margin mereka tertekan; jika menaikkan, itu sinyal tekanan biaya dana sudah tak tertahankan. Investor obligasi juga perlu mencermati yield SUN yang bisa bergerak naik jika pasar membaca fiskal semakin terbatas.
Sumber data: IDX
-
2 Jul 2026 Skor 7.7 Signal Tinggi
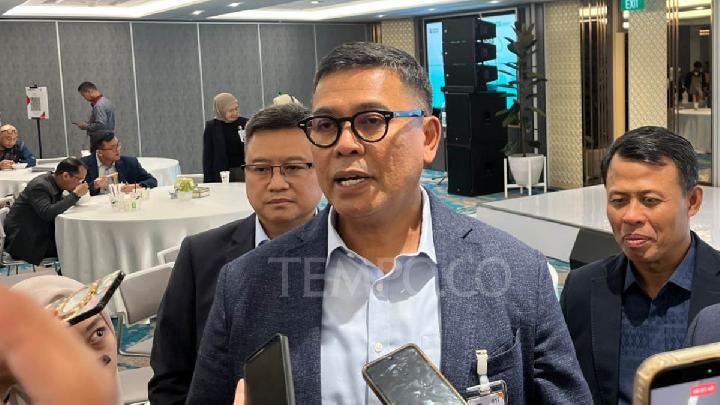
BSI: Jika Saldo Anggaran Lebih Ditarik Mendadak, Ada Gejolak
Direktur Utama BSI Anggoro Eko Cahyo meminta pemerintah tidak menarik dana Saldo Anggaran Lebih (SAL) secara mendadak karena berpotensi menimbulkan gejolak di pasar. Permintaan ini muncul setelah pemerintah mengalokasikan tambahan dana SAL Rp21 triliun ke BSI dari total cadangan Rp400 triliun, serta memperpanjang penempatan dana Rp281 triliun di Himbara hingga akhir Desember 2026. Pemerintah juga menyiapkan tambahan Rp100 triliun sebagai standby guna menjaga likuiditas perbankan. Namun sebelumnya, pada Juni 2026, pemerintah sempat menarik Rp110 triliun dari perbankan BUMN. Penarikan mendadak seperti inilah yang dikhawatirkan Anggoro, karena bank harus mengatur ulang likuiditas di saat kredit perbankan tumbuh 11,5% — level tertinggi dalam beberapa bulan terakhir. Tambahan dana SAL sebenarnya menjadi bantalan bagi BSI dan bank-bank BUMN lain untuk terus menyalurkan kredit. Namun jika dana itu ditarik secara tiba-tiba, bank harus mencari sumber likuiditas alternatif seperti deposito berbiaya mahal atau menjual surat berharga, yang pada akhirnya menekan margin bunga bersih (NIM). Tekanan likuiditas perbankan ini terjadi di tengah kondisi fiskal yang sudah ketat, dengan defisit APBN mencapai Rp240,1 triliun per Maret 2026 — setara 0,93% PDB. Pemerintah di bawah Menteri Keuangan Purbaya Yudhi Sadewa juga sedang gencar melakukan efisiensi, termasuk memangkas anggaran MBG Rp39,6 triliun dan membentuk tim audit untuk menekan belanja ceroboh. Dalam situasi seperti ini, penarikan SAL menjadi semacam dua sisi mata uang: di satu sisi pemerintah butuh dana segar untuk menutup defisit, di sisi lain menarik SAL bisa mengeringkan likuiditas perbankan dan mematikan mesin kredit yang menjadi motor pertumbuhan ekonomi. Yang tidak terlihat dari headline adalah bahwa ancaman gejolak yang disebut Anggoro bukan sekadar fluktuasi suku bunga antarbank, melainkan potensi perlambatan ekonomi riil. Kredit perbankan tumbuh double digit berkat ekspansi yang dilandasi likuiditas longgar. Jika likuiditas mendadak ketat, bank akan selektif menyalurkan kredit, terutama ke sektor UMKM dan properti yang sensitif terhadap suku bunga. Padahal konsumsi dan investasi domestik masih menjadi penopang utama pertumbuhan di saat ekspor sedang tertekan pelemahan harga komoditas dan rupiah yang melemah signifikan. Rupiah yang berada di level tekanan tinggi memperparah biaya impor dan memperbesar defisit transaksi berjalan, sehingga ruang gerak Bank Indonesia untuk melonggarkan moneter semakin sempit. Yang perlu dipantau dalam 1–4 minggu ke depan adalah realisasi penempatan dana SAL di masing-masing bank Himbara. Pernyataan resmi dari Dirut bank seperti BSI akan menjadi sinyal apakah likuiditas mulai mengetat. Selain itu, data pertumbuhan kredit Juni dan Juli akan menjadi ujian nyata: jika melambat di bawah 10%, konfirmasi bahwa likuiditas perbankan sudah mulai terpengaruh. Investor perlu mencermati juga pergerakan suku bunga deposito; jika bank mulai menawarkan bunga di atas rata-rata untuk menarik dana, itu adalah tanda perburuan likuiditas yang bisa menekan NIM dan laba perbankan.
Sumber data: IDX
-

26 Jun 2026 Skor 7.7 Signal Tinggi
Purbaya Sebut Himbara Sempat 'Kering', Kini Tambah Dana Jadi Rp 400 T
Menteri Keuangan Purbaya Yudhi Sadewa mengembalikan dana Saldo Anggaran Lebih (SAL) ke bank-bank Himbara setelah sebelumnya sempat menariknya secara bertahap, yang menurutnya membuat bank 'kering' dan 'panik'. Kini total dana yang ditempatkan naik dari Rp300 triliun menjadi Rp400 triliun. Keputusan ini diumumkan dalam konferensi pers di Jakarta pada Jumat, 26 Juni 2026, setelah pertemuan dengan direktur utama bank BUMN. Purbaya mengaku mendapat laporan bahwa bank mulai kekurangan likuiditas setelah penarikan bertahap sebesar Rp130 triliun, yang menyisakan Rp170 triliun di Himbara. Dengan tambahan Rp100 triliun, total menjadi Rp400 triliun dengan tenor bervariasi: Rp200 triliun hingga akhir tahun, Rp100 triliun jangka pendek 3-4 bulan, dan Rp100 triliun fleksibel. Bank yang menerima dana ini meliputi Bank Mandiri, BNI, BRI, BTN, dan BSI. Faktor pendorong utama adalah ketergantungan struktural perbankan pada likuiditas pemerintah. Purbaya menegaskan bahwa dana SAL menjadi 'satu-satunya engine untuk pertumbuhan ekonomi saat ini', mengindikasikan bahwa sektor perbankan belum mampu mengandalkan sumber pendanaan pasar atau simpanan nasabah secara mandiri. Kondisi ini diperparah oleh suku bunga acuan yang masih tinggi dan perlambatan ekonomi yang menekan kemampuan bank menghimpun dana pihak ketiga. Data pasar menunjukkan USD/IDR berada di level 17.970 — tekanan nilai tukar memperberat beban likuiditas valas bank. Keputusan Purbaya juga sejalan dengan arahan Presiden Prabowo Subianto yang menginginkan perekonomian tetap berjalan. Ini menandakan bahwa kebijakan fiskal dan moneter saat ini sangat terikat: APBN menyuntik likuiditas ke perbankan untuk menjaga pertumbuhan, sementara BI mungkin harus menahan suku bunga tinggi untuk menjaga stabilitas rupiah. Dampak langsungnya, bank Himbara mendapatkan bantalan likuiditas yang signifikan, mengurangi risiko gagal bayar antarbank dan memungkinkan penyaluran kredit ke sektor riil tetap berjalan. Bagi pelaku usaha, terutama UMKM dan korporasi yang mengandalkan kredit dari bank BUMN, keputusan ini meredam potensi kredit macet akibat kesulitan likuiditas. Namun, dari sisi fiskal, penempatan dana SAL yang membengkak sebesar Rp400 triliun berarti pemerintah mengikat porsi besar dari saldo anggaran lebih di perbankan, sehingga mengurangi fleksibilitas belanja negara jika terjadi keadaan darurat. Padahal, defisit APBN hingga Maret 2026 telah mencapai Rp240,1 triliun — meski angka ini tidak disebut dalam artikel utama, kebijakan ini tetap membebani APBN dengan mengarahkan dana ke sektor perbankan alih-alih ke belanja langsung. Pihak yang diuntungkan adalah bank Himbara dan debitur yang membutuhkan kredit, sementara pihak yang dirugikan secara tidak langsung adalah sektor-sektor yang membutuhkan belanja pemerintah langsung seperti infrastruktur dan subsidi. Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi penggunaan dana SAL tersebut oleh bank, apakah benar-benar disalurkan ke kredit atau hanya sebagai cadangan likuiditas. Risiko utama adalah jika BI tetap mempertahankan suku bunga tinggi, margin bunga bersih (NIM) perbankan tetap tertekan meskipun likuiditas melimpah. Sinyal penting berikutnya adalah pernyataan Purbaya tentang strategi fiskal setelah akhir tahun — apakah penempatan ini akan diperpanjang, dikurangi, atau justru ditambah lagi. Investor di sektor perbankan dan obligasi perlu mencermati apakah kebijakan ini mengindikasikan bahwa tekanan likuiditas akan bertahan lama, yang dapat memengaruhi yield SUN dan valuasi saham bank.
Sumber data: IDX
-

18 Jun 2026 Skor 8.7 Signal Tinggi
BI Rate Naik, Airlangga Minta Himbara Tak Cepat Naikkan Bunga Kredit
Bank Indonesia menaikkan suku bunga acuan sebesar 25 basis poin ke level 5,75% pada 18 Juni 2026. Langkah ini diambil untuk menjaga stabilitas rupiah yang berada di tekanan: USD/IDR diperdagangkan di 17.821, dan IHSG masih tertahan di 6.172. Menko Perekonomian Airlangga Hartarto langsung merespons dengan meminta perbankan dalam Himpunan Bank Milik Negara (Himbara) untuk tidak terburu-buru menaikkan suku bunga kredit. Imbauan ini disampaikan usai Presiden Prabowo Subianto mengundang jajaran direksi dan komisaris bank BUMN ke Istana Negara pada hari yang sama. Airlangga mengakui adanya transmisi dari kenaikan suku bunga acuan ke suku bunga kredit, namun ia berharap Himbara tidak mempercepat kenaikan tersebut demi menjaga penyaluran kredit tetap berjalan. Ia juga menampik adanya arahan langsung dari Presiden, dan menyebutnya sebagai harapan agar kredit usaha tetap lancar. Kebijakan ini menempatkan perbankan BUMN dalam posisi yang tidak mudah. Di satu sisi, kenaikan suku bunga acuan meningkatkan biaya dana (cost of fund), terutama dari deposito dan instrumen likuiditas lainnya. Jika perbankan tidak segera menyesuaikan suku bunga kredit, margin bunga bersih (NIM) akan tertekan. Di sisi lain, tekanan politik untuk tidak menaikkan bunga kredit jelas bertujuan menjaga daya beli masyarakat dan momentum pemulihan ekonomi yang masih rapuh. Sektor usaha, terutama segmen UMKM yang kreditnya sudah terkontraksi 0,47% tahunan per Februari 2026 (berdasarkan laporan terkait), menjadi perhatian utama. Pemerintah tampaknya khawatir bahwa transmisi suku bunga yang terlalu cepat akan mematikan permintaan kredit dan memperlambat pertumbuhan. Dampak dari imbauan ini bersifat dua arah. Bagi debitur dan pelaku usaha khususnya yang bergantung pada kredit modal kerja dan investasi, ada harapan bahwa suku bunga kredit tidak langsung naik sehingga beban cicilan tetap terkendali dalam jangka pendek. Namun, jika perbankan terpaksa menahan bunga kredit dalam waktu lama sementara biaya dana naik, mereka bisa menjadi lebih selektif dalam menyalurkan kredit baru — yang justru bisa memperlambat pertumbuhan kredit. Bagi investor dan analis, langkah ini menambah ketidakpastian: apakah perbankan BUMN akan mengikuti imbauan atau memprioritaskan profitabilitas? Keputusan mereka akan menjadi sinyal kuat bagi arah sektor perbankan dan perekonomian secara lebih luas. Sektor properti, konsumsi, dan UMKM menjadi pihak yang paling mungkin merasakan dampak langsung. Yang perlu dipantau dalam 1-2 minggu ke depan adalah keputusan suku bunga kredit dari masing-masing bank Himbara, terutama BRI, Mandiri, BNI, dan BTN. Jika mereka secara eksplisit menahan suku bunga kredit tanpa mengubah persyaratan lain, itu akan menjadi sinyal positif bagi pertumbuhan kredit jangka pendek namun berpotensi menekan margin perbankan. Sebaliknya, jika ada kenaikan bunga kredit secara bertahap, pasar akan membaca bahwa tekanan biaya dana sudah tidak tertahankan dan dapat memicu koreksi saham perbankan. Sinyal lain yang perlu diawasi adalah respons pasar obligasi: imbal hasil SBN dan SRBI yang sudah tinggi (7,0-7,5% dari laporan terkait) akan menjadi tolok ukur biaya pendanaan perbankan. Jika imbal hasil terus naik, tekanan terhadap NIM semakin besar.
Sumber data: IDX
-
15 Jun 2026 Skor 8.0
Dony Oskaria Kumpulkan Dirut dan Komut Bank BUMN, Ini yang Dibahas
BP BUMN melalui Kepala Dony Oskaria mengumpulkan jajaran direksi dan komisaris bank Himbara untuk meninjau kinerja dan mendorong penyaluran kredit ke sektor produktif. Rapat ini bukan sekadar evaluasi rutin — ini sinyal bahwa pemerintah ingin bank pelat merah menjadi mesin pertumbuhan utama di tengah tekanan fiskal dan perlambatan global. Data OJK per April 2026 menunjukkan pertumbuhan kredit bank BUMN mencapai 14,35% secara tahunan, jauh di atas rata-rata industri 9,98%. Angka ini mengonfirmasi bahwa bank pelat merah sudah bergerak lebih agresif dibanding perbankan swasta dalam mengalirkan pembiayaan ke sektor riil. Dari sisi emiten, BBRI tetap menjadi tulang punggung segmen UMKM dengan total kredit Rp1.562 triliun, di mana Rp1.211 triliun disalurkan ke sektor kerakyatan. BMRI mencatat pertumbuhan kredit 17,4% yoy menjadi Rp1.530 triliun, sementara BBNI tumbuh paling tinggi di antara bank BUMN besar, yakni 20,1% yoy menjadi Rp919,3 triliun. BBTN yang fokus pada kredit perumahan juga mencatat pertumbuhan dua digit 10,3% yoy menjadi Rp400,63 triliun, dan BRIS tumbuh 14,39% yoy menjadi Rp328,54 triliun. Arahan Dony Oskaria melalui Instagram bumn_id secara eksplisit menyebut sektor-sektor yang menjadi prioritas: manufaktur, hilirisasi sumber daya alam, infrastruktur, dan UMKM. Ini bukan kebetulan — keempat sektor ini adalah kontributor utama PDB dan penyerap tenaga kerja. Dengan APBN yang mulai tertekan — defisit Rp240 triliun per Maret 2026 — pemerintah tidak bisa lagi mengandalkan belanja langsung sebagai stimulus. Bank BUMN menjadi instrumen fiskal alternatif: mereka diminta mengalirkan kredit untuk menggantikan peran belanja negara yang mulai melambat. Ini adalah strategi 'fiscal by proxy' — menggunakan neraca BUMN sebagai pengganti APBN yang terbatas. Yang tidak terlihat dari headline adalah bahwa pertumbuhan kredit yang tinggi ini membawa risiko NPL di masa depan. Ketika suku bunga masih berada di level tinggi akibat tekanan rupiah dan suku bunga The Fed yang masih di atas 4%, kemampuan bayar debitur UMKM dan korporasi menjadi ujian sebenarnya. Data FRED menunjukkan Fed Funds Rate masih di 3,63% dan yield US 10Y di 4,45%, yang membuat tekanan pada rupiah dan suku bunga domestik belum akan reda dalam waktu dekat. Dampak dari arahan ini tidak seragam. Sektor yang disebut sebagai prioritas — manufaktur, hilirisasi, infrastruktur — akan mendapat akses kredit yang lebih longgar, setidaknya dalam jangka pendek. Perusahaan kontraktor konstruksi, pemasok bahan baku industri, dan pengembang kawasan industri bisa menikmati likuiditas yang lebih baik. Di sisi lain, sektor properti residensial mungkin tidak mendapat prioritas setinggi sektor produktif, meskipun BBTN tetap mencatat pertumbuhan. Bagi investor, sinyal ini memperkuat posisi perbankan BUMN sebagai pilihan defensif dengan prospek pertumbuhan kredit yang solid. Namun perlu dicermati: pertumbuhan kredit 14-20% yang didorong oleh arahan politik bisa menekan kualitas aset jika tidak diimbangi dengan seleksi debitur yang ketat. Bank BUMN punya track record NPL yang relatif terjaga dalam 5 tahun terakhir, tetapi tekanan pada UMKM di tengah perlambatan daya beli domestik tidak boleh diabaikan. Yang perlu dipantau dalam 1-4 minggu ke depan adalah respons pasar terhadap rapat ini: apakah harga saham bank BUMN seperti BBRI, BMRI, BBNI menguat karena sentimen positif pertumbuhan kredit, atau justru terkoreksi karena kekhawatiran NPL. Kedua, data inflasi dan daya beli masyarakat yang akan dirilis dalam waktu dekat — jika inflasi inti masih di atas target BI, maka ruang penurunan suku bunga semakin sempit dan beban bunga debitur naik. Ketiga, arah kebijakan kredit dari masing-masing bank: apakah akan ada relaksasi syarat kredit atau justru pengetatan di sektor tertentu. Keempat, perkembangan harga komoditas global — batu bara, CPO, nikel — yang secara langsung memengaruhi kemampuan bayar debitur sektor sumber daya alam yang menjadi target utama kredit. Keputusan BP BUMN ini adalah langkah berani di tengah tekanan fiskal, tetapi keberhasilannya bergantung pada seberapa baik bank bisa menjaga keseimbangan antara pertumbuhan dan risiko.
Sumber data: IDX
-

23 Mei 2026 Skor 5.7
Serunya Jogja Financial Festival 2026: Bahas Ekonomi & Cara Berbisnis
Jogja Financial Festival 2026 digelar pada 22-24 Mei di Yogyakarta, menghadirkan Menteri Keuangan Purbaya Yudhi Sadewa, Ketua OJK Frederica Widyasari Dewi, Ketua LPS Anggito Abimanyu, Deputi Gubernur BI Aida S. Budiman, serta Founder CT Corp Chairul Tanjung. Hari kedua diisi oleh Ketua Komisi XI DPR Mukhamad Misbakhun dan para direktur utama bank BUMN: BRI Hery Gunardi, BTN Nixon LP Napitupulu, BSI Anggoro Eko Cahyo, BNI Abu Santosa Sudradjat, dan Mandiri Novita Widya Anggraini. COO Danantara Dony Oskaria juga hadir membahas peran Danantara dalam menciptakan nilai tambah bagi perekonomian. Tidak ada pengumuman kebijakan baru atau perubahan regulasi dalam acara ini. Di balik narasi seremonial, acara ini terjadi di saat fundamental fiskal Indonesia sedang teruji. Defisit APBN hingga Maret 2026 telah mencapai Rp240,1 triliun atau 0,93% PDB, dengan keseimbangan primer negatif Rp95,8 triliun. Rupiah berada di level Rp17.712 per dolar AS — level yang mencerminkan tekanan impor dan capital outflow. IHSG bertahan di 6.162, sementara harga minyak Brent di atas US$100 per barel menambah biaya subsidi energi dan memperlebar defisit. Kehadiran seluruh pucuk pimpinan keuangan negara dan BUMN dalam satu forum dapat dibaca sebagai sinyal koordinasi intensif pemerintah untuk menenangkan pasar dan menunjukkan kesolidan institusi. Dampak dari acara ini tidak langsung terlihat di harga saham atau nilai tukar, namun memperkuat ekspektasi bahwa arah kebijakan bank BUMN — digitalisasi, KPR subsidi, pembiayaan UMKM, dan ekspansi internasional — tetap konsisten. Investor mendapatkan kepastian bahwa prioritas perbankan pelat merah belum berubah. Di sisi lain, pernyataan optimistis dari BSI tentang potensi ekonomi syariah Rp5.000 triliun berfungsi sebagai upaya menjaga kepercayaan sektor perbankan di tengah tekanan. Namun, tanpa realokasi anggaran atau insentif fiskal baru, optimisme tersebut masih bersifat jangka panjang. Yang perlu dipantau dalam 1-4 minggu ke depan: (1) apakah ada pernyataan resmi atau tindak lanjut dari pertemuan ini — seperti percepatan penyaluran KUR atau insentif fiskal untuk sektor properti; (2) pergerakan IHSG dan rupiah — jika IHSG mampu bertahan di atas 6.000 dan rupiah tidak tembus Rp17.800, itu menandakan kepercayaan pasar masih terjaga; (3) langkah konkret Danantara setelah pernyataan Dony Oskaria — terutama pembentukan PT Danantara Sumber Daya Indonesia dan potensi peninjauan harga kontrak ekspor komoditas, yang bisa memengaruhi sektor pertambangan dan perkebunan.
Sumber data: IDX
-

23 Mei 2026 Skor 6.7
Video: Bos BRI Bongkar Jurus Transformasi Digitalisasi Lewat BRImo
Dalam Jogja Financial Festival 2026, Direktur Utama BRI Hery Gunardi mengungkapkan bahwa transaksi melalui super apps BRImo telah melonjak hingga Rp32 triliun per hari. Angka ini mencerminkan percepatan adopsi digital di segmen perbankan ritel dan mikro yang menjadi pangsa pasar utama BRI. Acara yang diinisiasi CNBC Indonesia bersama LPS tersebut juga menghadirkan pimpinan BTN, BSI, BNI, dan Mandiri, yang masing-masing memaparkan strategi digitalisasi dan perluasan layanan. BTN fokus pada KPR subsidi untuk masyarakat berpenghasilan rendah, BSI menggarap UMKM syariah, BNI memperkuat cabang luar negeri sebagai gateway ekspor, dan Mandiri mengandalkan ekosistem Livin' serta Kopra untuk 39 juta nasabahnya. Lonjakan transaksi BRImo bukanlah kejutan, melainkan puncak dari investasi bertahun-tahun dalam infrastruktur digital dan agen BRILink. BRI telah membangun jaringan agen yang menjangkau hingga pelosok desa, dan BRImo menjadi ujung tombak untuk menangkap transaksi harian masyarakat—dari pembayaran, transfer, hingga pinjaman mikro. Yang tidak terlihat dari headline adalah tekanan persaingan antar bank BUMN. Setiap bank berlomba memperkuat platform digitalnya masing-masing, tetapi tidak semua memiliki skala nasabah dan agen seperti BRI. Mandiri mengandalkan Livin' untuk segmen menengah-atas, BNI fokus pada korporasi dan internasional, sementara BTN dan BSI memiliki ceruk spesifik. Perang digital ini berpotensi mengikis pangsa pasar bank swasta dan BPD yang tidak secepat beradaptasi. Dampak langsung bagi BRI adalah peningkatan efisiensi operasional dan potensi pertumbuhan fee-based income yang lebih stabil dibandingkan pendapatan bunga. Namun, risiko siber dan kebutuhan belanja modal TI tetap tinggi. Bagi nasabah, persaingan ini menguntungkan karena mendorong inovasi layanan dan biaya lebih murah. Sementara itu, bank yang terlambat bertransformasi berisiko kehilangan nasabah muda dan dana murah (CASA). Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi transaksi digital dari bank-bank lain, terutama Livin' Mandiri dan BNI Mobile, serta respons regulator terhadap keamanan transaksi. Laporan keuangan semester I-2026 akan menjadi bukti apakah digitalisasi benar-benar mendorong bottom line atau hanya meningkatkan biaya.
Sumber data: IDX
-

23 Mei 2026 Skor 3.7
Video: Gak Cuma Kejar Cuan, Begini Peran BSI Bantu Perekonomian RI
Jogja Financial Festival 2026 yang digelar CNBC Indonesia bersama LPS pada 22-23 Mei menghadirkan dialog para direktur utama bank BUMN. Direktur Utama BRI Hery Gunardi menyebut digitalisasi melalui BRImo telah mendorong transaksi Rp32 triliun per hari. Direktur BTN Nixon LP Napitupulu menekankan peran KPR Subsidi untuk masyarakat berpenghasilan rendah dengan bunga rendah dan uang muka ringan. Direktur BSI Anggoro Eko Cahyo menyoroti kontribusi bank syariah dalam membiayai UMKM secara adil dan berkelanjutan. Direktur Treasury BNI Abu Santosa Sudradjat memaparkan ekspansi internasional dengan 10 cabang di 8 negara sebagai gateway bisnis global. Direktur Keuangan Mandiri Novita Widya Anggraini menyebutkan basis 39 juta nasabah yang dilayani via Livin' by Mandiri dan Kopra. Tidak ada pengumuman kebijakan baru atau perubahan strategi signifikan dalam acara ini. Namun, pernyataan para direktur memperkuat konsistensi arah masing-masing bank: BRI fokus pada digitalisasi massal, BTN pada pembiayaan perumahan bersubsidi, BSI pada inklusi syariah UMKM, BNI pada perluasan jaringan luar negeri, dan Mandiri pada platform digital korporasi. Ini mengonfirmasi bahwa strategi bank BUMN yang sudah berjalan—digitalisasi, KPR subsidi, pembiayaan UMKM, dan ekspansi global—belum berubah. Dampak yang tidak langsung terlihat: konsistensi strategi ini memberikan kepastian bagi investor tentang alokasi belanja modal dan prioritas risiko masing-masing bank. Investor dapat memperkirakan bahwa BRI akan terus menggencarkan efisiensi melalui digital, BTN tetap bergantung pada sentimen suku bunga dan anggaran subsidi perumahan, sementara BSI akan terus tumbuh dari segmen UMKM syariah. BNI akan menjadi bank dengan eksposur tertinggi terhadap risiko geopolitik dan nilai tukar karena ketergantungan pada bisnis lintas negara. Yang perlu dipantau dalam 1-4 minggu ke depan: apakah realisasi kredit JUT (Kredit Usaha Rakyat) syariah BSI sesuai target, data penjualan KPR subsidi BTN per bulan, serta pertumbuhan transaksi BRImo. Tidak ada sinyal jangka pendek yang mengubah prospek fundamental perbankan dari artikel ini, sehingga bobotnya rendah untuk keputusan investasi cepat.
Sumber data: IDX
-

19 Mei 2026 Skor 5.7
Dorong UMKM Naik Kelas, BSI (BRIS) Dukung Produk Haji Buatan Indonesia Tembus Global
PT Bank Syariah Indonesia Tbk (BRIS) melibatkan 37 UMKM binaan dalam produksi perlengkapan jamaah haji 2026, mulai dari kain ihram, mukena, batik haji, hingga tas serut. Produk-produk ini dipasok dari sentra UMKM di Pekalongan dan Bandung, dan akan digunakan oleh sekitar 203 ribu jamaah haji Indonesia tahun ini. Dari jumlah tersebut, 83,5% atau sekitar 169 ribu jamaah melakukan pelunasan haji melalui BSI. Bank menyediakan sekitar 104 ribu mukena, 85 ribu kain ihram, dan 190 ribu potong kain batik untuk dibagikan kepada jamaah. Selain itu, BSI juga mengirimkan 600 kursi roda untuk jamaah lanjut usia dan berkebutuhan khusus di fase puncak ibadah Armuzna. Langkah ini merupakan bagian dari strategi BSI membangun ekosistem ekonomi syariah yang inklusif, sekaligus mendorong UMKM naik kelas dan menembus pasar global melalui produk berstandar internasional. Direktur Retail Banking BSI, Kemas Erwan Husainy, menegaskan bahwa bank tidak hanya hadir sebagai penerima setoran haji terbesar, tetapi juga sebagai penggerak ekonomi umat. Inisiatif ini mencakup pendampingan usaha, peningkatan kapasitas bisnis, pelatihan kewirausahaan, fasilitasi sertifikasi halal, hingga akses business matching ke pasar internasional. Salah satu pelaku UMKM, Ahmat Failasuf, menyatakan kebanggaannya mendapatkan kepercayaan memproduksi batik resmi jamaah haji Indonesia, yang membawa identitas bangsa ke Tanah Suci. Meskipun dampak langsung terhadap kinerja keuangan BSI diperkirakan kecil, inisiatif ini memperkuat posisi BSI sebagai bank syariah terbesar di Indonesia dan memperdalam keterkaitan dengan sektor riil. Yang perlu dipantau adalah apakah program serupa akan diperluas ke produk lain di luar musim haji, serta bagaimana respons kompetitor seperti Bank Muamalat dan BTPN Syariah. Risiko yang perlu dicermati adalah ketergantungan pada musim haji yang bersifat musiman, sehingga BSI perlu memastikan program pemberdayaan UMKM berjalan sepanjang tahun. Sinyal penting: realisasi ekspor produk UMKM binaan ke pasar global — jika berhasil, ini bisa menjadi model bisnis baru bagi BSI di luar layanan perbankan tradisional.
Sumber data: IDX
-
18 Mei 2026 Skor 6.0
Pembiayaan Griya BSI Tembus Rp60 Triliun hingga Maret 2026.
PT Bank Syariah Indonesia (BSI) mencatatkan pembiayaan griya sekitar Rp60 triliun hingga Maret 2026, menjadikan segmen ini salah satu kontributor utama pertumbuhan pembiayaan konsumer. Total pembiayaan perseroan mencapai Rp329 triliun, dengan segmen konsumer dan emas menyumbang Rp184,27 triliun atau tumbuh 17,59% secara tahunan. Pertumbuhan ini berada di atas rata-rata industri perbankan nasional, sementara rasio Non Performing Financing (NPF) segmen konsumer terjaga di bawah 1,5% — sinyal bahwa ekspansi masih dibarengi kehati-hatian dalam menjaga kualitas aset. Pendorong utama pertumbuhan ini adalah kebutuhan hunian yang masih tinggi, terutama untuk pembelian rumah pertama pada kisaran harga Rp500 juta hingga Rp1 miliar. BSI juga menyalurkan Fasilitas Likuiditas Pembiayaan Perumahan (FLPP) lebih dari Rp5,7 triliun untuk masyarakat berpenghasilan rendah, sejalan dengan dukungan kebijakan pemerintah melalui Program 3 Juta Rumah. Di sisi produk, BSI mengandalkan keunggulan seperti angsuran tetap hingga akhir tenor, free appraisal, special price dari developer rekanan, serta program promo lain. Permintaan juga datang dari segmen take over, renovasi rumah, dan kebutuhan hunian lainnya. Dampaknya terasa ke sektor perbankan syariah, properti, dan rantai pasok perumahan. Pertumbuhan pembiayaan griya BSI menjadi indikasi daya beli masyarakat yang membaik — meskipun masih perlu diuji apakah tren ini berkelanjutan atau hanya didorong program insentif. Bagi pengembang, kontraktor, dan industri material bangunan, angka ini memberi angin segar karena permintaan rumah pertama masih solid. Namun, keberlanjutan pertumbuhan sangat bergantung pada kondisi suku bunga dan stabilitas ekonomi. Jika daya beli masyarakat meningkat lebih merata, sektor properti bisa menjadi penggerak pertumbuhan kredit perbankan yang lebih luas. Yang perlu dipantau dalam 1-4 minggu ke depan: konsistensi pertumbuhan pembiayaan konsumer BSI di kuartal berikutnya, level NPF yang harus tetap di bawah 1,5%, serta realisasi penyaluran FLPP dan program 3 Juta Rumah. Perubahan kebijakan suku bunga Bank Indonesia dan tekanan inflasi juga akan menjadi variabel penentu. Jika permintaan rumah pertama terus tumbuh, BSI berpotensi memperkuat posisinya di jajaran bank penyalur pembiayaan perumahan nasional. Sebaliknya, jika terjadi perlambatan ekonomi, risiko kredit segmen konsumer perlu diwaspadai meskipun saat ini masih terkendali.
Sumber data: IDX
-
10 Mei 2026 Skor 5.7
Ada Yield 8%-9%, Ini Daftar Saham Pembagi Dividen Mei 2026, Dari ISAT BRIS TOTL LTLS
Musim dividen masih berlanjut pada Mei 2026 dengan tiga emiten besar yang siap membagikan keuntungan tahun buku 2025. PT Indosat Tbk (ISAT) mengalokasikan Rp3,57 triliun atau Rp111 per saham, setara yield 4,95% terhadap harga terakhir Rp2.240. PT Bank Syariah Indonesia Tbk (BRIS) membagikan Rp1,51 triliun (Rp32,81 per saham), sementara Bank Pembangunan Daerah Jawa Timur Tbk (BJTM) mengucurkan Rp850,17 miliar (Rp56,62 per saham). Total dividen ketiga emiten mencapai Rp5,93 triliun, mencerminkan laba bersih yang solid: ISAT Rp5,5 triliun, BRIS Rp7,56 triliun, dan BJTM Rp1,54 triliun. Cum dividen di pasar reguler dan negosiasi dijadwalkan pada 13 Mei 2026 untuk ISAT dan BRIS, serta 18 Mei 2026 untuk BJTM, dengan pembayaran serentak pada 5 Juni 2026. Yang tidak terlihat dari headline adalah konteks tekanan pasar saham domestik saat ini. IHSG berada di level 5.886 — masih di bawah level psikologis 6.000 — dan rupiah melemah ke Rp18.089 per dolar AS. Suku bunga global masih tinggi (Fed Funds Rate 3,63%, US 10Y 4,48%), menekan aset berisiko termasuk emerging market. Di tengah kondisi ini, yield dividen ISAT yang mencapai 4,95% menjadi alternatif menarik dibandingkan deposito rupiah yang hanya sekitar 2% per tahun. BRIS dengan yield sekitar 1,5% (dari harga Rp2.200-an) dan BJTM dengan yield sekitar 9,4% (dari harga Rp605) bahkan menawarkan imbal hasil yang lebih kompetitif jika dibandingkan dengan obligasi pemerintah. Dampak langsung dari musim dividen ini adalah potensi window dressing jangka pendek pada harga saham menjelang cum date. Saham ISAT sudah mencatat kenaikan 4,19% pada Jumat (8/5) ke Rp2.240, kemungkinan karena aksi akumulasi investor yang mengejar dividen. Namun setelah ex-date, harga saham biasanya terkoreksi sebesar nilai dividen yang dibagikan. Bagi investor jangka panjang, dividen ini menjadi sinyal positif bahwa emiten memiliki arus kas yang sehat dan komitmen terhadap pemegang saham. Bagi perusahaan, pembagian dividen besar mengurangi retained earnings yang bisa digunakan untuk ekspansi, namun di sisi lain meningkatkan kepercayaan pasar. Dalam 1-2 minggu ke depan, yang perlu dipantau adalah pergerakan harga saham ISAT, BRIS, dan BJTM pada cum date dan ex date. Jika terjadi aksi ambil untung besar, itu wajar. Yang lebih kritis adalah respons investor asing: di tengah tekanan rupiah dan potensi downgrade pasar modal RI (S&P memasukkan Indonesia ke watchlist reklasifikasi), minat asing terhadap saham dividen bisa terhambat. Jika rupiah terus melemah, yield dividen dalam rupiah akan tergerus jika dikonversi ke dolar. Investor institusi dan ritel perlu mencermati apakah yield premium ini cukup mengompensasi risiko nilai tukar dan volatilitas IHSG.
Sumber data: IDX
-

10 Mei 2026 Skor 5.0
BSI (BRIS) Siap Dorong Digitalisasi Sekolah Islam di Bawah Naungan PP Muhammadiyah
BSI (BRIS) resmi menjadi bank pengelola transaksi keuangan bagi sekolah-sekolah di bawah PP Muhammadiyah melalui penandatanganan MoU Digitalisasi Pendidikan pada 7 Mei 2026. Seluruh transaksi akan difasilitasi melalui Virtual Account BSI yang terintegrasi dengan aplikasi EduMu milik Majelis Dikdasmen & PNF PP Muhammadiyah, serta platform cash management BEWIZE. Langkah ini memperkuat posisi BSI sebagai bank syariah utama di ekosistem pendidikan Islam, sekaligus memperluas basis transaksi digital yang dapat meningkatkan pendapatan berbasis fee (fee-based income). Dalam konteks persaingan perbankan syariah yang semakin ketat, penguasaan ekosistem institusi pendidikan besar seperti Muhammadiyah — yang memiliki ribuan sekolah dari tingkat dasar hingga menengah — menjadi moat kompetitif yang sulit ditiru pesaing.
Sumber data: IDX
-
10 Mei 2026 Skor 7.0 Signal Tinggi
Relaksasi KUR untuk UMKM Terdampak Bencana, Penyaluran di Aceh Capai Rp 1,01 Triliun
Pemerintah memberikan relaksasi KUR bagi UMKM terdampak bencana di Aceh, Sumatera Utara, dan Sumatera Barat, berupa bunga 0% pada 2026 dan 3% pada 2027, serta kemudahan restrukturisasi. Hingga 30 April 2026, realisasi penyaluran KUR di Aceh telah mencapai Rp1,01 triliun, menunjukkan serapan yang signifikan. Kebijakan ini bertujuan mempercepat pemulihan ekonomi masyarakat pascabencana, namun berimplikasi pada beban fiskal karena subsidi bunga harus ditanggung APBN. Dalam konteks fiskal yang menantang—defisit APBN per Mei 2026 tercatat 0,70% PDB meski keseimbangan primer kembali surplus Rp58,6 triliun—ruang untuk memperluas program serupa ke daerah lain menjadi terbatas. Sementara itu, testimoni pelaku UMKM seperti Imran, pedagang mie ayam bakso di Aceh, menunjukkan bahwa akses pembiayaan masih menjadi kendala utama untuk pengembangan usaha. Realisasi penyaluran di Kabupaten Aceh Tengah (Rp33,63 miliar) dan Bener Meriah (Rp19,79 miliar) mengindikasikan distribusi yang belum merata. Perbankan penyalur, seperti BSI, menghadapi tekanan margin karena imbal hasil lebih rendah, namun volume penyaluran meningkat. Yang tidak terlihat dari headline adalah bahwa relaksasi ini juga berfungsi menjaga kualitas aset perbankan pascabencana dengan menekan risiko kredit macet. Ke depan, yang perlu dipantau adalah realisasi penyaluran KUR di tiga provinsi pada semester II-2026, respons fiskal terhadap potensi perluasan program, serta efektivitas restrukturisasi dalam memulihkan daya usaha UMKM. Risiko utama adalah jika bencana berulang, program ini tidak sustainable tanpa alokasi anggaran tambahan.
Sumber data: IDX
-
8 Mei 2026 Skor 7.0
Sejumlah Perbankan Tebar Dividen Jumbo, Mana yang Paling Menarik?
Sejumlah bank besar membagikan dividen tahun buku 2025 dengan total nominal dan yield yang signifikan, bertepatan dengan koreksi harga saham perbankan sejak awal tahun. BBRI memimpin dengan yield 10,6% dari harga Rp3.260 per saham, diikuti BJTM 9,5% (Rp605), BBNI 9,05% (harga pasar disebutkan Rp3.863? tidak disebut eksplisit tapi yield dihitung dari Rp349 per saham), BMRI 8,14% (Rp4.630), BRIS 1,2% (Rp1.910), dan BBCA Rp336 per saham tanpa yield disebutkan. Secara agregat, total dividen yang dibagikan oleh bank-bank ini mencapai lebih dari Rp120 triliun — BBRI sendiri Rp52,1 triliun, BMRI Rp35,15 triliun, BBNI Rp13,03 triliun, BJTM Rp850 miliar. Pembagian dividen ini terjadi di saat suku bunga acuan BI Rate sudah naik 100 bps sejak Mei 2026 menjadi 5,75%, yang menekan margin bunga bersih perbankan, terutama pada segmen KPR subsidi yang ditahan bunganya oleh pemerintah. Koreksi harga saham perbankan (IHSG turun 0,22% dalam sehari untuk BMRI, BBRI terkoreksi 10,93% YTD) justru membuat dividend yield terlihat menggiurkan, namun perlu dibedakan antara yield karena fundamental kuat dengan yield karena harga saham anjlok. Dari sisi fundamental, CAR industri perbankan masih tinggi 23,97% dan NPL 2,17% terjaga, sehingga dividen besar tidak serta-merta membahayakan kesehatan bank. Namun, rasio pembayaran dividen (payout ratio) yang tinggi — misalnya BJTM 55% dari laba, BBNI 65% — patut dicermati di tengah perlambatan pertumbuhan kredit dan potensi peningkatan CKPN akibat suku bunga tinggi. Investor yang mengejar dividen yield tinggi harus sadar bahwa setelah ex-date harga saham biasanya terkoreksi sebesar dividen, sehingga total return bisa negatif jika harga tidak pulih. Dalam konteks makro saat ini, perbankan menghadapi dilema: membagikan dividen besar memuaskan pemegang saham, tetapi mengurangi modal untuk ekspansi kredit — bisnis inti yang justru sedang tertekan oleh suku bunga tinggi dan permintaan kredit yang melambat. Sektor properti, UMKM, dan konsumsi akan merasakan dampak tidak langsung dari pilihan ini. Ke depan, yang perlu dicermati adalah apakah bank-bank ini akan mempertahankan payout ratio setinggi itu di tahun 2026 jika tekanan ekonomi berlanjut, atau justru menahan dividen untuk memperkuat bantalan modal.
Sumber data: IDX
-
5 Mei 2026 Skor 4.0
Bank Syariah Indonsia (BRIS) Tunjuk 2 Komisaris Baru
RUPST Bank Syariah Indonesia (BRIS) untuk tahun buku 2025 menetapkan dua komisaris baru: KH Muhammad Cholil Nafis sebagai Komisaris Independen dan Sigit Pramono sebagai Komisaris. Cholil Nafis saat ini menjabat sebagai Wakil Ketua Majelis Ulama Indonesia (MUI), sementara Sigit Pramono adalah Rektor Institut Agama Islam SEBI. Penetapan ini masih menunggu hasil uji kelayakan dan kepatutan dari Otoritas Jasa Keuangan (OJK) sebelum efektif berlaku. Dengan tambahan ini, jajaran Dewan Komisaris BSI kini berjumlah delapan orang, dipimpin oleh Muhadjir Effendy sebagai Komisaris Utama. Penunjukan dua figur dari lingkungan akademik dan organisasi keagamaan ini memperkuat sinyal bahwa BSI ingin menjaga legitimasi syariah dan hubungan dengan ekosistem pesantren serta ormas Islam. Cholil Nafis adalah tokoh sentral di MUI, yang memiliki pengaruh besar dalam penetapan fatwa ekonomi syariah. Sigit Pramono, sebagai akademisi di bidang ekonomi Islam, membawa perspektif keilmuan yang relevan dengan pengembangan produk dan tata kelola syariah. Langkah ini sejalan dengan strategi BSI untuk memperdalam penetrasi di segmen nasabah yang sensitif terhadap aspek kepatuhan syariah. Dampak dari perubahan ini tidak langsung terlihat di laporan keuangan, tetapi penting dalam konteks persaingan perbankan syariah yang semakin ketat. Dengan total aset perbankan syariah yang telah menembus sekitar Rp1.028 triliun per Desember 2025, BSI sebagai pemain terbesar perlu menjaga kepercayaan nasabah terhadap kepatuhan syariahnya. Apalagi, OJK baru menerbitkan POJK 4/2026 yang memisahkan secara tegas produk simpanan dan investasi syariah — sebuah regulasi yang menuntut bank syariah untuk lebih transparan dalam mengomunikasikan risiko produk kepada nasabah. Kehadiran komisaris dengan latar belakang keagamaan dan akademik dapat membantu BSI menavigasi kepatuhan terhadap regulasi baru ini. Yang perlu dipantau ke depan adalah hasil uji kelayakan dan kepatutan OJK terhadap kedua calon komisaris tersebut. Jika disetujui, komposisi dewan komisaris BSI akan semakin kuat secara kelembagaan. Selain itu, perhatikan apakah BSI akan melanjutkan ekspansi ekosistem digital seperti kerja sama dengan Muhammadiyah untuk digitalisasi sekolah — sebuah langkah yang membutuhkan dukungan tata kelola yang solid. Dalam jangka menengah, stabilitas jajaran komisaris dan direksi akan menjadi faktor penting dalam menjaga kepercayaan investor, terutama di tengah tekanan likuiditas sektor perbankan dan persaingan margin yang ketat.
Sumber data: IDX
-

5 Mei 2026 Skor 5.0
BSI (BRIS) Bagi-Bagi Dividen Tunai Rp1,51 Triliun
BSI (BRIS) menetapkan dividen tunai Rp1,51 triliun atau Rp32,81 per saham dari laba bersih 2025 sebesar Rp7,57 triliun — setara payout ratio 20%, naik dari 15% tahun sebelumnya. Keputusan ini diambil di tengah tekanan pasar keuangan: IHSG mendekati level terendah 1 tahun dan rupiah tertekan ke Rp17.366. Dividen ini mencerminkan strategi BSI yang masih memprioritaskan pertumbuhan (80% laba ditahan) di tengah ekspansi perbankan syariah, kontras dengan emiten mature seperti AKRA yang membagikan 40% laba. Kenaikan dividen 44% YoY menunjukkan fundamental BSI yang solid, namun payout ratio yang moderat mengindikasikan manajemen masih mengutamakan penguatan modal untuk mendanai ekspansi pembiayaan dan digitalisasi.
Sumber data: IDX
-
5 Mei 2026 Skor 5.0
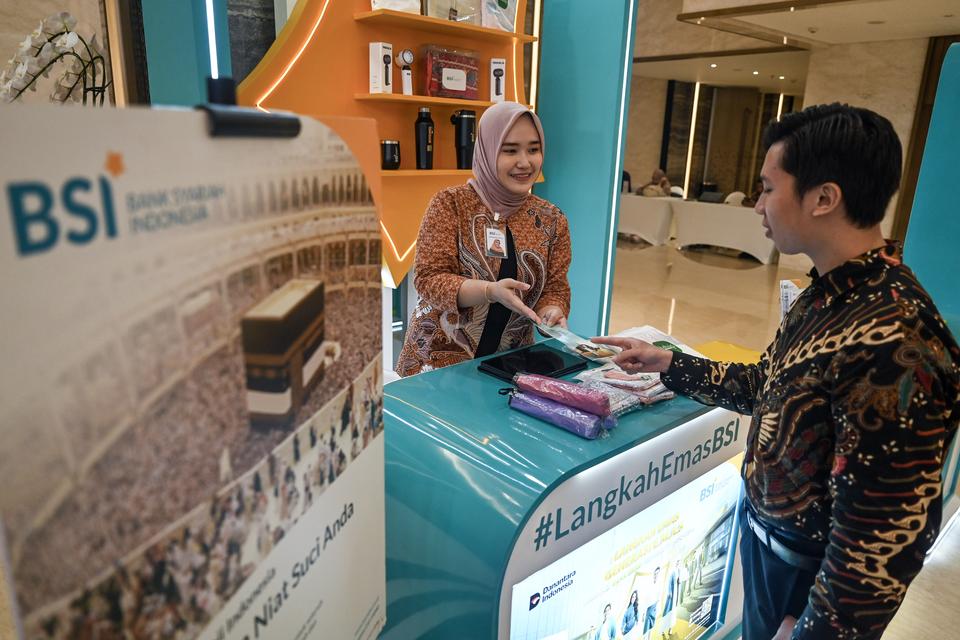
RUPS BSI (BRIS) Angkat Mantan Bos BNI jadi Komisaris, Tebar Dividen Rp 1,51 T
BSI (BRIS) memutuskan membagikan dividen tunai Rp1,51 triliun atau Rp32,81 per saham, setara 20% dari laba bersih 2025, sementara 80% sisanya ditahan untuk memperkuat modal. Keputusan ini diambil dalam RUPS yang juga mengangkat mantan Direktur Utama BNI Sigit Pramono sebagai komisaris, bersama tokoh MUI Muhammad Cholil Nafis. Dividen ini terjadi di tengah tekanan rupiah yang mencapai level tertinggi dalam satu tahun dan IHSG yang mendekati titik terendahnya, menciptakan kontras antara kinerja fundamental bank syariah pelat merah dan kondisi pasar keuangan yang tertekan. Payout ratio 20% tergolong moderat dibandingkan emiten mature lain seperti AKRA yang membagikan 40%, mencerminkan strategi BSI yang masih memprioritaskan pertumbuhan di tengah ekspansi perbankan syariah.
Sumber data: IDX
-
5 Mei 2026 Skor 5.0
RUPS BSI (BRIS) Angkat Komisaris Baru dan Tebar Dividen Rp 1,51 Triliun
BSI (BRIS) menyetujui pembagian dividen tunai Rp1,51 triliun atau Rp32,81 per saham dalam RUPS pada Selasa (5/5), setara 20% dari laba bersih 2025. Sebanyak 80% laba atau Rp6,05 triliun ditahan untuk mendanai ekspansi pembiayaan dan digitalisasi. Keputusan ini diambil di tengah tekanan pasar keuangan: IHSG mendekati level terendah 1 tahun dan rupiah berada di level terlemah dalam 1 tahun di Rp17.366. BSI juga mengangkat komisaris baru, termasuk Wakil Ketua Umum MUI Muhammad Cholil Nafis, yang memperkuat tata kelola syariah. Strategi ekspansi tetap dominan.
Sumber data: IDX
-
5 Mei 2026 Skor 7.0
Saham Himbara Menguat pada Selasa (5/5), Cermati Rekomendasi Analis
Saham bank milik negara (Himbara) kompak menguat pada perdagangan Selasa (5/5/2026), dipimpin BBRI yang naik 3,62% ke Rp3.150, diikuti BBNI (+2,08%), BRIS (+1,68%), BMRI (+1,58%), dan BBTN (+0,37%). Analis Wafi mengaitkan reli ini dengan ekspektasi penurunan suku bunga acuan BI dan global yang berpotensi menekan cost of fund perbankan, serta likuiditas yang didukung penempatan dana SAL di Himbara. Valuasi yang sudah terkoreksi dalam dan indikasi arus masuk dana asing menjadi katalis tambahan. Namun, pergerakan diperkirakan volatil dan sangat tergantung pada arah suku bunga, stabilitas rupiah, serta pertumbuhan kredit UMKM dan konsumsi. Data baseline menunjukkan IHSG berada di persentil 8% (mendekati terendah 1 tahun) dan rupiah di persentil 100% (tekanan tertinggi), sehingga reli ini terjadi di tengah tekanan makro yang masih signifikan.
Sumber data: IDX


