Analisis terkait ANTM
-
9 Sep 2026 Skor 7.7
Tembaga dan Kedaulatan Mineral Indonesia
Indonesia memasuki babak baru pengelolaan mineral strategis dengan fokus pada tembaga dan logam mulia. Melalui MIND ID yang memegang kepemilikan mayoritas PT Freeport Indonesia (PTFI), pemerintah memperpanjang rantai nilai dari hulu hingga pemurnian. PTFI telah mengembangkan Precious Metal Refinery (PMR) di Gresik yang mengolah anode slime—produk samping konsentrat tembaga—menjadi emas dan perak. Fasilitas ini memiliki kapasitas produksi sekitar 50 ton emas dan 200 ton perak per tahun, dan pada Februari 2025 PTFI tercatat mengirimkan 125 kilogram emas batangan berkadar 99,99% kepada PT Aneka Tambang Tbk (ANTAM) dengan nilai sekitar Rp207 miliar. PTFI dan ANTAM juga telah menyepakati pembelian hingga 30 ton emas per tahun. Langkah ini bukan sekadar aksi korporasi biasa—ini adalah strategi untuk menjadikan mineral sebagai fondasi ketahanan industri dalam negeri. Integrasi ini mengubah cara pandang terhadap aset tambang di Indonesia. Selama ini, hilirisasi lebih sering dikaitkan dengan nikel dan smelter, tetapi tembaga kini mulai menempati posisi sentral seiring percepatan elektrifikasi dan transisi energi global. Tembaga menjadi material penting untuk jaringan transmisi, elektronik, kendaraan listrik, dan energi baru terbarukan. Dengan menguasai rantai pasok dari tambang hingga logam mulia, Indonesia tidak hanya mengekspor konsentrat mentah, tetapi juga menciptakan nilai tambah yang lebih besar di dalam negeri. Kepala Divisi Institutional Relations MIND ID, Selly Adriatika, menegaskan bahwa seluruh aset dan perusahaan di holding tidak dilihat sebagai entitas yang berdiri sendiri—mereka saling mendukung untuk memperkuat rantai pasok industri nasional. Dampaknya terasa luas. Bagi industri emas domestik, keberadaan PMR membuka sumber pasokan yang lebih stabil tanpa ketergantungan pada impor. Data World Gold Council mencatat permintaan emas batangan dan koin di Indonesia pada 2025 mencapai 31,6 ton, sementara konsumsi untuk perhiasan mencapai 16,6 ton—total sekitar 48,2 ton, mendekati kapasitas produksi PMR PTFI. Artinya, pasar domestik cukup besar untuk menyerap hasil pemurnian ini. Bagi emiten seperti ANTAM, kepastian pasokan emas batangan menjadi nilai tambah operasional, sementara PTFI mendapat pendapatan berulang dari penjualan produk bernilai tinggi. Investor sektor minerba juga perlu membaca sinyal ini: arah kebijakan pemerintah semakin tegas mendorong hilirisasi menyeluruh, bukan hanya untuk satu komoditas. Yang perlu dipantau dalam 1–4 minggu ke depan adalah realisasi kontrak jual beli emas PTFI–ANTAM. Volume 30 ton per tahun adalah target besar—hampir dua pertiga permintaan emas batangan domestik. Jika pengiriman berjalan lancar, rantai nilai ini akan menjadi model hilirisasi baru. Sebaliknya, apabila serapan ANTAM tersendat atau harga emas global berfluktuasi tajam, nilai transaksi bisa tertekan. Perhatikan juga pengumuman resmi MIND ID mengenai perkembangan kapasitas PMR, serta respons pasar terhadap arah kebijakan pengelolaan mineral di bawah holding BUMN tambang.
Sumber data: IDX
-

29 Agu 2026 Skor 5.0 Signal Tinggi
Harga Emas Antam Hari Ini 29 Agustus 2026, Termurah Dijual Segini
Pada Sabtu, 29 Agustus 2026, harga emas batangan Antam turun Rp48.000 per gram dari Rp2.718.000 menjadi Rp2.670.000. Harga buyback ikut terkoreksi ke Rp2.523.000 per gram. Untuk emas 0,5 gram, harga dasar tercatat Rp1.385.000, sedangkan emas 1.000 gram dihargai Rp2.610.600.000. Transaksi buyback di atas Rp10 juta dikenai PPh Pasal 22 sebesar 1,5%, sementara pembelian emas Antam dikenai pajak 0,25% dari harga dasar. Penurunan harga emas Antam terjadi di tengah konteks makro yang tidak berpihak pada logam mulia. Data pasar terkini menunjukkan rupiah berada di Rp17.685 per dolar AS, dan indeks dolar broad (tertimbang-dagang) berada di level 118,06. Dolar yang kuat membuat emas lebih mahal bagi pemegang mata uang lain dan menekan permintaan global. Selain itu, imbal hasil obligasi AS tenor 10 tahun berada di 4,66%, sehingga emas yang tidak memberikan kupon menjadi kurang menarik dibandingkan aset berpendapatan tetap. Pergerakan ini menegaskan mekanisme dasar: kenaikan imbal hasil riil meningkatkan biaya oportunitas memegang emas. Dampaknya langsung terasa pada nilai aset investor. Mereka yang membeli di level sebelumnya mengalami penurunan nilai, meskipun harga buyback masih memberikan opsi likuiditas. Selisih antara harga jual dan buyback mencapai Rp147.000 per gram, mencerminkan biaya transaksi yang cukup tebal. Bagi emiten penambang emas, penurunan harga jual berpotensi menekan margin operasional jika biaya produksi tidak turun. Di sisi lain, harga yang lebih rendah bisa sedikit mendorong volume pembelian ritel, meskipun efek ini kemungkinan terbatas karena koreksi baru sekitar 1,8%. Data pembanding historis tidak tersedia dari sumber ini, sehingga posisi level harga saat ini sulit dinilai secara siklus. Yang perlu dipantau dalam sebulan ke depan adalah pergerakan dolar AS dan imbal hasil obligasi AS. Jika yield 10 tahun terus naik, tekanan jual emas bisa berlanjut dan harga Antam berpotensi kembali terkoreksi. Sebaliknya, jika data tenaga kerja atau inflasi AS mendukung pelonggaran moneter, harga emas bisa bangkit. Di domestik, rupiah di Rp17.685 menjadi faktor penting: pelemahan rupiah bisa membuat harga emas dalam rupiah tetap tinggi meski harga internasional turun. Pantau juga apakah Antam menyesuaikan harga kembali dalam beberapa hari ke depan. Keputusan transaksi tetap bergantung pada profil risiko dan tujuan investasi masing-masing.
Sumber data: IDX
-

12 Agu 2026 Skor 7.7
Tak Diduga, RI Ada Cadangan Emas Baru-Lebih Besar dari Punya Freeport!
Indonesian Mining Institute (IMI) mengungkapkan bahwa cadangan emas Indonesia masih sangat besar, bahkan satu perusahaan tambang yang masih tahap eksplorasi disebut berpotensi memiliki cadangan emas lebih besar dari PT Freeport Indonesia (PTFI) di Papua Tengah. Perusahaan tersebut adalah Sumbawa Timur Mining (STM), pengelola Proyek Hu'u di Kecamatan Hu'u, Kabupaten Dompu, Nusa Tenggara Barat. Chairman IMI Irwandy Arif menyampaikan hal ini dalam acara Mindialogue 2026 di Jakarta, Rabu (12/8/2026), dengan menyebut jalur mineralisasi di NTB sebenarnya sudah lama teridentifikasi, namun baru kini menunjukkan potensi besar. STM tercatat sebagai pemegang Kontrak Karya (KK) generasi ke-7 yang ditandatangani pada 19 Februari 1998. Artinya, perusahaan telah 28 tahun melakukan eksplorasi. Saham STM mayoritas dimiliki Vale S.A. (80%) melalui Eastern Star Resources Pty Ltd, dan sisanya 20% oleh PT Aneka Tambang Tbk. Data perusahaan terakhir yang dipublikasikan pada 2022 menunjukkan sumber daya mineral tertunjuk deposit Onto mencapai 1,1 miliar ton dengan kadar 0,93% tembaga dan 0,56 gram emas per ton. Sumber daya tereka tercatat 0,96 miliar ton dengan kadar 0,87% tembaga dan 0,44 gram emas per ton. Secara total, potensi emas di deposit ini sangat signifikan — meski perlu dicatat bahwa statusnya masih sumber daya, bukan cadangan terkira yang sudah teruji keekonomiannya. Klaim IMI bahwa cadangan STM bisa melebihi Freeport tentu perlu diverifikasi lebih lanjut. Freeport selama ini menjadi raksasa tambang emas dan tembaga dunia dengan Grasberg yang telah berproduksi puluhan tahun. Perbandingan langsung antara sumber daya yang masih eksplorasi dengan cadangan yang sudah proven milik Freeport secara metodologi berbeda, namun arahnya sama: Indonesia memiliki potensi mineralisasi emas yang jauh lebih luas dari yang selama ini dikenal. Proyek Hu'u sendiri sejak eksplorasi dimulai 2010 hingga 2021 telah menghabiskan biaya US$200 juta — investasi yang menunjukkan keseriusan pemilik dalam mengembangkan tambang ini. Sebagai konteks, berita ini muncul di tengah dinamika industri pertambangan yang sedang berubah: Freeport sedang memulihkan produksi Grasberg setelah insiden tanah basah, menunda produksi tambang bawah tanah Kucing Liar ke 2029, dan mengajukan perpanjangan IUPK sebelum 2041. Jika STM benar-benar berhasil mengembangkan Proyek Hu'u menjadi tambang beroperasi, ini akan memperkuat posisi Indonesia sebagai produsen emas global dan menambah sumber penerimaan negara di tengah defisit APBN yang telah mencapai Rp240,1 triliun hingga Maret 2026. Yang perlu dipantau dalam beberapa bulan ke depan: kelanjutan studi kelayakan STM, respons pemerintah terkait perpanjangan KK, dan perkembangan harga emas global yang sedang berada di tren positif.
Sumber data: IDX
-
28 Jul 2026 Skor 7.3
Daftar Saham Pembagi Dividen Jumbo ADRO, ANTM dan BBCA, Intip Rekomendasi Analis
IHSG mencatat reli 8,58% sepanjang Juli 2026 dan bahkan membukukan 14 hari perdagangan hijau beruntun hingga 21 Juli. Di tengah momentum positif ini, sederet emiten blue chip membagikan dividen jumbo dari laba tahun buku 2025. PT Bank Mandiri Tbk (BMRI) memimpin dengan dividen Rp44,47 triliun atau Rp376,96 per saham, setara payout ratio 79%. PT Bank Central Asia Tbk (BBCA) menyusul dengan Rp41,3 triliun atau Rp336 per saham (payout 72%). Di sektor telekomunikasi, PT Telkom Indonesia Tbk (TLKM) mengalokasikan Rp21,99 triliun atau Rp223,17 per saham, namun dividend payout ratio mencapai 123,5% — artinya perusahaan menggunakan saldo laba ditahan karena dividen melebihi laba bersih tahun buku 2025. Emiten sumber daya alam juga tak ketinggalan: PT Alamtri Resources Indonesia Tbk (ADRO) membagikan Rp8,05 triliun (payout hampir 100%), PT Adaro Andalan Indonesia Tbk (AADI) Rp7,9 triliun, PT Aneka Tambang Tbk (ANTM) Rp5,05 triliun, PT Indo Tambangraya Megah Tbk (ITMG) Rp2,06 triliun, dan PT Bukit Asam Tbk (PTBA) Rp1,32 triliun. Dari sektor konsumsi, PT Mayora Indah Tbk (MYOR) juga membagikan Rp1,32 triliun. Senior Technical Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, merekomendasikan enam saham: BBRI, BMRI, BBCA, AKRA, TLKM, dan KLBF. IHSG saat ini berada di level 6.131, dengan USD/IDR di 18.055 — rupiah yang lemah memberikan tekanan tambahan bagi emiten dengan utang dolar. Fenomena payout ratio di atas 100% pada TLKM menjadi sinyal yang perlu dicermati: di satu sisi menunjukkan komitmen manajemen untuk memberikan imbal balik tinggi kepada pemegang saham, namun di sisi lain mengurangi fleksibilitas keuangan untuk reinvestasi atau menghadapi risiko operasional. Ini bisa menjadi pola yang diikuti emiten lain jika tekanan fiskal dan suku bunga tinggi berlanjut, mendorong perusahaan untuk mengutamakan distribusi dividen ketimbang ekspansi organik.
Sumber data: IDX
-

28 Jul 2026 Skor 7.0
PT IBC Buka Peluang Pengembangan Baterai Sodium-ion dan Solid State di Indonesia
PT Indonesia Battery Corporation (IBC) — konsorsium empat BUMN (Antam, Inalum, Pertamina, PLN) di bawah Danantara — membuka peluang pengembangan baterai sodium-ion dan solid state di Indonesia. Langkah ini melengkapi produksi baterai lithium-ion jenis NMC dan LFP yang sudah berjalan. Direktur Utama IBC, Aditya F Arif, menyatakan pihaknya telah memetakan calon mitra asing, meskipun eksekusi masih menunggu persetujuan pemegang saham dan Danantara. Fokusnya adalah kepemilikan bersama atas kekayaan intelektual (join IP), bukan sekadar lisensi. Baterai sodium-ion menawarkan keunggulan biaya produksi lebih rendah dan rantai pasok berkelanjutan karena bahan bakunya melimpah, serta lebih tahan pada suhu rendah. Sementara itu, baterai solid state menggunakan elektrolit padat (keramik, polimer, sulfida) yang memberikan kepadatan energi lebih baik dan keamanan lebih tinggi. Kedua teknologi ini masih dalam tahap pengembangan global, sehingga pilihan material masih sangat beragam. Aditya secara spesifik menyebut nikel sebagai salah satu kandidat material terbaik — ini menjadi kabar positif bagi industri nikel nasional, karena membuka peluang permintaan baru di luar baterai lithium-ion. Rencana ini juga menjawab kekhawatiran bahwa Indonesia tertinggal dalam teknologi baterai NMC yang sudah matang. Dengan ikut mengembangkan teknologi generasi baru, Indonesia berpeluang memiliki posisi tawar lebih kuat di rantai pasok baterai global. IBC saat ini sudah membentuk perusahaan patungan dengan CATL (China) dan membangun pabrik baterai lithium-ion di Karawang, Jawa Barat, yang akan diresmikan bulan depan bertepatan dengan HUT RI. Eksistensi pabrik tersebut menjadi fondasi bagi pengembangan teknologi berikutnya. Bagi investor dan pelaku bisnis, langkah IBC ini memiliki implikasi jangka panjang. Jika eksekusi berhasil, Indonesia bisa menjadi basis produksi baterai multi-teknologi, tidak hanya lithium-ion. Ini akan meningkatkan daya tarik investasi di sektor hilirisasi mineral, khususnya nikel. Namun, tantangan teknis, biaya riset, dan persaingan global masih besar. Yang perlu dipantau adalah realisasi kerja sama dengan mitra asing, apakah akan ada pengumuman konkret dalam 3–6 bulan ke depan, serta respons pasar terhadap prospek permintaan nikel untuk baterai solid state dan sodium-ion. Selain itu, jadwal peresmian pabrik Karawang bulan depan menjadi katalis jangka pendek yang perlu dicermati.
Sumber data: IDX
-
28 Jul 2026 Skor 4.0 Signal Tinggi
Daftar Harga Emas Antam Hari Ini (28/7): Turun Rp 9.000 Jadi Rp 2.613.000 Per Gram
Harga emas batangan Antam turun Rp9.000 per gram menjadi Rp2.613.000 pada 28 Juli 2026, menyusul penurunan pada hari sebelumnya. Harga buyback juga turun Rp9.000 ke Rp2.361.000 per gram. Selisih antara harga jual dan buyback mencapai Rp252.000 atau sekitar 9,6% — angka yang mencerminkan premi ritel yang masih tinggi. Penurunan ini relatif kecil (0,34%) dan masih dalam rentang fluktuasi harian normal. Dari data makro yang tersedia, nilai tukar rupiah berada di level Rp18.073 per dolar AS, sementara imbal hasil obligasi AS 10 tahun mencapai 4,61% dan indeks dolar broad (tertimbang-dagang) berada di 120,71. Kombinasi dolar yang kuat dan suku bunga tinggi di AS biasanya menekan harga emas global, tetapi rupiah yang lemah justru memberikan buffer bagi harga emas dalam denominasi rupiah. Artinya, penurunan hari ini lebih mungkin berasal dari tekanan harga emas di pasar global atau aksi ambil untung jangka pendek, bukan faktor domestik struktural. Dampak langsung dari penurunan ini masih terbatas pada investor emas ritel dan emiten ANTM yang mencatatkan pendapatan dari penjualan logam mulia. Premium buyback yang lebar mengindikasikan bahwa permintaan fisik masih solid, karena konsumen bersedia membayar mahal untuk mendapatkan emas batangan bersertifikat. Di sisi lain, perkembangan defisit APBN yang mencapai Rp240 triliun hingga Maret 2026 dan tekanan fiskal lainnya membuat emas tetap diminati sebagai alat lindung nilai terhadap ketidakpastian ekonomi. Namun, penurunan hari ini belum cukup untuk menandai perubahan tren. Yang perlu dipantau dalam satu hingga empat minggu ke depan adalah pergerakan harga emas internasional (COMEX) dan respons rupiah terhadap data ekonomi AS seperti nonfarm payrolls. Jika dolar terus menguat, harga emas global bisa tertekan lebih lanjut, meskipun pelemahan rupiah akan mengompensasi sebagian. Sinyal penting lainnya adalah pola spread buyback: jika premi menyempit, itu bisa menandakan mulai jenuhnya permintaan ritel. Sebaliknya, spread yang tetap lebar mengkonfirmasi minat investasi yang masih tinggi. Secara keseluruhan, penurunan ini bersifat sementara dan belum mengubah prospek emas sebagai aset defensif di tengah ketidakpastian fiskal dan moneter domestik.
Sumber data: IDX
-

25 Jul 2026 Skor 4.7
Wamen LH: Gerak Hijau 2026 Wujud Nyata Kolaborasi Bangun Indonesia Lebih Hijau
PT ANTAM (Persero) Tbk memperingati HUT ke-58 dengan menggelar Gerak Hijau 2026, sebuah acara edukatif tentang keberlanjutan yang dihadiri Wakil Menteri Lingkungan Hidup Diaz Faisal Malik Hendropriyono. Dalam sambutannya, Wamen LH menekankan bahwa tanggung jawab menjaga lingkungan adalah tanggung jawab semua elemen, bukan hanya pemerintah atau dunia usaha. Ia mengapresiasi ANTAM yang dinilai berhasil menjalankan praktik pertambangan dan pelestarian lingkungan secara beriringan. Direktur Utama ANTAM Untung Budiharto memaparkan capaian dekarbonisasi: sepanjang 2025, emisi karbon berhasil diturunkan 9,43%, jauh melampaui target yang ditetapkan perusahaan. Hingga pertengahan 2026, penurunan emisi juga telah melampaui target tahunan. ANTAM meningkatkan penggunaan energi terbarukan melalui solar PV dan biosolar di berbagai wilayah operasi. Acara yang digelar di Jakarta pada 26 Juli 2026 ini juga membagikan ribuan bibit pohon kepada masyarakat. Meski tampak sebagai acara seremonial, pernyataan ini mengirimkan sinyal penting: ANTAM secara serius memposisikan diri sebagai perusahaan tambang yang mematuhi standar lingkungan. Di tengah meningkatnya tekanan dari regulator global dan investor institusi yang mengedepankan kriteria ESG (Environmental, Social, and Governance), capaian emisi ini bisa menjadi modal berharga. Bagi Indonesia, sektor pertambangan merupakan kontributor utama emisi dan pemakai energi fosil. Langkah ANTAM menunjukkan bahwa transisi energi di sektor ini mulai berjalan, meski masih dalam skala terbatas. Dampak langsung ke laba memang belum terlihat, namun biaya investasi energi terbarukan akan menekan belanja modal jangka pendek. Ke depan, perlu dipantau apakah capaian ini diikuti oleh emiten tambang lain seperti Aneka Tambang, Timah, atau bahkan emiten nikel. Jika tren ini meluas, Indonesia dapat meningkatkan daya saing produk tambangnya di pasar global yang makin sensitif terhadap jejak karbon. Namun, di sisi lain, tekanan fiskal seperti defisit APBN awal 2026 yang mencapai Rp240 triliun bisa membatasi insentif atau subsidi energi terbarukan yang dibutuhkan untuk mempercepat dekarbonisasi.
Sumber data: IDX
-

25 Jul 2026 Skor 5.7 Signal Tinggi
Harga Emas Antam Naik Hari Ini Jadi Rp 2,61 Juta per Gram
Harga emas batangan Antam naik Rp7.000 menjadi Rp2.612.000 per gram pada Sabtu (25/7). Harga buyback juga ikut naik ke Rp2.352.000 per gram. Kenaikan ini terjadi di tengah pergerakan harga emas global yang masih berada di level tinggi, meski artikel tidak menyebut angka spesifik harga internasional. Faktor pendorong utama yang tidak disebut secara eksplisit adalah pelemahan nilai tukar rupiah terhadap dolar AS — saat ini tercatat di Rp17.935 per dolar — yang membuat harga emas dalam rupiah semakin mahal karena emas dihargai dalam dolar di pasar global. Selain itu, ketegangan geopolitik seperti eskalasi konflik Ukraina-Rusia yang baru-baru ini memanas (F-16 Ukraina menembak Su-35) turut mendorong permintaan safe haven, termasuk emas. Kombinasi rupiah lemah dan ketidakpastian global membuat investor domestik cenderung beralih ke emas sebagai lindung nilai, sehingga harga buyback juga ikut terdongkrak. Bagi investor yang sudah memiliki emas, kenaikan ini memberikan capital gain jangka pendek. Namun, bagi calon pembeli baru, harga yang sudah tinggi menambah beban entry. Emiten tambang emas domestik seperti Antam sendiri diuntungkan karena margin penjualan melebar, tetapi perlu dicatat bahwa biaya produksi dalam rupiah juga ikut naik akibat inflasi dan kenaikan upah. Dalam konteks makro, tren harga emas yang terus naik bisa menjadi indikator ekspektasi inflasi yang masih tinggi dan kepercayaan terhadap instrumen keuangan konvensional yang menurun. Yang perlu dipantau dalam 1–2 minggu ke depan adalah pergerakan harga emas global di atas US$2.400 per troy ons — jika bertahan di level tersebut, harga emas Antam berpotensi terus naik. Sebaliknya, jika terjadi aksi ambil untung besar-besaran atau penguatan rupiah yang signifikan, harga bisa koreksi. Pembeli dan penjual disarankan memantau laman resmi Logam Mulia untuk update harian.
Sumber data: IDX
-

18 Jul 2026 Skor 5.0
Harga Emas Antam (ANTM) Akhir Pekan Naik Rp2,614 Juta per Gram
PT Aneka Tambang (ANTM) menaikkan harga emas batangan Rp8.000 per gram menjadi Rp2.614.000 pada Sabtu (18/7). Harga buyback juga naik Rp16.000 ke Rp2.349.000 per gram. Keputusan ini mencakup seluruh ukuran, dari 0,5 gram hingga 1 kilogram, dengan aturan perpajakan yang masih mengacu pada PMK 34/2017: pembelian emas batangan dikenakan potongan PPh 22, sementara buyback di atas Rp10 juta dikenai tarif 1,5% (memiliki NPWP) atau 3% (tanpa NPWP). Yang menarik, kenaikan ini terjadi saat emas global justru mengalami tekanan signifikan. Artikel terkait mencatat emas dunia turun 2,5% secara mingguan ke US$4.016,69 per troy ons, dan telah terkoreksi sekitar 25% sejak konflik AS-Iran pada akhir Februari 2026. Tekanan global berasal dari penguatan dolar AS (DXY di 100,755) dan ekspektasi kenaikan suku bunga The Fed. Namun, harga Antam tetap naik, kemungkinan karena faktor depresiasi rupiah yang membuat harga dalam rupiah tidak turun proporsional. Data pasar terkini menempatkan USD/IDR di 17.890, mendekati level tertinggi dalam tekanan. Dampak kenaikan ini paling dirasakan oleh investor ritel yang menjadikan emas sebagai aset lindung nilai. Bagi mereka yang sudah memiliki emas, kenaikan buyback memberikan potensi keuntungan jangka pendek. Namun, selisih yang cukup lebar antara harga jual dan buyback (Rp265.000) mengindikasikan premium pasar yang masih tinggi, sehingga investor perlu mempertimbangkan likuiditas. Bagi emiten ANTM sendiri, kenaikan harga jual secara langsung meningkatkan pendapatan per gram, namun margin bersihnya bergantung pada biaya produksi dalam rupiah dan harga jual global yang tertekan. Yang perlu dipantau dalam sepekan ke depan adalah pergerakan DXY dan pernyataan pejabat The Fed menjelang pertemuan FOMC September. Jika dolar terus menguat dan probabilitas kenaikan suku bunga naik di atas 70%, harga emas global berpotensi menguji support di bawah US$4.000. Sebaliknya, pelemahan data ekonomi AS dapat memicu reli emas. Di dalam negeri, pergerakan rupiah menjadi kunci: jika USD/IDR menembus level 18.000, harga emas Antam berpotensi naik lebih lanjut meski harga global turun, karena mekanisme konversi mata uang. Investor juga perlu mencermati kebijakan fiskal terkait defisit APBN yang sudah mencapai Rp240 triliun, yang dapat mempengaruhi daya beli masyarakat terhadap emas batangan.
Sumber data: IDX
-

13 Jul 2026 Skor 4.0 Signal Tinggi
Harga Emas Antam Turun Rp20 Ribu Jadi Rp2,635 Juta per Gram
Harga emas batangan Antam kembali turun pada Senin (13/7), melemah Rp20 ribu menjadi Rp2,635 juta per gram. Penurunan ini mengikuti pelemahan harga buyback yang juga turun Rp20 ribu ke Rp2,395 juta per gram. Selisih antara harga jual dan buyback saat ini mencapai Rp240 ribu per gram — setara 9,1% dari harga jual. Angka ini penting karena menunjukkan bahwa investor emas fisik harus menunggu kenaikan harga minimal 9,1% hanya untuk impas, belum termasuk potensi keuntungan. Dengan kata lain, investasi emas Antam memiliki biaya transaksi yang cukup tinggi dalam jangka pendek. Dari sisi perbandingan, harga emas BSI Gold tercatat Rp2,458 juta per gram, Galeri24 Rp2,634 juta, dan UBS Rp2,647 juta. Perbedaan ini wajar karena masing-masing produk memiliki standar cetakan, biaya distribusi, dan margin yang berbeda. Namun, pola penurunan yang seragam — semuanya turun dari perdagangan sebelumnya — mengindikasikan adanya tekanan umum di pasar emas ritel Indonesia. Faktor pendorong penurunan ini tidak dijelaskan secara eksplisit dalam artikel. Namun dalam konteks makro, tekanan terhadap harga emas global sering dipicu oleh menguatnya dolar AS dan ekspektasi suku bunga tinggi yang bertahan lama. Data terkini dari FRED menunjukkan US 10Y yield berada di 4,54% dan indeks dolar broad (tertimbang-dagang) di level 120,69 — keduanya masih elevated. Lingkungan seperti ini cenderung mengurangi daya tarik emas sebagai aset tanpa imbal hasil. Meski demikian, korelasi antara harga emas global dan harga Antam tidak selalu sempurna karena ada faktor biaya impor, kurs rupiah, dan dinamika domestik. Harga buyback Antam yang turun sejalan menunjukkan bahwa produsen juga menurunkan ekspektasi harga jual kembali, yang bisa menjadi sinyal bagi pemegang emas untuk menahan diri tidak menjual saat ini. Dampak penurunan ini relatif terbatas pada investor ritel yang aktif memantau harga harian. Bagi investor jangka panjang, fluktuasi harian seperti ini masih dalam kisaran normal. Namun, bagi mereka yang baru membeli emas di level lebih tinggi, penurunan ini berarti posisi mereka sedang merugi jika harus dijual saat ini. Dari sisi emiten, PT Aneka Tambang Tbk (ANTM) tidak akan terpengaruh signifikan dalam jangka pendek karena margin penjualan emas mereka tetap terjaga, tetapi tren penurunan harga yang berkelanjutan dapat menekan valuasi saham yang sebagian besar didorong oleh harga emas. Yang perlu dipantau dalam 1-4 minggu ke depan: (1) arah harga emas global — jika US yields terus naik, harga emas berpotensi tertekan lebih lanjut; (2) pergerakan rupiah — pelemahan rupiah terhadap dolar AS bisa membuat harga emas Antam tetap tinggi dalam rupiah meski harga dolar turun; (3) volume penjualan emas Antam — jika penurunan harga memicu aksi beli, itu bisa menjadi sinyal support harga; (4) kebijakan moneter global — ekspektasi pemotongan suku bunga The Fed dapat menjadi katalis positif bagi emas. Investor ritel disarankan untuk tidak bereaksi berlebihan terhadap pergerakan harian, tetapi tetap mencermati tren mingguan dan bulanan.
Sumber data: IDX
-
12 Jul 2026 Skor 7.0
IHSG Diperkirakan Unjuk Gigi Awali Pekan Ini
IHSG ditutup di 5.942 pada perdagangan Jumat (10/7), naik 0,20% dari hari sebelumnya dengan volume transaksi Rp8,85 triliun. Analis teknikal dari MNC Sekuritas dan Binaartha Sekuritas memproyeksikan indeks berpeluang melanjutkan penguatan pada Senin (13/7) menuju area 6.083–6.203, dengan support di 5.486–5.739 dan resistance hingga 6.835. Namun, proyeksi ini muncul di tengah tekanan eksternal yang signifikan: rupiah sudah terdepresiasi ke Rp18.064 per dolar AS — area terlemah dalam satu tahun terakhir — sementara pasar global bersiap menghadapi rilis inflasi AS dan hasil negosiasi AS-Iran yang bisa memperkuat sentimen risk-off dan mendorong capital outflow dari emerging market termasuk Indonesia. Secara domestik, defisit APBN awal 2026 yang mencapai Rp240,1 triliun (0,93% PDB) dan keseimbangan primer negatif Rp95,8 triliun menambah kerentanan fiskal, sementara kasus hukum di Kejagung yang melibatkan pejabat Jampidsus turut menggerus kepercayaan investor terhadap tata kelola. Kombinasi antara optimisme teknikal jangka pendek dan tekanan fundamental makro menciptakan situasi yang tricky bagi pelaku pasar. Penguatan IHSG bisa terjadi jika sentimen global mereda — misalnya inflasi AS sesuai ekspektasi dan negosiasi Iran menghasilkan gencatan senjata — namun jika sebaliknya, koreksi ke area 5.752–5.797 seperti diperingatkan analis sangat mungkin terjadi. Bagi investor institusi dan ritel, periode ini membutuhkan kewaspadaan ekstra: perhatikan net foreign flow harian, pergerakan USD/IDR, dan yield SBN sebagai indikator dini arah pasar. Sektor yang paling terpapar adalah saham-saham blue chip LQ45 yang banyak dimiliki asing, properti yang sensitif terhadap suku bunga, dan emiten importir yang marginnya tertekan oleh pelemahan rupiah. Dalam sepekan ke depan, sinyal paling kritis adalah rilis CPI AS pada Selasa dan testimoni Gubernur The Fed; keduanya bisa langsung mengubah ekspektasi suku bunga global dan memicu pergerakan signifikan di bursa Indonesia.
Sumber data: IDX
-

10 Jul 2026 Skor 7.0 Signal Tinggi
Emas Masih Jadi Mesin Utama Pertumbuhan ANTM
PT ANTAM (Persero) Tbk mencatat laba periode berjalan Rp3,66 triliun pada Kuartal I-2026, melonjak 58% dari Rp2,32 triliun pada periode yang sama tahun 2025. Kenaikan ini didorong oleh harga emas dunia yang masih bertahan di kisaran tinggi US$4.108–US$4.134 per troy ounce pada perdagangan 10 Juli 2026, serta permintaan investasi yang tetap solid di tengah ketegangan geopolitik global dan pelemahan ekonomi dunia. Manajemen ANTM menegaskan bahwa bisnis emas akan terus menjadi mesin utama pertumbuhan perusahaan ke depan, didukung oleh langkah strategis memperkuat kedaulatan emas nasional melalui penandatanganan Gold Sales and Purchase Agreement (GSPA) dengan PT Bumi Suksesindo (BSI) dan PT Puncak Emas Tani Sejahtera (PETS) beberapa bulan lalu. Masing-masing perjanjian berlaku selama dua tahun dengan volume transaksi 6 metrik ton emas per tahun, di mana ANTM bertindak sebagai pembeli dan kedua perusahaan sebagai penjual. Direktur Komersial ANTM, Handi Sutanto, menekankan bahwa prioritas utama kerja sama ini adalah kedaulatan emas nasional, dengan ANTM berperan sebagai penghubung dari tambang ke pasar (connecting mines to market), memurnikan emas di satu-satunya refinery bersertifikasi LBMA di Indonesia, dan menghadirkannya kembali kepada bangsa sebagai aset yang tahan uji dan diwariskan lintas generasi. Artinya, ANTM tidak hanya mengandalkan harga emas tinggi, tetapi juga memastikan kesinambungan pasokan bahan baku domestik untuk refinery-nya. Dari sisi makro, tingginya harga emas global — yang didorong oleh eskalasi konflik AS-Iran, permintaan safe-haven, dan pelemahan dolar — memberikan tailwind langsung bagi ANTM. Namun, perlu dicatat bahwa tekanan fiskal domestik yang tercermin dari defisit APBN Rp240 triliun hingga Maret 2026 (0,93% PDB) serta pelemahan rupiah ke level Rp18.050 per dolar AS justru bisa menjadi pedang bermata dua: di satu sisi, kenaikan harga emas dalam rupiah menguntungkan ANTM karena pendapatan dan laba dikonversi ke rupiah; di sisi lain, kenaikan biaya operasional impor dan tekanan moneter dapat membatasi ekspansi. Kinerja ANTM ini juga menjadi indikator penting bagi investor: saham ANTM sering digunakan sebagai proxy emas di Bursa Efek Indonesia, sehingga pergerakan harga emas global dan keberlanjutan kerja sama GSPA akan sangat menentukan prospek jangka pendek hingga menengah. Yang perlu dipantau ke depan adalah stabilitas harga emas dunia — jika bertahan di atas US$4.000, ANTM berpotensi melanjutkan momentum positif. Namun, jika konflik AS-Iran mereda dan dolar menguat, harga emas bisa terkoreksi dan menekan laba ANTM pada kuartal berikutnya. Selain itu, realisasi volume pembelian emas dari BSI dan PETS perlu dicermati karena menjadi fondasi pasokan bahan baku refinery ANTM. Di sisi makro, kenaikan suku bunga acuan global dan tekanan fiskal domestik dapat mempengaruhi permintaan investasi emas dalam negeri. Bagi investor, ANTM tetap menjadi pilihan defensif di tengah volatilitas pasar, tetapi risiko koreksi harga emas tetaplah nyata.
Sumber data: IDX
-

10 Jul 2026 Skor 5.0 Signal Tinggi
Harga Emas Antam (ANTM) Hari Ini Naik ke Rp2.650.000 per Gram
Harga emas batangan Antam hari ini naik Rp17.000 menjadi Rp2.650.000 per gram, sementara harga buyback naik Rp22.000 ke Rp2.405.000 per gram. Kenaikan ini terjadi di tengah eskalasi konflik militer AS-Iran yang mendorong harga emas dunia (XAU/USD) rebound ke kisaran USD4.120 per troy ounce – level tertinggi dalam data yang tersedia. Artikel terkait dari FXStreet mencatat bahwa sentimen risk-off melonjak setelah Iran melancarkan serangan terhadap kapal di Selat Hormuz dan pangkalan AS di Bahrain, Kuwait, serta Qatar. Ketidakpastian geopolitik ini memicu aliran modal ke aset safe haven seperti emas, sekaligus mendorong harga minyak mentah lebih tinggi karena potensi gangguan pasokan dari Selat Hormuz. Bagi Indonesia, dampaknya langsung terasa di sektor energi dan fiskal. Kenaikan harga minyak global akan memperlebar defisit neraca perdagangan dan menekan nilai tukar rupiah yang saat ini berada di level 18.085 per dolar AS. Data pasar terkini menunjukkan IHSG bertahan di 5.932, sementara yield US 10 tahun di 4,55% masih membebani pasar negara berkembang. Dengan defisit APBN yang sudah mencapai Rp240 triliun hingga Maret 2026, setiap kenaikan harga minyak menambah beban subsidi BBM dan belanja bunga utang. Kondisi ini membuat ruang bagi Bank Indonesia untuk melonggarkan suku bunga semakin sempit, sehingga suku bunga tinggi akan bertahan lebih lama. Kenaikan harga emas Antam ini juga menjadi momentum bagi investor yang telah mengoleksi emas sebagai lindung nilai. Harga buyback yang naik Rp22.000 menandakan bahwa Antam menyesuaikan harga beli kembali seiring pergerakan harga global. Namun, perlu dicatat bahwa kenaikan harga emas juga bisa menjadi indikator ekspektasi inflasi yang meningkat. Investor perlu mencermati bahwa kenaikan emas global saat ini bukan semata-mata karena fundamental permintaan fisik, melainkan didorong oleh faktor geopolitik dan spekulasi. Jika konflik mereda, koreksi harga bisa terjadi. Yang perlu dipantau dalam 1–4 minggu ke depan adalah kelanjutan respons diplomatik dan militer AS-Iran. Setiap eskalasi baru akan mendorong emas dan minyak lebih tinggi. Harga minyak Brent perlu dicermati jika bertahan di atas USD80 per barel, tekanan inflasi global akan menguat dan memperkecil kemungkinan Federal Reserve memangkas suku bunga. Bagi investor Indonesia, pergerakan rupiah dan data inflasi domestik menjadi sinyal kunci untuk mengukur sejauh mana tekanan eksternal akan menular ke pasar dalam negeri. Sektor energi hulu mungkin diuntungkan, namun sektor manufaktur, transportasi, dan properti justru tertekan oleh biaya input dan suku bunga yang tetap tinggi.
Sumber data: IDX
-
9 Jul 2026 Skor 7.7 Signal Tinggi
Dari Tambang ke Baterai: Langkah ANTM dan INCO Rajut Mimpi Nikel Indonesia
Industri nikel Indonesia memasuki fase baru dengan ambisi hilirisasi nasional yang menempatkan PT Aneka Tambang Tbk (ANTM) dan PT Vale Indonesia Tbk (INCO) sebagai ujung tombak. Dengan cadangan bijih nikel sekitar 5,3–5,9 miliar ton per 2025, Indonesia menargetkan transformasi dari pemasok bahan mentah menjadi pemain rantai penuh — mulai dari tambang, pengolahan, produksi material baterai, manufaktur sel baterai, hingga daur ulang. Tujuannya memperkuat ketahanan industri kendaraan listrik (EV) nasional dan mengurangi ketergantungan pada impor. Tiga faktor penopang utama disebutkan oleh Senior Technical Analyst Mirae Asset Sekuritas: kebijakan hilirisasi pemerintah, meningkatnya investasi smelter dan industri bahan baku baterai, serta pertumbuhan EV global. Namun, jalan menuju cita-cita itu tidak mulus. Risiko utama mencakup fluktuasi harga nikel akibat kelebihan pasokan global, perlambatan ekonomi dunia, perubahan teknologi baterai, dan ketatnya regulasi perdagangan serta lingkungan. Proyek hilirisasi juga membutuhkan investasi sangat besar, berpotensi menekan arus kas perusahaan pada tahap awal pembangunan. Analis Panin Sekuritas menambahkan bahwa peluang pengembangan produk bernilai tambah, khususnya bahan baku baterai, masih terbuka lebar, namun investor tetap perlu mencermati volatilitas harga, potensi oversupply, dan perkembangan teknologi baterai yang dapat mengubah permintaan nikel. Kondisi makro saat ini memberi tekanan tambahan. Nilai tukar rupiah berada di level 18.080 per dolar AS — melemah signifikan — sehingga meningkatkan biaya impor peralatan dan bahan baku untuk proyek smelter. Sementara harga minyak Brent di $76,50 per barel masih relatif stabil, tekanan fiskal dari defisit APBN Rp240 triliun dapat membatasi ruang insentif pemerintah untuk hilirisasi. Di sisi global, tren diversifikasi rantai pasok mineral kritis — seperti restart tambang grafit di Ontario, Kanada — dan isu lingkungan seputar tambang laut dalam (IUCN) menambah ketidakpastian regulasi dan persaingan. Yang perlu dipantau dalam 4–8 minggu ke depan: pertama, harga nikel LME — apakah oversupply global terus menekan atau ada rebound dari permintaan China. Kedua, arah kebijakan baterai global — terutama adopsi teknologi LFP (tanpa nikel) vs NMC (kaya nikel) yang bisa mengubah struktur permintaan. Ketiga, realisasi investasi smelter ANTM dan INCO: apakah sesuai jadwal atau molor karena kendala pendanaan dan perizinan. Jika tekanan harga nikel berlanjut dan teknologi baterai menjauhi nikel, thesis hilirisasi bisa kehilangan momentum, mengancam profitabilitas kedua emiten dan target ekspor nasional.
Sumber data: IDX
-
7 Jul 2026 Skor 4.3 Signal Tinggi
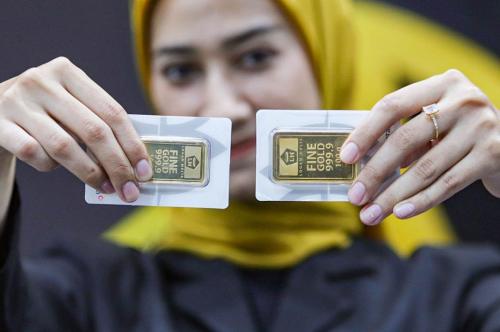
Harga Emas Antam (ANTM) Hari Ini Turun ke Rp2.655.000 per Gram
Harga emas Antam hari ini, Selasa (7/7/2026), turun Rp15.000 menjadi Rp2.655.000 per gram. Harga buyback juga turun sebesar Rp15.000 ke Rp2.414.000 per gram. Penurunan ini berlaku untuk pengambilan di Butik Emas Logam Mulia (BELM) Setiabudi One Jakarta. Sementara itu, beberapa jenis pecahan emas belum tersedia di laman resmi. PPN tidak dipungut sesuai PP No.49 Tahun 2022, dengan PPh 22 final sebesar 0,25% sesuai PMK No.48/2023. Dengan demikian, transaksi emas batangan di Antam tetap mendapat insentif pajak yang meringankan beban pembeli. Penurunan harga emas Antam hari ini terjadi di tengah pergerakan harga emas global yang juga melemah. Pada Senin (6/7), harga emas dunia turun 0,26% ke US$4.163,98 per troy ons setelah reli tiga hari beruntun yang mencatat kenaikan 4,2%. Data tenaga kerja AS yang lebih lemah dari ekspektasi (Nonfarm Payrolls Juni hanya 57.000) sempat mendorong ekspektasi suku bunga The Fed lebih rendah, namun aksi ambil untung (profit taking) menahan kenaikan lebih lanjut. Fokus pasar kini tertuju pada risalah rapat The Fed yang akan dirilis Rabu besok. Di sisi lain, investor global dan bank sentral terus mengakumulasi emas sebagai aset safe haven. Data World Gold Council menunjukkan China menambah cadangan emas 10 ton pada Mei, bulan ke-20 berturut-turut. ETF emas China bahkan menjadi yang terbesar di Negeri Panda, menggeser ETF saham — sinyal kuat risk-off di Asia Timur. Faktor-faktor ini menciptakan lingkungan yang mendukung harga emas dalam jangka menengah, meskipun volatilitas harian tetap tinggi. Bagi Indonesia, koreksi harian ini tidak mengubah tren struktural. Harga emas Antam masih berada di level historis yang tinggi, didukung oleh permintaan domestik yang terus tumbuh dan pelemahan rupiah yang membuat emas dalam denominasi rupiah semakin mahal. Penurunan ini memberikan kesempatan bagi investor yang ingin menambah posisi dengan harga lebih rendah. Di sisi lain, penurunan harga buyback dapat memicu aksi jual dari investor yang ingin merealisasikan keuntungan, karena spread antara harga jual dan buyback cukup lebar (sekitar Rp241.000 atau 9,1%). Keputusan pemerintah untuk tidak memungut PPN dan hanya mengenakan PPh 22 0,25% pada transaksi emas batangan turut memperkuat daya tarik emas sebagai instrumen investasi dibandingkan instrumen lain yang dikenai pajak lebih tinggi. Yang perlu dipantau ke depan: koreksi lanjutan harga emas global jika risalah The Fed menunjukkan sikap hawkish — support US$4.100 per troy ons menjadi level kritis. Jika tembus, koreksi lebih dalam berpotensi menekan harga Antam ke Rp2.600.000 per gram. Sebaliknya, jika nada dovish menguat, emas bisa rebound ke US$4.225–4.250, mendorong Antam kembali ke Rp2.700.000. Rupiah yang melemah ke level 17.994 per dolar AS juga menjadi variabel penting: depresiasi lebih lanjut akan meningkatkan harga emas rupiah. Investor domestik perlu mencermati data inflasi AS minggu depan dan keputusan BI terkait suku bunga — keduanya akan memengaruhi daya tarik emas sebagai lindung nilai di tengah tekanan fiskal dan moneter domestik.
Sumber data: IDX
-

6 Jul 2026 Skor 6.0
Harga Emas Antam (ANTM) Hari Ini Stagnan di Rp2.670.000 per Gram
Harga emas batangan Antam pada hari ini, Senin (6/7/2026), tercatat stagnan di Rp2.670.000 per gram, tidak berubah dari posisi akhir pekan lalu. Harga buyback atau harga yang diterima nasabah saat menjual kembali emas juga tetap di Rp2.429.000 per gram. Selisih antara harga jual dan buyback (spread) saat ini berada di Rp241.000, yang mencerminkan margin yang relatif lebar bagi Antam. Regulasi perpajakan tetap berlaku sesuai PMK Nomor 48 Tahun 2023: transaksi buyback di atas Rp10 juta dikenakan PPh Pasal 22 dengan tarif 0,25%, sementara PPN tidak dipungut sesuai PP Nomor 49 Tahun 2022. Stagnasi ini terjadi di tengah tekanan nilai tukar rupiah yang terus berlanjut – data pasar terkini menempatkan USD/IDR di level Rp17.955, yang merupakan area terlemah dalam satu tahun terakhir. Secara teori, depresiasi rupiah seharusnya mendorong harga emas dalam denominasi rupiah lebih tinggi karena emas dihargai dalam dolar di pasar global. Namun, faktor penyeimbang datang dari imbal hasil obligasi Amerika Serikat yang masih tinggi – yield US 10 tahun mencapai 4,48% dan US 2 tahun di 4,17% – yang meningkatkan biaya oportunitas memegang emas sebagai aset tidak berbunga. Selain itu, indeks dolar broad (tertimbang-dagang) berada di level 120,89, menunjukkan dolar AS masih perkasa dan menekan harga emas global. Kombinasi inilah yang membuat harga emas Antam mentok di level saat ini, meskipun rupiah melemah. Dampak stagnasi ini terasa di berbagai sisi. Bagi investor ritel yang menjadikan emas sebagai instrumen tabungan dan lindung nilai, pergerakan sideways menghilangkan momentum keuntungan jangka pendek. Mereka yang membeli di level Rp2.645.000 pada pekan lalu hanya menikmati paper gain tipis, dan spread yang lebar membuat realisasi keuntungan melalui buyback kurang menarik setelah dipotong PPh. Di sisi industri, produsen perhiasan dan usaha toko emas menghadapi biaya bahan baku yang masih tinggi tanpa ada kepastian tren harga ke depan, sehingga menghambat pengadaan stok. Sementara bagi Antam sebagai produsen, spread yang lebar dan volume penjualan yang stabil tetap menguntungkan secara margin, meskipun potensi kenaikan penjualan akibat spekulasi harga belum terwujud. Yang perlu dipantau ke depan adalah pergerakan nilai tukar rupiah – jika terus melemah mendekati Rp18.000, harga emas Antam berpotensi menembus Rp2.700.000, tetapi jika rupiah menguat karena intervensi BI atau data ekonomi positif, harga emas bisa terkoreksi. Data inflasi Indonesia untuk Juli, serta respons suku bunga The Fed pada pertemuan Juli – apakah ada sinyal pemotongan atau penahanan – akan menjadi katalis utama. Eskalasi ketegangan geopolitik, seperti konflik Ukraina-Rusia yang baru-baru ini memanas, dapat mendorong permintaan safe haven global dan mendukung harga emas. Sebaliknya, jika yield AS terus naik karena kekhawatiran inflasi yang sticky, emas bisa tertekan lebih lanjut. Sinyal kritis: jika harga emas global (COMEX) menembus level support di sekitar $2.300 per troy ons atau resistance di $2.400, maka pergerakan harga Antam akan mengikuti secara lebih jelas.
Sumber data: IDX
-
23 Jun 2026 Skor 6.7 Signal Tinggi
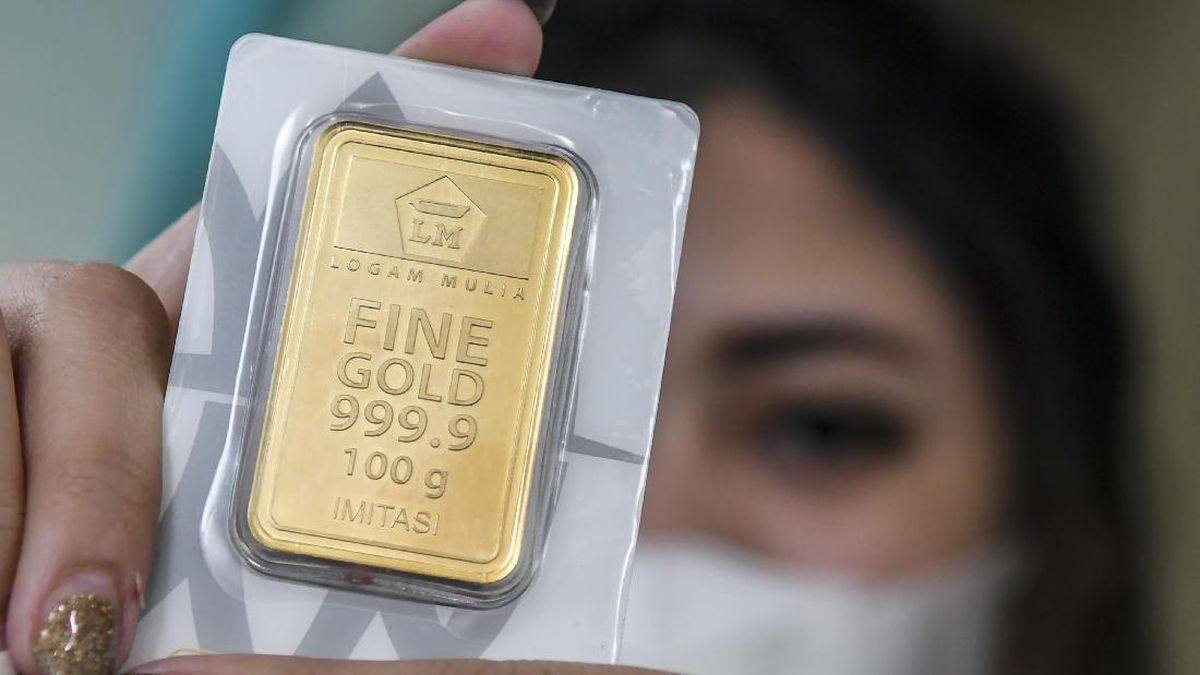
Harga Emas Antam Merangkak ke Rp2,673 Juta Hari Ini
Harga emas batangan Antam ukuran 1 gram naik Rp5.000 menjadi Rp2,673 juta per gram pada perdagangan Selasa (23/6). Harga buyback ikut naik Rp7.000 ke Rp2,408 juta, sehingga selisih antara harga jual dan beli kembali melebar menjadi Rp265.000 per gram — mencerminkan premi yang harus dibayar investor untuk likuiditas instan. Penguatan ini terjadi di tengah harga emas global yang masih bertahan di level tinggi, yaitu sekitar $4.190 per troy ounce berdasarkan data terkini, meskipun tekanan dari ekspektasi kenaikan suku bunga The Fed mulai terasa. Faktor pendorong penguatan emas saat ini bersifat dua arah. Dari sisi global, sikap hawkish Ketua Federal Reserve yang baru, Kevin Warsh, mendorong probabilitas kenaikan suku bunga AS di Desember melonjak ke 89% — kondisi yang biasanya menekan emas karena meningkatkan opportunity cost. Namun, di sisi lain, ketegangan geopolitik di Timur Tengah, terutama ancaman Iran menutup Selat Hormuz dan negosiasi damai AS-Iran yang belum pasti, tetap mendorong permintaan safe haven. Ditambah lagi, rupiah yang terus melemah — USD/IDR tercatat di level 17.858 — membuat harga emas dalam denominasi rupiah semakin mahal dan menarik bagi investor domestik yang ingin melindungi nilai asetnya. Dampak dari kenaikan harga emas ini tidak seragam. Bagi investor ritel yang membeli emas batangan sebagai tabungan, spread lebar (sekitar 9,9% dari harga jual) mengurangi daya tarik transaksi jangka pendek; keuntungan baru terasa signifikan jika harga naik lebih dari 10% sebelum dijual kembali. Sementara itu, industri perhiasan menghadapi tekanan biaya bahan baku, yang berpotensi menaikkan harga produk akhir dan menekan daya beli konsumen. Di sisi positif, emiten tambang emas seperti ANTM dan MDKA diuntungkan karena harga jual lebih tinggi, meskipun perlu dicermati apakah kenaikan biaya produksi — terutama energi dan logistik — tidak menggerus margin. Yang perlu dipantau dalam 1–2 minggu ke depan adalah perkembangan negosiasi AS-Iran; jika ada kesepakatan permanen, harga minyak bisa turun dan mengurangi tekanan safe haven, berpotensi menekan emas global. Data inflasi AS (Core PCE) pekan depan juga krusial — jika tetap sticky di atas 3%, ekspektasi hawkish Fed makin kuat dan dolar makin perkasa, yang bisa menahan kenaikan emas lebih lanjut. Di dalam negeri, pergerakan rupiah menjadi kunci: jika USD/IDR menembus level psikologis Rp18.000, harga emas Antam kemungkinan akan naik lebih tinggi lagi, memperlebar spread dan mengurangi minat beli investor baru.
Sumber data: IDX
-
22 Jun 2026 Skor 5.0 Signal Tinggi
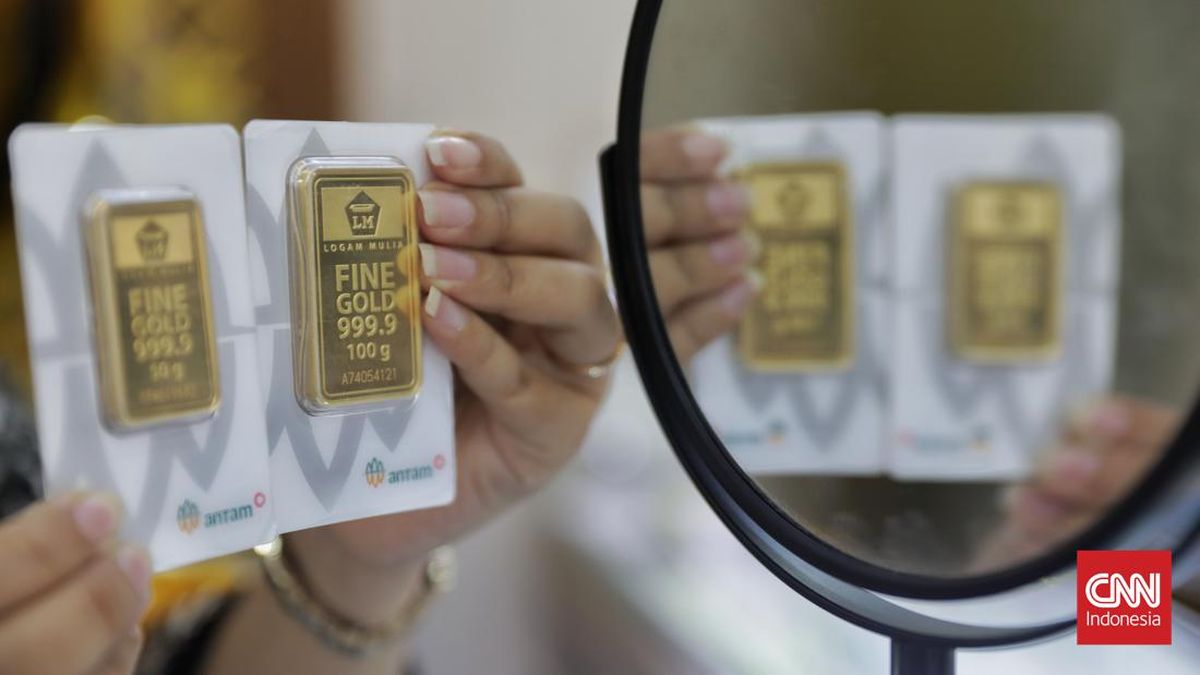
Harga Emas Antam Bertengger di Rp2,668 Juta Hari Ini
Harga emas batangan Antam ukuran 1 gram stagnan di Rp2,668 juta pada perdagangan Senin (22/6), dengan harga buyback juga tidak berubah di Rp2,401 juta per gram. Selisih antara harga jual dan buyback mencapai Rp267 ribu—setara sekitar 10% dari harga jual—yang merupakan spread cukup lebar bagi investor ritel. Sementara itu, produk emas BSI Gold 1 gram dibanderol Rp2,532 juta dengan buyback Rp2,410 juta, sedangkan harga Galeri24 dan UBS per Jumat (19/6) masing-masing Rp2,703 juta dan Rp2,717 juta per gram. Perbedaan harga antarproduk ini dipengaruhi oleh produsen, standar cetakan, dan jalur distribusi, sebagaimana disebutkan dalam artikel. Stagnasi harga emas domestik terjadi di tengah kondisi makro yang menekan: defisit APBN tercatat Rp240,1 triliun per Maret 2026 (0,93% PDB) dan rupiah berada di level tertekan terhadap dolar AS—seperti yang dilaporkan dalam artikel terkait. Faktor eksternal seperti potensi kesepakatan damai AS-Iran yang menurunkan harga minyak global dan tekanan harga daging global juga turut memengaruhi sentimen pasar secara umum. Namun, emas sebagai aset safe haven belum menunjukkan pergerakan berarti dari sisi harga domestik. Dampak langsung stagnasi harga emas ini terutama dirasakan investor ritel yang aktif bertransaksi emas fisik. Spread lebar antara harga jual dan buyback membuat biaya transaksi menjadi tinggi, sehingga emas batangan kurang ideal untuk trading jangka pendek—lebih cocok untuk investasi jangka panjang atau lindung nilai inflasi. Bagi emiten Antam (ANTM), stagnasi harga jual belum tentu menekan margin karena harga buyback ikut stagnan, namun volume penjualan bisa terpengaruh jika permintaan lesu akibat daya beli masyarakat yang tertekan oleh inflasi dan PHK di sektor industri. Di sisi lain, sektor perhiasan yang menggunakan emas sebagai bahan baku akan menghadapi biaya input yang tetap tinggi, sehingga harga jual perhiasan kemungkinan besar tidak turun. Yang tidak terlihat dari headline ini adalah potensi pergeseran preferensi investor dari emas fisik ke instrumen keuangan seperti reksa dana emas atau emas digital yang memiliki spread lebih kecil. Jika tren ini berlanjut, likuiditas pasar emas fisik bisa semakin menipis dan spread semakin melebar. Dalam 1–4 minggu ke depan, sinyal utama yang perlu dipantau adalah pergerakan harga emas global (dolar AS) yang tidak disebutkan dalam artikel namun menjadi acuan utama harga domestik, respons Bank Indonesia terhadap tekanan rupiah yang dapat mempengaruhi harga emas dalam rupiah, serta data inflasi Indonesia yang akan dirilis—kenaikan inflasi biasanya mendorong permintaan emas sebagai lindung nilai. Investor perlu mencermati apakah harga buyback akan mulai bergerak jika harga global berubah signifikan, karena selama ini Antam cenderung menyesuaikan harga acuan dengan jeda.
Sumber data: IDX
-
14 Jun 2026 Skor 7.3
Kursi Bos Tambang di Bawah MIND ID Dikuasai Eks TNI, dari ANTM, TINS hingga PTBA
Holding BUMN pertambangan MIND ID, bersama tiga anak usahanya — ANTM, PTBA, dan TINS — kini seluruhnya dipimpin oleh purnawirawan TNI. Perubahan ini dimulai sejak Maroef Sjamsoeddin, mantan Wakil Kepala BIN dan Presiden Direktur Freeport Indonesia, ditunjuk sebagai Direktur Utama MIND ID pada 2025 menggantikan Hendi Prio Santoso. Di level anak usaha, Untung Budiharto (Purn. TNI AD) memimpin ANTM, Bambang Ismawan (Purn. TNI AD, eks Kasum TNI) menjabat Direktur Utama PTBA, dan Restu Widiyantoro (Purn. TNI Infanteri) memimpin TINS. PTBA juga mengangkat Ida Bagus Putu Dunia (eks KSAU) sebagai Komisaris Utama, sementara Inalum menempatkan Mayjen TNI (Purn.) Musa Bangun sebagai Komisaris Utama dan Brigjen TNI (Purn.) Hari Soebagijo sebagai Komisaris Independen. Perombakan cepat ini bukan sekadar rotasi biasa, melainkan menandai pergeseran signifikan dalam model pengelolaan aset tambang nasional. Dari sisi teknis, latar belakang militer dan intelijen para direktur baru dapat dimaknai sebagai upaya memperkuat kontrol atas operasi di daerah rawan konflik dan mengelola hubungan dengan mitra asing, terutama mengingat pengalaman Maroef Sjamsoeddin menangani Freeport di era 2011-2015. Namun, yang tidak terlihat dari headline adalah bahwa perubahan ini bersamaan dengan memburuknya kinerja keuangan. MIND ID mencatatkan laba bersih Rp29,89 triliun pada 2025, anjlok 25,6% dibandingkan Rp40,2 triliun pada 2024. Pendapatan memang tumbuh 10% dari Rp145,21 triliun menjadi Rp159,46 triliun, tetapi margin keuntungan justru menyusut tajam — indikasi kenaikan biaya produksi, potensi overrun proyek, atau adanya tekanan eksternal dari harga komoditas global. Yang perlu diwaspadai adalah apakah fokus pada aspek keamanan dan geopolitik akan mengorbankan optimalisasi bisnis jangka pendek, atau sebaliknya — justru diperlukan untuk menyelamatkan nilai strategis tambang nasional. Dalam jangka pendek, pasar akan mencermati apakah para pemimpin baru mampu membalikkan tren laba di tengah volatilitas harga batu bara dan nikel. Jika dalam satu hingga dua kuartal ke depan tidak ada perbaikan signifikan, kekhawatiran tentang efektivitas tata kelola akan makin menguat, dan berpotensi menekan valuasi saham ANTM, PTBA, dan TINS di BEI.
Sumber data: IDX
-
12 Jun 2026 Skor 6.0
Dari Barak ke Kursi Dirut: Deret Purnawirawan TNI jadi Bos BUMN, Terbaru di PTBA
Kehadiran purnawirawan TNI di jajaran pimpinan BUMN kembali menjadi sorotan setelah PT Bukit Asam Tbk (PTBA) menunjuk Bambang Ismawan sebagai Direktur Utama dalam RUPST. Bambang, lulusan Akademi Militer 1988 dan mantan Kepala Staf Umum TNI, menggantikan Arsal Ismail. Bersamaan dengan itu, Ida Bagus Putu Dunia, eks Kepala Staf Angkatan Udara, diangkat sebagai Komisaris Utama PTBA. Langkah ini kontras dengan pernyataan Kepala Badan Pengaturan BUMN Dony Oskaria yang beberapa waktu lalu menegaskan bahwa proses seleksi direksi BUMN kini diperketat. Dony menyebut setiap kandidat wajib menjalani uji kompetensi dasar oleh empat konsultan independen dan wawancara dengan panel bersertifikat untuk memastikan perusahaan dipimpin oleh orang yang qualified. Namun, praktik penunjukan purnawirawan TNI tanpa latar belakang bisnis yang jelas di beberapa BUMN — seperti Untung Budiharto di ANTM dan Restu Widiyantoro di TINS — menimbulkan tanda tanya tentang konsistensi kebijakan tersebut. Fenomena ini bukan hanya soal rotasi jabatan, melainkan cerminan dari persoalan tata kelola yang lebih dalam: apakah seleksi direksi BUMN benar-benar merit-based atau masih dipengaruhi faktor non-profesional? Di tengah tekanan eksternal yang berat — IHSG di level 6.064, rupiah melemah ke Rp17.865 per dolar AS, dan ketegangan geopolitik di Timur Tengah yang mendorong harga minyak Brent ke USD87,59 — kepercayaan investor asing terhadap pasar Indonesia sedang diuji. Isu tata kelola BUMN menjadi faktor tambahan yang dapat memperburuk persepsi. Investor institusi global, khususnya yang memiliki mandat Environmental, Social, and Governance (ESG), cenderung melakukan penalti terhadap perusahaan dengan transparansi lemah. Jika penunjukan purnawirawan TNI terus berlanjut tanpa justifikasi kompetensi yang jelas, risiko diskon valuasi saham-saham BUMN di mata asing akan meningkat. Dampak langsung dari penunjukan ini diperkirakan terbatas pada sentimen jangka pendek terhadap saham PTBA, ANTM, TINS, dan ADHI — emiten yang kini dipimpin atau dikomisari oleh purnawirawan TNI. Namun, dampak jangka menengah bisa lebih sistemik. Pertama, kredibilitas Badan Pengaturan BUMN dipertanyakan: jika pernyataan tentang seleksi ketat tidak diikuti praktik, maka kepercayaan terhadap reformasi BUMN secara keseluruhan bisa tergerus. Kedua, talenta profesional dari luar birokrasi — yang biasanya memiliki pengalaman di sektor swasta dan internasional — mungkin enggan berkompetisi untuk posisi direksi BUMN jika melihat adanya jalur khusus bagi purnawirawan. Ketiga, mitra bisnis asing dalam proyek-proyek joint venture atau pendanaan infrastruktur dapat menuntut jaminan tata kelola yang lebih ketat sebagai syarat kerja sama. Yang perlu dipantau dalam beberapa minggu ke depan adalah respons resmi dari Badan Pengaturan BUMN terhadap kritik ini — apakah akan ada klarifikasi atau justru pembelaan. Investor juga perlu mencermati pergerakan harga saham BUMN terkait, terutama PTBA dan ANTM, apakah ada aksi jual asing yang signifikan. Sinyal lain adalah pernyataan dari asosiasi investor asing atau lembaga pemeringkat ESG mengenai persepsi tata kelola BUMN Indonesia. Jika tidak ada perubahan berarti, isu ini berpotensi menjadi katalis negatif bagi pasar saham BUMN di tengah kondisi eksternal yang sudah tidak kondusif.
Sumber data: IDX
