Analisis terkait BYAN
-

20 Agu 2026 Skor 6.3
Perusahaan Haji Isam Bantah Rumor Borong Saham Bayan Resources
PT Jhonlin Agro Raya Tbk (JARR), perusahaan milik Andi Syamsuddin Arsyad alias Haji Isam, secara resmi membantah rumor akuisisi sekitar 62,2 persen saham PT Bayan Resources Tbk (BYAN). Direktur Utama JARR Indra Irawan menegaskan perseroan tidak memiliki rencana untuk mengakuisisi saham BYAN dan belum menerima konfirmasi ataupun pemberitahuan resmi dari pemilik manfaat, Haji Isam, terkait aksi korporasi yang beredar. Bantahan ini disampaikan melalui keterbukaan informasi Bursa Efek Indonesia (BEI) pada Kamis, 19 Agustus. Ia juga menilai rumor tersebut tidak memengaruhi pergerakan harga saham JARR, meski tidak memberikan data pendukung. Senada, Corporate Secretary Bayan Resources Jenny Quantero menyatakan perusahaan tidak mengetahui adanya rencana pengambilalihan atau akuisisi saham BYAN oleh Haji Isam maupun pihak terafiliasi. Ia menegaskan tidak ada informasi material lain yang belum diungkapkan kepada publik yang dapat memengaruhi kelangsungan usaha atau harga saham perseroan. Yang menjadi perhatian pasar adalah pernyataan BYAN bahwa pemegang saham pengendali, dari waktu ke waktu, dapat mempertimbangkan berbagai peluang untuk memaksimalkan investasi mereka di perseroan. Kalimat ini memang standar, tetapi dalam konteks rumor yang sudah menyebar, ia bisa ditafsirkan sebagai pintu yang tidak sepenuhnya tertutup. Padahal, secara eksplisit BYAN menyatakan tidak mengetahui rencana transaksi pengambilalihan 62,2 persen saham oleh Haji Isam atau pihak terafiliasi. Ketegangan antara pernyataan resmi yang membantah dan ruang spekulasi yang masih terbuka inilah yang sering memicu volatilitas harga saham, terutama di tengah kondisi pasar yang sedang rapuh. Data pasar terbaru menunjukkan IHSG berada di level 6.502 dan rupiah melemah ke Rp17.740 per dolar AS, sehingga investor cenderung lebih sensitif terhadap sentimen negatif maupun positif yang belum terverifikasi. Jika rumor ini benar terjadi, dampaknya akan sangat besar bagi industri batu bara nasional. BYAN adalah salah satu produsen batu bara terbesar dengan basis cadangan yang luas, sementara Haji Isam dikenal sebagai pengusaha yang memiliki jaringan kuat di sektor sumber daya alam, khususnya di Kalimantan. Akuisisi mayoritas saham oleh pihak di luar grup Low Tuck Kwong akan mengubah struktur kepemilikan dan berpotensi memengaruhi arah strategis perusahaan, termasuk kebijakan produksi, ekspor, dan hubungan dengan pembeli global. Namun, karena kedua pihak telah membantah, secara fundamental tidak ada perubahan. Dampak nyata yang bisa diamati adalah sentimen pasar jangka pendek: spekulasi dapat mendorong harga saham BYAN dan JARR berfluktuasi tanpa didukung kinerja atau transaksi riil. Bagi investor ritel, ini menjadi pengingat untuk membedakan rumor dengan informasi material yang telah terverifikasi melalui keterbukaan informasi BEI. Ke depan, hal yang perlu dipantau adalah adanya keterbukaan informasi lanjutan dari BEI atau pernyataan resmi dari Haji Isam selaku pemilik manfaat JARR. Jika tidak ada konfirmasi positif dalam beberapa pekan, rumor ini kemungkinan akan mereda dengan sendirinya. Sebaliknya, jika ada sinyal dari pemegang saham pengendali BYAN yang mengindikasikan pembicaraan dengan pihak lain, spekulasi bisa kembali menguat. Investor juga perlu mencermati pergerakan harga saham BYAN dan JARR secara terpisah, karena dalam situasi seperti ini, korelasi pergerakan keduanya bisa menjadi indikasi apakah pasar mempercayai bantahan tersebut atau masih menghargai kemungkinan transaksi. Selama belum ada fakta baru, langkah paling prudent adalah mengacu pada pernyataan resmi kedua perusahaan sebagai sumber utama informasi.
Sumber data: IDX
-

22 Jun 2026 Skor 6.7
EMMI Bidik Dana IPO Rp 269 Miliar, MDKA Siapkan Private Placement dan BIRD Tebar Dividen
Tiga emiten mengumumkan aksi korporasi signifikan di tengah tekanan pasar yang masih berlanjut. PT Esa Medika Mandiri Tbk (EMMI) memasuki masa book building pada 22–24 Juni 2026 dengan target dana IPO Rp269,27 miliar melalui penawaran 522,85 juta saham baru pada kisaran Rp446–Rp515 per saham. Perseroan yang bergerak di distribusi alat kesehatan dan laboratorium ini akan melantai di BEI pada 8 Juli 2026. Dana hasil IPO akan digunakan Rp50 miliar untuk melunasi pinjaman di Bank Ina Perdana, 11,8% untuk pembangunan pabrik benang bedah di Cikupa melalui joint venture global, dan 68,7% untuk modal kerja proyek serta persediaan. Manajemen juga berkomitmen membagikan dividen tunai maksimal 30% dari laba bersih mulai tahun buku 2027, meskipun keputusan final tetap tergantung RUPS. PT Merdeka Copper Gold Tbk (MDKA) berencana melakukan PMTHMETD IV dengan menerbitkan maksimal 2,44 miliar saham baru atau 10% dari modal ditempatkan. Harga pelaksanaan minimal 90% dari rata-rata harga penutupan 25 hari bursa. Dana hasil private placement akan dialokasikan 30% untuk modal kerja perusahaan dan entitas anak, serta 70% untuk mendukung ekspansi usaha. Langkah ini diambil di tengah harga emas global yang masih elevated dan kebutuhan pendanaan untuk proyek-proyek pertambangan perseroan. Di sisi pasar, IHSG ditutup menguat tipis 0,08% ke 6.177,14 pada Jumat (19/6), ditopang oleh MORA, BBCA, dan BYAN. Namun aksi jual investor asing masih deras dengan nilai jual bersih Rp3,14 triliun di pasar reguler dan Rp3,19 triliun di seluruh pasar. Lima sektor menguat dengan infrastruktur memimpin (+1,61%), sedangkan properti menjadi sektor dengan pelemahan terdalam (-1,86%). Saham TLKM, BMRI, dan AMMN menjadi pemberat utama. Yang perlu dipantau dalam 1–2 minggu ke depan: respons investor pada book building EMMI — jika permintaan tinggi, harga IPO bisa ditetapkan di atas midpoint. Setelah listing pada 8 Juli, pergerakan perdagangan awal akan menjadi indikator minat investor terhadap sektor kesehatan yang defensif. Untuk MDKA, eksekusi private placement dan penggunaannya untuk ekspusi perlu dicermati karena berpotensi dilusi bagi pemegang saham eksisting. Risiko utama tetap pada tekanan outflow asing yang bisa memperpanjang koreksi IHSG dan memperberat kondisi likuiditas pasar.
Sumber data: IDX
-

25 Mei 2026 Skor 7.0
INTP Bagi Dividen Rp 468/Saham, Saham MDKA Jadi Pendorong Kenaikan IHSG
Indeks Harga Saham Gabungan (IHSG) ditutup menguat 1,10% ke 6.162,04 pada perdagangan Jumat (22/5). Pendorong utama adalah lonjakan saham komoditas tambang: Merdeka Copper Gold (MDKA) melesat 24,77%, Emas Antam Indonesia (EMAS) naik 19,67%, dan Bumi Resources Minerals (BRMS) menguat 11,50%. Di sisi lain, saham berkapitalisasi besar justru menjadi penekan indeks: Telkom Indonesia (TLKM) turun 2,67%, Astra International (ASII) terkoreksi 3,57%, dan Bayan Resources (BYAN) melemah 4,53%. Investor asing mencatatkan jual bersih Rp1,07 triliun di pasar reguler dan Rp309,45 miliar di seluruh pasar, menandakan tekanan jual masih dominan meski IHSG menguat. Dari sisi sektoral, sektor basic industry memimpin penguatan sebesar 6,85%, sedangkan sektor keuangan menjadi satu-satunya sektor yang melemah, terkoreksi 0,28%.
Sumber data: IDX
-
12 Mei 2026 Skor 8.3
IHSG Anjlok Lagi 1,43% Tertekan Kinerja Emiten Teknologi Ini
Indeks Harga Saham Gabungan (IHSG) ditutup anjlok 1,43% ke level 6.807,13 pada perdagangan hari ini, menjadikannya salah satu bursa terburuk di Asia-Pasifik — hanya KOSPI Korea Selatan yang mencatat pelemahan lebih dalam dengan koreksi di atas 3%. Sebanyak 456 saham melemah, 192 menguat, dan 166 stagnan, dengan total nilai transaksi mencapai Rp7,50 triliun yang melibatkan 18,90 miliar saham dalam 1,49 juta kali transaksi. Sektor teknologi menjadi pemberat utama dengan koreksi 5,07%, disusul sektor utilitas -2,59% dan kesehatan -2,09%. Saham PT Mora Telematika Indonesia Tbk (MORA) menjadi kontributor penekan indeks terbesar, mencapai 24,2 poin, setelah sebelumnya sempat melonjak 15% lebih sebelum akhirnya jatuh menyentuh batas auto reject bawah (ARB) 15% ke level 7.650. Saham lain yang ikut menekan adalah DCI Indonesia (DCII) sebesar 9,81 poin, Bayan Resources (BYAN) 8,74 poin, dan Bank Central Asia (BBCA) 7,03 poin. Aksi jual ini tidak lepas dari sentimen negatif yang membayangi pasar, terutama pengumuman review MSCI yang dijadwalkan hari ini. Pelaku pasar khawatir Indonesia kembali mengalami penurunan bobot dalam indeks global MSCI, yang berpotensi memicu arus keluar dana asing (capital outflow). Kekhawatiran ini diperkuat oleh pernyataan Otoritas Jasa Keuangan (OJK) dan Bursa Efek Indonesia (BEI) yang mengakui adanya potensi short term pain meskipun reformasi pasar modal diyakini akan memberikan long term gain. Ketua Dewan Komisioner OJK, Friderica Widyasari Dewi, menegaskan bahwa penyesuaian jangka pendek adalah risiko yang harus dihadapi demi memperkuat integritas pasar. Sementara itu, Direktur BEI Jeffrey menyatakan jika tidak ada saham baru yang masuk dalam MSCI, bobot Indonesia bisa turun dalam jangka pendek. Di sisi lain, faktor global juga masih membebani — penguatan dolar AS dan ketidakpastian geopolitik terus menekan pasar emerging market, termasuk Indonesia. Rupiah tercatat melemah ke level rekor terendah Rp17.500 per dolar AS, memperkuat sentimen risk-off. Dampak langsung dari penurunan IHSG ini dirasakan oleh investor ritel dan institusi yang memegang saham-saham berkapitalisasi besar. Emiten teknologi seperti MORA, DCII, dan emiten lain di sektor yang sama menghadapi tekanan valuasi signifikan, terutama jika sentimen negatif berlanjut. Sektor perbankan, yang diwakili BBCA, juga ikut tertekan — padahal sektor ini sering menjadi tumpuan saat pasar lesu. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah hasil resmi review MSCI yang akan diumumkan, respons IHSG terhadap pengumuman tersebut, serta pernyataan lebih lanjut dari OJK dan BEI mengenai langkah reformasi. Jika bobot Indonesia benar-benar turun, arus keluar asing dapat semakin deras dan menekan likuiditas saham blue-chip lebih dalam. Sebaliknya, jika ada saham baru yang masuk atau reformasi direspons positif, tekanan jual bisa mereda.
Sumber data: IDX
-

6 Mei 2026 Skor 7.0
PGEO Kejar Kapasitas 1,8 GW, Laba PANI Melejit 4 Kali Lipat
IHSG ditutup menguat 1,22% ke 7.057,11 pada perdagangan Selasa (5/5), didorong lonjakan saham BRPT (24,66%), TPIA (19,70%), dan BBRI (3,62%). Namun, investor asing mencatat jual bersih Rp317,94 miliar di pasar reguler dan Rp518,39 miliar secara keseluruhan, menunjukkan tekanan arus modal yang masih berlanjut. Data pertumbuhan ekonomi kuartal I-2026 yang mencapai 5,61% YoY — tertinggi sejak kuartal III-2022 dan di atas ekspektasi pasar 5,40% — menjadi katalis utama sentimen positif. Di sisi korporasi, PGEO menargetkan kapasitas 1,8 GW pada 2033 (naik 2,5 kali lipat dari 727 MW di 2026) dengan investasi proyek Hululais US$449 juta, sementara PANI mencatat laba bersih Rp662,64 miliar, tumbuh 409,76% YoY, didorong marketing sales yang melonjak 112% menjadi Rp987 miliar. Kontras antara penguatan IHSG dan outflow asing menunjukkan bahwa kenaikan ini lebih didorong oleh sektor spesifik dan data makro positif, bukan oleh kepercayaan investor asing secara luas.
Sumber data: IDX
-
4 Mei 2026 Skor 5.0 Signal Tinggi
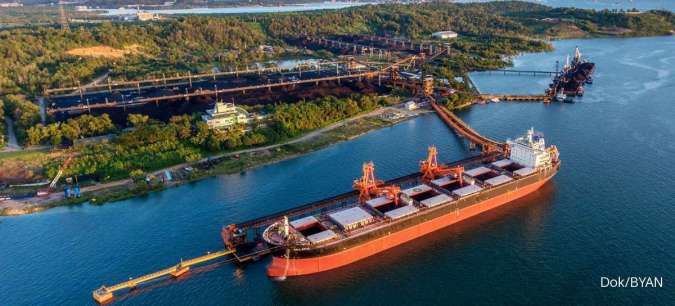
Laba Bersih Bayan Resources (BYAN) Terkoreksi 12,45% pada Kuartal I-2026
PT Bayan Resources Tbk (BYAN) membukukan laba bersih US$ 190,78 juta pada kuartal I-2026, turun 12,45% year-on-year dari US$ 217,91 juta. Pendapatan juga terkoreksi 7,70% menjadi US$ 821,65 juta, terutama karena segmen batu bara yang turun 5,13% menjadi US$ 1,11 miliar. Meskipun beban pokok berhasil ditekan 3,53%, laba bruto tetap menyusut 15,29% menjadi US$ 267,06 juta. Kinerja ini terjadi di tengah harga batu bara yang masih dalam tren normalisasi pasca-boom 2022, dan sejalan dengan tekanan yang juga dialami emiten batu bara lain seperti ADRO dan PTBA. Data pasar keuangan menunjukkan IHSG berada di level terendah dalam setahun (6.969, persentil 8%), sementara rupiah tertekan di Rp17.366 (persentil 100%), menambah sentimen negatif bagi saham-saham komoditas.
Sumber data: IDX
