Analisis terkait BBNI
-
26 Agu 2026 Skor 6.7
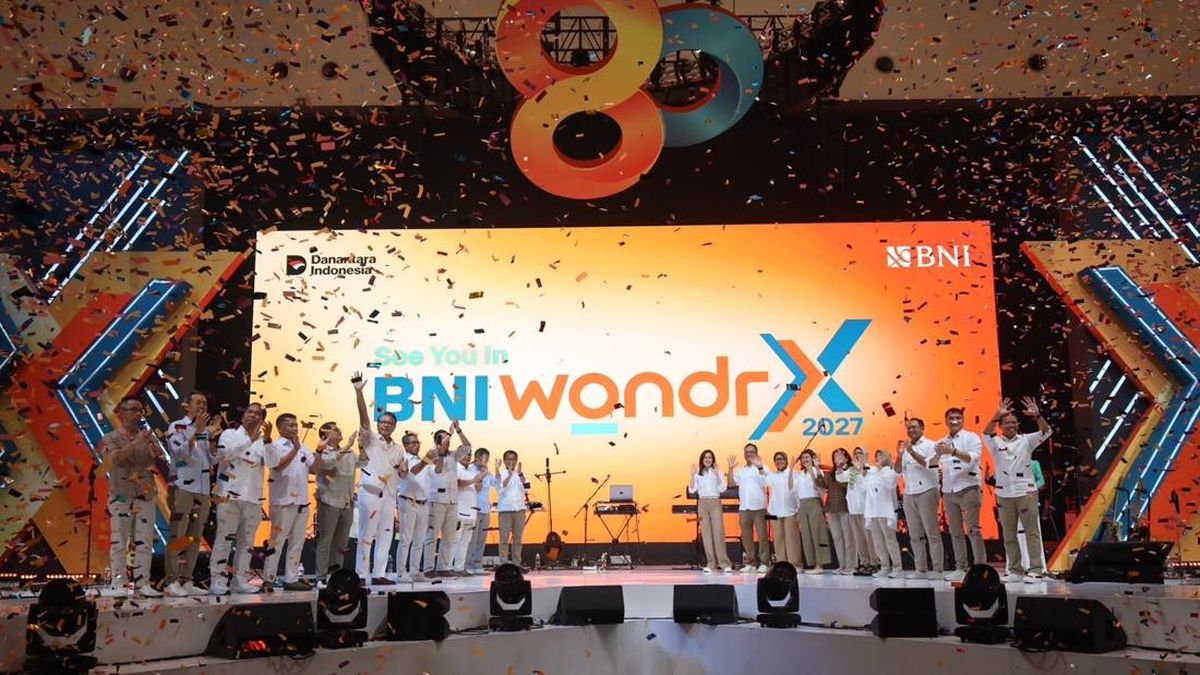
BNI wondrX 2026 Dikunjungi 100 Ribu Orang, Transaksi Capai Rp2,73 T
BNI menutup gelaran BNI wondrX 2026 di ICE BSD, Tangerang, pada 23 Agustus lalu dengan catatan lebih dari 100 ribu pengunjung, mencapai 127,9% dari target dan tumbuh 30% dibandingkan tahun sebelumnya. Nilai transaksi selama tiga hari mencapai Rp2,73 triliun, tumbuh 21% secara tahunan dan melebihi target sebesar 106,1%. Acara yang berlangsung 21–23 Agustus itu melibatkan hampir 400 tenant dan mitra dari BNI Group, otomotif, properti, retail, hingga pelaku UMKM, dengan tema 'One Ecosystem, Continuous Motion'. Angka ini bukan sekadar prestasi acara tahunan, melainkan indikator awal bagaimana BNI mendorong model bank ekosistem yang mengintegrasikan layanan keuangan dengan kebutuhan konsumen harian.
Sumber data: IDX
-
21 Agu 2026 Skor 6.0
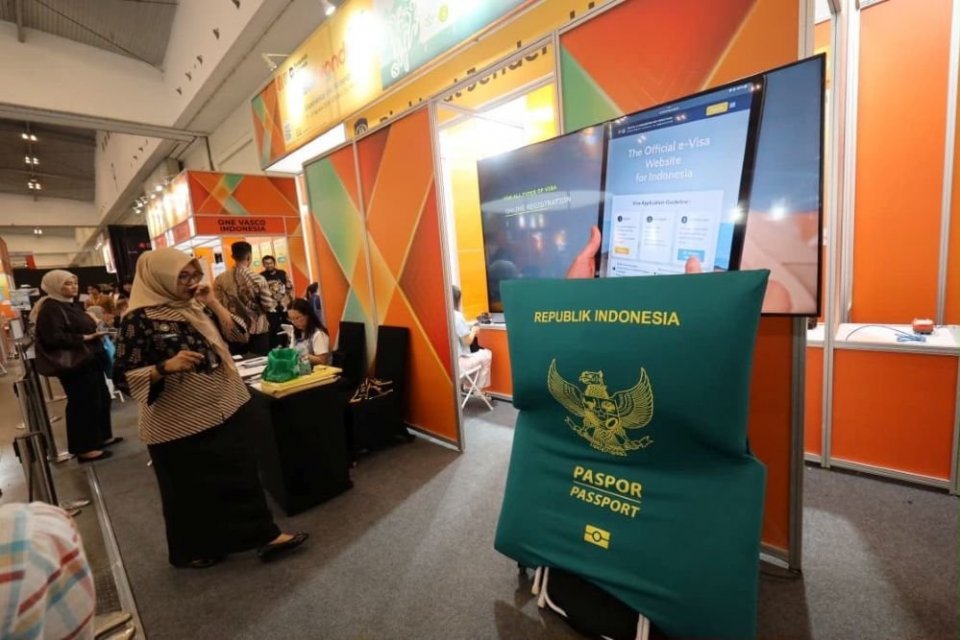
Dari Tiket hingga Visa, Semua Ada di Zona Travel BNI wondrX 2026
BNI menghadirkan zona Travel dalam gelaran BNI wondrX 2026 di ICE BSD City pada 21–23 Agustus, menyatukan layanan tiket pesawat, akomodasi, paket perjalanan, paspor, hingga pengajuan visa dalam satu tempat. Promo yang ditawarkan mencakup flash sale tiket Jakarta–Denpasar pulang-pergi mulai Rp1,58 juta dan Jakarta–Kuala Lumpur mulai Rp1,8 juta, cashback transaksi hingga Rp8 juta, cicilan 0% hingga 12 bulan, serta diskon hingga 30% untuk tiket KAI. Corporate Secretary BNI Okki Rushartomo menegaskan inisiatif ini dirancang untuk mempermudah masyarakat mempersiapkan perjalanan secara praktis dan terintegrasi. Di balik kemasan pameran, ini adalah langkah strategis BNI memperkuat model bank ekosistem. Melalui kerja sama dengan Ditjen Imigrasi untuk layanan paspor dan aplikasi M-Paspor, serta layanan visa One Vasco untuk Jepang, Australia, dan Selandia Baru, BNI memposisikan diri sebagai pintu masuk utama nasabah dalam merencanakan perjalanan. Program bundling tabungan dengan cashback biaya e-paspor hingga Rp950.000 melalui wondr Multicurrency atau Life Goals jelas dirancang untuk mendorong pembukaan rekening baru dan pengumpulan dana murah — instrumen kunci profitabilitas bank di tengah persaingan biaya dana. Dampaknya meluas ke industri perjalanan. Maskapai, hotel, agen travel, penyedia e-SIM, dan asosiasi jasa terkait yang menjadi tenant zona ini mendapat akses langsung ke nasabah BNI segmen menengah-atas. Di tengah kurs rupiah yang berada di sekitar Rp17.700 per dolar AS, penawaran cicilan tanpa bunga menjadi peredam tekanan biaya perjalanan — memungkinkan masyarakat tetap bepergian tanpa membayar penuh di muka. Ini relevan dengan tren pemulihan pariwisata dan pertumbuhan layanan umroh yang tengah berdigitalisasi, sebagaimana terlihat dari maraknya platform B2B travel haji. Yang perlu dipantau ke depan: realisasi transaksi dan jumlah pengunjung selama BNI wondrX 2026, karena menjadi indikator minat beli masyarakat terhadap layanan travel di tengah pelemahan rupiah. Dampak nyata baru terlihat pada laporan keuangan Q3 2026 — apakah fee-based income dan dana murah BNI tumbuh signifikan. Respons kompetitor seperti BCA, Mandiri, dan BRI juga krusial; jika model ekosistem travel ini terbukti efektif, persaingan perbankan akan bergeser dari suku bunga ke pengalaman layanan terintegrasi.
Sumber data: IDX
-

17 Agu 2026 Skor 8.0 Signal Tinggi
BI Hadirkan Kartu Kredit Indonesia, Bank Mandiri (BMRI) hingga BSI (BRIS) Siap Dukung
Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) resmi meluncurkan Kartu Kredit Indonesia (KKI) pada 17 Agustus 2026. Delapan bank besar — Bank Mandiri, BNI, BRI, BCA, CIMB Niaga, Bank Permata, Bank Mega, dan Bank Syariah Indonesia — telah siap menerbitkan KKI, dengan skema pembiayaan syariah untuk BSI. Produk ini dirancang sebagai instrumen pembayaran dengan pemrosesan domestik dan fitur penundaan pembayaran yang terintegrasi langsung dengan QRIS, baik melalui pindaian maupun Tap. Peluncuran ini menjadi sinyal kuat bahwa BI serius membangun ekosistem pembayaran yang lebih mandiri dan efisien, sekaligus hadiah kemerdekaan untuk masyarakat dan pelaku usaha. Mekanisme kerja KKI menarik dicermati. Berbeda dari kartu kredit konvensional yang mengandalkan jaringan global seperti Visa atau Mastercard, KKI menggunakan skema pemrosesan domestik. Artinya, seluruh transaksi diproses di dalam negeri tanpa melalui perantara internasional. Fitur deferred payment memberi fleksibilitas bagi pengguna untuk menunda pembayaran, mirip fungsi kartu kredit, namun sumber dananya diintegrasikan dengan QRIS. Kombinasi ini menjadikan KKI jembatan antara dua ekosistem yang selama ini tumbuh terpisah: kartu kredit tradisional dan pembayaran digital berbasis QR. Bagi BI, langkah ini bukan sekadar inovasi produk, melainkan upaya memperkuat ketahanan sistem pembayaran nasional dari gejolak eksternal dan mengurangi ketergantungan pada jaringan asing. Dampaknya terasa luas. Bagi perbankan, kehadiran KKI membuka peluang pendapatan berbasis biaya baru, namun juga menuntut investasi infrastruktur teknologi. BI menegaskan prinsip keseimbangan: manfaat bagi masyarakat, ruang tumbuh bagi merchant, dan peluang baru bagi penyelenggara jasa sistem pembayaran — tanpa mengorbankan keberlanjutan industri. Bagi merchant, biaya transaksi yang berpotensi lebih rendah dari skema global dapat memperbaiki margin. Bagi konsumen, KKI menawarkan alternatif pembayaran yang lebih terintegrasi dengan QRIS yang sudah populer. Namun, tantangan besar menanti: membangun kepercayaan pengguna, memastikan keamanan data, dan bersaing dengan jaringan kartu yang sudah mapan selama puluhan tahun. Yang perlu dipantau dalam 1–4 minggu ke depan adalah kecepatan adopsi KKI oleh masyarakat dan merchant. Indikator utamanya: volume transaksi QRIS yang beralih ke KKI, respons jaringan global terhadap kompetitor baru ini, serta kesiapan infrastruktur perbankan dalam menangani lonjakan transaksi. Perhatikan juga kebijakan lanjutan BI — apakah akan ada insentif bagi bank yang aktif mempromosikan KKI, atau aturan yang mewajibkan penggunaan KKI untuk transaksi tertentu. Bagi pelaku bisnis, peluncuran ini adalah pengingat bahwa ekosistem pembayaran Indonesia sedang bertransformasi, dan mereka yang menyesuaikan diri lebih awal akan menikmati efisiensi biaya dan jangkauan pasar yang lebih luas.
Sumber data: IDX
-

13 Agu 2026 Skor 5.7
BNI Perkuat Pengembangan SDM Melalui Sertifikasi dan Standar Internasional
BNI memperoleh tiga pengakuan penting di bidang pengembangan sumber daya manusia: Lisensi Lembaga Sertifikasi Profesi (LSP) BNI dari Badan Nasional Sertifikasi Profesi (BNSP), Sertifikat ISO 21001:2018, dan Letter of Compliance ISO 30422:2022 untuk BNI Corporate University. Seremoni penyerahan berlangsung di Grha BNI, Jakarta, pada Kamis, 6 Agustus 2026. Lisensi LSP sendiri telah terbit pada 19 Juni 2026, sementara ISO 21001 terbit 15 Mei 2026 dan ISO 30422 pada 4 Agustus 2026. Tiga capaian ini menegaskan komitmen BNI dalam membangun tata kelola pembelajaran yang sistematis dan kompetensi pegawai yang terukur. Pada tahap awal, LSP BNI menyediakan tujuh skema sertifikasi yang mencakup bidang strategis, dari general banking hingga audit internal. Rencana berikutnya, cakupan akan diperluas ke bidang digital banking, artificial intelligence, manajemen risiko, dan teknologi informasi. Arah ini sejalan dengan transformasi badan usaha milik negara di bawah koordinasi Badan Pengelola Investasi Daya Anagata Nusantara (BPI) Danantara, yang menempatkan people development, corporate culture, inovasi, dan penciptaan nilai sebagai pilar utama.
Sumber data: IDX
-

25 Jul 2026 Skor 5.3
Hari Mangrove Sedunia Jadi Momentum BNI Perkuat Komitmen Pelestarian Lingkungan dan Ekonomi Pesisir
BNI menegaskan komitmen terhadap pelestarian mangrove melalui program TJSL BNI Berbagi, dengan menanam 258.000 bibit mangrove selama delapan tahun terakhir di lima kawasan pesisir strategis: Mempawah, Kebumen, Kepulauan Seribu, Banyuwangi, dan Pamekasan. Corporate Secretary BNI, Okki Rushartomo, menyatakan bahwa rehabilitasi mangrove merupakan bagian dari strategi Nature-based Solutions (NbS) yang selaras dengan transformasi BUMN di bawah Danantara Indonesia. Inisiatif ini tidak hanya bertujuan memulihkan ekosistem, tetapi juga menciptakan sumber penghidupan baru bagi masyarakat melalui kelompok tani, ekowisata, dan produk olahan mangrove. Yang tidak terlihat dari pengumuman ini adalah dimensi strategis di balik kegiatan CSR. Dalam konteks persaingan perbankan, BNI secara perlahan membangun aset karbon alami yang suatu saat dapat dimonetisasi melalui perdagangan karbon atau menjadi jaminan green financing. Dengan tekanan terhadap rupiah yang masih tinggi (USD/IDR 17.935) dan IHSG yang lesu di 6.196, bank-bank BUMN mulai menunjukkan diferensiasi melalui praktik ESG yang terukur. Langkah ini juga memperkuat posisi BNI di mata investor internasional yang semakin mementingkan kinerja lingkungan. Dampak langsung dari program ini tidak terlihat dalam laba kuartalan, namun dalam jangka panjang berpotensi menekan biaya pendanaan. Bank dengan ESG rating tinggi cenderung memperoleh bunga lebih rendah saat menerbitkan obligasi hijau atau memperoleh pinjaman sindikasi berbasis keberlanjutan. Selain itu, pemberdayaan ekonomi pesisir dapat mengurangi risiko kredit di wilayah-wilayah tersebut, karena masyarakat memiliki sumber penghasilan alternatif di luar perikanan yang rentan terhadap cuaca ekstrem. Yang perlu dipantau dalam 1-2 bulan ke depan adalah apakah BNI akan mengumumkan kemitraan formal dengan BPDLH (Badan Pengelola Dana Lingkungan Hidup) atau skema karbon sukarela untuk memonetisasi mangrove yang telah ditanam. Sinyal penting lainnya adalah respon pasar terhadap laporan ESG tahunan BNI yang akan datang, terutama jika ada peningkatan skor dari lembaga pemeringkat internasional. Risiko yang perlu dicermati adalah jika program ini tidak terintegrasi dengan target net zero nasional, sehingga manfaat reputasinya hanya bersifat sementara.
Sumber data: IDX
-

23 Jul 2026 Skor 6.3
BMRI dan BBNI Alihkan Anak Usaha, Konsolidasi Manajer Investasi BUMN Makin Dekat
Bank Mandiri (BMRI) dan Bank Negara Indonesia (BBNI) resmi mengalihkan kepemilikan anak usaha manajer investasi mereka ke PT Danantara Asset Management (DAM) pada 22 Juli 2026. BMRI menjual seluruh saham PT Mandiri Manajemen Investasi (MMI) yang sebelumnya dimiliki Mandiri Sekuritas dan Koperasi Simpan Pinjam Pegawai Bank Mandiri. BBNI, melalui BNI Sekuritas, mengalihkan 39,96 juta saham PT BNI Asset Management (BNI AM) ke DAM. Dengan transaksi ini, MMI dan BNI AM tidak lagi dikonsolidasikan dalam laporan keuangan masing-masing grup bank. Manajemen kedua bank memastikan tidak ada dampak material terhadap operasional, keuangan, maupun kelangsungan usaha. Konsolidasi ini merupakan bagian dari rencana pembentukan holding perusahaan manajer investasi BUMN di bawah Danareksa, yang ditargetkan selesai pada Juni 2026 oleh Kepala Badan Pengelola BUMN Dony Oskaria, namun hingga akhir Juli proses masih berlangsung. Empat perusahaan yang akan dilebur meliputi MMI, BNI AM, BRI Manajemen Investasi milik Bank Rakyat Indonesia (BBRI), dan PNM Investment Management yang terafiliasi dengan Permodalan Nasional Madani (PNM). Langkah ini merupakan kelanjutan transformasi Danareksa setelah seluruh anak usahanya dipindahkan ke Danantara. Bagi perbankan, pelepasan unit manajer investasi menghilangkan potensi konflik kepentingan antara fungsi penyaluran kredit dan pengelolaan aset, namun juga mengurangi diversifikasi sumber pendapatan non-bunga. Di sisi lain, konsolidasi di bawah satu holding diperkirakan dapat meningkatkan sinergi dan daya tawar terhadap produk reksa dana, memperluas basis investor ritel dan institusi, serta meningkatkan efisiensi biaya operasional. Meskipun demikian, hingga transaksi selesai secara penuh, masih ada ketidakpastian mengenai dampak terhadap pangsa pasar masing-masing MI dan potensi penggabungan produk investasi. Yang perlu dipantau dalam waktu dekat adalah penyelesaian pengalihan BRI Manajemen Investasi dan PNM Investment Management ke DAM, serta pernyataan resmi Danareksa mengenai struktur holding dan strategi pengelolaan aset gabungan. Risiko utama yang perlu dicermati adalah kemungkinan tumpang tindih portofolio investasi antarentitas yang bisa memicu tekanan jual di beberapa aset, serta respons regulator OJK terhadap perubahan struktur kepemilikan MI yang dapat mempengaruhi persyaratan permodalan dan kepatuhan.
Sumber data: IDX
-

22 Jul 2026 Skor 4.3
BNI Dorong Ekonomi Kreatif Lewat Dukungan di Festival Seni MSI 2026
PT Bank Negara Indonesia (Persero) Tbk atau BNI memberikan dukungan penuh terhadap penyelenggaraan Festival Seni & Bazaar Mitra Seni Indonesia (MSI) 2026 yang berlangsung pada 21-23 Juli 2026 di Graha Jalapuspita, Jakarta Selatan. Festival bertema "Harmoni Budaya Indonesia" dengan subtema "Rampak Melayu" ini menghadirkan wastra Nusantara, batik, kebaya, kerajinan tangan, hingga kuliner. Melalui bazar yang digelar, pelaku UMKM mendapat kesempatan memperkenalkan produk secara langsung kepada masyarakat serta menjajaki peluang kerja sama. Corporate Secretary BNI, Okki Rushartomo, menyatakan bahwa festival ini menjadi ruang kolaborasi bagi pelaku seni, komunitas, dan UMKM untuk memperkenalkan karya sekaligus memperluas akses pasar. Penyelenggara memproyeksikan festival dapat menjangkau lebih dari 50 ribu orang melalui berbagai kanal promosi, dengan kunjungan langsung sekitar 1.000 hingga 1.500 orang selama tiga hari pelaksanaan. Dukungan BNI terhadap festival ini merupakan bagian dari komitmen perusahaan dalam memperluas dampak sosial dan ekonomi melalui kolaborasi dengan komunitas serta pelaku usaha. Langkah ini sejalan dengan semangat Swadharma Bhakti Nagara yang diusung BNI dalam perjalanan delapan dekade mengabdi kepada Indonesia. Di luar aspek seremoni, keputusan BNI mendukung festival ini memiliki dimensi strategis yang tidak langsung terlihat. Sebagai bank BUMN dengan fokus pada segmen korporasi dan UMKM, BNI secara konsisten berupaya memperkuat ekosistem UMKM sebagai salah satu pilar pertumbuhan kredit. Ekonomi kreatif di Indonesia telah menjadi sektor yang semakin diperhatikan pemerintah dan dunia usaha, karena kontribusinya terhadap PDB serta penyerapan tenaga kerja. Dengan hadir langsung di tengah komunitas seni dan pengrajin, BNI dapat membangun hubungan yang lebih personal dengan calon nasabah UMKM yang selama ini mungkin belum tersentuh layanan perbankan formal. Festival ini juga menjadi ajang untuk memperkenalkan produk-produk keuangan BNI yang relevan dengan kebutuhan UMKM, seperti kredit usaha rakyat (KUR), pembiayaan modal kerja, atau layanan transaksi digital. Dengan demikian, dukungan sponsorship tidak hanya bersifat filantropis, tetapi juga sebagai strategi akuisisi nasabah dan penguatan brand di segmen ekonomi kreatif. Dampak dari kegiatan ini dapat dirasakan oleh beberapa pihak. Pertama, bagi UMKM yang berpartisipasi dalam bazaar, festival ini memberikan exposure langsung ke konsumen potensial dan kesempatan untuk menjalin kemitraan dengan sesama pelaku usaha, komunitas, atau bahkan dengan BNI sendiri. Kedua, bagi BNI, partisipasi dalam festival memperkuat citra sebagai bank yang peduli terhadap pelestarian budaya dan pemberdayaan ekonomi rakyat, yang secara tidak langsung dapat meningkatkan loyalitas nasabah dan kepercayaan publik. Ketiga, bagi ekosistem ekonomi kreatif secara lebih luas, event kolaboratif seperti ini menjadi model yang bisa direplikasi oleh daerah lain untuk mendorong pertumbuhan sektor kreatif di luar Pulau Jawa. Namun, perlu dicatat bahwa dampak ekonomi yang signifikan baru akan terlihat jika kegiatan ini berlanjut secara periodik dan diikuti dengan program pendampingan atau akses pembiayaan yang konkret dari BNI. Tanpa tindak lanjut yang terstruktur, festival berisiko hanya menjadi kegiatan seremonial yang manfaatnya bersifat insidental. Yang perlu dipantau ke depan adalah langkah BNI pasca-festival. Apakah akan ada program khusus seperti pembukaan jalur kredit dengan bunga ringan bagi pelaku UMKM kreatif yang telah mengikuti bazaar, atau pembentukan komunitas binaan yang difasilitasi BNI? Selain itu, respons dari pelaku UMKM dan seniman terhadap kemudahan akses perbankan yang ditawarkan BNI selama festival akan menjadi indikator awal keberhasilan strategi ini. Jika BNI mampu mengonversi partisipasi festival menjadi hubungan perbankan jangka panjang, maka model kolaborasi seperti ini dapat menjadi blueprint bagi bank lain dalam menggarap segmen ekonomi kreatif. Sebaliknya, jika tidak ada tindak lanjut, efektivitas dukungan ini hanya akan diukur dari jumlah pengunjung bazaar dan publikasi media, bukan dari dampak ekonomi riil. Investor dan pelaku bisnis di sektor kreatif perlu mencermati komitmen berkelanjutan BNI terhadap sektor ini, karena dapat membuka peluang kemitraan strategis dan akses permodalan yang lebih luas di masa mendatang.
Sumber data: IDX
-
20 Jul 2026 Skor 6.0
IHSG Diprediksi Lanjut Naik Hari Ini
IHSG ditutup menguat 0,91% ke level 6.231 pada perdagangan Senin (20/7) dengan volume transaksi Rp17,15 triliun. Analis dari MNC Sekuritas dan Binaartha Sekuritas memproyeksikan indeks berpeluang melanjutkan penguatan secara terbatas pada hari ini, Selasa (21/7), dengan rentang support 6.111–5.739 dan resistance 6.286–6.835. Namun, kedua analis sepakat bahwa risiko koreksi tetap signifikan jika indeks gagal menembus area resistance kritis di 6.264. Herditya Wicaksana dari MNC Sekuritas menyebut penguatan terbatas hingga menguji 6.264, dan jika gagal, IHSG rawan terkoreksi ke kisaran 5.747–5.935. Sementara itu, Ivan Rosanova dari Binaartha menekankan bahwa level 6.264 adalah titik krusial—penutupan di bawahnya membuka peluang fase bearish. Keduanya juga merekomendasikan sejumlah saham, termasuk AMMN, BIPI, BULL, NCKL, XNVE dari MNC, serta BBNI, ICBP, KLBF dari Binaartha. Data pasar terkini menunjukkan IHSG berada di 6.232, sementara rupiah melemah ke Rp17.971 per dolar AS dan harga minyak Brent bertahan di $89 per barel, dipicu eskalasi konflik AS-Iran. Tekanan eksternal ini membatasi ruang penguatan IHSG dan memperkuat sentimen risk-off di pasar global. Dari sisi domestik, defisit APBN yang telah mencapai Rp240,1 triliun hingga Maret 2026 (0,93% PDB) serta keseimbangan primer negatif Rp95,8 triliun menambah kekhawatiran fiskal. Bank Indonesia diperkirakan akan mempertahankan suku bunga acuan dalam Rapat Dewan Gubernur 22 Juli, menyusul tekanan rupiah yang terus berlanjut. Kombinasi antara ekspektasi The Fed yang masih hawkish, konflik geopolitik yang mendorong harga energi, dan kondisi fiskal domestik yang ketat membuat pergerakan IHSG sangat bergantung pada sentimen jangka pendek. Investor perlu mencermati kemampuan indeks menembus level resistance 6.264 dan 6.377. Jika gagal, koreksi menuju 5.900–6.000 menjadi skenario yang realistis. Sebaliknya, tembusan di atas 6.377 membuka ruang menuju 6.450–6.545. Selain level teknikal, hasil RDG BI pada Rabu dan perkembangan konflik Timur Tengah akan menjadi katalis utama yang menentukan arah IHSG dalam sepekan ke depan. Data kalender ekonomi menunjukkan tidak ada rilis data makro high-impact dalam 30 hari ke depan, sehingga pergerakan akan lebih dipengaruhi oleh faktor eksternal dan aksi korporasi emiten.
Sumber data: IDX
-

16 Jul 2026 Skor 7.0
Purbaya Sebut PFII Tak Dibangun di IKN Gegara Terlalu Sepi, Basuki Buka Suara
Pernyataan Menteri Keuangan Purbaya Yudhi Sadewa yang menyebut IKN terlalu sepi untuk menjadi lokasi Pusat Finansial Internasional Indonesia (PFII) memicu tanggapan kepala Otorita IKN, Basuki Hadimuljono. Basuki mengaku tidak tahu dan menyerahkan keputusan ke pemerintah pusat, namun menegaskan bahwa IKN sudah memiliki kawasan financial center yang diisi Himbara, dengan rencana 6 bank memulai pembangunan tahun ini. Kontradiksi antara dua pejabat ini terjadi di tengah tekanan fiskal yang kian nyata: defisit APBN awal 2026 mencapai Rp240 triliun, rupiah berada di level 17.975 per dolar AS, dan IHSG bertahan di 6.081 — jauh dari level psikologis 7.000. Yang tidak terlihat dari headline ini adalah bahwa pertarungan kebijakan antara Kemenkeu dan Otorita IKN mencerminkan fragmentasi pengambilan keputusan di saat pemerintah justru membutuhkan sinyal kebijakan yang koheren untuk menjaga kepercayaan investor. PFII yang direncanakan sebagai pusat keuangan global — mirip SCBD Jakarta — belum jelas nasibnya, sementara IKN terus berjalan dengan anggaran terbatas dan penghuni yang masih minim. Bagi investor, ketidakpastian lokasi PFII berarti: pertama, hilangnya potensi nilai tambah kawasan IKN yang selama ini dijadikan narasi utama pemindahan ibu kota; kedua, sinyal bahwa preferensi kebijakan antara Menteri Keuangan dan Kepala Otorita IKN bisa berbeda secara fundamental, yang berpotensi memperlambat realisasi investasi di kawasan tersebut. Di sisi lain, pernyataan Purbaya justru mengonfirmasi kekhawatiran sebelumnya bahwa IKN belum viable secara ekonomi — terlalu sepi untuk menarik institusi keuangan global. Ini menambah tekanan terhadap kredibilitas proyek strategis nasional di mata investor asing. Yang perlu dipantau dalam 1–4 minggu ke depan: pertama, sikap resmi Presiden atau rapat koordinasi tingkat menteri yang bisa memutuskan nasib PFII secara definitif; kedua, respons pasar properti dan konstruksi di sekitar IKN — jika PFII benar-benar dibatalkan, harga tanah di kawasan tersebut bisa terkoreksi; ketiga, pergerakan rupiah dan IHSG — jika ketidakpastian kebijakan domestik bertambah, investor asing bisa menambah posisi wait-and-see, memperlemah nilai tukar lebih lanjut.
Sumber data: IDX
-

13 Jul 2026 Skor 6.0
BNI Perkuat Tata Kelola Penyaluran KUR
PT Bank Negara Indonesia (Persero) Tbk mengumumkan penguatan tata kelola penyaluran Kredit Usaha Rakyat (KUR) secara menyeluruh. Langkah ini mencakup analisis kredit one-on-one langsung kepada petani tanpa melibatkan collection agent, penerapan pembiayaan berbasis ekosistem dengan perusahaan inti sebagai offtaker, pembatasan radius untuk memudahkan KYC dan pemantauan, serta digitalisasi proses kredit dari pencairan hingga audit berkala. Corporate Secretary BNI Okki Rushartomo menyatakan bahwa penguatan ini bertujuan memastikan KUR tepat sasaran, terukur, dan sesuai prinsip kehati-hatian. BNI juga menerapkan prinsip zero tolerance terhadap segala bentuk fraud dan pelanggaran dalam penyaluran KUR. Meskipun artikel tidak menyebutkan nominal KUR yang disalurkan atau target tahunan, langkah ini merupakan sinyal penting bagi ekosistem UMKM Indonesia yang sangat bergantung pada akses pembiayaan murah dari program pemerintah. Di tengah tekanan fiskal yang terlihat dari defisit APBN Rp240 triliun per Maret 2026 dan rupiah yang tertekan di atas Rp18.000 per dolar AS, penyaluran KUR yang lebih terkontrol bisa menjadi instrumen stabilisasi ekonomi kerakyatan. Namun, ketatnya proses seleksi dan verifikasi juga berpotensi memperlambat penyerapan KUR dalam jangka pendek, terutama bagi petani dan pelaku UMKM yang selama ini mengandalkan agen penagih untuk mengakses kredit. Pendekatan ecosystem-based financing yang melibatkan perusahaan inti sebagai offtaker dapat meningkatkan keberlanjutan usaha debitur, tetapi juga menimbulkan ketergantungan baru pada mitra korporasi. Dalam konteks persaingan perbankan, BNI mengambil langkah lebih maju dibanding bank BUMN lain yang mungkin masih menggunakan saluran tradisional. Digitalisasi proses kredit memberikan transparansi dan traceability yang lebih baik, namun membutuhkan investasi teknologi dan pelatihan sumber daya manusia yang tidak sedikit. Penguatan ini juga relevan dengan tren pengawasan OJK yang semakin ketat terhadap kualitas kredit UMKM, terutama setelah kasus-kasus fraud KUR di masa lalu. Ke depan, langkah BNI dapat menjadi benchmark bagi bank lain, namun efektivitasnya akan tergantung pada konsistensi implementasi di lapangan. Yang perlu dipantau dalam satu bulan ke depan adalah realisasi penyaluran KUR BNI triwulan II-2026 — jika volume tetap tinggi dan NPL terkendali, maka model ini bisa direplikasi. Sebaliknya, jika penyaluran melambat signifikan, ada risiko bahwa UMKM yang tidak terlayani akan beralih ke pinjaman informal dengan bunga lebih tinggi, yang justru memperburuk inklusi keuangan. Sinyal lain yang penting adalah respons dari bank BUMN lain seperti BRI dan Mandani yang memiliki portofolio KUR lebih besar — apakah mereka akan mengadopsi pendekatan serupa atau tetap dengan model lama. Di sisi makro, tekanan rupiah dan suku bunga tinggi membuat biaya dana perbankan meningkat, sehingga efisiensi saluran kredit menjadi krusial. Penguatan tata kelola BNI ini, jika berhasil, dapat memperbaiki profil risiko kredit mikro dan menekan biaya provisi, yang pada akhirnya mendukung profitabilitas bank di tengah lingkungan suku bunga tinggi. Namun, jika implementasi terhambat oleh resistensi internal atau kurangnya infrastruktur digital di daerah, manfaat yang diharapkan bisa tertunda.
Sumber data: IDX
-

13 Jul 2026 Skor 5.3
BNI (BBNI) Tegaskan Kasus KUR Jember Berawal dari Laporan Perseroan
PT Bank Negara Indonesia (Persero) Tbk (BBNI) menegaskan bahwa proses hukum terkait dugaan penyimpangan penyaluran Kredit Usaha Rakyat (KUR) di Jember, Jawa Timur, merupakan tindak lanjut atas laporan yang disampaikan perseroan kepada aparat penegak hukum sejak 2024. Langkah ini diambil setelah BNI menemukan indikasi penyimpangan dalam proses pengajuan dan penyaluran kredit. Corporate Secretary BNI Okki Rushartomo menyatakan perseroan menghormati proses hukum yang berjalan dan bersikap kooperatif dalam penyidikan. Meski artikel tidak merinci besaran nilai atau jumlah debitur yang terlibat, langkah BNI melaporkan diri sendiri ini patut dicermati sebagai sinyal proaktif menjaga tata kelola sekaligus cermin adanya celah dalam pengawasan internal. BNI merupakan salah satu bank BUMN penyalur KUR terbesar, bersama BRI dan Mandiri. Program KUR sendiri menjadi andalan pemerintah dalam mendorong akses pembiayaan bagi UMKM, terutama di tengah tekanan fiskal yang membuat anggaran subsidi terbatas. Kasus seperti ini berpotensi mempengaruhi persepsi risiko perbankan terhadap segmen UMKM, yang ujungnya bisa mempersempit ruang kredit. Yang tidak terlihat dari headline ini adalah dimensi sistemik: jika satu bank besar menemukan penyimpangan, kemungkinan ada pola serupa di bank lain. OJK dan pemerintah pasti akan memperketat pengawasan terhadap penyaluran KUR ke depan. Dampak langsung dirasakan oleh BNI sendiri: reputasi terancam, biaya kepatuhan meningkat, dan potensi sanksi dari regulator jika terbukti ada kelalaian. Bagi nasabah KUR Jember, proses hukum ini bisa menunda pencairan atau memperketat syarat kredit. Dalam skala lebih luas, kasus ini dapat memperlambat laju penyaluran KUR nasional jika bank lain ikut memperketat underwriting. Debitur UMKM yang legitimate justru bisa terkena imbas negatif. Yang perlu dipantau dalam 2-4 minggu ke depan: pertama, perkembangan penyidikan — apakah ada tersangka dari internal bank atau eksternal, yang akan menentukan sejauh mana tanggung jawab BNI. Kedua, respons OJK — apakah akan ada moratorium penyaluran KUR BNI sementara atau kewajiban audit menyeluruh. Ketiga, data penyaluran KUR nasional bulan Juli-Agustus: jika tren melambat, itu konfirmasi bahwa efek jera sudah menyebar ke seluruh industri. Investor dan pelaku usaha yang bergantung pada KUR perlu mencermati dinamika ini.
Sumber data: IDX
-
6 Jul 2026 Skor 8.3 Signal Tinggi
DPR Gelar Rapat Tertutup dengan Bos Himbara, Apa Saja yang Dibahas?
DPR melalui Komisi XI menggelar rapat tertutup dengan direktur utama bank Himbara (BRI, Mandiri, BNI, BTN, BSI) pada 6 Juli 2026. Agenda utama adalah penempatan dana Saldo Anggaran Lebih (SAL) pemerintah di perbankan serta penyaluran kredit. Rapat ini bersifat tertutup karena, menurut Ketua Komisi XI Mukhamad Misbakhun, isu kredit dinilai sensitif dan masih perlu verifikasi dengan otoritas terkait. Hasil pembahasan akan dibawa ke rapat lanjutan bersama OJK dan KSSK untuk membahas kondisi likuiditas perbankan. Rapat ini berlangsung setelah Menteri Keuangan Purbaya Yudhi Sadewa mengembalikan dana SAL ke bank Himbara secara besar-besaran. Sebelumnya, pemerintah sempat menarik Rp130 triliun dari perbankan, membuat bank 'kering' dan 'panik'. Kini total dana SAL yang ditempatkan di Himbara mencapai Rp400 triliun, terdiri dari Rp200 triliun hingga akhir tahun, Rp100 triliun jangka pendek 3-4 bulan, dan Rp100 triliun fleksibel. Langkah ini merupakan respons atas kekhawatiran likuiditas di tengah suku bunga acuan yang masih tinggi (BI Rate 5,75%) dan tekanan nilai tukar rupiah (USD/IDR di area 17.994). Meskipun Ketua DPR menegaskan rapat tidak membahas penambahan dana SAL, sinyal bahwa likuiditas perbankan membutuhkan suntikan sebesar itu cukup mengkhawatirkan. Dampak langsung dari rapat ini adalah kepastian bagi bank Himbara bahwa pemerintah akan terus mendukung likuiditas mereka, sehingga penyaluran kredit ke sektor riil, UMKM, dan sektor swasta dapat berjalan tanpa hambatan serius. Direktur Utama Bank Mandiri, Riduan, memastikan bahwa dana SAL tidak akan digunakan untuk aktivitas spekulatif. Namun, di sisi lain, rapat tertutup ini justru menimbulkan tanda tanya: jika semuanya baik-baik saja, mengapa harus dibahas secara tertutup? Ada kemungkinan bahwa tekanan kualitas kredit di sektor-sektor tertentu (seperti konstruksi BUMN Karya yang sedang direstrukturisasi) atau perlambatan pertumbuhan kredit menjadi perhatian serius yang belum layak dibuka ke publik. Bagi investor, rapat ini menjadi pengingat bahwa ketergantungan perbankan pada likuiditas pemerintah sangat tinggi, dan jika sewaktu-waktu dana SAL ditarik kembali, shock likuiditas bisa terjadi. Yang perlu dipantau dalam 1-2 minggu ke depan adalah hasil rapat lanjutan DPR dengan OJK dan KSSK — apakah ada temuan masalah struktural pada likuiditas perbankan. Selain itu, realisasi penyaluran dana SAL oleh masing-masing bank ke sektor produktif akan menjadi indikator efektivitas kebijakan ini. Sinyal penting lainnya adalah respons suku bunga kredit Himbara: jika bank menahan bunga kredit seperti imbauan Airlangga, margin mereka tertekan; jika menaikkan, itu sinyal tekanan biaya dana sudah tak tertahankan. Investor obligasi juga perlu mencermati yield SUN yang bisa bergerak naik jika pasar membaca fiskal semakin terbatas.
Sumber data: IDX
-

6 Jul 2026 Skor 7.0
BNI Sinergi dengan BI, Dorong Ekonomi Kreatif dan Pembayaran Digital Nasional
BNI berpartisipasi dalam Jakarta Kreatif Festival 2026 yang digelar Bank Indonesia di Istora Senayan pada 4–5 Juli. Corporate Secretary BNI Okki Rushartomo menegaskan bahwa keterlibatan ini merupakan bentuk komitmen BNI dalam mendukung inisiatif BI memperluas adopsi transaksi digital, memperkuat implementasi QRIS, dan membangun ekosistem pembayaran nasional yang lebih terintegrasi. Festival bertema “A Creative Movement for A Sustainable Global City” menjadi wadah kolaborasi antara BI, Pemerintah Provinsi DKI Jakarta, OJK, pelaku industri, dan komunitas kreatif. Berbagai kegiatan digelar, mulai dari pameran UMKM, edukasi literasi keuangan, sosialisasi digitalisasi sistem pembayaran, hingga pertunjukan musik dan festival film. Melalui festival ini, BNI ingin menghadirkan pengalaman transaksi yang mudah, aman, dan seamless sekaligus memperkenalkan solusi finansial yang mendukung aktivitas masyarakat dan pelaku usaha kreatif. Okki menambahkan bahwa transformasi digital tidak hanya soal teknologi, melainkan juga bagaimana layanan keuangan mampu memberikan kemudahan, keamanan, dan nilai tambah bagi aktivitas ekonomi masyarakat. BNI percaya ekosistem ekonomi kreatif yang kuat memerlukan dukungan sistem keuangan yang modern, inklusif, dan mudah diakses. Momentum festival ini juga bertepatan dengan peringatan 80 tahun BNI pada 5 Juli 2026, menjadikannya ajang yang simbolis sekaligus strategis. Partisipasi BNI dalam festival yang langsung digagas BI memperkuat sinyal bahwa bank BUMN ini ingin menjadi mitra utama regulator dalam percepatan digitalisasi sistem pembayaran. Hal ini penting karena konsentrasi adopsi QRIS masih sangat timpang—Jakarta menyumbang 38% transaksi QRIS nasional, dan BNI dapat memanfaatkan posisinya untuk memperluas penetrasi ke segmen UMKM di luar Pulau Jawa. Dampak jangka panjang dari inisiatif ini adalah memperkuat basis data transaksi UMKM yang dapat digunakan untuk credit scoring digital, membuka akses pembiayaan yang lebih luas, dan meningkatkan formalisasi ekonomi. Bagi BNI, partisipasi ini juga menjadi ajang promosi merek sekaligus akuisisi nasabah baru di segmen ekonomi kreatif yang terus tumbuh. Persaingan dengan BRI dan Mandiri di segmen UMKM akan semakin ketat, karena ketiga bank BUMN sama-sama gencar mendigitalisasi layanan mereka. Yang perlu dipantau dalam 1–2 bulan ke depan adalah pertumbuhan volume transaksi QRIS BNI pasca-festival, serta apakah BI akan memperluas program serupa ke kota-kota lain. Jika replikasi terjadi secara nasional, peluang bagi BNI untuk memperkuat pangsa pasar di luar Jakarta semakin terbuka. Sebaliknya, jika pertumbuhan transaksi stagnan, maka efektivitas festival sebagai katalis digitalisasi perlu dipertanyakan. Sinyal positif akan terlihat jika BNI merilis data kenaikan jumlah merchant dan volume transaksi QRIS dalam laporan triwulan III-2026.
Sumber data: IDX
-
2 Jul 2026 Skor 8.0 Signal Tinggi
BUMN di Ekosistem Danantara Rampungkan Laporan Keuangan 2025
Seluruh BUMN dalam ekosistem Danantara telah menyelesaikan laporan keuangan tahun buku 2025, dengan sejumlah pencapaian laba yang menonjol pada periode April 2025 hingga April 2026. Pertamina membukukan kenaikan laba 80 persen menjadi Rp24,9 triliun, Pupuk Indonesia melonjak 202 persen ke Rp4,8 triliun, Pelindo naik 169 persen menjadi Rp1,5 triliun, InJourney tumbuh 33 persen ke Rp300 miliar, BRI naik 15 persen menjadi Rp21,2 triliun, Bank Mandiri naik 13 persen ke Rp21,3 triliun, BNI naik 6 persen ke Rp7,2 triliun, dan Adhi Karya melesat 667 persen ke Rp69 miliar. Yang paling mencolok adalah keberhasilan membalikkan kerugian menjadi laba: Krakatau Steel dari rugi Rp981 miliar menjadi laba Rp635 miliar, Kimia Farma dari rugi Rp160 miliar menjadi laba Rp108 miliar, dan Semen Indonesia dari rugi Rp66 miliar menjadi laba Rp106 miliar. Restrukturisasi serta capital support dari Danantara Asset Management (DAM) menjadi faktor kunci di balik pembalikan tersebut. Keberhasilan ini mencerminkan ketahanan dan transformasi BUMN di sektor-sektor strategis, serta kontribusinya terhadap perekonomian nasional. Di luar pencapaian laba, Danantara Indonesia mulai merealisasikan mandat investasinya dengan mengalokasikan sebagian dividen BUMN tahun 2025 untuk proyek-proyek strategis, seperti pengembangan ekosistem Haji dan Umrah Indonesia di Makkah. Langkah ini menandai pergeseran peran Danantara dari sekadar pengelola portofolio menjadi kendaraan investasi aktif yang menjembatani kebutuhan pembiayaan jangka panjang di luar APBN. Hal ini menjadi relevan di tengah tekanan fiskal yang makin terasa, di mana APBN awal 2026 mencatat defisit Rp240 triliun dan keseimbangan primer negatif, sehingga pemerintah membutuhkan sumber pendanaan alternatif yang tidak membebani anggaran negara. Dampak dari perbaikan kinerja BUMN ini multi-layer. Pertama, bagi negara, dividen yang lebih besar dari BUMN yang membukukan laba akan memperbaiki posisi penerimaan negara di saat tekanan pendapatan melemah. Kedua, bagi investor dan pasar modal, sentimen positif dari pembalikan laba BUMN yang sebelumnya merugi, khususnya Krakatau Steel dan Semen Indonesia, berpotensi mendorong revaluasi saham di sektor baja dan semen. Ketiga, bagi perekonomian riil, BUMN yang sehat dapat menjalankan peran sebagai penggerak investasi dan penyedia lapangan kerja dengan lebih optimal. Namun, perlu dicatat bahwa sebagian besar kenaikan laba masih didorong oleh faktor restrukturisasi internal dan dukungan modal, belum sepenuhnya mencerminkan pertumbuhan organik yang berkelanjutan. Yang perlu dipantau ke depan adalah konsistensi perbaikan ini pada kuartal-kuartal berikutnya. Apakah Krakatau Steel dan Kimia Farma mampu mempertahankan profitabilitas setelah dukungan DAM selesai? Realisasi investasi Danantara dari dividen BUMN akan menjadi katalis bagi proyek-proyek besar seperti Giant Sea Wall dan program 3 juta rumah yang sudah masuk portofolio. Selain itu, perlu dicermati apakah ada BUMN lain yang belum disorot dalam laporan ini yang masih membutuhkan restrukturisasi serupa. Kinerja BUMN pasca-transformasi menjadi barometer keberhasilan model Danantara sebagai pengelola investasi negara yang mandiri dan profesional.
Sumber data: IDX
-
2 Jul 2026 Skor 8.0
Restrukturisasi BUMN Karya Libatkan Himbara
Badan Pengatur BUMN (BP BUMN) melalui Kepala Dony Oskaria secara resmi melibatkan Himbara — terdiri dari Bank Mandiri, BRI, BNI, dan BTN — dalam proses restrukturisasi dua BUMN karya besar, PT PP (Persero) Tbk dan PT Adhi Karya (Persero) Tbk. Pertemuan yang digelar di Jakarta pada 2 Juli 2026 membahas skema dukungan pembiayaan yang sehat dan berkelanjutan dari Himbara untuk mendukung proses transformasi kedua perusahaan. Fokus pembahasan adalah penyusunan skema pembiayaan yang hanya diarahkan kepada proyek-proyek produktif yang memiliki kelayakan bisnis dan arus kas yang terukur, sekaligus memperkuat tata kelola perusahaan, disiplin risiko, dan model bisnis yang lebih sehat. Langkah ini merupakan respons terhadap tekanan keuangan yang telah berkepanjangan di sektor BUMN konstruksi, yang seringkali terbebani oleh proyek-proyek infrastruktur besar dengan marjin tipis dan pembayaran tertunda. Dengan pelibatan formal Himbara, pemerintah tidak hanya memberikan bantalan likuiditas, tetapi juga memaksakan disiplin bisnis yang lebih ketat melalui bank BUMN sebagai kreditur. Dony Oskaria secara eksplisit menyebutkan bahwa restrukturisasi ini harus menjadi titik balik untuk membangun BUMN Karya yang lebih kuat, sehat, dan memiliki tata kelola yang lebih baik, serta mampu mendukung pembangunan nasional secara berkelanjutan. Implikasi dari langkah ini sangat luas dan bertingkat. Pertama, bagi PT PP dan Adhi Karya, restrukturisasi ini menjadi kesempatan untuk merombak struktur utang dan model bisnis yang selama ini bergantung pada suntikan modal negara dan proyek tanpa skrining ketat. Kedua, bagi Himbara, skema pembiayaan ini mengubah peran bank dari sekadar penyalur kredit menjadi pengawas langsung atas kesehatan proyek yang dibiayai — tekanan baru yang dapat mempengaruhi kualitas aset bank jika proyek gagal memenuhi target arus kas. Ketiga, bagi rantai pasok konstruksi (subkontraktor, pemasok material), restrukturisasi ini bisa menjadi sinyal perbaikan bila proyek menjadi lebih selektif dan didanai dengan baik, atau justru memperlambat pembayaran jika proses konsolidasi memakan waktu lebih lama dari perkiraan. Satu hal yang tidak disebut secara eksplisit dalam artikel ini adalah insentif bagi bank Himbara. Meskipun dukungan pembiayaan ini bersifat terukur, bank BUMN mungkin memperoleh jaminan tambahan dari pemerintah atau penempatan dana seperti SAL yang baru saja dinaikkan menjadi Rp400 triliun di Himbara. Hal ini menciptakan keselarasan kebijakan fiskal dan moneter yang saling memperkuat, namun juga meningkatkan eksposur bank terhadap risiko sektor konstruksi yang secara historis memiliki NPL lebih tinggi. Risiko lainnya adalah potensi moral hazard jika proyek-proyek yang dibiayai ternyata tetap gagal memenuhi target, sehingga beban kembali ke APBN. Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi skema pembiayaan pertama dari Himbara, apakah benar-benar mengarah pada proyek-proyek yang berdampak pada percepatan penyelesaian proyek infrastruktur dan perbaikan fundamental dari kedua emiten.
Sumber data: IDX
-

1 Jul 2026 Skor 5.3
Besok Masuk Masa Penawaran IPO RANS, Harga Dipatok Rp170
PT Rans Entertainment Indonesia Tbk (RANS), perusahaan milik Raffi Ahmad, akan memasuki masa penawaran IPO pada 1 Juni 2026 dengan harga Rp170 per saham. Perusahaan melepas 2,52 miliar saham atau 20,02% dari modal ditempatkan, menargetkan dana segar Rp429,25 miliar. Dana tersebut akan dialokasikan untuk ekspansi bisnis hiburan, termasuk penyelenggaraan konser, akuisisi saham PT Rans Kosmetika Indonesia (Slavina), pembangunan wahana bermain Cipungland di sembilan titik, pembentukan perusahaan AI bersama PT Feedloop Global Teknologi, pelunasan utang di BNI, serta pengembangan produk F&B di bawah RNS. Struktur kepemilikan sebelum IPO didominasi Raffi Ahmad (78,68%), diikuti PT Indonesia Entertainmen Grup (9,04%) — anak usaha SCMA — dan sejumlah individu seperti Dony Oskaria (Kepala BP BUMN/COO Danantara, 3,42%), Sutanto Hartono (Dirut SCMA, 1,43%), Kaesang Pangarep (1,14%), dan Nagita Slavina (1,24%). Setelah IPO, kepemilikan Raffi terdilusi menjadi 62,93%, sementara pemegang saham lain mengalami penurunan proporsional. IPO ini menjadi sorotan karena menghadirkan figur publik dan afiliasi dengan BUMN serta konglomerat media. Dari sisi fundamental, penggunaan dana yang beragam — dari hiburan fisik hingga teknologi dan kosmetik — menunjukkan strategi konglomerasi di bawah satu payung IP. Namun, tidak ada informasi mengenai laba, pendapatan, atau valuasi dalam prospektus yang dikutip artikel, sehingga investor potensial harus mencermati laporan keuangan yang lebih lengkap. Bagi pasar modal Indonesia, IPO RANS menambah variasi emiten di sektor media dan hiburan — sebuah sektor yang relatif jarang melantai di BEI. Kehadiran nama-nama besar seperti Dony Oskaria dan Kaesang Pangarep dapat menarik minat investor ritel yang terpengaruh popularitas. Di sisi lain, skala dana Rp429 miliar tergolong sedang, sehingga dampaknya terhadap likuiditas pasar secara keseluruhan tidak signifikan. Yang perlu dipantau setelah IPO adalah performa harga saham di hari pertama dan minggu pertama, yang akan menjadi barometer minat investor terhadap saham berbasis figur publik. Selain itu, realisasi penggunaan dana untuk akuisisi Slavina dan pembangunan Cipungland perlu dicermati karena menjadi motor pertumbuhan pendapatan jangka panjang. Risiko utama adalah jika perusahaan belum memiliki rekam jejak laba yang solid, volatilitas harga bisa tinggi, terutama setelah periode lock-up pemegang saham utama berakhir.
Sumber data: IDX
-

26 Jun 2026 Skor 7.7 Signal Tinggi
Purbaya Sebut Himbara Sempat 'Kering', Kini Tambah Dana Jadi Rp 400 T
Menteri Keuangan Purbaya Yudhi Sadewa mengembalikan dana Saldo Anggaran Lebih (SAL) ke bank-bank Himbara setelah sebelumnya sempat menariknya secara bertahap, yang menurutnya membuat bank 'kering' dan 'panik'. Kini total dana yang ditempatkan naik dari Rp300 triliun menjadi Rp400 triliun. Keputusan ini diumumkan dalam konferensi pers di Jakarta pada Jumat, 26 Juni 2026, setelah pertemuan dengan direktur utama bank BUMN. Purbaya mengaku mendapat laporan bahwa bank mulai kekurangan likuiditas setelah penarikan bertahap sebesar Rp130 triliun, yang menyisakan Rp170 triliun di Himbara. Dengan tambahan Rp100 triliun, total menjadi Rp400 triliun dengan tenor bervariasi: Rp200 triliun hingga akhir tahun, Rp100 triliun jangka pendek 3-4 bulan, dan Rp100 triliun fleksibel. Bank yang menerima dana ini meliputi Bank Mandiri, BNI, BRI, BTN, dan BSI. Faktor pendorong utama adalah ketergantungan struktural perbankan pada likuiditas pemerintah. Purbaya menegaskan bahwa dana SAL menjadi 'satu-satunya engine untuk pertumbuhan ekonomi saat ini', mengindikasikan bahwa sektor perbankan belum mampu mengandalkan sumber pendanaan pasar atau simpanan nasabah secara mandiri. Kondisi ini diperparah oleh suku bunga acuan yang masih tinggi dan perlambatan ekonomi yang menekan kemampuan bank menghimpun dana pihak ketiga. Data pasar menunjukkan USD/IDR berada di level 17.970 — tekanan nilai tukar memperberat beban likuiditas valas bank. Keputusan Purbaya juga sejalan dengan arahan Presiden Prabowo Subianto yang menginginkan perekonomian tetap berjalan. Ini menandakan bahwa kebijakan fiskal dan moneter saat ini sangat terikat: APBN menyuntik likuiditas ke perbankan untuk menjaga pertumbuhan, sementara BI mungkin harus menahan suku bunga tinggi untuk menjaga stabilitas rupiah. Dampak langsungnya, bank Himbara mendapatkan bantalan likuiditas yang signifikan, mengurangi risiko gagal bayar antarbank dan memungkinkan penyaluran kredit ke sektor riil tetap berjalan. Bagi pelaku usaha, terutama UMKM dan korporasi yang mengandalkan kredit dari bank BUMN, keputusan ini meredam potensi kredit macet akibat kesulitan likuiditas. Namun, dari sisi fiskal, penempatan dana SAL yang membengkak sebesar Rp400 triliun berarti pemerintah mengikat porsi besar dari saldo anggaran lebih di perbankan, sehingga mengurangi fleksibilitas belanja negara jika terjadi keadaan darurat. Padahal, defisit APBN hingga Maret 2026 telah mencapai Rp240,1 triliun — meski angka ini tidak disebut dalam artikel utama, kebijakan ini tetap membebani APBN dengan mengarahkan dana ke sektor perbankan alih-alih ke belanja langsung. Pihak yang diuntungkan adalah bank Himbara dan debitur yang membutuhkan kredit, sementara pihak yang dirugikan secara tidak langsung adalah sektor-sektor yang membutuhkan belanja pemerintah langsung seperti infrastruktur dan subsidi. Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi penggunaan dana SAL tersebut oleh bank, apakah benar-benar disalurkan ke kredit atau hanya sebagai cadangan likuiditas. Risiko utama adalah jika BI tetap mempertahankan suku bunga tinggi, margin bunga bersih (NIM) perbankan tetap tertekan meskipun likuiditas melimpah. Sinyal penting berikutnya adalah pernyataan Purbaya tentang strategi fiskal setelah akhir tahun — apakah penempatan ini akan diperpanjang, dikurangi, atau justru ditambah lagi. Investor di sektor perbankan dan obligasi perlu mencermati apakah kebijakan ini mengindikasikan bahwa tekanan likuiditas akan bertahan lama, yang dapat memengaruhi yield SUN dan valuasi saham bank.
Sumber data: IDX
-

21 Jun 2026 Skor 7.3 Signal Tinggi
BNI Dukung Langkah Stabilisasi Makro dan Pacu Transformasi Digital Usai BI Rate Naik
PT Bank Negara Indonesia (Persero) Tbk (BBNI) menyatakan dukungan penuh terhadap keputusan Bank Indonesia menaikkan suku bunga acuan sebesar 25 bps ke level 5,75%. Langkah ini dinilai krusial untuk membentengi stabilitas makro di tengah gejolak global, terutama menjaga nilai tukar rupiah dan mengendalikan inflasi. Manajemen BNI menegaskan bahwa kenaikan tersebut tidak menggoyahkan stabilitas operasional emiten, didukung oleh permodalan yang tebal dan likuiditas yang melimpah. Optimisme ini disampaikan Corporate Secretary BNI, Okki Rushartomo, dalam keterangan tertulis yang dikutip Minggu (21/6/2026). Meski demikian, BNI tetap bersikap realistis dalam mengkalkulasi dampak transmisi suku bunga baru terhadap dinamika permintaan kredit di pasar. Keputusan BI ini tidak bisa dilepaskan dari tekanan eksternal yang masih kuat. Data makro global dari FRED menunjukkan US 10Y Treasury yield berada di 4,49%, sementara indeks dolar broad tertimbang-dagang (bukan DXY) tercatat 119,51. Tingkat imbal hasil tinggi di AS dan penguatan dolar secara historis menekan nilai tukar rupiah, yang saat ini sudah berada di level Rp17.821 per dolar AS. Kombinasi ini mempersempit ruang gerak BI untuk melonggarkan moneter dan justru mendorong pengetatan sebagai langkah antisipatif. BNI melihat langkah BI sebagai bauran kebijakan yang diperlukan untuk menjaga kepercayaan investor internasional terhadap prospek pasar keuangan Indonesia. Dari sisi internal, fondasi BNI dinilai cukup kuat untuk menghadapi lingkungan suku bunga yang lebih tinggi. Dengan rasio permodalan yang solid dan likuiditas yang melimpah, BNI optimistis laju penyaluran pembiayaan ke masyarakat akan tetap mengalir secara sehat. Namun, ada dimensi yang tidak disebut secara gamblang dalam keterangan pers ini: kenaikan suku bunga acuan akan menekan net interest margin (NIM) perbankan jika biaya dana (cost of fund) naik lebih cepat dari kemampuan bank menaikkan suku bunga kredit. Selain itu, segmen kredit yang sensitif terhadap bunga — seperti KPR, kredit konsumsi, dan kredit modal kerja UMKM — berpotensi mengalami perlambatan permintaan. BNI yang memiliki portofolio korporasi dan UKM yang signifikan perlu mencermati dinamika ini. Yang perlu dipantau dalam 1-4 minggu ke depan adalah respons pasar terhadap kebijakan moneter baru ini. Data ke-2 IHSG, yang saat ini berada di level 6.177, akan menjadi indikator awal sentimen investor. Jika IHSG terkoreksi lebih dalam, itu bisa menandakan bahwa kenaikan rate sudah diperhitungkan dan pasar masih wait-and-see. Selain itu, pergerakan rupiah di kisaran Rp17.800-an akan menjadi barometer efektivitas kebijakan BI. Jika rupiah terus melemah mendekati Rp18.000, tekanan terhadap BI untuk menaikkan rate lagi bisa meningkat. Sinyal penting lainnya adalah data inflasi domestik bulan Juni — jika inflasi inti melonjak di atas ekspektasi, maka ruang penurunan suku bunga semakin tertutup. Bagi sektor perbankan secara umum, pertumbuhan kredit bulan Mei-Juni akan menjadi bukti apakah transmisi suku bunga sudah mulai terasa di sektor riil.
Sumber data: IDX
-
18 Jun 2026 Skor 6.0
IHSG Berpeluang Menghijau Jelang Akhir Pekan Ini
Indeks Harga Saham Gabungan (IHSG) diproyeksikan menguat pada perdagangan Jumat (19/6), setelah melemah 0,78% ke level 6.172 pada Kamis (18/6). Analis MNC Sekuritas, Herditya Wicaksana, memperkirakan IHSG berpotensi menguji area 6.476 hingga 6.577, meski tetap mengingatkan adanya risiko koreksi ke kisaran 6.051–6.113. Level support harian dipatok di 5.784 dan 5.594, sementara resistance di 6.286 dan 6.459. Senada, analis Binaartha Sekuritas Ivan Rosanova melihat potensi kenaikan menuju 6.545, dengan support di 6.007 dan resistance hingga 7.207. Keduanya merekomendasikan saham-saham seperti ASII, ICBP, JPFA, ADRO, BBNI, dan EMTK — namun redaksi menegaskan berita ini bukan rekomendasi investasi. Volume transaksi tercatat Rp17,96 triliun dengan 25,68 miliar saham diperdagangkan, di mana 258 saham menguat, 419 terkoreksi, dan 137 stagnan. Artinya, sentimen negatif masih dominan meskipun ada proyeksi rebound teknikal. Di luar proyeksi teknikal, konteks makro justru menambah tekanan. Rupiah diperdagangkan di Rp17.821 per dolar AS — level yang mendekati posisi tertekan dalam setahun terakhir, sementara data defisit APBN hingga Maret 2026 mencapai Rp240 triliun menggambarkan tekanan fiskal yang serius. Kedua faktor ini memperkuat kerentanan IHSG terhadap guncangan eksternal, terutama menjelang dua pengumuman penting MSCI: Global Market Accessibility Review pada 19 Juni dan Market Classification pada 23 Juni. OJK telah mengimbau investor untuk tidak panik menyusul beredarnya hoaks penurunan status pasar Indonesia dari emerging market menjadi frontier market. Namun, ketidakpastian tetap tinggi hingga ada pengumuman resmi. Kondisi global juga tidak mendukung: yield US Treasury 10 tahun masih di atas 4,4%, dolar AS tetap kuat, dan harga minyak Brent bertahan di $79 per barel — semua itu menekan aset emerging market termasuk IHSG. Jika MSCI benar-benar mempertahankan status Indonesia, itu bisa menjadi katalis positif jangka pendek. Sebaliknya, jika ketidakpastian berlarut, outflow asing bisa berlanjut dan menekan saham-saham likuid seperti BBCA, BBRI, BMRI, TLKM, dan ASII. Yang perlu dipantau dalam pekan depan adalah pergerakan IHSG pada hari pengumuman MSCI (19 Juni) — apakah indeks mampu bertahan di atas support 6.000, yang menjadi level psikologis penting. Selain itu, pernyataan resmi MSCI mengenai metodologi dan kemungkinan perubahan status akan menjadi katalis utama. Data foreign flow harian di BEI juga krusial: jika outflow membesar di atas rata-rata, itu menandakan kekhawatiran investor belum mereda. Di sisi domestik, respons BI terhadap pelemahan rupiah—apakah akan menaikkan suku bunga lagi atau hanya intervensi—akan mempengaruhi arah IHSG lebih lanjut. Kombinasi antara ekspektasi teknikal yang positif dan tekanan fundamental yang masih berat membuat IHSG berada dalam fase konsolidasi dengan risiko koreksi yang tidak bisa diabaikan.
Sumber data: IDX
-

18 Jun 2026 Skor 8.7 Signal Tinggi
BI Rate Naik, Airlangga Minta Himbara Tak Cepat Naikkan Bunga Kredit
Bank Indonesia menaikkan suku bunga acuan sebesar 25 basis poin ke level 5,75% pada 18 Juni 2026. Langkah ini diambil untuk menjaga stabilitas rupiah yang berada di tekanan: USD/IDR diperdagangkan di 17.821, dan IHSG masih tertahan di 6.172. Menko Perekonomian Airlangga Hartarto langsung merespons dengan meminta perbankan dalam Himpunan Bank Milik Negara (Himbara) untuk tidak terburu-buru menaikkan suku bunga kredit. Imbauan ini disampaikan usai Presiden Prabowo Subianto mengundang jajaran direksi dan komisaris bank BUMN ke Istana Negara pada hari yang sama. Airlangga mengakui adanya transmisi dari kenaikan suku bunga acuan ke suku bunga kredit, namun ia berharap Himbara tidak mempercepat kenaikan tersebut demi menjaga penyaluran kredit tetap berjalan. Ia juga menampik adanya arahan langsung dari Presiden, dan menyebutnya sebagai harapan agar kredit usaha tetap lancar. Kebijakan ini menempatkan perbankan BUMN dalam posisi yang tidak mudah. Di satu sisi, kenaikan suku bunga acuan meningkatkan biaya dana (cost of fund), terutama dari deposito dan instrumen likuiditas lainnya. Jika perbankan tidak segera menyesuaikan suku bunga kredit, margin bunga bersih (NIM) akan tertekan. Di sisi lain, tekanan politik untuk tidak menaikkan bunga kredit jelas bertujuan menjaga daya beli masyarakat dan momentum pemulihan ekonomi yang masih rapuh. Sektor usaha, terutama segmen UMKM yang kreditnya sudah terkontraksi 0,47% tahunan per Februari 2026 (berdasarkan laporan terkait), menjadi perhatian utama. Pemerintah tampaknya khawatir bahwa transmisi suku bunga yang terlalu cepat akan mematikan permintaan kredit dan memperlambat pertumbuhan. Dampak dari imbauan ini bersifat dua arah. Bagi debitur dan pelaku usaha khususnya yang bergantung pada kredit modal kerja dan investasi, ada harapan bahwa suku bunga kredit tidak langsung naik sehingga beban cicilan tetap terkendali dalam jangka pendek. Namun, jika perbankan terpaksa menahan bunga kredit dalam waktu lama sementara biaya dana naik, mereka bisa menjadi lebih selektif dalam menyalurkan kredit baru — yang justru bisa memperlambat pertumbuhan kredit. Bagi investor dan analis, langkah ini menambah ketidakpastian: apakah perbankan BUMN akan mengikuti imbauan atau memprioritaskan profitabilitas? Keputusan mereka akan menjadi sinyal kuat bagi arah sektor perbankan dan perekonomian secara lebih luas. Sektor properti, konsumsi, dan UMKM menjadi pihak yang paling mungkin merasakan dampak langsung. Yang perlu dipantau dalam 1-2 minggu ke depan adalah keputusan suku bunga kredit dari masing-masing bank Himbara, terutama BRI, Mandiri, BNI, dan BTN. Jika mereka secara eksplisit menahan suku bunga kredit tanpa mengubah persyaratan lain, itu akan menjadi sinyal positif bagi pertumbuhan kredit jangka pendek namun berpotensi menekan margin perbankan. Sebaliknya, jika ada kenaikan bunga kredit secara bertahap, pasar akan membaca bahwa tekanan biaya dana sudah tidak tertahankan dan dapat memicu koreksi saham perbankan. Sinyal lain yang perlu diawasi adalah respons pasar obligasi: imbal hasil SBN dan SRBI yang sudah tinggi (7,0-7,5% dari laporan terkait) akan menjadi tolok ukur biaya pendanaan perbankan. Jika imbal hasil terus naik, tekanan terhadap NIM semakin besar.
Sumber data: IDX