Analisis terkait BBCA
-

9 Sep 2026 Skor 6.3
BCA (BBCA) Mulai Terapkan Pembagian Dividen Interim Kuartalan, Ini Bocorannya
BCA resmi mengubah skema pembagian dividen interim menjadi kuartalan untuk tahun buku 2026. Corporate Secretary BCA, Rudy Budiardjo, dalam Public Expose Live pada Rabu (9/9/2026) mengungkapkan pembayaran tahap berikutnya akan dilakukan pada 16 September 2026, disusul pembagian lagi di Desember 2026, sementara dividen final menyusul pada Maret 2027 setelah RUPS. Langkah ini dirancang untuk memberikan imbal hasil yang lebih berkala kepada pemegang saham, bukan menunggu satu kali pembayaran besar di akhir tahun. Perubahan ini bukan sekadar teknis; ini sinyal perubahan filosofi manajemen BCA dalam mengelola kas dan memandang pemegang saham sebagai mitra jangka panjang yang layak mendapat arus kas reguler. Poin yang menarik adalah rasio pembayaran dividen BCA yang terus naik. Manajemen menyebutkan dividen payout ratio terakhir berada di level 72 persen, meningkat dari periode sebelumnya yang sebesar 68 persen. Manajemen bahkan membuka peluang untuk menaikkan rasio itu lagi, tentu dengan mempertimbangkan kondisi keuangan dan kebutuhan pertumbuhan. Sebagai bank dengan profitabilitas historis yang sangat kuat, BCA sebenarnya berada dalam posisi yang memungkinkan untuk membagikan lebih banyak kas tanpa mengorbankan ekspansi kredit. Tren kenaikan payout ratio ini sejalan dengan kebijakan perbankan lain yang mulai sadar bahwa investor modern menghargai kepastian dividen sebagai kompensasi atas volatilitas pasar. Di tengah pasar yang masih tertekan — dengan IHSG berada di 6.678 dan rupiah di level Rp17.505 per dolar AS — langkah BCA ini menjadi pembeda yang signifikan. Saham perbankan biasanya menjadi barometer kesehatan pasar modal Indonesia. Ketika bank terbesar memilih memberikan dividen interim kuartalan, sinyal yang dikirim ke pasar adalah bahwa manajemen BCA yakin dengan ketahanan likuiditasnya di tengah tekanan makro. Ini juga secara tidak langsung menekan bank lain, terutama bank BUMN, untuk mempertimbangkan kebijakan dividen yang lebih ramah pemegang saham. Investor asing yang kerap menilai governance sebuah emiten akan membaca langkah ini sebagai komitmen terhadap hak pemegang saham. Ke depan, yang perlu dipantau adalah apakah BCA mampu mempertahankan payout ratio 72 persen sambil tetap menjaga rasio kecukupan modal di level yang nyaman. Pemantauan juga perlu diarahkan ke kebijakan dividen bank besar lainnya—jika mereka ikut menyesuaikan, sektor perbankan secara keseluruhan akan semakin menarik bagi investor jangka panjang. Selain itu, penting untuk melihat reaksi pasar terhadap pembayaran interim September 2026: apakah saham BBCA mendapat inflow institusi asing, atau justru dimanfaatkan untuk mengambil keuntungan jangka pendek. Dalam satu hingga tiga bulan ke depan, fokus utama adalah konsistensi manajemen dalam merealisasikan jadwal pembayaran dan panduan payout ratio resmi yang akan diumumkan saat RUPS.
Sumber data: IDX
-

17 Agu 2026 Skor 8.0 Signal Tinggi
BI Hadirkan Kartu Kredit Indonesia, Bank Mandiri (BMRI) hingga BSI (BRIS) Siap Dukung
Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) resmi meluncurkan Kartu Kredit Indonesia (KKI) pada 17 Agustus 2026. Delapan bank besar — Bank Mandiri, BNI, BRI, BCA, CIMB Niaga, Bank Permata, Bank Mega, dan Bank Syariah Indonesia — telah siap menerbitkan KKI, dengan skema pembiayaan syariah untuk BSI. Produk ini dirancang sebagai instrumen pembayaran dengan pemrosesan domestik dan fitur penundaan pembayaran yang terintegrasi langsung dengan QRIS, baik melalui pindaian maupun Tap. Peluncuran ini menjadi sinyal kuat bahwa BI serius membangun ekosistem pembayaran yang lebih mandiri dan efisien, sekaligus hadiah kemerdekaan untuk masyarakat dan pelaku usaha. Mekanisme kerja KKI menarik dicermati. Berbeda dari kartu kredit konvensional yang mengandalkan jaringan global seperti Visa atau Mastercard, KKI menggunakan skema pemrosesan domestik. Artinya, seluruh transaksi diproses di dalam negeri tanpa melalui perantara internasional. Fitur deferred payment memberi fleksibilitas bagi pengguna untuk menunda pembayaran, mirip fungsi kartu kredit, namun sumber dananya diintegrasikan dengan QRIS. Kombinasi ini menjadikan KKI jembatan antara dua ekosistem yang selama ini tumbuh terpisah: kartu kredit tradisional dan pembayaran digital berbasis QR. Bagi BI, langkah ini bukan sekadar inovasi produk, melainkan upaya memperkuat ketahanan sistem pembayaran nasional dari gejolak eksternal dan mengurangi ketergantungan pada jaringan asing. Dampaknya terasa luas. Bagi perbankan, kehadiran KKI membuka peluang pendapatan berbasis biaya baru, namun juga menuntut investasi infrastruktur teknologi. BI menegaskan prinsip keseimbangan: manfaat bagi masyarakat, ruang tumbuh bagi merchant, dan peluang baru bagi penyelenggara jasa sistem pembayaran — tanpa mengorbankan keberlanjutan industri. Bagi merchant, biaya transaksi yang berpotensi lebih rendah dari skema global dapat memperbaiki margin. Bagi konsumen, KKI menawarkan alternatif pembayaran yang lebih terintegrasi dengan QRIS yang sudah populer. Namun, tantangan besar menanti: membangun kepercayaan pengguna, memastikan keamanan data, dan bersaing dengan jaringan kartu yang sudah mapan selama puluhan tahun. Yang perlu dipantau dalam 1–4 minggu ke depan adalah kecepatan adopsi KKI oleh masyarakat dan merchant. Indikator utamanya: volume transaksi QRIS yang beralih ke KKI, respons jaringan global terhadap kompetitor baru ini, serta kesiapan infrastruktur perbankan dalam menangani lonjakan transaksi. Perhatikan juga kebijakan lanjutan BI — apakah akan ada insentif bagi bank yang aktif mempromosikan KKI, atau aturan yang mewajibkan penggunaan KKI untuk transaksi tertentu. Bagi pelaku bisnis, peluncuran ini adalah pengingat bahwa ekosistem pembayaran Indonesia sedang bertransformasi, dan mereka yang menyesuaikan diri lebih awal akan menikmati efisiensi biaya dan jangkauan pasar yang lebih luas.
Sumber data: IDX
-
30 Jul 2026 Skor 6.7
IHSG Naik 0,93%, Saham Properti CBDK, CTRA hingga BKSL Ceria di Sesi I
Indeks Harga Saham Gabungan (IHSG) ditutup naik 0,93% ke level 6.147 pada sesi pertama perdagangan Kamis (30/7), setelah sehari sebelumnya terkoreksi ke 6.093. Sebanyak 468 saham menguat, 167 saham melemah, dan 148 saham stagnan. Volume transaksi mencapai 14,19 miliar saham dengan frekuensi 1 juta kali dan nilai transaksi Rp6,51 triliun, sementara kapitalisasi pasar tercatat Rp10.774 triliun. Dari sisi sektoral, sembilan dari sebelas sektor parkir di zona hijau, dengan sektor properti menjadi motor penggerak utama. Saham PT Ciputra Development (CTRA) naik 3,6%, PT Sentul City (BKSL) tumbuh 3,08%, dan PT Bangun Kosambi Sukses (CBDK) melesat 5,57% – kebalikan dari tekanan yang dialami sektor properti dalam dua hari sebelumnya. Namun, saham PT Chandra Asri Pacific (TPIA) justru anjlok 3,64% ke Rp2.120 dan menjadi saham dengan nilai transaksi tertinggi hari itu (Rp855,71 miliar), mengindikasikan tekanan jual yang signifikan pada emiten petrokimia tersebut. Saham pelat merah seperti PT Timah (TINS) dan PT Vale Indonesia (INCO) turut menguat, sementara saham Grup Bakrie tidak tercatat dalam pergerakan signifikan pada sesi ini. Di kawasan Asia, Nikkei Jepang naik 0,34% dan Shanghai Composite tumbuh 0,4%, memberikan sentimen positif regional, meskipun Hang Seng turun 0,43%.
Sumber data: IDX
-
28 Jul 2026 Skor 7.3
Daftar Saham Pembagi Dividen Jumbo ADRO, ANTM dan BBCA, Intip Rekomendasi Analis
IHSG mencatat reli 8,58% sepanjang Juli 2026 dan bahkan membukukan 14 hari perdagangan hijau beruntun hingga 21 Juli. Di tengah momentum positif ini, sederet emiten blue chip membagikan dividen jumbo dari laba tahun buku 2025. PT Bank Mandiri Tbk (BMRI) memimpin dengan dividen Rp44,47 triliun atau Rp376,96 per saham, setara payout ratio 79%. PT Bank Central Asia Tbk (BBCA) menyusul dengan Rp41,3 triliun atau Rp336 per saham (payout 72%). Di sektor telekomunikasi, PT Telkom Indonesia Tbk (TLKM) mengalokasikan Rp21,99 triliun atau Rp223,17 per saham, namun dividend payout ratio mencapai 123,5% — artinya perusahaan menggunakan saldo laba ditahan karena dividen melebihi laba bersih tahun buku 2025. Emiten sumber daya alam juga tak ketinggalan: PT Alamtri Resources Indonesia Tbk (ADRO) membagikan Rp8,05 triliun (payout hampir 100%), PT Adaro Andalan Indonesia Tbk (AADI) Rp7,9 triliun, PT Aneka Tambang Tbk (ANTM) Rp5,05 triliun, PT Indo Tambangraya Megah Tbk (ITMG) Rp2,06 triliun, dan PT Bukit Asam Tbk (PTBA) Rp1,32 triliun. Dari sektor konsumsi, PT Mayora Indah Tbk (MYOR) juga membagikan Rp1,32 triliun. Senior Technical Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, merekomendasikan enam saham: BBRI, BMRI, BBCA, AKRA, TLKM, dan KLBF. IHSG saat ini berada di level 6.131, dengan USD/IDR di 18.055 — rupiah yang lemah memberikan tekanan tambahan bagi emiten dengan utang dolar. Fenomena payout ratio di atas 100% pada TLKM menjadi sinyal yang perlu dicermati: di satu sisi menunjukkan komitmen manajemen untuk memberikan imbal balik tinggi kepada pemegang saham, namun di sisi lain mengurangi fleksibilitas keuangan untuk reinvestasi atau menghadapi risiko operasional. Ini bisa menjadi pola yang diikuti emiten lain jika tekanan fiskal dan suku bunga tinggi berlanjut, mendorong perusahaan untuk mengutamakan distribusi dividen ketimbang ekspansi organik.
Sumber data: IDX
-

28 Jul 2026 Skor 7.3 Signal Tinggi
BCA Raup Laba Rp29,5 T Semester I 2026, Kredit Tembus Rp1.036 T
BCA membukukan laba bersih Rp29,5 triliun pada Semester I 2026, tumbuh 1,8% year-on-year — pertumbuhan paling moderat dalam beberapa tahun terakhir. Kredit total menembus Rp1.036 triliun untuk pertama kalinya, tumbuh 8% yoy, didorong oleh segmen korporasi yang naik 13,6% yoy menjadi Rp513,4 triliun. Sektor komersial dan UKM tumbuh 6,6% yoy mencapai Rp288,5 triliun, sementara pembiayaan hijau mencatat pertumbuhan 19% yoy ke Rp123 triliun — energi terbarukan melonjak 82% yoy menjadi Rp7,7 triliun dan kredit motor listrik naik 25% yoy ke Rp4 triliun. Meski ekspansi kredit agresif, risiko terjaga: rasio loan at risk 4,9% dan NPL 1,9%. Pendanaan solid dengan pertumbuhan CASA 10,2% yoy mencapai Rp1.082 triliun, dan DPK naik 7,9% menjadi Rp1.284 triliun dengan porsi CASA 84,3%. Cost of fund tetap rendah berkat struktur dana murah yang dominan. Yang tidak terlihat langsung dari headline: pertumbuhan laba hanya 1,8% — di bawah pertumbuhan kredit 8% — menunjukkan margin bunga bersih (NIM) sedang tertekan. Ini konsisten dengan tekanan suku bunga tinggi berkepanjangan (BI Rate 5,75%) dan kompetisi penghimpunan dana yang ketat di industri perbankan. BCA berhasil mempertahankan CASA tinggi, yang menjadi bantalan profitabilitas, tetapi tekanan NIM mulai terasa. Kombinasi pertumbuhan kredit korporasi 13,6% dan kredit UKM 6,6% juga mengindikasikan bahwa korporasi besar masih agresif berekspansi, sementara UKM — yang lebih sensitif terhadap siklus — mulai melambat. Yang perlu dipantau dalam 1-2 bulan ke depan: (1) rincian NIM BCA di laporan keuangan lengkap — jika NIM turun di bawah 5,2%, tekanan struktur profitabilitas makin nyata; (2) tren pertumbuhan kredit UKM — perlambatan lebih lanjut bisa menjadi early warning memburuknya ekonomi sektor riil; (3) NPL gross dan net — jika NPL naik mendekati 2,5%, biaya pencadangan akan menggerus laba; (4) respons pasar terhadap rilis ini — apakah saham BBCA mampu bertahan di atas level psikologis tertentu atau mulai terkoreksi karena ekspektasi laba ke depan direvisi turun.
Sumber data: IDX
-

25 Jul 2026 Skor 6.7
Kata BCA soal Peluang Perubahan Bunga Deposito Saat Ini
Bank Central Asia (BCA) mengonfirmasi akan mempertahankan suku bunga deposito di rentang 2,75–3% per 1 April 2026, dengan syarat likuiditas tetap solid. Hera F. Haryn, EVP Corporate Communication & Social Responsibility BCA, menyatakan kondisi likuiditas saat ini solid dan akan menjadi pertimbangan utama setiap penyesuaian suku bunga. Data keuangan kuartal I-2026 menunjukkan loan to deposit ratio (LDR) di 74,1%, net stable funding ratio (NSFR) 159,9%, dan liquidity coverage ratio (LCR) 305,7% — tiga rasio yang sangat sehat. Rasio LCR yang di atas 300% menandakan bank memiliki buffer likuiditas tinggi untuk menghadapi skenario tekanan arus dana. Dari sisi pendanaan, dana giro dan tabungan (CASA) mencapai Rp1.089 triliun, tumbuh 11,2% year-on-year, dengan porsi 85,2% dari total dana pihak ketiga (DPK). Angka ini sangat dominan dibandingkan rata-rata industri perbankan yang berada di kisaran 60-65%, menegaskan posisi BCA sebagai bank dengan basis simpanan murah (low-cost deposit) terkuat di Indonesia. BCA menjelaskan bahwa pergerakan suku bunga deposito dipengaruhi oleh suku bunga acuan Bank Indonesia, kondisi likuiditas perbankan secara keseluruhan, permintaan kredit, hingga kualitas kredit. Dengan struktur CASA yang masif, BCA memiliki kelonggaran untuk tidak ikut perang suku bunga deposito — berbeda dengan bank-bank menengah yang lebih bergantung pada deposito berbiaya tinggi. Keputusan ini menjadi penting mengingat tekanan pada sistem perbankan Indonesia: simpanan valas melesat 42% (year-on-year) pada Juni 2026, mendorong kenaikan cost of fund (CoF) di sektor perbankan. BCA justru relatif kebal terhadap tren ini karena dominasi CASA rupiah. Implikasinya, BCA dapat mempertahankan net interest margin (NIM) yang lebih tinggi dibandingkan rata-rata industri. Ini menjadi daya tarik bagi investor di tengah lingkungan suku bunga tinggi dan volatilitas nilai tukar. Bagi nasabah, keputusan BCA menahan bunga deposito berarti imbal hasil simpanan tidak akan naik dalam waktu dekat — nasabah perlu mencari alternatif instrumen untuk mendapatkan yield lebih tinggi, seperti obligasi korporasi atau reksa dana pasar uang. Yang perlu dipantau dalam satu bulan ke depan: respons bank lain — apakah akan ikut menahan bunga deposito atau justru menaikkannya untuk mengamankan likuiditas; serta pertumbuhan kredit BCA — jika permintaan kredit meningkat, tekanan pada LDR bisa mendorong perubahan strategi suku bunga.
Sumber data: IDX
-
21 Jul 2026 Skor 8.0 Signal Tinggi
Perang Bunga di Depan Mata, Warga RI Bisa Tercekik
Kondisi likuiditas perbankan Indonesia kian ketat akibat suku bunga acuan yang tinggi. Kepala INDEF M. Rizal Taufikurahman mengungkapkan bahwa bank-bank kelompok menengah (KBMI II dan III) mulai merasakan tekanan likuiditas, yang berpotensi memicu perang suku bunga deposito. Sementara itu, Chief Economist Bank Permata Josua Pardede menilai distribusi likuiditas tidak merata — bank besar (KBMI IV) memiliki posisi jauh lebih kuat, dengan total simpanan mencapai Rp5.550,8 triliun per Mei 2026, sementara bank menengah lebih sensitif terhadap perpindahan dana nasabah besar. Perang bunga deposito terjadi ketika bank menengah bersaing menawarkan imbal hasil lebih tinggi untuk menarik dana masyarakat, karena basis dana murah (CASA) mereka terbatas. Akibatnya, cost of fund naik, margin bunga bersih (NIM) tertekan, dan ruang penurunan bunga kredit semakin sempit. Ekonom Rizal menekankan bahwa kondisi ini membuat fungsi intermediasi perbankan terganggu, terutama bagi sektor usaha yang bergantung pada kredit bank menengah. Di sisi lain, Josua menambahkan bahwa indikasi perang bunga masih selektif dan belum membesar secara sistemik, namun perlu diwaspadai jika suku bunga acuan tetap tinggi dan daya tarik instrumen lain seperti SRBI serta SBN ritel terus meningkat. Dampak dari potensi perang bunga ini meluas ke berbagai sektor. Bank menengah yang menjadi tumpuan kredit UMKM dan korporasi menengah akan kesulitan menurunkan suku bunga pinjaman, sehingga biaya modal bisnis tetap tinggi. Sektor properti, otomotif, dan konsumen yang sensitif terhadap bunga kredit akan tertekan lebih lanjut. Di sisi lain, bank besar dengan likuiditas melimpah justru diuntungkan karena dapat mempertahankan margin tanpa harus menaikkan bunga deposito secara agresif. Ketimpangan ini bisa memperkuat konsolidasi perbankan di Indonesia, di mana bank menengah mungkin terpaksa merger atau mencari pendanaan alternatif. Yang perlu dipantau dalam 1-4 minggu ke depan: pertama, data suku bunga deposito dan kredit dari laporan OJK — jika spread antara suku bunga deposito bank menengah dan bank besar melebar, indikasi perang bunga semakin kuat. Kedua, respons Bank Indonesia melalui instrumen likuiditas seperti GIRO atau Fasilitas Simpanan — apakah BI akan memberikan relaksasi untuk meredakan ketatnya likuiditas di bank menengah. Ketiga, pergerakan rupiah dan arus modal asing — jika tekanan terhadap rupiah berlanjut, BI mungkin terpaksa mempertahankan suku bunga tinggi, memperpanjang tekanan likuiditas. Risiko yang perlu dicermati adalah lonjakan suku bunga deposito yang tidak terkendali, yang dapat memicu kenaikan bunga kredit secara massal dan memperlambat pertumbuhan ekonomi.
Sumber data: IDX
-

16 Jul 2026 Skor 7.0
Purbaya Sebut PFII Tak Dibangun di IKN Gegara Terlalu Sepi, Basuki Buka Suara
Pernyataan Menteri Keuangan Purbaya Yudhi Sadewa yang menyebut IKN terlalu sepi untuk menjadi lokasi Pusat Finansial Internasional Indonesia (PFII) memicu tanggapan kepala Otorita IKN, Basuki Hadimuljono. Basuki mengaku tidak tahu dan menyerahkan keputusan ke pemerintah pusat, namun menegaskan bahwa IKN sudah memiliki kawasan financial center yang diisi Himbara, dengan rencana 6 bank memulai pembangunan tahun ini. Kontradiksi antara dua pejabat ini terjadi di tengah tekanan fiskal yang kian nyata: defisit APBN awal 2026 mencapai Rp240 triliun, rupiah berada di level 17.975 per dolar AS, dan IHSG bertahan di 6.081 — jauh dari level psikologis 7.000. Yang tidak terlihat dari headline ini adalah bahwa pertarungan kebijakan antara Kemenkeu dan Otorita IKN mencerminkan fragmentasi pengambilan keputusan di saat pemerintah justru membutuhkan sinyal kebijakan yang koheren untuk menjaga kepercayaan investor. PFII yang direncanakan sebagai pusat keuangan global — mirip SCBD Jakarta — belum jelas nasibnya, sementara IKN terus berjalan dengan anggaran terbatas dan penghuni yang masih minim. Bagi investor, ketidakpastian lokasi PFII berarti: pertama, hilangnya potensi nilai tambah kawasan IKN yang selama ini dijadikan narasi utama pemindahan ibu kota; kedua, sinyal bahwa preferensi kebijakan antara Menteri Keuangan dan Kepala Otorita IKN bisa berbeda secara fundamental, yang berpotensi memperlambat realisasi investasi di kawasan tersebut. Di sisi lain, pernyataan Purbaya justru mengonfirmasi kekhawatiran sebelumnya bahwa IKN belum viable secara ekonomi — terlalu sepi untuk menarik institusi keuangan global. Ini menambah tekanan terhadap kredibilitas proyek strategis nasional di mata investor asing. Yang perlu dipantau dalam 1–4 minggu ke depan: pertama, sikap resmi Presiden atau rapat koordinasi tingkat menteri yang bisa memutuskan nasib PFII secara definitif; kedua, respons pasar properti dan konstruksi di sekitar IKN — jika PFII benar-benar dibatalkan, harga tanah di kawasan tersebut bisa terkoreksi; ketiga, pergerakan rupiah dan IHSG — jika ketidakpastian kebijakan domestik bertambah, investor asing bisa menambah posisi wait-and-see, memperlemah nilai tukar lebih lanjut.
Sumber data: IDX
-

11 Jul 2026 Skor 4.0
BCA Gandeng Masyarakat di Labuan Bajo Dorong Sektor Gastronomi
BCA melalui program Bakti BCA menggandeng 9 desa binaan di Labuan Bajo untuk meningkatkan keterampilan gastronomi. Workshop end-to-end dari pemilihan bahan hingga penyajian difasilitasi oleh Dapur Tara, pelaku kuliner berbasis budaya Flores. Program ini merupakan bagian dari pilar pemberdayaan masyarakat yang mencakup pengelolaan keuangan, rumah pangan hidup, revitalisasi kebun kopi, dan akses pasar. Di tengah tekanan makro — IHSG tertekan di kisaran 5.900-an dan rupiah melemah ke level 18.050 per dolar AS — inisiatif semacam ini sering kali luput dari perhatian pasar yang fokus pada data fiskal dan moneter. Namun, bagi BCA, program CSR yang terstruktur memiliki fungsi ganda: membangun citra sebagai bank yang peduli sosial sekaligus menanamkan basis loyalitas di komunitas yang menjadi calon nasabah jangka panjang. Labuan Bajo sendiri merupakan kawasan super prioritas pariwisata nasional, sehingga penguatan kualitas SDM di bidang gastronomi dapat berdampak langsung pada pengalaman wisatawan dan omzet usaha lokal. Pelatihan yang dilakukan secara end-to-end, mulai dari teknik memasak hingga penataan hidangan, dirancang agar peserta mampu menyajikan kuliner lokal dengan standar yang kompetitif di mata wisatawan domestik dan asing. Dimensi non-obvious dari berita ini adalah bahwa BCA tidak sekadar menjalankan kewajiban CSR, melainkan membangun ekosistem yang saling terhubung. Program pengelolaan keuangan, misalnya, mempersiapkan para pengelola desa untuk mengelola usaha gastronomi secara profesional, termasuk pencatatan arus kas dan perencanaan modal. Akses pasar melalui ekosistem BCA — seperti pameran, promosi digital, dan jaringan mitra — memberikan saluran pemasaran yang sulit dijangkau oleh usaha mikro binaan secara mandiri. Dengan kata lain, BCA menggunakan pendekatan corporate shared value (CSV) di mana investasi sosial sekaligus menciptakan nilai bisnis jangka panjang. Dalam konteks persaingan perbankan yang semakin ketat, diferensiasi melalui program pemberdayaan yang terukur bisa menjadi faktor non-finansial yang mempengaruhi keputusan nasabah dan regulator. Yang perlu dipantau dalam 1-4 minggu ke depan adalah: (1) apakah program serupa akan diperluas ke desa Bakti BCA lain di luar NTT, yang bisa menjadi indikator komitmen jangka panjang; (2) respons dari pemerintah daerah dan Kementerian Pariwisata terhadap inisiatif ini — jika ada dukungan berupa anggaran atau promosi, dampaknya bisa berlipat; (3) potensi kemitraan dengan hotel atau restoran di Labuan Bajo untuk menyerap lulusan program ini, yang akan menjadi bukti nyata dampak ekonomi.
Sumber data: IDX
-

8 Jul 2026 Skor 8.7 Signal Tinggi
IHSG Putus Tren Penguatan, Ditutup Anjlok 1,89% ke Level 5.873
Indeks Harga Saham Gabungan (IHSG) anjlok 1,89% pada perdagangan 7 Juli 2026, ditutup di level 5.873,37 — menghentikan tren penguatan enam hari beruntun. Nilai transaksi mencapai Rp10,55 triliun dengan 482 saham melemah, 191 menguat, dan 116 stagnan. Seluruh sektor terkoreksi, dengan barang baku, properti, dan konsumer mencatat penurunan terdalam. Emiten pemberat utama adalah BBCA, BBRI, AMMN, BMRI, dan BREN; sementara TLKM, JECX, UNTR, dan ENRG menahan pelemahan lebih dalam. Pemicu utama kejatuhan ini datang dari S&P Dow Jones Indices (S&P DJI) yang mengumumkan Indonesia masuk Watchlist 2027. Dalam pengumuman Country Classification 2026/2027 pada 7 Juli 2026, S&P DJI tetap mempertahankan status Bursa Efek Indonesia sebagai Emerging Market, tetapi secara eksplisit mengancam menurunkan status menjadi Special Measures atau Frontier Market pada review tahunan 2027 jika permasalahan transparansi tidak terselesaikan. Inti persoalan adalah minimnya keterbukaan struktur kepemilikan saham di bursa Indonesia, dugaan pola perdagangan terkoordinasi, dan keandalan pembentukan harga. Hal ini menyulitkan investor institusi global mengukur free float yang sesungguhnya dan meragukan mekanisme pasar. Dampak langsung dari ancaman ini adalah capital outflow asing dari IHSG dan obligasi, memperkuat tekanan pada rupiah yang sudah berada di level Rp17.990 per dolar AS (data pasar terkini). Sektor perbankan dan barang konsumsi — yang menjadi pemberat utama IHSG hari ini — paling rentan karena kepemilikan asingnya besar. Lebih jauh, jika reklasifikasi benar terjadi pada 2027, saham Indonesia bisa keluar dari indeks emerging market global, memaksa fund manager internasional menjual posisi mereka secara sistematis. Hal ini akan memperbesar diskonto valuasi IHSG terhadap bursa regional dan meningkatkan biaya modal emiten. Yang perlu dipantau dalam satu hingga empat minggu ke depan: pertama, respons OJK dan BEI — apakah akan segera merilis regulasi tentang transparansi kepemilikan dan larangan perdagangan terkoordinasi; kedua, arus net foreign flow harian — jika outflow berlanjut di atas Rp2 triliun per hari, tekanan semakin sistemik; ketiga, respons IHSG terhadap pengumuman lanjutan S&P DJI dan data ekonomi domestik yang akan datang. Perhatikan juga pergerakan USD/IDR — jika tembus level Rp18.000, tekanan terhadap impor dan inflasi akan meningkat.
Sumber data: IDX
-
7 Jul 2026 Skor 6.7
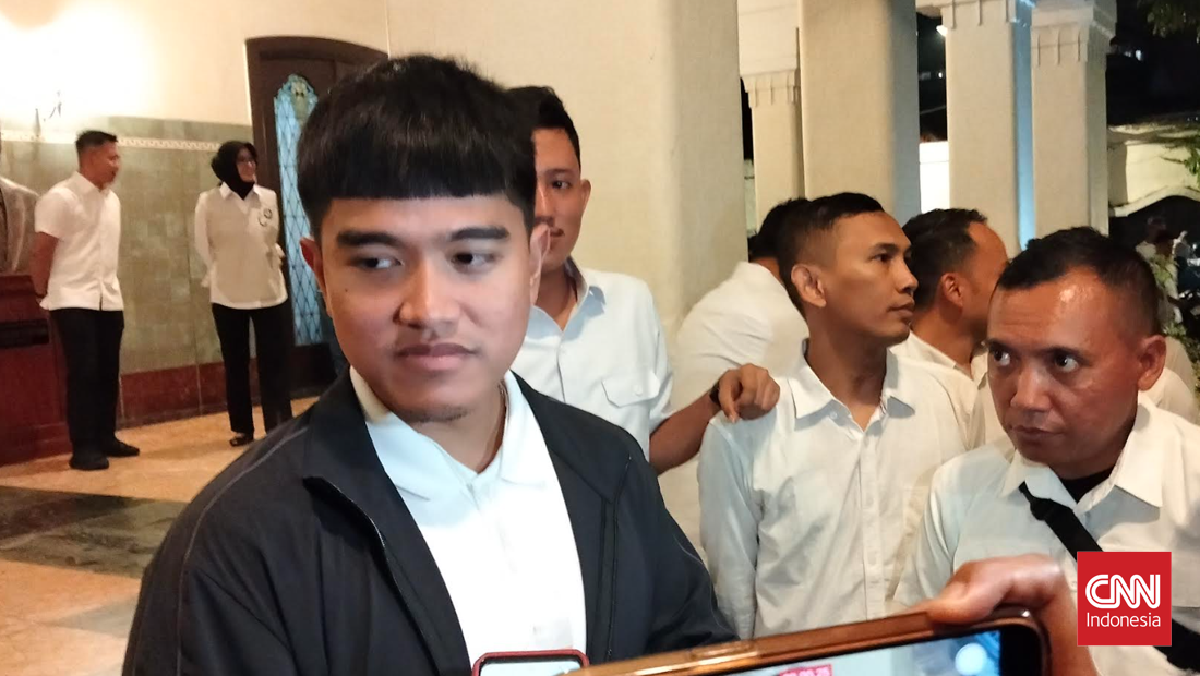
Perusahaan Kaesang Terlilit Kredit Macet, Utang Bank Tembus Rp2,8 T
PT Panca Mitra Multiperdana Tbk (PMMP), emiten pengolahan hasil perikanan yang 7,27% sahamnya dimiliki oleh perusahaan milik Kaesang Pangarep, menghadapi gagal bayar kredit dengan total outstanding mencapai Rp2,8 triliun. Utang ini tersebar di enam bank dan lembaga keuangan: Bank Permata (US$53,12 juta + Rp5,49 miliar), Bank Central Asia (US$40,29 juta), Lembaga Pembiayaan Ekspor Indonesia (LPEI) (US$30,71 juta), Bank SMBC Indonesia (US$22,8 juta), Bank Maspion (US$7,21 juta), dan Bank Resona Perdania (US$5,99 juta). Jumlah tersebut belum termasuk bunga yang masih berjalan. Perseroan telah mengajukan restrukturisasi pinjaman ke sejumlah kreditur, seiring tekanan likuiditas yang semakin dalam akibat keterbatasan modal kerja. Manajemen PMMP mengakui hanya mampu mengoperasikan satu pabrik di Situbondo, dari kapasitas penuh yang lebih besar. Untuk memenuhi permintaan ekspor, perusahaan terpaksa membeli produk jadi dari pihak ketiga dengan skema pembayaran di belakang — sebuah indikasi arus kas yang sangat ketat. Dampak dari kontraksi operasional sudah terasa pada tenaga kerja: sejak 2024 hingga saat ini, PMMP telah melakukan pemutusan hubungan kerja terhadap 37 staf dan 79 pekerja harian. Selain itu, sebanyak 82 staf tercatat mengundurkan diri. Kebutuhan dana segar untuk modal kerja diperkirakan mencapai US$15 juta atau sekitar Rp269 miliar. Tanpa injeksi likuiditas, kelangsungan usaha emiten ini berada dalam risiko tinggi. Kasus PMMP menjadi sinyal peringatan dini bagi sektor perbankan dan investor mengenai tekanan likuiditas di segmen usaha riil, khususnya di industri pengolahan perikanan yang sangat bergantung pada ekspor dan rantai pasok global. Yang tidak terlihat dari headline adalah implikasi kredit ini terhadap portofolio bank-bank kreditur, terutama Bank Permata dan BCA yang memiliki eksposur terbesar. Selain itu, tekanan pada emiten yang terafiliasi tokoh publik juga berpotensi memicu sentimen negatif terhadap tata kelola perusahaan terkait. Yang perlu dipantau dalam 4–6 minggu ke depan adalah progres restrukturisasi — apakah bank menyetujui skema perpanjangan atau pemotongan utang, serta apakah PMMP mampu mendapatkan tambahan modal kerja. Jika restrukturisasi gagal, risiko kredit macet (NPL) akan tercatat di buku bank dan berpotensi memicu provisi kerugian yang menekan laba perbankan. Sinyal penting lainnya adalah respons pasar terhadap saham PMMP dan emiten sektor perikanan lainnya, serta pernyataan resmi dari otoritas bursa atau OJK terkait keterbukaan informasi.
Sumber data: IDX
-

6 Jul 2026 Skor 9.3 Signal Tinggi
Rupiah Dibuka Loyo, Dolar AS Kembali Dekati Rp18.000
Rupiah dibuka melemah 0,12% ke Rp17.970 per dolar AS pada Senin (6/7/2026), mendekati level psikologis Rp18.000 yang disebut sebagai garis pertahanan kritis oleh sejumlah ekonom. Pelemahan ini terjadi meskipun indeks dolar global (DXY) hanya menguat tipis 0,09% ke 100,946 dan data tenaga kerja AS pekan lalu menunjukkan pertumbuhan melambat tajam — yang seharusnya meredam ekspektasi kenaikan suku bunga The Fed. Fakta bahwa rupiah tetap tertekan di tengah pelemahan dolar global menandakan bahwa faktor domestik menjadi pendorong utama depresiasi. Tekanan domestik paling jelas datang dari neraca perdagangan Indonesia yang mencatat defisit US$1,61 miliar pada Mei 2026 — pertama kalinya dalam 72 bulan beruntun surplus sejak Mei 2020. Defisit ini mengindikasikan bahwa impor lebih besar dari ekspor, yang secara langsung menekan pasokan valas di pasar domestik. Ekonom BCA dalam risetnya memproyeksikan bahwa kombinasi pelemahan ekspor dan tingginya impor akan mendorong Bank Indonesia menaikkan suku bunga acuan sebesar 50 bps tahun ini, di luar tiga kenaikan sebelumnya yang sudah membawa BI Rate ke 5,75%. Kenaikan bunga ini bertujuan menahan pelemahan rupiah, tetapi di sisi lain akan memperberat biaya modal bagi dunia usaha. Dampak dari pelemahan rupiah ini langsung terasa di sektor riil. Industri plastik hilir, seperti dilaporkan Asosiasi Industri Plastik Hilir Indonesia (APHIINDO), menagih janji bea masuk 0% untuk bahan baku impor karena biaya impor sudah membengkak akibat kurs. Di sisi fiskal, tekanan ini beririsan dengan defisit APBN awal 2026 yang mencapai Rp240 triliun — membatasi ruang pemerintah untuk memberikan subsidi energi atau insentif fiskal jika harga minyak kembali melonjak akibat ketidakstabilan Selat Hormuz. Ruang gerak BI dan pemerintah semakin sempit: menaikkan bunga untuk stabilisasi rupiah akan memperlambat ekonomi, sementara membiarkan rupiah melemah akan memicu imported inflation dan capital outflow. Yang perlu dipantau dalam pekan depan adalah pergerakan rupiah di sekitar level 18.000. Jika menembus level tersebut secara konsisten, akselerasi dollarisasi dan outflow dari SBN bisa semakin deras, memaksa intervensi BI yang lebih agresif. Sinyal penting lainnya adalah data neraca perdagangan bulan Juni dan keputusan rapat dewan gubernur BI berikutnya. Risiko global dari Selat Hormuz dan negosiasi OPEC+ juga dapat memperkuat atau memperlemah tekanan pada rupiah melalui jalur harga minyak dan biaya logistik.
Sumber data: IDX
-
2 Jul 2026 Skor 7.0 Signal Tinggi
IHSG Sesi Dibuka Menguat 0,68% ke Level 5.735
IHSG dibuka menguat 0,26% ke 5.709,84 pada awal perdagangan, lalu naik lebih lanjut 0,68% ke posisi 5.735. Nilai transaksi mencapai Rp111,70 miliar dengan 172,78 juta saham dalam 19.552 kali transaksi. Emiten dengan volume terbesar adalah BBCA, BBRI, BMRI, COCO, dan TLKM. Namun, kenaikan ini terjadi di tengah deretan sentimen negatif yang mengancam keberlanjutan reli. Badan Pusat Statistik (BPS) mengumumkan neraca perdagangan Indonesia defisit US$1,61 miliar pada Mei 2026, defisit pertama dalam enam tahun terakhir. Ekspor tercatat US$23,20 miliar sementara impor US$24,81 miliar. Di saat yang sama, inflasi Juni tercatat 0,44% secara bulanan (mtm) – lebih tinggi dari 0,28% mtm pada Mei – dengan inflasi tahun kalender 1,79% dan inflasi tahunan 3,34%. Data PMI Manufaktur yang ambruk menambah kekhawatiran akan perlambatan ekonomi. Dari eksternal, pidato Ketua The Fed Kevin Warsh di Forum ECB Sintra memberi sinyal bahwa kenaikan suku bunga AS akan diputuskan dalam empat minggu ke depan, yang berpotensi memperkuat dolar dan menekan rupiah. Bursa Asia-Pasifik melemah, dengan Kospi Korea Selatan anjlok 5,36% hingga memicu penghentian sementara perdagangan. Dampak dari kombinasi data ini langsung dirasakan oleh sektor-sektor yang sensitif terhadap nilai tukar dan suku bunga. Rupiah yang berada di level 17.956 per dolar AS menambah beban biaya impor bagi perusahaan manufaktur dan ritel yang bergantung pada bahan baku luar negeri. Emiten perbankan seperti BBCA, BBRI, dan BMRI – yang mendominasi transaksi hari ini – akan menghadapi tekanan margin jika suku bunga kredit tidak bisa naik secepat biaya dana. Sementara itu, sektor teknologi dan properti yang bergantung pada utang dolar berpotensi mengalami pembengkakan beban bunga. Di sisi lain, eksportir komoditas seperti CPO dan batu bara justru mendapat keuntungan dari rupiah lemah, meskipun harga komoditas global juga mengalami volatilitas. Yang perlu dipantau dalam 1–4 minggu ke depan adalah respons IHSG terhadap data ekonomi domestik dan sinyal kebijakan The Fed. Jika rupiah terus melemah menembus level psikologis 18.000, tekanan jual asing di SBN dan saham blue-chip akan semakin deras. Investor juga perlu mencermati rilis data neraca perdagangan Juni untuk melihat apakah defisit berlanjut atau mulai membaik. Keputusan suku bunga The Fed dalam waktu dekat akan menjadi katalis utama: jika hawkish, IHSG berisiko terkoreksi lebih dalam; jika dovish, ada ruang untuk relief rally. Sentimen domestik seperti respons OJK terhadap gejolak pasar dan realisasi APBN juga akan turut memengaruhi arah indeks ke depan.
Sumber data: IDX
-

22 Jun 2026 Skor 6.7
EMMI Bidik Dana IPO Rp 269 Miliar, MDKA Siapkan Private Placement dan BIRD Tebar Dividen
Tiga emiten mengumumkan aksi korporasi signifikan di tengah tekanan pasar yang masih berlanjut. PT Esa Medika Mandiri Tbk (EMMI) memasuki masa book building pada 22–24 Juni 2026 dengan target dana IPO Rp269,27 miliar melalui penawaran 522,85 juta saham baru pada kisaran Rp446–Rp515 per saham. Perseroan yang bergerak di distribusi alat kesehatan dan laboratorium ini akan melantai di BEI pada 8 Juli 2026. Dana hasil IPO akan digunakan Rp50 miliar untuk melunasi pinjaman di Bank Ina Perdana, 11,8% untuk pembangunan pabrik benang bedah di Cikupa melalui joint venture global, dan 68,7% untuk modal kerja proyek serta persediaan. Manajemen juga berkomitmen membagikan dividen tunai maksimal 30% dari laba bersih mulai tahun buku 2027, meskipun keputusan final tetap tergantung RUPS. PT Merdeka Copper Gold Tbk (MDKA) berencana melakukan PMTHMETD IV dengan menerbitkan maksimal 2,44 miliar saham baru atau 10% dari modal ditempatkan. Harga pelaksanaan minimal 90% dari rata-rata harga penutupan 25 hari bursa. Dana hasil private placement akan dialokasikan 30% untuk modal kerja perusahaan dan entitas anak, serta 70% untuk mendukung ekspansi usaha. Langkah ini diambil di tengah harga emas global yang masih elevated dan kebutuhan pendanaan untuk proyek-proyek pertambangan perseroan. Di sisi pasar, IHSG ditutup menguat tipis 0,08% ke 6.177,14 pada Jumat (19/6), ditopang oleh MORA, BBCA, dan BYAN. Namun aksi jual investor asing masih deras dengan nilai jual bersih Rp3,14 triliun di pasar reguler dan Rp3,19 triliun di seluruh pasar. Lima sektor menguat dengan infrastruktur memimpin (+1,61%), sedangkan properti menjadi sektor dengan pelemahan terdalam (-1,86%). Saham TLKM, BMRI, dan AMMN menjadi pemberat utama. Yang perlu dipantau dalam 1–2 minggu ke depan: respons investor pada book building EMMI — jika permintaan tinggi, harga IPO bisa ditetapkan di atas midpoint. Setelah listing pada 8 Juli, pergerakan perdagangan awal akan menjadi indikator minat investor terhadap sektor kesehatan yang defensif. Untuk MDKA, eksekusi private placement dan penggunaannya untuk ekspusi perlu dicermati karena berpotensi dilusi bagi pemegang saham eksisting. Risiko utama tetap pada tekanan outflow asing yang bisa memperpanjang koreksi IHSG dan memperberat kondisi likuiditas pasar.
Sumber data: IDX
-
13 Jun 2026 Skor 7.7
Deretan Top Gainers Pekan Ini, Ada Saham FORU hingga MLPT
Indeks Harga Saham Gabungan (IHSG) mencatat kenaikan 7,38% dalam sepekan ke level 6.007,65. Lonjakan ini ditopang oleh penguatan saham-saham berkapitalisasi besar. PT Bank Central Asia Tbk (BBCA) menguat 17% ke Rp5.925 dalam sepekan, meski sebelumnya sempat menyentuh level terendah dalam lima tahun di Rp4.820 akibat aksi jual asing. Secara tahun berjalan, BBCA masih melemah 27% dan telah kehilangan 46% dari nilai tertingginya Rp10.950. PT Bank Mandiri Tbk (BMRI) juga menguat 9,4% ke Rp4.200, namun tetap turun 18% secara year-to-date. Yang menarik, saham lapis kedua dan ketiga justru mendominasi daftar top gainers. Banyak di antaranya memiliki kapitalisasi pasar di bawah Rp1 triliun, bahkan Rp500 miliar. Ini menunjukkan bahwa momentum kenaikan indeks lebih banyak dimanfaatkan oleh spekulasi saham berkapitalisasi kecil daripada penguatan fundamental yang merata. Faktor utama pendorong rebound IHSG adalah aksi bargain hunting di saham blue chip setelah pekan-pekan sebelumnya mengalami tekanan jual asing yang cukup deras. BBCA sempat terpuruk ke Rp4.820, level terendah dalam lima tahun terakhir, sehingga menarik minat pembeli yang menganggap valuasi sudah terlalu murah. Namun, dominasi saham gorengan di jajaran top gainers perlu diwaspadai. Dalam siklus pasar seperti ini, reli yang dipimpin saham berkapitalisasi kecil sering kali bersifat jangka pendek dan berisiko koreksi tajam jika sentimen berbalik. Dari sisi eksternal, pekan depan menjadi minggu krusial dengan pertemuan bank sentral global, terutama Federal Reserve. Indeks dolar AS (DXY) telah melemah ke 99,80, namun rupiah masih tertahan di Rp17.916 — menunjukkan tekanan domestik masih kuat. Kondisi ini membuat investor asing cenderung wait and see, sehingga aliran dana asing ke pasar saham Indonesia belum pulih signifikan. Dampak dari fenomena ini cukup jelas. Pertama, pemulihan IHSG belum merata secara fundamental. Kenaikan indeks lebih banyak didorong oleh saham blue chip, sementara saham-saham berkualitas lainnya belum ikut terdongkrak. Investor ritel yang tergiur dengan kenaikan saham second/third liner berisiko tinggi mengalami kerugian jika terjadi aksi ambil untung dalam waktu dekat. Kedua, sektor perbankan — barometer ekonomi — masih mencatatkan kinerja negatif secara year-to-date. BBCA dan BMRI masih melemah masing-masing 27% dan 18% sejak awal 2026. Ini menunjukkan bahwa fundamental industri perbankan belum cukup kuat mendorong valuasi saham kembali ke level wajar. Ketiga, kenaikan IHSG terjadi di tengah tekanan fiskal dan moneter domestik. Defisit APBN per Maret mencapai Rp240 triliun, dan rupiah masih di level lemah. Kombinasi ini membatasi ruang apresiasi IHSG lebih lanjut tanpa adanya katalis baru. Yang perlu dipantau dalam satu hingga empat pekan ke depan adalah, pertama, net foreign flow di pasar saham dan obligasi — jika asing kembali menjual, IHSG bisa kembali tertekan. Kedua, hasil pertemuan The Fed pekan depan. Jika Fed memberikan sinyal hawkish, dolar bisa menguat kembali dan menekan rupiah lebih dalam, yang akan berdampak negatif pada IHSG. Ketiga, kemampuan IHSG bertahan di atas level 6.000. Jika indeks gagal mempertahankan level ini, bisa menjadi sinyal bahwa rebound hanya bersifat sementara. Keempat, pergerakan saham second/third liner — jika terjadi koreksi tajam, akan menyedot likuiditas dan memperlemah sentimen pasar secara keseluruhan. Investor disarankan untuk tidak terjebak euforia jangka pendek dan tetap fokus pada fundamental emiten serta kondisi makro yang masih penuh tantangan.
Sumber data: IDX
-

12 Jun 2026 Skor 7.7
SDPC Investasi Rp 100 M, ENRG Rights Issue dan IPCC Tebar Dividen
IHSG menutup perdagangan Kamis (11/6) di 5.886,03, terkoreksi 0,28% dari hari sebelumnya. Pelemahan ini terjadi di tengah aksi jual bersih asing sebesar Rp261,60 miliar di pasar reguler dan Rp252,65 miliar di seluruh pasar. Dari 11 sektor, enam sektor berakhir di zona negatif, dengan sektor bahan baku menjadi yang terlemah dengan penurunan 4,27%. Sebaliknya, sektor keuangan menguat 1,36%, ditopang oleh saham BBCA, SMMA, dan DCII. Pergerakan IHSG juga dipengaruhi oleh sentimen demonstrasi terkait penolakan kenaikan harga BBM dan tuntutan efisiensi program prioritas pemerintah. Di sisi korporasi, Millennium Pharmacon International Tbk (SDPC) mengalokasikan investasi Rp100 miliar dari kas internal untuk membangun gudang pusat terintegrasi baru di Bintara, Bekasi, yang ditargetkan beroperasi penuh pada Juli 2026. Energi Mega Persada Tbk (ENRG) akan menggelar rights issue dengan menerbitkan 13,28 miliar saham Seri B pada harga Rp310 per saham, berpotensi meraup dana Rp4,12 triliun. Dana tersebut mayoritas digunakan untuk tambahan modal pada entitas anak. Sementara itu, Indonesia Kendaraan Terminal Tbk (IPCC) menetapkan sisa dividen Rp157,6 miliar atau Rp86,67 per saham untuk tahun buku 2025, mencerminkan komitmen memberikan imbal hasil kepada pemegang saham di tengah tekanan makro. Data pasar terbaru menunjukkan IHSG berada di 5.961, sedikit lebih tinggi dari penutupan sesi sebelumnya, sementara USD/IDR bertahan di 17.975 dan harga minyak Brent di USD89,34 per barel. Dari sisi global, bursa Amerika Serikat menguat: Dow Jones naik 1,86% ke 50.848, S&P 500 naik 1,75% ke 7.394, dan Nasdaq naik 2,54% ke 25.809. Namun, imbal hasil US Treasury 10 tahun masih di level 4,53% dan indeks dolar broad di 120,08 — keduanya menekan aset emerging market. Aksi jual asing yang cukup besar menunjukkan bahwa investor global masih wait-and-see terhadap prospek pasar Indonesia, terutama di tengah ketidakpastian kebijakan fiskal dan moneter. Pelemahan sektor bahan baku sebesar 4,27% patut dicermati karena sektor ini sangat terkait dengan harga komoditas global dan ekspektasi permintaan. Jika tekanan berlanjut, emiten seperti AALI (CPO proxy) yang tercatat di 6.075 bisa terpengaruh lebih dalam. Rights issue ENRG yang mencapai Rp4,12 triliun berpotensi memberikan tambahan likuiditas bagi perseroan, namun juga menimbulkan dilusi bagi pemegang saham lama. Yang perlu dipantau dalam sepekan ke depan adalah kelanjutan aksi demonstrasi — jika eskalasi terjadi, sentimen risk-off bisa semakin dalam. Selain itu, pergerakan rupiah di 17.975 perlu diawasi: apabila menembus 18.000, tekanan terhadap importir dan emiten dengan utang dolar akan meningkat signifikan. Sinyal positif datang dari sektor keuangan yang menguat dan dividen IPCC yang solid, menunjukkan bahwa masih ada sektor defensif yang bisa menjadi penopang IHSG.
Sumber data: IDX
-

30 Mei 2026 Skor 4.3
Butuh Dana Tambahan? BCA Finance Sediakan Fasilitas Jaminan BPKB Mobil
BCA Finance, anak usaha PT Bank Central Asia Tbk, menawarkan fasilitas dana tunai dengan jaminan BPKB mobil melalui skema KKB BCA Refinancing. Produk ini memungkinkan pemilik kendaraan mendapatkan dana segar dengan agunan kendaraan yang tetap bisa digunakan sehari-hari. Proses pengajuan dirancang relatif sederhana, dengan angsuran tetap selama tenor dan pembayaran otomatis melalui autodebet rekening BCA. Besaran dana disesuaikan dengan nilai kendaraan, memberikan fleksibilitas bagi nasabah. Meskipun secara permukaan ini adalah produk keuangan biasa, konteks makronya patut dicermati. Yang tidak terlihat dari headline adalah tekanan likuiditas yang mungkin mendorong konsumen mencari alternatif pinjaman. Suku bunga global masih tinggi — Fed Funds Rate berada di 3,64% dan imbal hasil US Treasury 10 tahun di 4,48% — sementara rupiah terdepresiasi ke Rp17.878 per dolar AS. Di dalam negeri, defisit APBN hingga Maret 2026 telah mencapai Rp240 triliun, menandakan fiskal yang ketat. Daya beli masyarakat tertekan, dan banyak rumah tangga mungkin membutuhkan dana tambahan untuk kebutuhan konsumtif atau darurat. Produk refinancing BPKB menjadi alternatif yang lebih murah dibandingkan pinjaman tanpa jaminan, karena agunan kendaraan menekan risiko kredit sehingga suku bunga bisa lebih rendah. Dampak langsungnya bagi BCA Finance adalah potensi pertumbuhan portofolio kredit di segmen konsumer yang relatif aman. Dengan agunan kendaraan, risiko gagal bayar lebih rendah dibandingkan KTA. Namun, jika tekanan ekonomi berlanjut — misalnya karena kenaikan harga bahan bakar atau inflasi — debitur bisa kesulitan membayar angsuran, meningkatkan NPL. Bagi industri multifinance, langkah BCA Finance bisa memicu persaingan suku bunga dan biaya administrasi. Pesaing seperti Adira Finance, Mandiri Tunas Finance, atau FIFGROUP mungkin merespons dengan produk serupa atau promosi agresif. Di sisi konsumen, kemudahan akses dana ini perlu diimbangi dengan literasi keuangan agar tidak terjerat utang berlebih untuk konsumsi yang tidak produktif. Yang perlu dipantau dalam 1-2 kuartal ke depan: Pertama, pertumbuhan kredit BCA Finance di segmen refinancing — jika melonjak signifikan, itu konfirmasi tekanan likuiditas di masyarakat. Kedua, rasio NPL BCA Finance — jika naik di atas 2%, sinyal debitur mulai tertekan. Ketiga, respons regulator: OJK mungkin mengeluarkan aturan baru terkait loan-to-value atau pencatatan kredit refinancing untuk mencegah over-leverage. Keempat, data penjualan mobil baru — jika terus menurun, permintaan refinancing mobil bekas justru bisa meningkat, menunjukkan pergeseran prioritas konsumen dari membeli baru ke memanfaatkan aset lama. Sinyal negatif tambahan adalah jika pemerintah memotong subsidi atau menaikkan PPN, yang akan semakin menekan daya beli dan berpotensi meningkatkan NPL di seluruh sektor pembiayaan konsumen.
Sumber data: IDX
-

29 Mei 2026 Skor 7.0
Ini Penyebab Saham Big Banks Ambruk Jelang Long Weekend
Pada perdagangan Jumat 29 Mei 2026, saham-saham perbankan berkapitalisasi besar di Bursa Efek Indonesia mengalami koreksi signifikan menjelang long weekend Iduladha. IHSG yang sempat melesat 1,43% pada sesi pertama akhirnya ditutup turun 0,05% ke level 6.127,38. BBTN menjadi yang terparah dengan penurunan 5,22%, disusul BBCA yang ambles 4,60% ke Rp5.700 dengan nilai transaksi jumbo Rp5,82 triliun. BBRI melemah 3,91% ke Rp2.950 (volume Rp3,19 triliun), BBNI terkoreksi 3,65%, dan BMRI turun 1,21%. Tekanan jual juga melanda bank-bank swasta seperti BDMN, PNBN, dan BNII. Hanya BRIS yang menonjol dengan penguatan 2,59% ke Rp1.980, diikuti BNLI dan BNGA. Pengamat pasar modal Elandry Pratama menilai koreksi ini lebih dipengaruhi aksi profit taking jangka pendek setelah rebound signifikan beberapa hari sebelumnya. Sentimen global yang mixed—terkait arah suku bunga Federal Reserve, kenaikan yield obligasi AS, dan pelemahan rupiah—membuat risk appetite investor asing menurun di akhir sesi. Selain itu, terjadi rotasi dana dari big banks ke saham konglomerasi dan cyclical yang belakangan lebih aktif. Elandry menekankan bahwa koreksi ini masih relatif normal dan belum mengubah outlook fundamental sektor perbankan, mengingat likuiditas dan kualitas aset bank-bank besar tetap solid. Yang tidak terlihat dari headline adalah konteks makro yang memperkuat tekanan. Dengan USD/IDR berada di level 17.878 dan harga minyak Brent bertahan di atas $91 per barel akibat ketegangan AS-Iran, beban impor dan subsidi energi Indonesia meningkat. Di sisi lain, data mobilitas menunjukkan 196.320 kendaraan meninggalkan Jabotabek (lonjakan 48,65% dari normal) menjelang Iduladha, mengindikasikan konsumsi domestik masih terjaga. Disparitas antara koreksi pasar saham dan aktivitas riil yang kuat ini menimbulkan pertanyaan: apakah pelemahan IHSG lebih mencerminkan faktor teknis dan global daripada pelemahan fundamental ekonomi? Penguatan BRIS di tengah tekanan sektor juga menandakan adanya preferensi investor terhadap saham syariah yang defensif. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah respons IHSG dan saham bank saat perdagangan dibuka setelah libur panjang. Jika aksi jual berlanjut, level psikologis IHSG di 6.100 bisa diuji. Perhatian utama tertuju pada data inflasi PCE AS yang diperkirakan masih tinggi—jika di atas 3,5%, dolar akan semakin kuat dan menekan rupiah serta arus modal asing keluar dari emerging market. Perkembangan geopolitik AS-Iran juga akan menentukan arah harga minyak dan inflasi global. Bagi investor, pola koreksi ini perlu dicermati apakah merupakan healthy consolidation yang membuka peluang akumulasi, atau awal dari tekanan lebih dalam jika sentimen risk-off global berlanjut.
Sumber data: IDX
-

20 Mei 2026 Skor 9.0
Rupiah Makin Terpuruk, Bank Ini Sudah Jual Dolar Rp18.000
Rupiah melanjutkan pelemahan ke Rp17.730 per dolar AS pada perdagangan Rabu (20/5/2026), melemah 0,20% dari hari sebelumnya. Tekanan ini mendorong sejumlah bank untuk memasang kurs jual dolar AS di atas Rp17.700, bahkan ada yang menembus Rp18.000. HSBC Indonesia mencatat kurs jual banknote tertinggi di Rp18.045, sementara MUFG Bank memasang TTS (kurs jual) di Rp17.990. Bank domestik seperti BCA, Mandiri, BNI, dan BRI memasang kurs jual di kisaran Rp17.705–Rp17.815, masih di bawah level psikologis Rp18.000 namun menunjukkan tren kenaikan yang konsisten. Pelemahan rupiah ini didorong oleh kombinasi faktor eksternal yang sangat kuat. Indeks dolar broad berada di 119,28 — level tertinggi dalam beberapa minggu — didukung oleh ekspektasi suku bunga tinggi lebih lama dari Federal Reserve setelah data inflasi AS yang lebih panas dari perkiraan. Imbal hasil Treasury AS 10 tahun di 4,59% membuat aset berbasis dolar semakin menarik, sementara ketegangan geopolitik di Timur Tengah mendorong harga minyak Brent di atas US$110 per barel, menambah tekanan pada negara pengimpor energi seperti Indonesia. Risalah rapat FOMC yang akan dirilis besok menjadi katalis kunci — jika bernada hawkish, dolar bisa menguat lebih lanjut. Dampak pelemahan ini bersifat luas dan sistemik. Importir bahan baku, produsen dengan utang valas, dan emiten properti yang sensitif terhadap suku bunga menjadi pihak yang paling tertekan. Biaya impor naik langsung, margin terkompresi, dan beban bunga utang dolar membengkak dalam denominasi rupiah. Di sisi lain, eksportir komoditas seperti batu bara, CPO, dan nikel mendapat keuntungan dari pendapatan dolar yang lebih tinggi saat dikonversi ke rupiah. Sektor perbankan menghadapi tekanan ganda: potensi kenaikan NPL dari debitur yang tertekan kurs, namun juga potensi keuntungan dari spread valas yang melebar. Pemerintah melalui Kemenkeu telah melakukan intervensi SBN Rp2,22 triliun untuk menstabilkan yield dan menarik modal asing, namun efektivitas jangka panjangnya masih diuji di tengah tekanan eksternal yang belum mereda. Yang perlu dipantau dalam 1-4 minggu ke depan adalah hasil risalah FOMC 21 Mei — jika hawkish, tekanan pada rupiah dan IHSG akan berlanjut. Juga respons BI: apakah akan menaikkan suku bunga acuan untuk menahan pelemahan rupiah, atau mempertahankan suku bunga dan mengandalkan intervensi pasar. Data neraca perdagangan Indonesia bulan depan menjadi indikator kunci — jika defisit melebar akibat kenaikan biaya impor energi, tekanan pada rupiah akan semakin struktural. Risiko utama adalah jika pelemahan rupiah berlangsung lama, inflasi impor akan mendorong BI untuk menaikkan suku bunga, yang pada gilirannya menekan konsumsi dan investasi domestik.
Sumber data: IDX
-

17 Mei 2026 Skor 3.7
Cek Broker Saham Terbaik Pilihan Cerdas 2026 di Sini
Artikel ini menyajikan daftar lima sekuritas dan aplikasi trading saham terbaik di Indonesia untuk tahun 2026, dengan fokus pada kelengkapan ekosistem dan inovasi bagi investor ritel. Data utama yang disajikan adalah rata-rata 50.645 investor baru bergabung setiap hari sepanjang 2026, dengan total basis investor mencapai 26,12 juta Single Investor Identification (SID). Angka ini menunjukkan antusiasme tinggi masyarakat terhadap pasar modal, namun artikel tidak menyebutkan sumber data spesifik atau metodologi pemeringkatan. Daftar yang ditampilkan hanya mencakup satu entitas, yaitu Pluang, yang diposisikan sebagai aplikasi multi-aset dengan lebih dari 13 juta pengguna. Pluang menawarkan akses ke 2.000+ produk investasi termasuk saham Indonesia (IDX), saham dan ETF Amerika, crypto, logam mulia, reksa dana, serta derivatif seperti crypto perpetual dan opsi saham AS. Fitur unggulan meliputi biaya trading 0%, tanpa minimum deposit, bonus saham hingga Rp300.000, dan integrasi dengan fitur charting TradingView. Pluang bekerja sama dengan PT Pluang Maju Sekuritas yang diawasi OJK. Dampak utama dari artikel ini bersifat informasional bagi investor ritel yang mencari platform trading. Tidak ada perubahan regulasi, data fundamental pasar, atau peristiwa korporasi signifikan yang dilaporkan. Artikel lebih berfungsi sebagai konten promosi bersponsor atau advertorial, bukan berita bisnis independen. Investor perlu melakukan verifikasi independen terhadap klaim biaya dan fitur sebelum menggunakan layanan. Yang perlu dipantau adalah tren pertumbuhan jumlah investor ritel di Indonesia — jika terus berlanjut, dapat meningkatkan likuiditas pasar dan mendorong inovasi platform trading. Namun, tanpa data pendukung tentang kualitas investor baru (aktif vs pasif) atau dampaknya terhadap volume transaksi, angka 26,12 juta SID belum cukup untuk menyimpulkan peningkatan partisipasi pasar yang bermakna.
Sumber data: IDX