Direktori Emiten ·IDX
TLKM
Blue ChipPT Telkom Indonesia (Persero) Tbk
Infrastructures · Telecommunication
Analisis terkait TLKM
-
22 Sep 2026 Skor 5.7
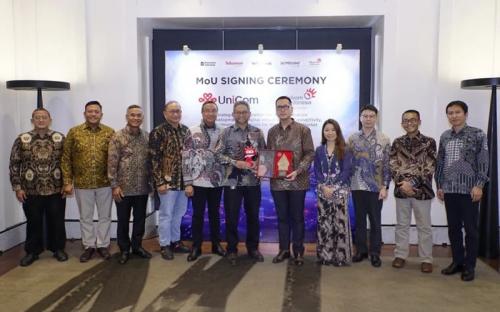
Perkuat Infrastruktur Digital, Telkom (TLKM) Jalin Kerja Sama dengan China Unicom
TelkomGroup menjalin kemitraan strategis dengan China Unicom Indonesia Operations melalui penandatanganan nota kesepahaman di Jakarta, Senin (21/9/2026). MoU itu diteken Direktur Network Telkom Nanang Hendarno bersama jajaran direksi Telkomsel, InfraNexia, dan Mitratel, serta Direktur China Unicom Wu Xu Hua, disaksikan Direktur Strategic Business Development & Portfolio Telkom Seno Soemadji. Lima bidang yang akan dijajaki: ekosistem data center, kecerdasan buatan, solusi dan use case 5G, konektivitas, serta Internet of Things. Skema yang dipakai bersifat multilateral, menggabungkan seluruh kapabilitas TelkomGroup dalam satu kerangka kolaborasi dengan prinsip resiprokal. Sasaran akhirnya jelas: memperkuat penawaran bagi pelanggan enterprise di dalam negeri sekaligus membuka akses ke pasar global. Dari sisi mitra, China Unicom disebut memiliki jaringan global yang menjangkau lebih dari 1,2 miliar pengguna, didukung hampir 5 juta base station 5G dan lebih dari 670.000 kilometer kabel laut. Itulah modalitas yang ditawarkan. Namun perlu dicatat, ini baru tahap penjajakan — belum ada komitmen modal, struktur kepemilikan, atau target komersial yang diumumkan. Pembaca yang menanti angka investasi akan kecewa; artikel sumber tidak menyediakannya. Yang tidak terlihat dari headline ini adalah arah pergeseran model bisnis TelkomGroup. Dengan melibatkan Telkomsel, InfraNexia, dan Mitratel sekaligus, MoU ini bukan sekadar urusan konektivitas — ia merangkai seluruh rantai infrastruktur grup, dari menara dan serat optik hingga kanal ritel seluler, ke dalam satu penawaran terpadu bagi korporasi. Data center dan AI adalah dua lini dengan struktur biaya berbeda dari bisnis akses konsumen: padat modal, siklus pendapatan lebih panjang, tetapi margin lebih tebal jika utilisasi tercapai. Bagi grup yang menghadapi penurunan struktural pada pendapatan suara dan kompetisi tarif data yang ketat, segmen enterprise adalah ruang tumbuh yang paling logis. Kemitraan dengan operator asing memberi dua hal sekaligus: transfer kapabilitas teknis dan jalur masuk ke klien multinasional yang selama ini dilayani dari luar Indonesia. Dampaknya menjalar ke pemain yang tidak disebut artikel. Operator pesaing di segmen korporasi menghadapi tekanan kompetitif baru jika TelkomGroup berhasil mengemas solusi AI dan 5G privat secara terintegrasi. Penyedia data center netral dan perusahaan menara independen juga perlu mencermati: kolaborasi internal grup berpotensi mengurangi kebutuhan menyewa kapasitas pihak ketiga. Dari sisi pengguna, bank, manufaktur, dan perusahaan logistik adalah kandidat terdepan — merekalah yang paling agresif mengejar otomasi dan jaringan privat 5G. Satu variabel makro yang mengikat seluruh rencana ini: nilai tukar. Data pasar terkini menempatkan USD/IDR di 17.878, dan sebagian besar perangkat data center, chip, serta lisensi teknologi berdenominasi dolar. Belanja modal berdenominasi asing dengan pendapatan dalam rupiah adalah kombinasi yang menekan imbal hasil proyek. Ditambah yield US Treasury tenor 10 tahun yang berada di 5,01% per 18 September 2026, biaya pendanaan global tetap tinggi — relevan bagi proyek infrastruktur bersiklus panjang. Dalam 1–4 minggu ke depan, yang perlu dipantau adalah apakah MoU ini bergerak menjadi perjanjian definitif dengan struktur yang jelas — perusahaan patungan, nilai komitmen, atau jadwal implementasi. Tanpa itu, statusnya tetap penjajakan. Perhatikan pula pergerakan harga saham TLKM pasca-pengumuman, respons emiten pesaing di segmen enterprise, serta sinyal dari Kementerian Komunikasi dan Digital mengenai aturan data center dan AI yang akan menentukan seberapa leluasa kemitraan lintas negara semacam ini berjalan.
Sumber data: IDX
-
26 Agu 2026 Skor 7.0
Telkom Endus Peluang Buat RI di Tengah Situasi Panas di Timur Tengah
Telkom Indonesia melihat ketegangan Timur Tengah sebagai celah strategis untuk menjadikan Indonesia rute alternatif kabel laut global. Direktur Layanan Wholesale & Internasional Budi Satria Dharma Purba menyatakan kondisi Selat Hormuz dan Laut Merah yang rawan telah mengganggu konektivitas dunia. Peluangnya: menarik India, Pakistan, dan Bangladesh agar terhubung ke Amerika Serikat melalui perairan Indonesia, tanpa harus melewati Timur Tengah. Ini bukan sekadar wacana; Telkom pernah membuktikan model serupa saat perang dagang AS-China lewat kabel Bifrost yang dibangun Telin antara Singapura dan AS dengan menghindari Laut China Selatan. Yang tidak terlihat dari headline ini adalah bagaimana gejolak geopolitik justru bisa menjadi katalis transformasi infrastruktur digital Indonesia. Telin melalui Indonesia Cable Express (ICE) akan menghubungkan semua wilayah kontingen, sehingga memunculkan rute-rute baru konektivitas. Budi menegaskan targetnya menjadikan Indonesia rute alternatif baru untuk memberi resiliensi infrastruktur konektivitas global. Jika berhasil, Indonesia tidak lagi hanya pasar konsumen internet, tetapi menjadi simpul jaringan internasional yang diperhitungkan. Dampaknya meluas ke sektor di luar telekomunikasi. Konektivitas langsung dari Indonesia ke seluruh dunia dapat memperkuat daya tarik investasi asing, terutama untuk data center, cloud, dan manufaktur digital. Perusahaan AS yang memilih rute alternatif ini juga memberi sinyal bahwa demand nyata sudah ada—Budi menyebut peminatnya tinggi dan perusahaan Amerika menjadikannya prioritas. Namun artikel belum menyebut nilai investasi, jadwal pembangunan, atau kontrak pasti. Karena itu, peluang ini masih berada pada tahap visi korporasi, bukan realisasi pendapatan. Pemantauan penting dalam 1-4 minggu ke depan: apakah Telkom mengumumkan kemitraan strategis dengan operator global atau penyewa kapasitas. Perhatikan juga respons pemerintah—dukungan regulasi dan insentif untuk pembangunan kabel laut akan menentukan kecepatan eksekusi. Sinyal lain adalah pergerakan rupiah dan harga minyak; di pasar data terbaru, USD/IDR berada di 17.690 dan Brent di 85,18 dolar AS. Ketegangan Timur Tengah yang berlanjut bisa menaikkan premi risiko, tetapi sekaligus memperkuat nilai jual Indonesia sebagai koridor aman. Pelaku usaha yang berkepentingan dengan konektivitas digital harus mencermati apakah wacana ini berubah menjadi kontrak nyata.
Sumber data: IDX
-

14 Agu 2026 Skor 7.7
NeutraDC Gandeng PLN Siapkan Energi untuk Ekspansi Data Center 200 MW
NeutraDC, anak usaha PT Telkom Indonesia yang fokus pada bisnis data center, resmi menggandeng PT PLN untuk menyiapkan pasokan energi bagi pengembangan fasilitas hyperscale di Cikarang, Jawa Barat. Kerja sama ini ditandai dengan nota kesepahaman yang diteken pada Selasa, 11 Agustus 2026, oleh Direktur Utama NeutraDC Group Rakhmad Tunggal Afifuddin, General Manager PLN UID Jawa Barat Muhammad Joharifin, dan Direktur Utama PT PLN Electricity Services Susiana Mutia. Target ekspansi mencapai 200 megawatt (MW) tambahan kapasitas secara bertahap, sebagai respons atas meningkatnya kebutuhan komputasi dari kecerdasan buatan (AI), cloud computing, dan layanan digital yang tumbuh pesat. Langkah ini menegaskan bahwa infrastruktur digital berskala besar tidak bisa berdiri sendiri—ia membutuhkan ekosistem energi yang andal, konektivitas, dan dukungan lintas sektor.
Sumber data: IDX
-
8 Agu 2026 Skor 7.7
Sambut Spin-Off Tahap 2, InfraNexia Topang Konektivitas Wholesale
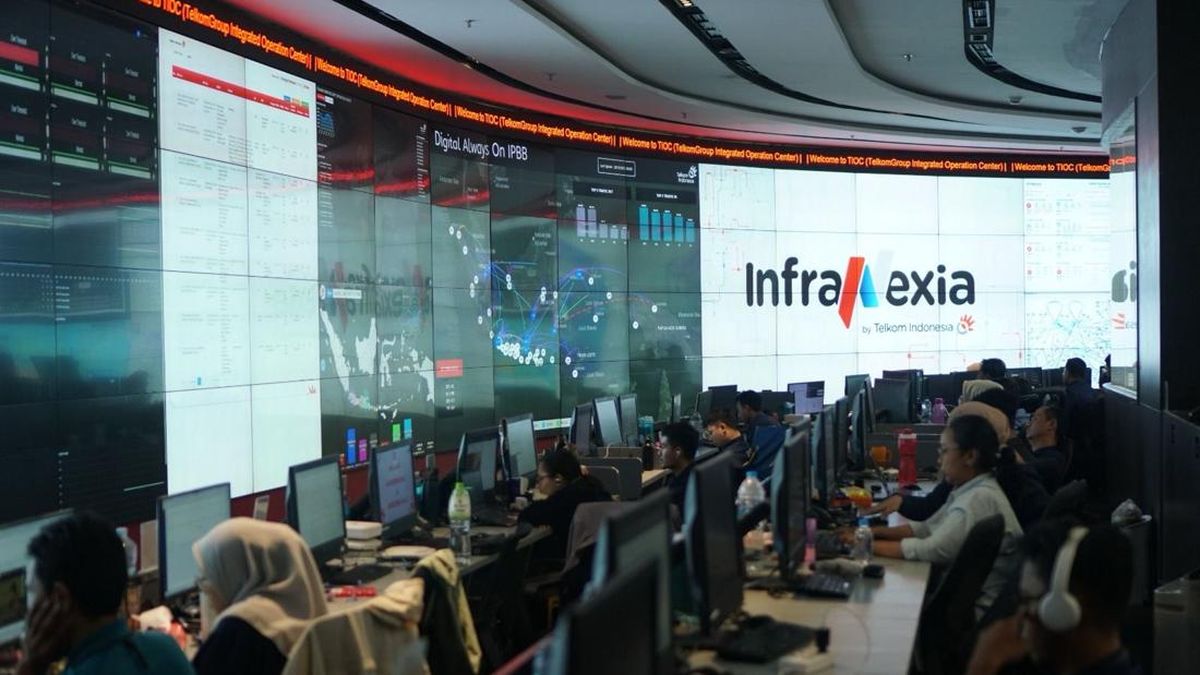
Telkom resmi melanjutkan transformasi besar melalui Spin-Off InfraCo Tahap 2 yang bernilai transaksi Rp49,9 triliun. Setelah Tahap 1 efektif sejak Januari 2026, InfraNexia — operating company Telkom — akan menyerap lebih dari 90 persen total aset infrastruktur jaringan yang sebelumnya dimiliki Telkom, termasuk sekitar 112.000 kilometer jaringan fiber optik dan 26.000 kilometer Sistem Komunikasi Kabel Laut (SKKL) domestik. Direktur Utama Telkom Dian Siswarini menegaskan langkah ini selaras dengan inisiatif Danantara Asset Management dalam mengonsolidasikan aset BUMN serta mempercepat pilar unlock value dalam strategi TLKM 30. Ini bukan sekadar perpindahan aset, melainkan perubahan fundamental model bisnis Telkom dari operator terintegrasi menjadi induk yang memisahkan infrastruktur dan layanan. Dengan kepemilikan jaringan yang nyaris menyeluruh, InfraNexia diposisikan sebagai mesin pertumbuhan baru yang melayani kebutuhan wholesale connectivity, tidak hanya internal TelkomGroup tetapi juga pelanggan eksternal. Dimensi yang luput dari headline adalah soal netralitas. Sebelumnya, lini bisnis infrastruktur berada di dalam Telkom sehingga operator lain enggan menyewa karena khawatir data dan pelanggannya terlihat kompetitor. Setelah dipisahkan, InfraNexia memiliki ruang untuk menjual kapasitas ke operator telekomunikasi lain, ISP, penyedia layanan digital, hingga korporasi besar. Laporan terpisah mencatat pendapatan InfraNexia mencapai Rp7,7 triliun pada semester pertama 2026 dengan pendapatan dari luar ekosistem TelkomGroup tumbuh 31 persen secara tahunan menjadi Rp939 miliar — bukti awal bahwa pasar mulai merespons model open access ini. Dampaknya akan terasa luas. Bagi Telkom, spin-off ini berpotensi membuka nilai aset yang selama ini terkunci di neraca, menciptakan sumber pendapatan baru, dan membuat struktur biaya lebih efisien. Bagi kompetitor, hadirnya InfraNexia sebagai pemain infrastruktur yang lebih independen bisa mempercepat pemerataan konektivitas di luar Jawa tanpa harus membangun jaringan sendiri. Namun risiko kanibalisasi tetap ada: jika InfraNexia terlalu agresif melayani eksternal, layanan internal Telkom bisa kehilangan prioritas akses atau keunggulan biaya. Manajemen harus menjaga keseimbangan antara misi komersial dan fungsi strategis sebagai tulang punggung TelkomGroup. Yang perlu dipantau dalam beberapa pekan ke depan adalah konsistensi pertumbuhan pendapatan non-TelkomGroup — apakah angka 31 persen berlanjut atau hanya momentum awal. Perhatikan juga apakah Telkom akan mengalihkan aset fiber lain secara bertahap, yang akan menentukan skala ekonomi InfraNexia. Dengan kondisi makro di mana rupiah masih lemah di level Rp17.885 per dolar AS, investor perlu mencermati dampak transformasi ini terhadap laporan keuangan konsolidasi Telkom, khususnya margin dan belanja modal. Jika integrasi berjalan mulus, InfraNexia bisa menjadi katalis valuasi bagi TelkomGroup dalam jangka menengah.
Sumber data: IDX
-
6 Agu 2026 Skor 7.3
BATIC 2026 Satukan Ekosistem Digital untuk Masa Depan AI dan Konektivitas
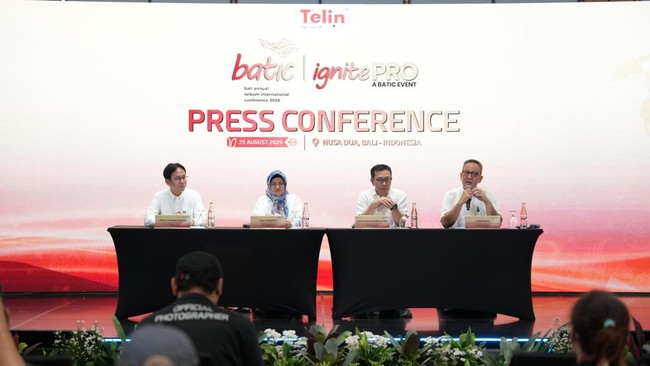
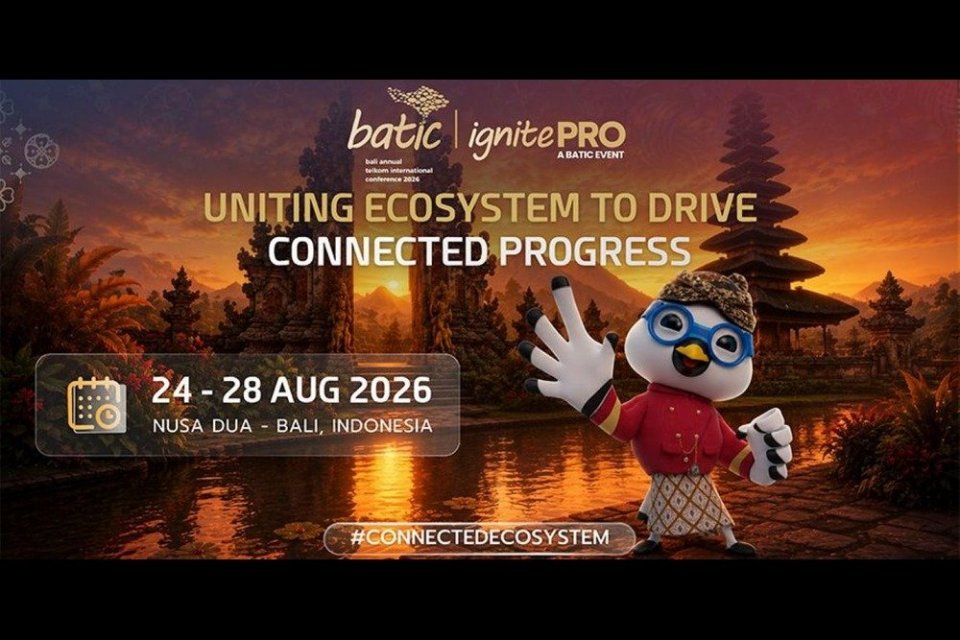
BATIC 2026 akan digelar pada 24–28 Agustus 2026 di Bali International Convention Center, mempertemukan lebih dari 2.300 delegasi dari 600+ perusahaan di 55 negara. Diselenggarakan oleh Telin — anak usaha Telkom Indonesia yang fokus pada bisnis internasional — konferensi tahunan ke-11 ini mengusung tema 'Uniting Ecosystem to Drive Connected Progress' sebagai respons atas percepatan adopsi AI, cloud, dan konektivitas generasi berikutnya. Ini bukan sekadar ajang seremonial, melainkan platform strategis untuk membangun ekosistem yang saling terhubung di Asia Tenggara.
Sumber data: IDX
-
5 Agu 2026 Skor 6.7
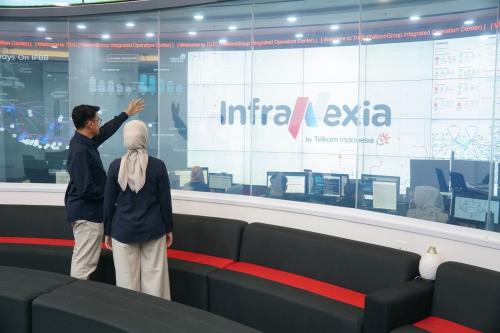
Transformasi TelkomGroup Buahkan Hasil, InfraNexia Perkuat Infrastruktur Digital Nasional
InfraNexia, anak usaha Telkom yang kini mengelola infrastruktur telekomunikasi, membukukan pendapatan Rp7,7 triliun pada semester pertama 2026. Ini adalah periode pertama yang mencerminkan pengalihan sebagian bisnis dan aset wholesale fiber connectivity dari Telkom yang efektif 1 Januari 2026. Pendapatan dari pelanggan di luar ekosistem TelkomGroup tumbuh 31% secara tahunan menjadi Rp939 miliar, menandakan bahwa pasar eksternal mulai merespons kehadiran InfraNexia sebagai penyedia infrastruktur yang lebih terbuka. Komposisi pendapatan masih didominasi oleh kebutuhan internal grup, namun arah pertumbuhannya jelas mengarah ke diversifikasi pelanggan. Yang tidak terlihat dari headline adalah pergeseran posisi strategis. Sebelumnya, lini bisnis ini berada di dalam Telkom dan cenderung melayani kebutuhan sendiri. Setelah dipisahkan, InfraNexia memiliki ruang untuk menjual kapasitas jaringan ke operator telekomunikasi lain, ISP, penyedia layanan digital, dan perusahaan besar. Model open access ini menghilangkan hambatan psikologis pelanggan yang khawatir data mereka ditangani kompetitor langsung. Dengan kata lain, pertumbuhan 31% bukan sekadar angka penjualan, melainkan bukti awal bahwa kepercayaan pasar terhadap netralitas pengelolaan infrastruktur mulai terbangun. Ini juga sejalan dengan upaya Danantara Indonesia untuk mengelola aset negara secara lebih produktif dan berdaya saing. Bagi industri telekomunikasi nasional, munculnya InfraNexia sebagai pemain infrastruktur independen berpotensi mengubah peta persaingan. Operator yang sebelumnya tidak memiliki jaringan fiber yang luas kini dapat menyewa kapasitas dari InfraNexia tanpa harus ikut serta dalam ekosistem Telkom. Ini mempercepat pemerataan akses digital, terutama di luar Jawa, sambil menciptakan sumber pendapatan baru bagi TelkomGroup. Namun demikian, risiko sinergi dan kanibalisasi tetap ada. Jika InfraNexia terlalu agresif menjual ke eksternal, layanan internal Telkom bisa kehilangan prioritas akses atau keunggulan biaya. Manajemen harus menjaga keseimbangan antara misi komersial dan fungsi strategis sebagai tulang punggung TelkomGroup. Yang perlu dipantau dalam beberapa pekan ke depan adalah keberlanjutan pertumbuhan pendapatan non-TelkomGroup. Angka 31% harus diikuti oleh konsistensi akuisisi pelanggan baru, terutama dari operator seluler dan penyedia data center. Perhatikan juga apakah Telkom akan mengalihkan aset fiber lain ke InfraNexia secara bertahap, karena hal itu akan menentukan skala ekonomi perusahaan. Di tengah kondisi makro dengan rupiah yang masih lemah dan IHSG yang stagnan, investor perlu mencermati dampak transformasi ini terhadap laporan keuangan konsolidasi Telkom, khususnya margin dan belanja modal. Jika integrasi berjalan mulus, InfraNexia dapat menjadi katalis valuasi bagi TelkomGroup dalam jangka menengah.
Sumber data: IDX
-
28 Jul 2026 Skor 7.3
Daftar Saham Pembagi Dividen Jumbo ADRO, ANTM dan BBCA, Intip Rekomendasi Analis
IHSG mencatat reli 8,58% sepanjang Juli 2026 dan bahkan membukukan 14 hari perdagangan hijau beruntun hingga 21 Juli. Di tengah momentum positif ini, sederet emiten blue chip membagikan dividen jumbo dari laba tahun buku 2025. PT Bank Mandiri Tbk (BMRI) memimpin dengan dividen Rp44,47 triliun atau Rp376,96 per saham, setara payout ratio 79%. PT Bank Central Asia Tbk (BBCA) menyusul dengan Rp41,3 triliun atau Rp336 per saham (payout 72%). Di sektor telekomunikasi, PT Telkom Indonesia Tbk (TLKM) mengalokasikan Rp21,99 triliun atau Rp223,17 per saham, namun dividend payout ratio mencapai 123,5% — artinya perusahaan menggunakan saldo laba ditahan karena dividen melebihi laba bersih tahun buku 2025. Emiten sumber daya alam juga tak ketinggalan: PT Alamtri Resources Indonesia Tbk (ADRO) membagikan Rp8,05 triliun (payout hampir 100%), PT Adaro Andalan Indonesia Tbk (AADI) Rp7,9 triliun, PT Aneka Tambang Tbk (ANTM) Rp5,05 triliun, PT Indo Tambangraya Megah Tbk (ITMG) Rp2,06 triliun, dan PT Bukit Asam Tbk (PTBA) Rp1,32 triliun. Dari sektor konsumsi, PT Mayora Indah Tbk (MYOR) juga membagikan Rp1,32 triliun. Senior Technical Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, merekomendasikan enam saham: BBRI, BMRI, BBCA, AKRA, TLKM, dan KLBF. IHSG saat ini berada di level 6.131, dengan USD/IDR di 18.055 — rupiah yang lemah memberikan tekanan tambahan bagi emiten dengan utang dolar. Fenomena payout ratio di atas 100% pada TLKM menjadi sinyal yang perlu dicermati: di satu sisi menunjukkan komitmen manajemen untuk memberikan imbal balik tinggi kepada pemegang saham, namun di sisi lain mengurangi fleksibilitas keuangan untuk reinvestasi atau menghadapi risiko operasional. Ini bisa menjadi pola yang diikuti emiten lain jika tekanan fiskal dan suku bunga tinggi berlanjut, mendorong perusahaan untuk mengutamakan distribusi dividen ketimbang ekspansi organik.
Sumber data: IDX
-

21 Jul 2026 Skor 8.0
TelkomGroup, Nongsa Digital Park, dan BW Digital Perkuat Gerbang Digital Indonesia
Pada 20 Juli 2026, PT Telekomunikasi Indonesia International (Telin) bersama BW Digital dan Nongsa Digital Park berhasil melakukan pendaratan kabel bawah laut Nongsa Changi Cable (NCC) di NDP, Batam. Kabel sepanjang sekitar 50 kilometer dengan kapasitas 24 fiber pairs ini dirancang untuk memenuhi kebutuhan konektivitas berkapasitas tinggi dan berlatensi rendah, seiring pesatnya pertumbuhan layanan cloud, hyperscaler, kecerdasan artifisial, serta interkoneksi data center di Asia Tenggara. NCC merupakan salah satu dari dua kabel Batam–Singapura yang dikembangkan TelkomGroup, bersama Indonesia Singapore Cable System (INSICA), dan merupakan bagian dari ekosistem Indonesia Cable Express (ICE). Menteri Koordinator Bidang Perekonomian Airlangga Hartarto menekankan bahwa NCC menjadi fondasi fisik bagi terbentuknya koridor digital baru yang menghubungkan Indonesia dan Singapura, sekaligus memperkuat posisi Batam sebagai gerbang digital Indonesia. Managing Director Business-2 Danantara Indonesia Setyanto Hantoro menambahkan bahwa investasi strategis seperti NCC menjadi katalis bagi inovasi, daya saing, dan pertumbuhan berbagai sektor industri, menciptakan multiplier effect ekonomi di Batam dan Indonesia secara keseluruhan. Pendaratan ini menandai progres signifikan menuju kesiapan operasional kabel tersebut. Di tengah bottleneck kapasitas komputasi global yang dialami oleh hyperscaler seperti Google dan Meta, serta resistensi terhadap pembangunan data center di Amerika Serikat yang meluas ke 142 lokasi, Indonesia justru mengambil langkah maju dengan membangun infrastruktur konektivitas yang sangat dibutuhkan. Keandalan dan kapasitas NCC diharapkan mampu menarik investasi data center baru ke Batam, mengingat lokasinya yang strategis dekat Singapura dan didukung oleh kebijakan pemerintah yang kondusif. Namun, persaingan dengan negara tetangga seperti Malaysia dan Thailand yang juga gencar membangun infrastruktur digital tetap menjadi tantangan. Keberhasilan NCC akan sangat tergantung pada kecepatan realisasi kesiapan operasional, dukungan regulasi terkait tata ruang dan insentif fiskal, serta kemampuan Indonesia menyediakan listrik andal dan pasokan air yang memadai. Yang perlu dipantau dalam satu bulan ke depan adalah pengumuman resmi pemerintah terkait insentif untuk pusat data, respons dari hyperscaler global terhadap infrastruktur baru ini, serta mulai beroperasinya kabel INSICA sebagai pelengkap NCC. Jika eksekusi berjalan mulus, Batam berpotensi menjadi hub digital utama yang tidak hanya melayani Indonesia tetapi juga menjadi pintu gerbang regional yang menghubungkan Asia Tenggara dengan pasar global.
Sumber data: IDX
-
13 Jul 2026 Skor 5.7
Gandeng NUS, Telkom University Perkuat Ekosistem Talenta Digital RI
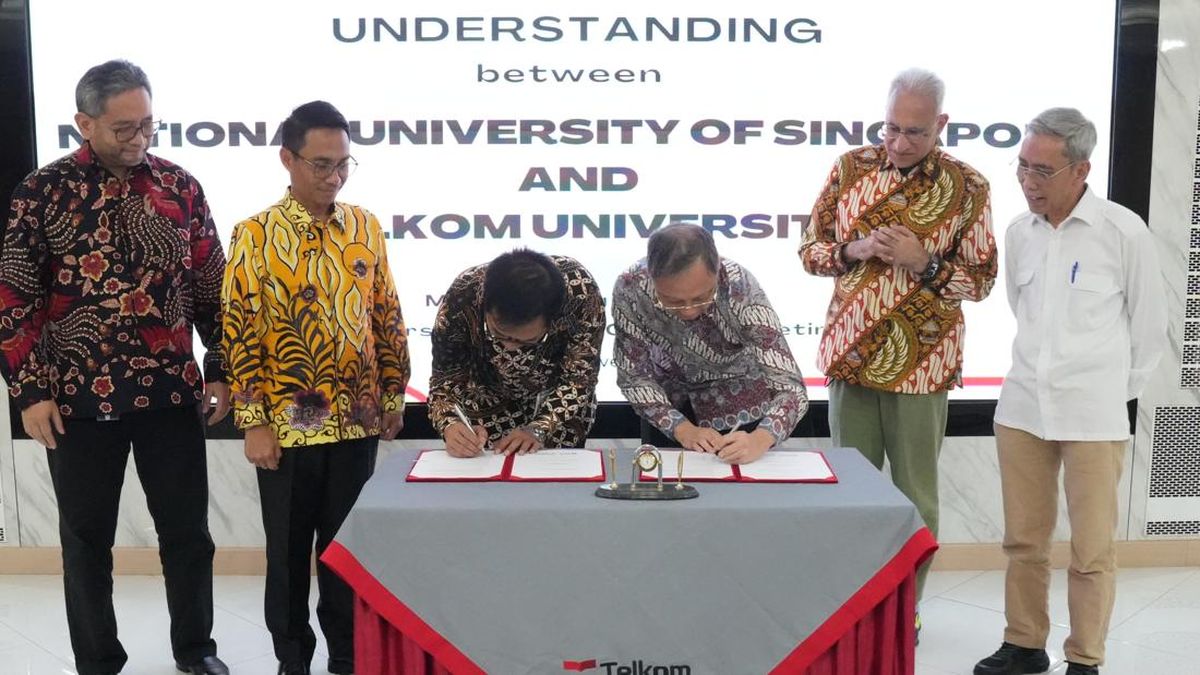
Telkom Indonesia melalui Telkom University (TelU) meresmikan kemitraan dengan National University of Singapore (NUS) pada Senin, 6 Juli 2026. Kerja sama ini mencakup program graduate certificate, pertukaran mahasiswa dan dosen, riset bersama, serta kolaborasi di bidang artificial intelligence (AI), digital business, sustainability, Internet of Things (IoT), cybersecurity, logistic & supply chain management, data center, dan cloud computing. Direktur Strategic & Business Development Telkom, Seno Soemadji, menegaskan bahwa transformasi digital tidak hanya membutuhkan infrastruktur dan teknologi, tetapi juga talenta kelas dunia dan ekosistem inovasi yang kuat. NUS saat ini menduduki peringkat ke-8 QS World University Rankings 2026, yang membuka akses Telkom University ke jejaring global dan praktik terbaik dunia. Kemitraan ini menjadi bagian dari komitmen Telkom sebagai orkestrator yang menghubungkan dunia akademik, industri, pemerintah, dan mitra global untuk mempercepat kelahiran talenta digital berdaya saing global. Di balik seremonial tersebut, terdapat sinyal yang tidak terlihat dari headline: Telkom tidak hanya membangun reputasi korporat, tetapi secara sistematis membangun pipeline talenta yang akan diserap ke dalam bisnis inti perusahaan. Dalam jangka pendek hingga menengah, program seperti graduate certificate dan joint research akan menghasilkan lulusan yang lebih siap menghadapi kebutuhan industri telekomunikasi, data center, dan solusi digital yang menjadi bisnis utama Telkom Group. Ini penting mengingat persaingan talenta digital di Indonesia semakin ketat dengan masuknya pemain global seperti Xendit, BTSE, dan ekspansi GoTo. Bagi ekosistem digital nasional, kerja sama ini berpotensi memperkuat posisi Indonesia sebagai hub talenta AI dan IoT di ASEAN, sejalan dengan agenda hilirisasi digital yang diusung pemerintah. Namun, dampak nyata dari kemitraan ini baru akan terlihat dalam 1-2 tahun ke depan, terutama dari jumlah lulusan yang benar-benar terserap di industri dan publikasi riset bersama. Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi program pertukaran mahasiswa pertama, respons dari universitas lain (seperti ITB, UI, atau Universitas Gadjah Mada) yang mungkin akan mengikuti jejak serupa, serta konsistensi komitmen pendanaan riset dari Telkom. Risiko yang perlu dicermati adalah potensi ketidakseimbangan fokus: jika program terlalu berorientasi pada kebutuhan Telkom semata, inovasi yang dihasilkan bisa menjadi kurang terbuka bagi ekosistem startup dan industri kecil. Selain itu, tanpa pengawasan mutu yang ketat, kerja sama ini bisa berakhir sebagai nota kesepahaman tanpa dampak substansial.
Sumber data: IDX
-
13 Jul 2026 Skor 5.3
Telkomsel Raih Tiga Pengakuan Global di TM Forum DTW Ignite 2026
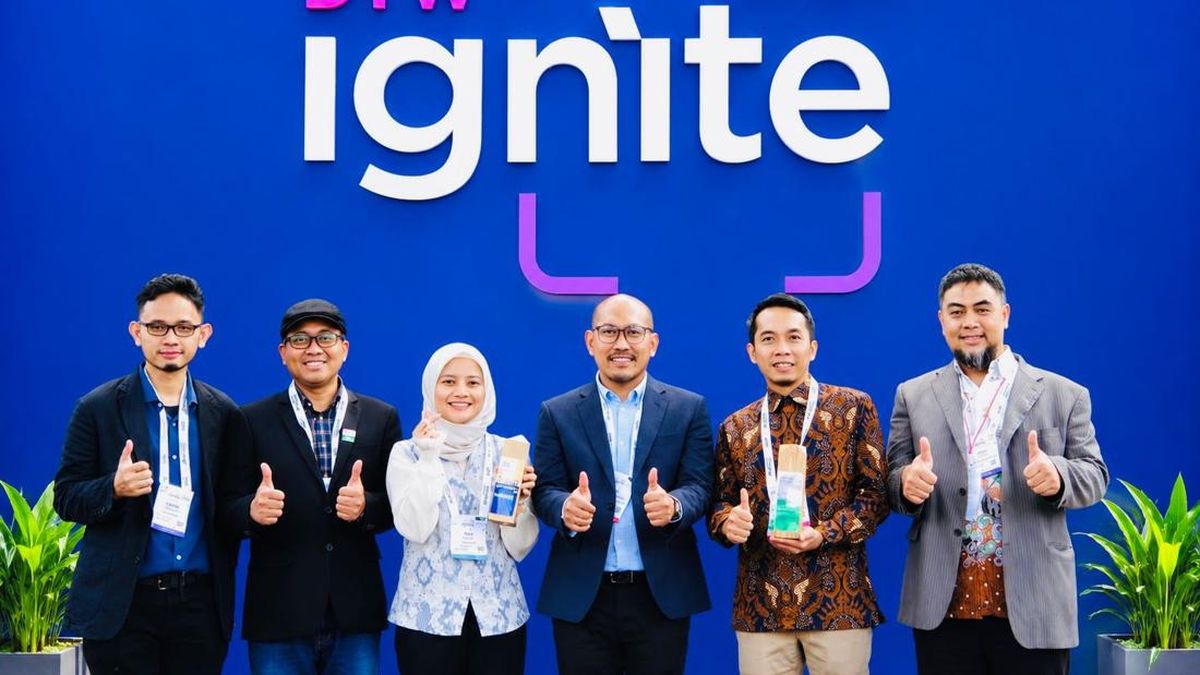
Telkomsel meraih tiga pengakuan internasional dalam ajang TM Forum Digital Transformation World (DTW) Ignite 2026 di Copenhagen, Denmark, pada 23-25 Juni 2026. Penghargaan tersebut meliputi TM Forum Excellence Awards 2026 kategori Excellence in People, Profit, and Planet melalui inovasi AI-Powered Early Warning System, serta Catalyst Innovator Recognition dengan predikat 'Visionary' atas kontribusi aktif di program TM Forum Catalyst. Selain itu, Telkomsel mencatat pencapaian sebagai operator pertama di Indonesia dan ketiga di Asia Tenggara yang memperoleh validasi implementasi tingkat tertinggi Autonomous Network Level 4 (ANL-4 Alpha Validation) dari TM Forum. Direktur IT Telkomsel, Joyce Shia, menekankan bahwa pengakuan ini memperkuat langkah perusahaan dalam memanfaatkan AI secara bertanggung jawab untuk menghadirkan layanan yang lebih relevan dan mudah digunakan, dengan fondasi data dan sistem yang terintegrasi. Inovasi AI-Powered Early Warning System yang dikembangkan Telkomsel mampu mendeteksi potensi dampak bencana lebih dini, mempercepat respons, serta menjaga keberlangsungan layanan bagi masyarakat. Sistem ini mengintegrasikan data internal dan eksternal untuk pemantauan, analisis, dan penyampaian informasi penting melalui berbagai kanal, dan telah mendeteksi ribuan insiden, menjangkau ratusan kota, serta mengirimkan jutaan peringatan. Pencapaian ini menunjukkan bagaimana AI dapat diaplikasikan tidak hanya untuk efisiensi operasional tetapi juga untuk ketahanan sosial dan bisnis. Dalam konteks industri telekomunikasi Indonesia yang sangat kompetitif, inovasi semacam ini memberikan diferensiasi yang signifikan bagi Telkomsel di tengah tekanan margin dari biaya investasi infrastruktur dan fluktuasi kurs. Dampak dari pengakuan ini bersifat multi-layer. Secara langsung, reputasi internasional Telkomsel meningkat, yang dapat memudahkan akses perusahaan terhadap kemitraan teknologi global dan pendanaan. Secara tidak langsung, validasi ANL-4 menjadi sinyal bagi operator lain di Indonesia untuk mempercepat adopsi jaringan otonom berbasis AI, yang berpotensi menurunkan biaya operasional jangka panjang. Namun, adopsi ini membutuhkan investasi signifikan di tengah tekanan makro: rupiah yang berada di level Rp18.064 per dolar AS (data pasar terkini) meningkatkan biaya impor perangkat jaringan dan server, sehingga margin operator bisa tertekan dalam jangka pendek. Sektor yang terdampak positif adalah ekosistem startup AI lokal yang bisa menjadi mitra pengembangan solusi serupa, serta sektor data center yang akan diuntungkan dari permintaan kapasitas komputasi lebih tinggi. Sebaliknya, operator yang lambat berinovasi berisiko kehilangan pangsa pasar. Yang perlu dipantau dalam 1-4 minggu ke depan adalah respons kompetitor seperti Indosat Ooredoo Hutchison dan XL Axiata terhadap capaian Telkomsel — apakah mereka akan mengumumkan inisiatif serupa? Selain itu, perkembangan regulasi AI di Indonesia pasca pengakuan global ini perlu dicermati; pemerintah bisa mendorong standar adopsi AI di sektor telekomunikasi. Risiko yang perlu dicermati adalah pelemahan rupiah lebih lanjut yang dapat menggerus margin investasi infrastruktur AI. Sinyal positif datang dari ekosistem digital Indonesia yang semakin matang, di mana pencapaian Telkomsel bisa menjadi katalis bagi masuknya investasi AI global ke Tanah Air.
Sumber data: IDX
-

8 Jul 2026 Skor 8.7 Signal Tinggi
IHSG Putus Tren Penguatan, Ditutup Anjlok 1,89% ke Level 5.873
Indeks Harga Saham Gabungan (IHSG) anjlok 1,89% pada perdagangan 7 Juli 2026, ditutup di level 5.873,37 — menghentikan tren penguatan enam hari beruntun. Nilai transaksi mencapai Rp10,55 triliun dengan 482 saham melemah, 191 menguat, dan 116 stagnan. Seluruh sektor terkoreksi, dengan barang baku, properti, dan konsumer mencatat penurunan terdalam. Emiten pemberat utama adalah BBCA, BBRI, AMMN, BMRI, dan BREN; sementara TLKM, JECX, UNTR, dan ENRG menahan pelemahan lebih dalam. Pemicu utama kejatuhan ini datang dari S&P Dow Jones Indices (S&P DJI) yang mengumumkan Indonesia masuk Watchlist 2027. Dalam pengumuman Country Classification 2026/2027 pada 7 Juli 2026, S&P DJI tetap mempertahankan status Bursa Efek Indonesia sebagai Emerging Market, tetapi secara eksplisit mengancam menurunkan status menjadi Special Measures atau Frontier Market pada review tahunan 2027 jika permasalahan transparansi tidak terselesaikan. Inti persoalan adalah minimnya keterbukaan struktur kepemilikan saham di bursa Indonesia, dugaan pola perdagangan terkoordinasi, dan keandalan pembentukan harga. Hal ini menyulitkan investor institusi global mengukur free float yang sesungguhnya dan meragukan mekanisme pasar. Dampak langsung dari ancaman ini adalah capital outflow asing dari IHSG dan obligasi, memperkuat tekanan pada rupiah yang sudah berada di level Rp17.990 per dolar AS (data pasar terkini). Sektor perbankan dan barang konsumsi — yang menjadi pemberat utama IHSG hari ini — paling rentan karena kepemilikan asingnya besar. Lebih jauh, jika reklasifikasi benar terjadi pada 2027, saham Indonesia bisa keluar dari indeks emerging market global, memaksa fund manager internasional menjual posisi mereka secara sistematis. Hal ini akan memperbesar diskonto valuasi IHSG terhadap bursa regional dan meningkatkan biaya modal emiten. Yang perlu dipantau dalam satu hingga empat minggu ke depan: pertama, respons OJK dan BEI — apakah akan segera merilis regulasi tentang transparansi kepemilikan dan larangan perdagangan terkoordinasi; kedua, arus net foreign flow harian — jika outflow berlanjut di atas Rp2 triliun per hari, tekanan semakin sistemik; ketiga, respons IHSG terhadap pengumuman lanjutan S&P DJI dan data ekonomi domestik yang akan datang. Perhatikan juga pergerakan USD/IDR — jika tembus level Rp18.000, tekanan terhadap impor dan inflasi akan meningkat.
Sumber data: IDX
-
6 Jul 2026 Skor 6.7
Transformasi Menuju Strategic Holding, Telkom Rampungkan Streamlining 10 Entitas
Telkom Indonesia menuntaskan penyederhanaan (streamlining) terhadap 10 entitas anak usaha pada semester pertama 2026 sebagai bagian dari strategi transformasi TLKM 30. Langkah ini dilakukan melalui tiga skema: divestasi dua entitas (ditandai penandatanganan SPA dengan mitra strategis pada 3 Juni 2026), vertical merger dua entitas, dan likuidasi enam entitas. Tujuan akhirnya adalah membangun struktur grup yang lebih ramping, efisien, dan fokus pada bisnis inti telekomunikasi dan digital, sekaligus mentransformasi peran Telkom dari Operating Holding menjadi Strategic Holding dengan model HoldCo-OpCo. Yang tidak terlihat dari headline adalah bagaimana langkah ini terkait erat dengan tekanan yang dihadapi Telkom dan BUMN secara umum. Di satu sisi, persaingan di sektor telekomunikasi kian ketat dengan hadirnya pemain digital dan kebutuhan investasi besar di jaringan 5G serta data center. Di sisi lain, tekanan fiskal negara akibat defisit APBN yang melebar memaksa BUMN untuk lebih mandiri secara finansial dan efisien. Inisiatif Danantara sebagai super holding BUMN juga mendorong penataan portofolio melalui divestasi aset non-core dan konsolidasi entitas yang tumpang tindih. Streamlining ini menjadi bagian dari gerakan yang lebih luas: Pertamina misalnya telah merapikan 31 entitas dalam periode yang sama, menunjukkan tren percepatan restrukturisasi BUMN secara sistemik. Dampak dari langkah ini akan dirasakan di beberapa level. Pertama, bagi Telkom sendiri, pengurangan jumlah entitas dan fokus pada bisnis inti diharapkan memperbaiki margin EBITDA dan alokasi belanja modal. Dana hasil divestasi bisa digunakan untuk memperkuat infrastruktur digital seperti pusat data dan jaringan serat optik. Kedua, bagi mitra bisnis dan karyawan entitas yang dilikuidasi atau merger, akan terjadi perubahan struktur rantai pasok dan potensi penyesuaian tenaga kerja. Ketiga, bagi investor, streamlining ini merupakan sinyal positif bahwa manajemen serius menata portofolio untuk meningkatkan nilai jangka panjang, meskipun dampak finansial baru akan terlihat dalam satu hingga dua semester ke depan melalui laporan keuangan yang lebih ramping. Yang perlu dipantau ke depan adalah realisasi efisiensi operasional dari struktur baru ini. Perhatikan rilis laporan keuangan Telkom semester II 2026 — apakah ada penurunan beban operasional dan peningkatan margin. Juga perhatikan langkah Danantara selanjutnya: apakah ada target streamlining lebih lanjut atau divestasi aset besar seperti menara telekomunikasi atau bisnis data center. Respons pasar terhadap saham TLKM juga akan menjadi indikator awal kepercayaan investor terhadap arah strategi ini.
Sumber data: IDX
-
2 Jul 2026 Skor 7.0 Signal Tinggi
IHSG Sesi Dibuka Menguat 0,68% ke Level 5.735
IHSG dibuka menguat 0,26% ke 5.709,84 pada awal perdagangan, lalu naik lebih lanjut 0,68% ke posisi 5.735. Nilai transaksi mencapai Rp111,70 miliar dengan 172,78 juta saham dalam 19.552 kali transaksi. Emiten dengan volume terbesar adalah BBCA, BBRI, BMRI, COCO, dan TLKM. Namun, kenaikan ini terjadi di tengah deretan sentimen negatif yang mengancam keberlanjutan reli. Badan Pusat Statistik (BPS) mengumumkan neraca perdagangan Indonesia defisit US$1,61 miliar pada Mei 2026, defisit pertama dalam enam tahun terakhir. Ekspor tercatat US$23,20 miliar sementara impor US$24,81 miliar. Di saat yang sama, inflasi Juni tercatat 0,44% secara bulanan (mtm) – lebih tinggi dari 0,28% mtm pada Mei – dengan inflasi tahun kalender 1,79% dan inflasi tahunan 3,34%. Data PMI Manufaktur yang ambruk menambah kekhawatiran akan perlambatan ekonomi. Dari eksternal, pidato Ketua The Fed Kevin Warsh di Forum ECB Sintra memberi sinyal bahwa kenaikan suku bunga AS akan diputuskan dalam empat minggu ke depan, yang berpotensi memperkuat dolar dan menekan rupiah. Bursa Asia-Pasifik melemah, dengan Kospi Korea Selatan anjlok 5,36% hingga memicu penghentian sementara perdagangan. Dampak dari kombinasi data ini langsung dirasakan oleh sektor-sektor yang sensitif terhadap nilai tukar dan suku bunga. Rupiah yang berada di level 17.956 per dolar AS menambah beban biaya impor bagi perusahaan manufaktur dan ritel yang bergantung pada bahan baku luar negeri. Emiten perbankan seperti BBCA, BBRI, dan BMRI – yang mendominasi transaksi hari ini – akan menghadapi tekanan margin jika suku bunga kredit tidak bisa naik secepat biaya dana. Sementara itu, sektor teknologi dan properti yang bergantung pada utang dolar berpotensi mengalami pembengkakan beban bunga. Di sisi lain, eksportir komoditas seperti CPO dan batu bara justru mendapat keuntungan dari rupiah lemah, meskipun harga komoditas global juga mengalami volatilitas. Yang perlu dipantau dalam 1–4 minggu ke depan adalah respons IHSG terhadap data ekonomi domestik dan sinyal kebijakan The Fed. Jika rupiah terus melemah menembus level psikologis 18.000, tekanan jual asing di SBN dan saham blue-chip akan semakin deras. Investor juga perlu mencermati rilis data neraca perdagangan Juni untuk melihat apakah defisit berlanjut atau mulai membaik. Keputusan suku bunga The Fed dalam waktu dekat akan menjadi katalis utama: jika hawkish, IHSG berisiko terkoreksi lebih dalam; jika dovish, ada ruang untuk relief rally. Sentimen domestik seperti respons OJK terhadap gejolak pasar dan realisasi APBN juga akan turut memengaruhi arah indeks ke depan.
Sumber data: IDX
-
30 Jun 2026 Skor 5.7
BUMN Tower Mitratel (MTEL) Tebar Dividen Rp 2,08 Triliun, Payout Ratio Capai 98%
PT Dayamitra Telekomunikasi Tbk (MTEL), anak usaha Telkom, memutuskan membagikan dividen tunai sebesar Rp2,08 triliun atau Rp25,6 per saham dalam RUPST yang digelar hari ini. Nilai itu setara dengan 98% dari laba bersih 2025 yang mencapai Rp2,12 triliun. Sepanjang 2025, MTEL mencatatkan pendapatan Rp9,53 triliun dan EBITDA Rp7,83 triliun, dengan tenancy ratio meningkat menjadi 1,57 kali dan jaringan fiber bertambah 6.160 km menjadi total 57.199 km. Rasio pembayaran dividen 98% tergolong sangat tinggi, bahkan manajemen menyebutnya sebagai salah satu yang tertinggi di industri. Di satu sisi, kebijakan ini menandakan fundamental kas yang kuat dan keyakinan terhadap prospek arus kas ke depan. Namun, di sisi lain, menyisakan sangat sedikit laba ditahan untuk mendanai ekspansi organik – padahal perseroan tengah memperluas jaringan fiber optik dan mulai mengembangkan layanan Power-as-a-Service (PaaS). Artinya, MTEL kemungkinan akan mengandalkan utang atau pendanaan eksternal lain untuk membiayai belanja modal ke depan. Keputusan ini juga memberi dampak langsung bagi pemegang saham utama, yaitu Telkom (TLKM), yang akan menerima porsi dividen terbesar – menjadi tambahan kas segar di tengah tekanan belanja BUMN. Bagi investor ritel dan institusi, dividen yield berdasarkan harga saham saat ini perlu dicermati, meski artikel tidak menyebutkan harga saham spesifik. Yang tidak terlihat dari headline adalah trade-off antara kepuasan pemegang saham jangka pendek dengan kapasitas pertumbuhan jangka panjang. Jika MTEL tetap mampu menjalankan ekspansi fiber dan PaaS tanpa mengorbankan leverage, maka sinyalnya positif. Namun jika belanja modal terhambat karena minimnya dana internal, ada risiko perlambatan pertumbuhan pendapatan di masa depan. Kedepan, pasar akan memantau sumber pendanaan ekspansi MTEL, respon harga saham pasca ex-date dividen, serta perkembangan realisasi layanan PaaS yang baru disetujui dalam RUPST.
Sumber data: IDX
-

22 Jun 2026 Skor 6.7
EMMI Bidik Dana IPO Rp 269 Miliar, MDKA Siapkan Private Placement dan BIRD Tebar Dividen
Tiga emiten mengumumkan aksi korporasi signifikan di tengah tekanan pasar yang masih berlanjut. PT Esa Medika Mandiri Tbk (EMMI) memasuki masa book building pada 22–24 Juni 2026 dengan target dana IPO Rp269,27 miliar melalui penawaran 522,85 juta saham baru pada kisaran Rp446–Rp515 per saham. Perseroan yang bergerak di distribusi alat kesehatan dan laboratorium ini akan melantai di BEI pada 8 Juli 2026. Dana hasil IPO akan digunakan Rp50 miliar untuk melunasi pinjaman di Bank Ina Perdana, 11,8% untuk pembangunan pabrik benang bedah di Cikupa melalui joint venture global, dan 68,7% untuk modal kerja proyek serta persediaan. Manajemen juga berkomitmen membagikan dividen tunai maksimal 30% dari laba bersih mulai tahun buku 2027, meskipun keputusan final tetap tergantung RUPS. PT Merdeka Copper Gold Tbk (MDKA) berencana melakukan PMTHMETD IV dengan menerbitkan maksimal 2,44 miliar saham baru atau 10% dari modal ditempatkan. Harga pelaksanaan minimal 90% dari rata-rata harga penutupan 25 hari bursa. Dana hasil private placement akan dialokasikan 30% untuk modal kerja perusahaan dan entitas anak, serta 70% untuk mendukung ekspansi usaha. Langkah ini diambil di tengah harga emas global yang masih elevated dan kebutuhan pendanaan untuk proyek-proyek pertambangan perseroan. Di sisi pasar, IHSG ditutup menguat tipis 0,08% ke 6.177,14 pada Jumat (19/6), ditopang oleh MORA, BBCA, dan BYAN. Namun aksi jual investor asing masih deras dengan nilai jual bersih Rp3,14 triliun di pasar reguler dan Rp3,19 triliun di seluruh pasar. Lima sektor menguat dengan infrastruktur memimpin (+1,61%), sedangkan properti menjadi sektor dengan pelemahan terdalam (-1,86%). Saham TLKM, BMRI, dan AMMN menjadi pemberat utama. Yang perlu dipantau dalam 1–2 minggu ke depan: respons investor pada book building EMMI — jika permintaan tinggi, harga IPO bisa ditetapkan di atas midpoint. Setelah listing pada 8 Juli, pergerakan perdagangan awal akan menjadi indikator minat investor terhadap sektor kesehatan yang defensif. Untuk MDKA, eksekusi private placement dan penggunaannya untuk ekspusi perlu dicermati karena berpotensi dilusi bagi pemegang saham eksisting. Risiko utama tetap pada tekanan outflow asing yang bisa memperpanjang koreksi IHSG dan memperberat kondisi likuiditas pasar.
Sumber data: IDX
-
1 Jun 2026 Skor 7.0 Signal Tinggi
Telkom Bukukan Kinerja Tangguh pada FY25, Hasilkan TSR 35,7%
Telkom menutup tahun buku 2025 dengan pendapatan konsolidasi Rp146,7 triliun, laba bersih Rp17,8 triliun (margin 12,1%), dan normalized net income Rp22,7 triliun (margin 15,4%). Kinerja operasional tetap solid dengan EBITDA Rp72,2 triliun (margin 49,2%) dan normalized EBITDA Rp73,2 triliun (margin 49,9%). Yang paling menonjol adalah Total Shareholder Return (TSR) sebesar 35,7%, terdiri dari capital gain 28,4% dan dividend yield 7,3% — menunjukkan bahwa pasar memberikan respons positif terhadap eksekusi strategi transformasi TLKM 30, di tengah kondisi makro yang menekan: rupiah di Rp17.878 per dolar AS, IHSG stagnan di 6.127, harga minyak Brent di atas $93 per barel, dan suku bunga The Fed masih di 3,64% dengan yield 10 tahun AS di 4,45%.
Sumber data: IDX
-

29 Mei 2026 Skor 7.0 Signal Tinggi
Fundamental Kuat, Pendapatan Telkom Tembus Rp37,2 T di Kuartal I-2026
Telkom Indonesia membukukan pendapatan konsolidasi Rp37,2 triliun pada kuartal I-2026, tumbuh 1,5% year-on-year. EBITDA tercatat Rp18 triliun dengan margin 48,3%, sementara laba bersih Rp4,3 triliun (margin 11,7%) terkontraksi akibat percepatan depresiasi dan normalisasi bisnis yang bersifat transisional dan non-cash. Arus kas operasional justru tumbuh 3,1% YoY menjadi Rp17,3 triliun, didorong efisiensi TOTEX dan disiplin penagihan. Segmen B2C melalui Telkomsel mencatat pendapatan Rp27,6 triliun (+1,3% YoY) dengan ARPU naik 6,4% menjadi Rp45.100, serta payload data meningkat 2,3% YoY berkat investasi jaringan yang disiplin. Peningkatan ARPU di tengah persaingan ketat dan kondisi makro yang menekan menunjukkan keberhasilan strategi monetisasi dan disiplin harga. Pertumbuhan pendapatan yang moderat (1,5%) menandakan bahwa Telkom masih dalam fase transisi menuju sumber pendapatan baru dari transformasi TLKM 30, termasuk layanan digital dan enterprise. Sementara itu, kontraksi laba bersih lebih disebabkan faktor akuntansi (depresiasi dipercepat) ketimbang penurunan kinerja operasional — arus kas yang kuat membuktikan fundamental bisnis tetap sehat. Bagi investor, laporan ini memberikan sinyal bahwa Telkom mampu menjaga margin EBITDA di kisaran historisnya (45–52%) serta menghasilkan kas yang cukup untuk mendanai investasi dan dividen. Namun, tekanan eksternal seperti pelemahan rupiah dan defisit APBN yang membesar dapat meningkatkan biaya impor perangkat telekomunikasi. Yang perlu dipantau ke depan adalah realisasi pendapatan dari segmen digital (IndiHome B2C, cloud, data center), dampak lanjutan depresiasi terhadap laba, serta arah kebijakan dividen BUMN. Jika tren kenaikan ARPU berlanjut dan beban depresiasi mulai normal, prospek laba bersih dapat pulih pada kuartal-kuartal berikutnya.
Sumber data: IDX
-
29 Mei 2026 Skor 6.7 Signal Tinggi
Telkom (TLKM) Raih Laba Bersih Rp4,34 Triliun di Kuartal I-2026
PT Telkom Indonesia (TLKM) mencatat laba bersih Rp4,34 triliun pada kuartal I-2026, meskipun pendapatan usaha hanya tumbuh tipis 1,5% menjadi Rp37,19 triliun. Pendapatan perusahaan masih bertumpu pada segmen B2C melalui Telkomsel yang menyumbang 72,7% dari total pendapatan atau Rp27,02 triliun. Segmen B2B ICT, internasional, dan B2B Infra melengkapi portofolio dengan kontribusi masing-masing Rp3,09 triliun, Rp2,8 triliun, dan Rp2,35 triliun. Namun, lonjakan beban usaha menjadi perhatian utama: beban usaha naik 15,5% secara year-on-year, terutama didorong oleh beban operasi dan pemeliharaan yang melonjak 17,2% menjadi Rp6,58 triliun serta beban sewa sirkit dan Customer Premise Equipment (CPE) yang naik 39% menjadi Rp1,15 triliun. Data ini menunjukkan bahwa meskipun pendapatan tumbuh, efisiensi biaya menjadi tantangan serius bagi TLKM di tengah tekanan makroekonomi, termasuk pelemahan rupiah ke level 17.865 per dolar AS yang terpantau dari data pasar terkini. Kenaikan beban operasi dan pemeliharaan dapat dikaitkan dengan investasi infrastruktur 5G dan transformasi digital yang dijalankan Telkomsel, sebagaimana tercermin dari perluasan BTS 5G dan adopsi AI yang disebutkan dalam laporan terkini. Sementara itu, kenaikan sewa sirkit dan CPE mengindikasikan peningkatan biaya sewa jaringan dan perangkat pelanggan, yang mungkin dipicu oleh inflasi biaya impor perangkat telekomunikasi akibat depresiasi rupiah. Dampak dari tekanan biaya ini dapat menggerus margin laba bersih TLQM ke depan jika tidak diimbangi pertumbuhan pendapatan yang lebih tinggi. Bagi investor, sinyal ini perlu dicermati karena TLKM selama ini dikenal dengan margin stabil. Jika tren kenaikan beban berlanjut, ekspektasi laba tahun 2026 bisa tertekan, terutama jika pendapatan dari layanan digital dan data belum mampu mengkompensasi turunnya pendapatan legacy seperti voice dan SMS. Dalam konteks yang lebih luas, kondisi ini juga mencerminkan tekanan struktural yang dihadapi industri telekomunikasi Indonesia: investasi besar di 5G dan AI membutuhkan modal signifikan, namun persaingan dari platform over-the-top (OTT) dan regulasi harga batas bawah bisa membatasi kemampuan monetisasi. Yang perlu dipantau dalam 1-2 bulan ke depan: pertama, apakah TLKM mampu menekan pertumbuhan beban usaha di kuartal berikutnya, terutama melalui efisiensi operasional dan pengelolaan rantai pasok. Kedua, realisasi pendapatan dari inisiatif digital seperti layanan streaming (misalnya MaxStream untuk Piala Dunia 2026) dan solusi enterprise B2B ICT akan menjadi kunci untuk menopang pertumbuhan. Ketiga, kebijakan dividen dan belanja modal yang akan diputuskan oleh Danantara sebagai pemegang saham pengendali perlu diawasi, karena bisa mempengaruhi alokasi kas TLKM untuk investasi versus pembayaran dividen. Jika tekanan fiskal berlanjut, pemerintah melalui Danantara mungkin mendorong TLKM untuk mempertahankan dividen tinggi demi menambal defisit APBN, yang justru bisa mengorbankan investasi jangka panjang.
Sumber data: IDX
-

25 Mei 2026 Skor 7.0
INTP Bagi Dividen Rp 468/Saham, Saham MDKA Jadi Pendorong Kenaikan IHSG
Indeks Harga Saham Gabungan (IHSG) ditutup menguat 1,10% ke 6.162,04 pada perdagangan Jumat (22/5). Pendorong utama adalah lonjakan saham komoditas tambang: Merdeka Copper Gold (MDKA) melesat 24,77%, Emas Antam Indonesia (EMAS) naik 19,67%, dan Bumi Resources Minerals (BRMS) menguat 11,50%. Di sisi lain, saham berkapitalisasi besar justru menjadi penekan indeks: Telkom Indonesia (TLKM) turun 2,67%, Astra International (ASII) terkoreksi 3,57%, dan Bayan Resources (BYAN) melemah 4,53%. Investor asing mencatatkan jual bersih Rp1,07 triliun di pasar reguler dan Rp309,45 miliar di seluruh pasar, menandakan tekanan jual masih dominan meski IHSG menguat. Dari sisi sektoral, sektor basic industry memimpin penguatan sebesar 6,85%, sedangkan sektor keuangan menjadi satu-satunya sektor yang melemah, terkoreksi 0,28%.
Sumber data: IDX
-
21 Mei 2026 Skor 6.7
Kas Tebal, Dividen Telkom (TLKM) Diusulkan Tidak Turun
Telkom Indonesia (TLKM) mengusulkan dividen tahun buku 2025 tidak berubah dari tahun sebelumnya, yaitu Rp212,47 per saham, meskipun laba bersih 2025 mengalami kontraksi. Direktur Utama Dian Siswarini menyatakan usulan ini akan dibawa ke RUPS untuk disetujui Danantara sebagai pemegang saham utama. Dengan asumsi dividen per saham sama, payout ratio untuk tahun buku 2025 mencapai 118% — artinya perusahaan akan mengambil saldo laba tahun-tahun sebelumnya untuk menutupi pembagian dividen yang melebihi laba tahun berjalan. Langkah ini merupakan komitmen perseroan untuk memberikan nilai tambah kepada pemegang saham, terutama setelah total shareholder return 2025 mencapai 35,7% (dividend yield 7,3% + kenaikan harga saham 28,4%). Namun, keputusan ini kontras dengan tekanan dari Danantara yang memerintahkan Telkom memangkas 10 anak usaha maksimal Juni 2026 sebagai bagian dari konsolidasi bisnis. Perintah ini mengindikasikan bahwa Danantara mulai aktif mendorong efisiensi di BUMN, termasuk Telkom yang akan bertransformasi menjadi strategic holding dengan hanya empat unit bisnis utama: Telkomsel, Infraco, Mitratel, dan satu unit lagi. Konsolidasi cepat dalam waktu sekitar satu bulan membawa risiko biaya restrukturisasi signifikan dan gangguan operasional jangka pendek. Di sisi lain, keputusan dividen yang agresif ini bisa membatasi ruang fiskal Telkom untuk investasi dan restrukturisasi di tengah tekanan kompetisi telekomunikasi dan kebutuhan belanja modal untuk ekspansi jaringan. Bagi investor, sinyal ini ambigu: dividen tinggi menunjukkan komitmen pemegang saham, tetapi payout ratio di atas 100% tidak berkelanjutan dalam jangka panjang dan bisa memicu pertanyaan tentang kualitas laba dan arus kas. Yang perlu dipantau dalam 1-4 minggu ke depan adalah: (1) hasil RUPS pada 8 Juni — apakah Danantara menyetujui usulan dividen ini atau meminta penyesuaian; (2) pengumuman anak usaha mana yang akan dipangkas dan estimasi biaya restrukturisasi; (3) respons pasar terhadap divergensi antara kebijakan dividen agresif dan tekanan konsolidasi; (4) apakah BUMN lain di bawah Danantara akan mengikuti langkah serupa, yang bisa menjadi tren restrukturisasi BUMN secara lebih luas.
Sumber data: IDX