Direktori Emiten ·IDX
WIFI
Mid CapPT Solusi Sinergi Digital Tbk
Technology · Software & IT Services
Analisis terkait WIFI
-

27 Jul 2026 Skor 6.0
Anak Usaha WIFI Resmi Terbitkan Samurai Bonds Rp2,4 Triliun
PT Integrasi Jaringan Ekosistem (IJE) atau WEAVE, anak usaha PT Solusi Sinergi Digital Tbk (WIFI), resmi menerbitkan Samurai Bonds senilai JPY21,4 miliar (setara Rp2,4 triliun) di pasar modal Jepang pada 24 Juli 2026. Obligasi ini terbagi dalam dua seri: seri pertama tenor tiga tahun sebesar JPY19,4 miliar dengan kupon 3,40% per tahun, dan seri kedua tenor lima tahun sebesar JPY2 miliar dengan kupon 3,92% per tahun. Peringkat yang diperoleh adalah BBB+ dari Japan Credit Rating Agency (JCR), menandakan kualitas investasi yang layak namun masih dalam kategori menengah. Dana hasil penerbitan akan digunakan untuk belanja modal terkait pengembangan, perluasan, dan pemeliharaan jaringan Fiber-to-the-Home (FTTH) serta infrastruktur telekomunikasi pendukung. Keputusan WEAVE menerbitkan Samurai Bonds terjadi di tengah kondisi pasar modal Indonesia yang tidak kondusif. IHSG terkoreksi signifikan, dengan data terkini menunjukkan level di 6.186 dan outflow asing mencapai Rp79 triliun sepanjang 2026. Rupiah terus melemah ke kisaran Rp17.968–17.990 per dolar AS. Dalam situasi seperti ini, pendanaan dalam yen Jepang menjadi alternatif yang menarik. Tingkat bunga 3,40%–3,92% dalam yen relatif lebih rendah dibandingkan biaya pinjaman dalam rupiah atau dolar AS yang saat ini tinggi seiring suku bunga acuan global yang masih elevated. Selain itu, dengan menerbitkan obligasi di Jepang, WEAVE dapat mengakses basis investor yang berbeda dan mengurangi ketergantungan pada pasar domestik yang sedang tertekan. Yang tidak terlihat dari headline adalah implikasi risiko nilai tukar. Meskipun kupon dalam yen lebih rendah, jika yen menguat terhadap rupiah di masa depan, beban pembayaran bunga dan pokok dalam rupiah bisa membengkak. Hal ini penting dicermati karena pergerakan JPY/IDR cukup volatile. Di sisi lain, langkah ini sejalan dengan tren diversifikasi sumber pendanaan korporasi Indonesia, mirip dengan penerbitan Panda Bond oleh pemerintah beberapa hari sebelumnya. Pemerintah menerbitkan obligasi yuan senilai Rp18,5 triliun dengan yield 1,90%–2,19%, jauh lebih rendah dari Samurai Bonds WEAVE. Perbandingan ini menunjukkan bahwa korporasi masih membayar premi risiko lebih tinggi dibandingkan pemerintah, namun tetap lebih kompetitif ketimbang pendanaan dalam dolar atau rupiah di pasar domestik yang sedang lesu. Yang perlu dipantau dalam 1–4 minggu ke depan adalah realisasi belanja modal FTTH oleh WEAVE, apakah ekspansi jaringan sesuai rencana dan dapat meningkatkan pendapatan. Selain itu, pergerakan kurs JPY/IDR akan menjadi faktor kunci dalam menentukan efektivitas biaya pendanaan ini. Risiko yang perlu dicermati adalah jika rupiah terus melemah atau yen menguat signifikan, maka beban utang dalam rupiah dapat meningkat drastis. Sinyal positif yang bisa muncul adalah jika penerbitan Samurai Bonds ini diikuti oleh emiten lain, menandakan kepercayaan investor Jepang terhadap prospek sektor telekomunikasi dan infrastruktur Indonesia. Investor juga perlu mencermati laporan keuangan WIFI ke depan untuk melihat dampak leverage dan kemampuan membayar.
Sumber data: IDX
-

14 Jul 2026 Skor 6.7
Tebaran Dividen Jumbo Akhir Juli 2026: Ada MTEL, WIFI, DEWA, CTRA hingga INDF
Akhir Juli 2026 menjadi puncak musim dividen dengan tujuh emiten dari sektor konsumer, telekomunikasi, nikel, properti, dan energi menebar total dividen lebih dari Rp11 triliun. Indofood Sukses Makmur (INDF) membagikan Rp2,54 triliun atau Rp290 per saham, sementara Indofood CBP (ICBP) menebar Rp3 triliun setara Rp265 per saham. Di sektor telekomunikasi, Dayamitra Telekomunikasi (MTEL) mengalokasikan Rp2,08 triliun dengan dividend payout ratio (DPR) mencapai 98% dari laba bersih 2025. Harita Nickel (NCKL) membagikan Rp2,7 triliun (DPR 30%), Ciputra Development (CTRA) Rp667 miliar, Darma Henwa (DEWA) Rp58,6 miliar sebagai dividen perdana sejak listing, dan Solusi Sinergi Digital (WIFI) Rp10,6 miliar. Kombinasi emiten ini mencakup konglomerat Salim, Grup Bakrie, Hashim Djojohadikusumo, hingga BUMN melalui MTEL. Tingginya DPR MTEL (98%) mengindikasikan bahwa perusahaan menara telekomunikasi tersebut memilih mengembalikan hampir seluruh laba ke pemegang saham ketimbang berekspansi secara agresif, yang bisa diartikan sebagai sinyal terbatasnya peluang investasi di sektor infrastruktur digital. Sementara dividen perdana DEWA menjadi milestone penting bagi emiten Grup Bakrie yang sebelumnya tidak pernah membagikan dividen, menandakan perbaikan arus kas dan profitabilitas. Bagi investor ritel dan institusi, jadwal pembayaran yang terkonsentrasi di pekan terakhir Juli akan menciptakan gelombang likuiditas masuk ke rekening efek. Namun, fenomena ini juga berpotensi memicu aksi ambil untung (profit taking) setelah cum-date, terutama jika IHSG masih berada di level 6.067 — yang relatif rendah secara historis. Dari sisi makro, dividen dari MTEL (anak usaha Telkom) akan menambah pemasukan negara di tengah defisit APBN Rp240,1 triliun per Maret 2026, memberikan sedikit ruang fiskal. Namun, tekanan rupiah di Rp18.095 per dolar AS dan yield obligasi AS yang masih tinggi (10Y di 4,54%) membuat sentimen investor asing tetap rapuh. Yang perlu dipantau adalah reaksi harga saham masing-masing emiten setelah ex-date: jika mayoritas terkoreksi signifikan, itu bisa menjadi indikator bahwa pasar lebih memprioritaskan aksi ambil untung daripada menahan saham untuk dividen berikutnya. Sebaliknya, jika harga bertahan atau naik, sinyal optimisme terhadap fundamental perusahaan masih kuat. Investor juga perlu mencermati apakah dividen ini akan di-reinvestasikan kembali ke pasar modal atau justru mengalir ke instrumen safe haven seperti emas atau valas di tengah volatilitas rupiah.
Sumber data: IDX
-
12 Jul 2026 Skor 4.0
Hendrik Tee Ditunjuk Jadi Dirut Weave (IJE), Anak Usaha WIFI
PT Integrasi Jaringan Ekosistem atau Weave (IJE), anak usaha PT Solusi Sinergi Digital Tbk (WIFI) yang dikenal sebagai Surge, resmi menunjuk Hendrik Tee sebagai Direktur Utama. Ia menggantikan Hermansjah Haryono yang sebelumnya memimpin perusahaan. Penunjukan ini dilakukan bersamaan dengan masuknya Hashim Djojohadikusumo dan Fadel Muhammad sebagai penerima manfaat akhir (beneficial owner) dalam struktur Dewan Komisaris Surge. Sementara itu, Yune Marketatmo dan Shannedy Ong tetap dipercaya memegang peran penting, dengan Yune menjabat sebagai Komisaris Utama Weave. Weave merupakan anak usaha yang strategis bagi Surge karena mengelola infrastruktur jaringan serat optik yang menjadi tulang punggung ekosistem digital perseroan. Infrastruktur ini mendukung layanan Surge di sektor konektivitas, data center, dan solusi digital lainnya. Hendrik Tee sendiri sebelumnya dikenal sebagai figur sentral di balik operasional Surge, meskipun namanya tidak tercantum secara resmi dalam jajaran manajemen. Kini, ia secara formal masuk sebagai Direktur Utama, yang menandakan penguatan kendali operasional langsung dari pihak yang sudah memahami bisnis tersebut. Masuknya Hashim Djojohadikusumo dan Fadel Muhammad sebagai beneficial owner menunjukkan adanya penyelarasan kepemilikan dan pengawasan di level tertinggi. Keduanya adalah tokoh yang memiliki pengaruh luas di dunia bisnis dan politik Indonesia. Langkah ini dapat diartikan sebagai upaya untuk memperkuat tata kelola perusahaan, transparansi, dan akuntabilitas, terutama karena eksposur Weave sebagai infrastruktur vital memerlukan standar governance yang tinggi. Perubahan ini juga berpotensi membuka akses ke jaringan bisnis yang lebih luas serta mempercepat pengambilan keputusan strategis. Bagi para pemangku kepentingan, momen ini patut dicermati sebagai sinyal perubahan arah Surge dan ekosistem digital yang dibangunnya. Kehadiran beneficial owner secara langsung di struktur pengawasan bisa mengurangi risiko konflik kepentingan dan meningkatkan efisiensi. Dalam jangka pendek, pasar mungkin menunggu langkah konkret dari manajemen baru, seperti rencana ekspansi, efisiensi operasional, atau kemitraan strategis. Pengawasan dari regulator terkait kepatuhan beneficial ownership juga akan menjadi perhatian. Jika perubahan ini diikuti dengan kinerja operasional yang membaik, valuasi WIFI berpotensi mengalami re-rating oleh investor.
Sumber data: IDX
-
2 Jul 2026 Skor 2.3
WIFI Sebar Dividen Rp10,62 Miliar, Cair Akhir Juli 2026
PT Solusi Sinergi Digital Tbk (WIFI) akan membagikan dividen tunai Rp10,62 miliar atau Rp2 per saham untuk tahun buku 2025, dengan jadwal ex-dividen 9 Juli 2026 dan pembayaran 31 Juli 2026. Dividen ini setara dengan sekitar 2,6% dari laba bersih Rp409 miliar yang dibukukan perusahaan pada 2025. Pendapatan konsolidasian WIFI melonjak 147% menjadi Rp1,66 triliun, dari Rp671,85 miliar tahun sebelumnya, sementara EBITDA mencapai Rp1,15 triliun dengan margin 69%. Angka-angka ini menegaskan bahwa WIFI, yang bergerak di sektor digital dan teknologi, sedang dalam fase pertumbuhan pendapatan yang agresif. Namun, dividen yang dibagikan terbilang kecil dibandingkan laba bersih, mengindikasikan perusahaan masih memprioritaskan retained earnings untuk ekspansi. Dari sisi valuasi, tanpa data harga saham, tidak bisa dihitung dividend yield, namun secara nominal dividen Rp2 per saham menunjukkan nilai yang moderat. Keputusan WIFI membagikan dividen sama besar dengan tahun sebelumnya (Rp2 per saham) menandakan kebijakan dividen yang konsisten, meskipun laba bersih kemungkinan naik signifikan seiring pertumbuhan pendapatan. Faktor pendorong utama pertumbuhan WIFI adalah lonjakan pendapatan yang mencapai 147% YoY, menunjukkan bahwa bisnis digital seperti solusi sinergi digital (mungkin mencakup infrastruktur IT, layanan cloud, atau platform digital) mengalami permintaan kuat di tengah transformasi digital korporasi dan pemerintah. Margin EBITDA 69% yang sangat tinggi mengindikasikan model bisnis dengan biaya variabel rendah dan skalabilitas tinggi, khas perusahaan teknologi. Dampak bagi pemegang saham WIFI adalah penerimaan dividen tunai yang kecil, namun lebih penting adalah prospek pertumbuhan perusahaan yang tercermin dari retained earnings besar. Bagi sektor teknologi di BEI, berita ini menjadi sinyal positif bahwa emiten teknologi mampu membukukan pertumbuhan pendapatan tinggi dan membagikan dividen, meskipun tekanan makro seperti suku bunga tinggi dan pelemahan rupiah (USD/IDR 17.956) masih membebani IHSG yang berada di level 5.695. Dalam konteks lebih luas, pertumbuhan WIFI dapat menjadi leading indicator bagi adopsi digital di Indonesia, terutama di segmen enterprise. Yang perlu dipantau ke depan adalah harga saham WIFI pasca ex-dividen untuk melihat respons pasar, serta laporan keuangan kuartal I 2026 apakah tren pertumbuhan berlanjut. Selain itu, perhatikan pergerakan saham teknologi lain di BEI karena sentimen sektor masih rapuh akibat eksternal. Bagi investor, kebijakan dividen konsisten dengan potensi pertumbuhan tinggi bisa menjadi daya tarik, namun perlu diingat risiko valuasi yang mungkin sudah premium.
Sumber data: IDX
-
1 Jul 2026 Skor 7.0
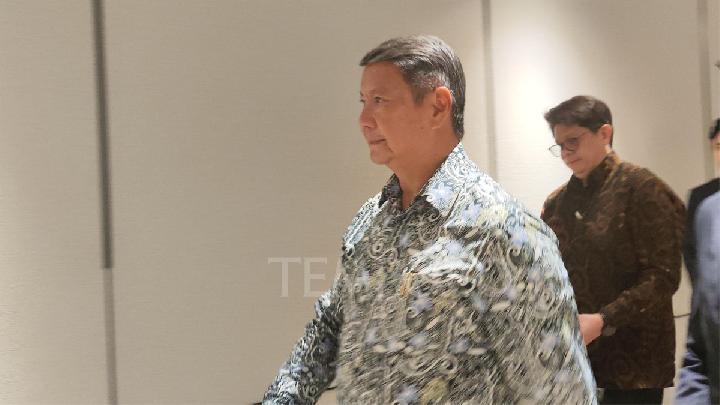
Hashim Djojohadikusumo Diangkat jadi Komisaris Utama WIFI
Adik Presiden Prabowo, Hashim Djojohadikusumo, resmi diangkat sebagai Komisaris Utama PT Solusi Sinergi Digital (Surge/WIFI) dalam RUPST 30 Juni 2026. Ia menggantikan Hermansjah Haryono. Susunan dewan komisaris juga diperkuat oleh Fadel Muhammad sebagai Komisaris dan Doni Satiaji Soetadi sebagai Komisaris Independen. Di jajaran direksi, Hendrik Tee ditunjuk sebagai Direktur Utama, sementara Henny Santoso masuk sebagai direktur baru. RUPST juga menyetujui penggunaan laba bersih 2025 sebesar Rp632,9 miliar, termasuk pembagian dividen Rp2 per saham. Sebelum menjabat, Hashim sudah tercatat sebagai salah satu investor Surge — perusahaan yang pada Oktober 2025 memenangkan tender pita frekuensi FWA 1,4 GHz dan meluncurkan Internet Rakyat (IRA) pada November 2025. Keputusan ini muncul di saat sensitif. Sehari sebelumnya, Arsari Group—milik Hashim—membantah tuduhan kepemilikan saham di FolaPlay dan penyalahgunaan anggaran negara. Bantahan itu diperlukan karena isu tersebut berpotensi menggerus kepercayaan publik di tengah tekanan fiskal yang sudah nyata—defisit APBN 2026 telah mencapai angka yang membuat setiap tuduhan serupa memiliki dampak politik dan ekonomi. Meskipun belum ada investigasi lanjutan, pengangkatan Hashim di WIFI langsung disorot sebagai ujian independensi dewan komisaris dan tata kelola perusahaan yang terafiliasi dengan kekuasaan. Dampak langsung dari langkah ini adalah meningkatnya pengawasan publik dan investor terhadap WIFI. Perusahaan yang bergerak di solusi sinergi digital dan infrastruktur telekomunikasi ini kini memiliki komisaris utama dengan latar belakang politik dan bisnis yang kuat. Di satu sisi, kehadiran Hashim bisa membuka akses ke proyek-proyek strategis pemerintah—terutama di sektor digital dan frekuensi. Di sisi lain, risiko persepsi negatif bisa menekan harga saham WIFI jika investor mengaitkannya dengan praktik politisasi BUMN yang belakangan marak, seperti penunjukan relawan di Pertamina Retail. Investor institusi asing yang sensitif terhadap governance kemungkinan akan wait-and-see sebelum menambah eksposur di emiten-emiten yang dianggap berafiliasi politik. Yang perlu dipantau dalam dua pekan ke depan adalah respons pasar terhadap saham WIFI—apakah volume dan harga menunjukkan tekanan jual atau justru dibeli oleh investor yang melihat potensi proyek pemerintah. Kedua, kelanjutan isu FolaPlay: jika bantahan Arsari Group tidak diikuti oleh klarifikasi resmi dari otoritas atau investigasi, isu ini bisa mereda. Namun jika muncul tuduhan baru atau penyelidikan, dampaknya akan meluas ke seluruh emiten yang terkait dengan keluarga presiden. Ketiga, pernyataan resmi dari Kementerian BUMN atau OJK mengenai praktik tata kelola di perusahaan yang komisarisnya memiliki afiliasi politik—ini akan menjadi sinyal apakah regulasi akan diperketat atau dibiarkan.
Sumber data: IDX
-

30 Jun 2026 Skor 2.7
Surge (WIFI) Tetapkan Dividen Tunai Rp10,6 Miliar, 3 Persen dari Laba Bersih
PT Solusi Sinergi Digital Tbk (WIFI) menetapkan dividen tunai sebesar Rp10,6 miliar atau Rp2 per saham untuk tahun buku 2025. Keputusan ini diambil dalam RUPST pada 30 Juni 2026 dan mendapatkan persetujuan penuh dari pemegang saham. Yang menonjol adalah besaran dividen yang hanya setara 3% dari laba bersih tahun lalu yang mencapai Rp409 miliar. Artinya, sebanyak 97% laba bersih—sekitar Rp398,4 miliar—akan ditahan sebagai saldo laba untuk mendanai pengembangan usaha perseroan. Manajemen WIFI menyebut komitmen memberikan nilai tambah berkelanjutan kepada pemegang saham, namun angka 3% menunjukkan bahwa prioritas utama perseroan saat ini bukanlah imbal hasil dividen, melainkan pertumbuhan. Langkah ini selaras dengan inisiatif strategis yang telah dijalankan sepanjang 2025, seperti penambahan modal melalui rights issue yang efektif memperkuat struktur permodalan. Rights issue tersebut disebut dapat meningkatkan fleksibilitas keuangan, daya saing, dan mempercepat ekspansi bisnis. Dari sudut pandang investor, dividend yield yang dihasilkan sangat tipis. Dengan asumsi harga saham terakhir (tidak disebutkan), yield mungkin jauh di bawah rata-rata deposito maupun obligasi pemerintah. Hal ini mengindikasikan bahwa WIFI lebih ditujukan bagi investor pertumbuhan (growth investor) yang bersedia mengorbankan pendapatan dividen demi potensi apresiasi harga saham di masa depan. Kebijakan ini juga bisa dibaca sebagai sinyal bahwa manajemen yakin proyek ekspansi yang didanai laba ditahan akan memberikan return on equity yang lebih tinggi daripada sekadar membagikan dividen. Yang perlu dipantau ke depan adalah realisasi belanja modal dan pendapatan kuartal berikutnya. Jika ekspansi benar-benar menghasilkan pertumbuhan laba yang solid, keputusan menahan dividen akan terbukti tepat. Namun jika pertumbuhan melambat, pasar bisa merespons negatif karena dianggap terlalu konservatif dalam memberikan imbal balik ke pemegang saham. Selain itu, pergerakan harga saham pasca ex-date dividen juga perlu dicermati sebagai indikator sentimen pasar terhadap strategi alokasi modal WIFI.
Sumber data: IDX
-
17 Mei 2026 Skor 7.7
IHSG Diramal Anjlok Awali Pekan Ini
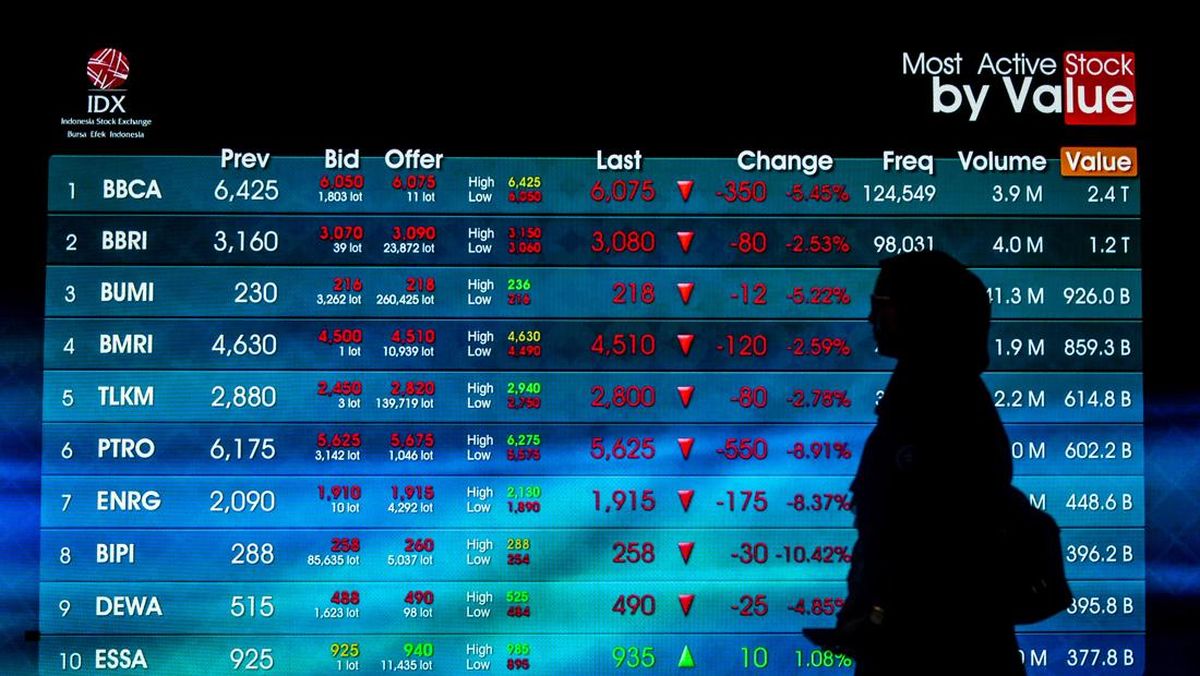
IHSG diproyeksikan melemah pada perdagangan Senin (18/5) dengan rentang support 6.682–6.585 dan resistance 6.917–7.069, menurut analis MNC Sekuritas dan Binaartha Sekuritas. Herditya Wicaksana dari MNC Sekuritas memperkirakan skenario terburuk IHSG turun ke 6.644–6.711, dengan area gap 6.538–6.585 yang perlu dicermati. Sementara itu, Ivan Rosanova dari Binaartha Sekuritas melihat peluang rebound setelah IHSG mencapai target koreksi normal di level 6.727, didukung pola teknikal falling wedge pada chart jangka pendek. Namun, risiko pelemahan lanjutan menuju 6.587 masih terbuka. IHSG ditutup di level 6.723 pada perdagangan Rabu (13/5), melemah 135,57 poin atau minus 1,98 persen dari perdagangan sebelumnya, dengan volume transaksi Rp19,78 triliun dan 38,70 miliar saham diperdagangkan. Dari 818 saham yang diperdagangkan, 239 menguat, 416 terkoreksi, dan 163 stagnan — menunjukkan tekanan jual yang dominan. Proyeksi koreksi ini terjadi di tengah tekanan eksternal yang berat: rupiah berada di level Rp17.491 per dolar AS, harga minyak Brent melonjak ke US$110,36 per barel akibat ketegangan geopolitik di Selat Hormuz, dan ekspektasi suku bunga tinggi The Fed yang semakin menguat pasca data inflasi AS yang panas. Kombinasi ini menciptaan lingkungan risk-off yang mendorong capital outflow dari emerging market, termasuk Indonesia. Yang tidak terlihat dari headline adalah efek cascade dari tekanan rupiah terhadap IHSG. Rupiah yang melemah ke level terlemah dalam rentang satu tahun terverifikasi membuat investor asing cenderung mengurangi eksposur ke aset rupiah — tidak hanya saham tetapi juga obligasi. Jika outflow terjadi simultan di kedua pasar, tekanan terhadap IHSG bisa lebih besar dari proyeksi teknikal semata. Selain itu, MSCI rebalancing yang terjadi pada periode yang sama berpotensi memperkuat aksi jual paksa oleh fund manager global. Dampak koreksi IHSG tidak merata. Sektor perbankan dan properti menjadi yang paling rentan karena sensitif terhadap suku bunga tinggi dan perlambatan ekonomi. Emiten komoditas dan energi justru bisa mendapatkan tailwind dari kenaikan harga minyak akibat ketegangan geopolitik. Investor perlu mencermati bahwa koreksi ini terjadi di tengah tekanan fiskal yang sudah terlihat dari defisit APBN Rp240 triliun per Maret 2026, sehingga ruang pemerintah untuk memberikan stimulus tambahan sangat terbatas. Dalam 1-4 minggu ke depan, yang perlu dipantau adalah hasil risalah FOMC pada 21 Mei — jika nada hawkish menguat, dolar AS semakin perkasa dan menekan IHSG lebih lanjut. Level support 6.587 menjadi kritis: jika IHSG mampu bertahan di atas level ini, koreksi masih bersifat teknikal; jika jebol, potensi penurunan lebih dalam ke area 6.300–6.400 terbuka. Selain itu, perkembangan MSCI rebalancing perlu dicermati — biasanya aksi jual terjadi sebelum tanggal efektif, dan setelahnya bisa terjadi pembelian kembali.
Sumber data: IDX
-
17 Mei 2026 Skor 7.3
IHSG Masih Rawan Koreksi pada Senin (18/5), Ini Saham Pilihan Analis
Indeks Harga Saham Gabungan (IHSG) ditutup melemah 1,98% ke level 6.723,32 pada perdagangan Rabu (13/5/2026), dan analis memproyeksikan koreksi masih akan berlanjut pada Senin (18/5/2026). Head of Retail Research MNC Sekuritas, Herditya Wicaksana, memperkirakan IHSG rawan melanjutkan tren pelemahan dengan support di 6.682 dan resistance di 6.789. Tekanan berasal dari tiga faktor utama: eskalasi konflik Timur Tengah yang memicu risk-off global, dampak review kuartalan indeks MSCI yang mengeluarkan sejumlah saham dari indeks global maupun small cap, serta pelemahan nilai tukar rupiah terhadap dolar AS yang terus berlanjut. Equity Research Analyst Phintraco Sekuritas, Alrich Paskalis Tambolang, menambahkan bahwa meskipun aksi jual asing tidak sebesar yang dikhawatirkan sebelumnya—karena sebagian arus keluar sudah diantisipasi—indikator teknikal masih menunjukkan tekanan lanjutan. Pelebaran histogram negatif pada MACD dan stochastic RSI yang menuju area oversold mengonfirmasi momentum bearish masih dominan. IHSG berpotensi menguji area support 6.700 hingga 6.650 pada awal pekan depan. Konflik Timur Tengah yang memanas telah mendorong harga minyak Brent ke level tinggi, menekan biaya energi dan memperkuat sentimen penghindaran risiko di pasar global. Bagi Indonesia, kenaikan harga minyak berdampak langsung pada beban subsidi energi dan defisit transaksi berjalan, yang pada gilirannya memperlemah rupiah. Pelemahan rupiah menjadi variabel kunci karena meningkatkan tekanan inflasi impor dan mempersempit ruang gerak Bank Indonesia untuk melonggarkan kebijakan moneter. Sementara itu, rebalancing MSCI secara periodik selalu menjadi katalis pergerakan jangka pendek, terutama bagi saham-saham yang masuk atau keluar dari indeks. Tahun ini, beberapa emiten Indonesia dikeluarkan dari MSCI Global Standard dan Small Cap, memicu aksi jual paksa dari dana indeks. Meskipun pasar telah mengantisipasi, volume dan volatilitas tetap meningkat. Dampak koreksi ini tidak merata. Saham-saham berkapitalisasi besar (blue chip) seperti BBCA, BBRI, dan TLKM biasanya menjadi sasaran utama aksi jual asing karena likuiditasnya tinggi. Sektor-sektor siklikal seperti properti, infrastruktur, dan teknologi lebih rentan terhadap sentimen risk-off dibanding sektor defensif seperti konsumer dan farmasi. Investor ritel yang memegang posisi leverage atau margin berisiko menghadapi margin call jika IHSG terus turun. Yang perlu dipantau dalam pekan ini: pertama, kemampuan IHSG bertahan di atas 6.650—jika tembus, support berikutnya di 6.600 berpotensi diuji. Kedua, rilis data neraca perdagangan Indonesia April 2026 yang dapat memengaruhi ekspektasi terhadap rupiah. Ketiga, perkembangan konflik Timur Tengah, terutama respons diplomatik AS dan Iran yang dapat meredakan atau memperburuk sentimen. Investor disarankan mencermati saham-saham yang direkomendasikan analis seperti DEWA, INDY, dan WIFI, namun dengan kesadaran bahwa volatilitas tinggi meningkatkan risiko eksekusi harga.
Sumber data: IDX
-
10 Mei 2026 Skor 5.0
Katalis Bisnis dan Target Harga Mitratel (MTEL) di Tengah Aksi Merger
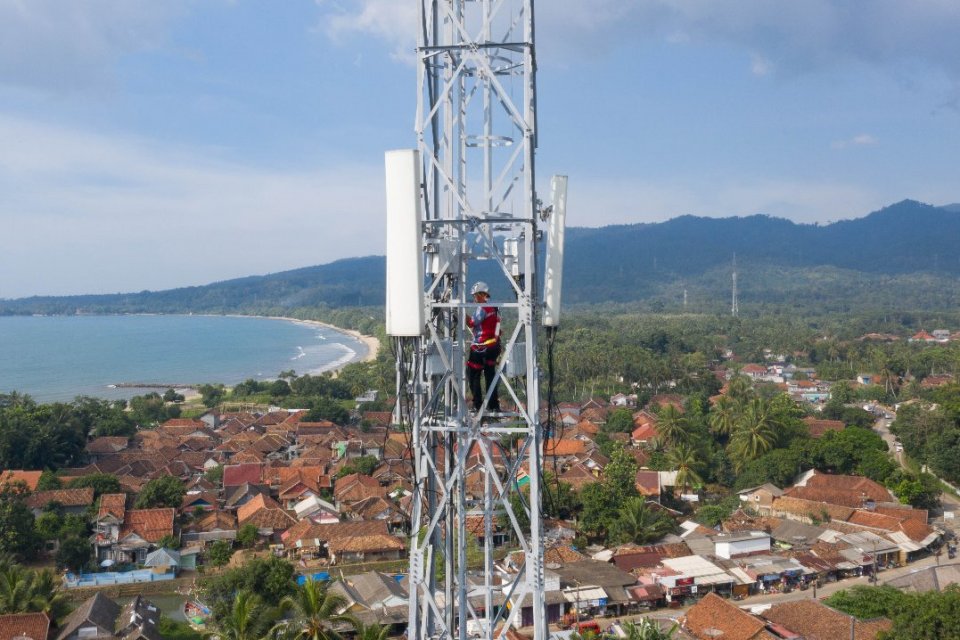
Mitratel (MTEL) menggabungkan dua anak usaha, PST dan UMT, ke dalam perusahaan induk, dengan target efektif 1 Juli 2026. Rencana ini telah mendapat persetujuan dewan komisaris namun masih menunggu RUPS dan pernyataan efektif OJK. Di sisi operasional, tenancy ratio MTEL naik menjadi 1,57 kali pada Q1-2026, didorong pertumbuhan kolokasi 11,3% YoY menjadi 23.006 unit. Lebih dari 59% portofolio menara MTEL berada di luar Jawa, termasuk wilayah 3T, yang sejalan dengan ekspansi operator seluler dan program Internet Rakyat berbasis FWA. Analis memproyeksikan tenancy ratio masih berpotensi meningkat seiring kebutuhan infrastruktur dari MyRepublic dan WIFI yang membutuhkan akselerasi dengan biaya lebih murah melalui penyewaan menara eksisting.
Sumber data: IDX
