Direktori Emiten ·IDX
UNVR
Blue ChipUnilever Indonesia Tbk
Consumer Non-Cyclicals · Nondurable Household Products
Analisis terkait UNVR
-
17 Sep 2026 Skor 6.0
Unilever Janji Andalkan Bahan Baku Berkelanjutan Meski Ada Tantangan Global
PT Unilever Indonesia Tbk menegaskan komitmen penggunaan bahan baku berkelanjutan meski rantai pasok dihadapkan pada tantangan perubahan iklim dan tensi geopolitik sepanjang 2025. Director of Communication, Corporate Affairs, and Sustainability Unilever Indonesia, Nurdiana Darus, menyampaikan hal ini dalam sesi 'Growing with Purpose: Business Leadership for Sustainable Impact' pada Katadata SAFE 2026, Kamis (17/9). Perusahaan memangkas ketergantungan pada bahan baku impor — hingga akhir 2025, sebanyak 60% pemasok bahan baku berasal dari pemasok lokal. Dua komoditas utama yang telah memenuhi standar keberlanjutan adalah kedelai hitam untuk produk kecap manis dan minyak kelapa sawit, keduanya dipasok dari dalam negeri. Dari sisi sertifikasi, seluruh penggunaan kedelai hitam memenuhi Sustainable Agricultural Code (SAC). Verifikasi independen mencatat 98,3% pasokan minyak sawit perusahaan terverifikasi bebas deforestasi, sementara 90% pemasok bahan baku memenuhi Responsible Partner Policy (RPP) yang mencakup perlindungan hak asasi manusia dan lingkungan. Nurdiana menegaskan keberlanjutan harus menjadi inti operasional, bukan sekadar program tanggung jawab sosial perusahaan. Riset Katadata Insight Center pada 2021 bertajuk 'Katadata Consumer Survey on Sustainability' melandasi argumen ini: 60,5% konsumen mengaku membeli produk berkelanjutan karena ingin melestarikan bumi, indikasi kesediaan membayar lebih untuk produk yang kredibel secara lingkungan. Yang tidak terlihat dari headline ini adalah dimensi ekonominya. Lokalisasi rantai pasok hingga 60% bukan semata narasi lingkungan, melainkan strategi lindung nilai terhadap pelemahan rupiah. Dengan USD/IDR berada di 17.748, bahan baku impor menjadi mahal; memindahkan basis pasokan ke dalam negeri memangkas eksposur valuta asing sekaligus menstabilkan struktur biaya. Kedelai hitam dan sawit adalah komoditas yang memang tersedia domestik, sehingga substitusi impor relatif feasible. Verifikasi bebas deforestasi pada 98,3% pasokan sawit juga berfungsi ganda: memenuhi tuntutan pasar ekspor yang semakin ketat terhadap asal-usul komoditas, sekaligus mempertahankan akses ke pembeli global yang sensitif terhadap isu lingkungan. Bagi produsen CPO domestik, persyaratan ini menaikkan standar tata kelola di sepanjang rantai pasok. Dampaknya menjalar ke pihak yang tidak disebut artikel. Pemasok lokal dan petani plasma yang memasok sawit serta kedelai menghadapi konsekuensi ganda — peluang pasar lebih besar, tetapi juga tuntutan sertifikasi yang menaikkan biaya kepatuhan. Emiten sawit seperti AALI, yang menjadi proksi CPO, berada di tengah arus ini; harga sahamnya tercatat di 8.675 pada data pasar terkini, sejalan dengan Brent yang berada di US$104,15. Sektor FMCG lain yang bergantung pada bahan baku impor kemungkinan menghadapi tekanan biaya serupa dan dapat mengikuti jalur lokalisasi. Sementara itu, konsumen akhir menghadapi kemungkinan harga produk yang menempel pada premium keberlanjutan. Yang perlu dipantau dalam 1–4 minggu ke depan: perkembangan proporsi pemasok lokal di atas 60%, hasil audit sertifikasi berikutnya, arah kebijakan minyak goreng domestik yang memengaruhi pasokan CPO, serta pergerakan USD/IDR — jika rupiah melemah lebih lanjut, urgensi lokalisasi rantai pasok semakin kuat bagi seluruh emiten konsumer.
Sumber data: IDX
-
1 Jun 2026 Skor 8.0
IHSG Berpotensi Mendung Hari Ini
IHSG diproyeksi masih rawan terkoreksi pada perdagangan hari ini, dengan area support yang perlu dicermati di level 5.899. Analis MNC Sekuritas dan Binaartha sama-sama melihat tekanan berlanjut setelah indeks menunjukkan pola lower high dan lower low dalam beberapa hari terakhir. IHSG ditutup di 6.180 pada Jumat lalu, menguat 0,83% dari hari sebelumnya dengan volume transaksi Rp35,42 triliun dan 45,97 miliar saham. Namun, analis memperkirakan bahwa jika IHSG menembus support 6.053, pelemahan berpotensi berlanjut hingga di bawah 5.911, dengan support berikutnya di 5.673 dan 5.439. Tekanan ini tidak berdiri sendiri. Konflik geopolitik antara Iran dan AS yang memanas telah mendorong harga minyak mentah Brent ke level $94,84 per barel — tertinggi dalam periode terbaru. Sebagai negara pengimpor minyak netto, Indonesia menghadapi risiko kenaikan biaya subsidi energi dan pelebaran defisit transaksi berjalan, di tengah defisit APBN yang sudah terlihat sejak awal tahun. Rupiah ikut tertekan ke Rp17.879 per dolar AS, level terlemah dalam data yang tersedia, yang memicu kekhawatiran capital outflow asing dari saham dan obligasi. Kombinasi ini menciptakan sentimen risk-off yang kuat di pasar domestik. Dampaknya akan terasa paling tajam pada saham-saham blue-chip yang banyak dimiliki asing, seperti sektor perbankan (BBCA, BBRI, BMRI), telekomunikasi, dan properti. Dana asing cenderung keluar lebih dulu dari emerging market saat ketidakpastian global meningkat, menekan likuiditas IHSG dan mempercepat koreksi. Di sisi lain, sektor energi seperti batu bara mungkin mendapat angin segar dari substitusi energi, tetapi belum tentu cukup mengimbangi tekanan makro yang lebih luas. Perusahaan dengan utang dalam denominasi dolar juga akan merasakan beban biaya bunga yang lebih tinggi. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah pergerakan IHSG di sekitar support 5.899. Jika level ini jebol, potensi koreksi lebih dalam ke bawah 5.600 terbuka. Harga minyak Brent menjadi kunci: bila menembus $100 per barel, tekanan inflasi impor dan fiskal akan meningkat drastis, mempersempit ruang Bank Indonesia untuk menahan suku bunga. Selain itu, pernyataan resmi dari AS, Iran, atau Israel terkait eskalasi selanjutnya akan menjadi katalis utama arah pasar. Investor domestik juga perlu mencermati data cadangan devisa Indonesia — jika turun signifikan, kepercayaan terhadap rupiah bisa tergerus lebih lanjut.
Sumber data: IDX
-
30 Mei 2026 Skor 7.7
IHSG Berpotensi Terkoreksi Pekan Depan, Simak Rekomendasi Saham Berikut
IHSG ditutup melemah 0,05% ke 6.127,38 pada Jumat (29/5/2026), dengan koreksi mingguan 0,56%. Analis MNC Sekuritas dan Kiwoom Sekuritas sepakat bahwa indeks masih rawan terkoreksi pekan depan, dengan support di 6.071 dan resistance di 6.262. Faktor yang membebani meliputi hari perdagangan yang pendek, pelemahan rupiah yang mencapai Rp17.881 per dolar AS, rebalancing MSCI yang sudah diantisipasi, serta ketidakpastian negosiasi AS-Iran. Sentimen global juga tidak menentu: data PMI China dan tenaga kerja AS akan dirilis, sementara inflasi Indonesia serta perkembangan gencatan senjata 60 hari turut dicermati pelaku pasar. Meski tekanan jual tidak sedalam kekhawatiran awal karena sudah diantisipasi, pelemahan rupiah yang persisten menjadi beban struktural bagi IHSG. Sektor kesehatan mencatat koreksi terdalam, sementara sektor infrastruktur justru menguat — mencerminkan rotasi ke sektor defensif dan terkait belanja negara. Secara teknikal, Stochastic RSI reversal ke pivot dan histogram MACD negatif menyempit, mengindikasikan potensi sideways di kisaran 6.000–6.300 pekan depan. Saham yang direkomendasikan analis antara lain DEWA (Rp384–412), UNTR (Rp24.225–25.250), dan UNVR (Rp1.805–2.000). Namun, di luar rekomendasi spesifik, tekanan utama datang dari arus modal asing yang terus keluar — data terbaru menunjukkan outflow asing YDT telah mencapai Rp71,68 triliun (berdasarkan artikel terkait), menunjukkan bahwa kepercayaan investor global terhadap pasar Indonesia sedang teruji. Pelemahan rupiah yang sudah menembus Rp17.800 memperbesar risiko bagi emiten dengan utang dolar dan importir bahan baku. Data pasar terkini menempatkan IHSG di 5.821 dan USD/IDR di 17.957, mengonfirmasi bahwa tekanan berlanjut pasca artikel utama. Kombinasi tekanan eksternal dan domestik ini semakin mempersempit ruang kebijakan BI untuk melonggarkan suku bunga. Yang perlu dipantau dalam 1–4 minggu ke depan: (1) apakah IHSG mampu bertahan di atas support 6.071 — jika jebol, koreksi ke 5.800–5.900 terbuka; (2) rilis data inflasi Indonesia dan tenaga kerja AS yang bisa mengubah ekspektasi suku bunga global; (3) perkembangan negosiasi AS-Iran yang mempengaruhi harga minyak dan sentimen risk appetite; (4) pergerakan rupiah — jika USD/IDR menembus Rp18.000, tekanan pada emiten utang dolar makin berat dan BI bisa melakukan intervensi lebih agresif.
Sumber data: IDX
-
18 Mei 2026 Skor 8.7
IHSG Diproyeksi Masih Turun Hari Ini
IHSG diproyeksi melanjutkan pelemahan pada perdagangan Selasa (19/5) setelah mencatat koreksi tajam 1,85% ke level 6.599 pada Senin (18/5). Analis teknikal dari MNC Sekuritas dan Binaartha Sekuritas sepakat bahwa indeks masih rawan turun, dengan target support terdekat di area 6.307-6.379 menurut Herditya Wicaksana, atau 6.363 menurut Ivan Rosanova. Jika level tersebut ditembus, Ivan memperingatkan potensi koreksi lanjutan menuju 5.911. Volume transaksi tercatat Rp20,71 triliun dengan 616 saham terkoreksi — menunjukkan tekanan jual yang sangat luas dan tidak terbatas pada sektor tertentu. Data pasar terkini menunjukkan IHSG di 6.599, USD/IDR di 17.661, dan harga minyak Brent di $109,08 — kombinasi yang menekan biaya impor dan inflasi domestik. Faktor pendorong utama adalah kombinasi tekanan eksternal dan domestik. Secara eksternal, ketidakpastian global — termasuk hasil pertemuan Trump-Xi yang mengecewakan pasar AS dan risiko resesi — mendorong aksi jual di bursa Asia. Secara domestik, rupiah yang terus melemah ke level 17.661 memperkuat ekspektasi capital outflow dari pasar saham dan obligasi Indonesia. BEI melalui Pejabat Sementara Direktur Utama Jeffrey Hendrik telah mengimbau investor untuk fokus pada fundamental emiten, namun imbauan ini justru mencerminkan bahwa volatilitas sudah di atas normal. Dampak koreksi ini tidak merata. Sektor perbankan (BBCA, BBRI, BMRI) dan saham blue chip LQ45 menjadi yang paling tertekan karena dominasi asing di saham-saham tersebut. Capital outflow asing dari saham dan obligasi secara simultan juga memberikan tekanan ganda pada rupiah. Di sisi lain, emiten berbasis komoditas seperti batu bara dan CPO mungkin relatif lebih terlindungi karena harga komoditas global masih tinggi. Namun, jika tekanan berlanjut, efek contagion bisa merambat ke sektor properti dan konsumsi melalui kenaikan biaya pinjaman dan penurunan daya beli. Yang perlu dipantau dalam 1-4 minggu ke depan adalah arus modal asing harian di BEI dan pasar SBN. Jika outflow berlanjut, IHSG berpotensi menguji level support berikutnya di bawah 6.400. Risalah FOMC pada 21 Mei akan menjadi katalis penting — jika hawkish, tekanan pada rupiah dan IHSG bisa semakin dalam. Sebaliknya, jika ada sinyal dovish, bisa menjadi katalis pemulihan. Data inflasi AS dan Inggris juga akan memengaruhi ekspektasi suku bunga global. Di sisi domestik, respons pemerintah terhadap tekanan pasar dan detail program kebijakan akan menentukan apakah sentimen investor bisa pulih atau justru semakin tertekan.
Sumber data: IDX
-

12 Mei 2026 Skor 4.0
Ignasius Jonan Mundur dari Komisaris United Tractors
Ignasius Jonan mengundurkan diri sebagai Komisaris Independen United Tractors (UNTR) per 8 Mei 2026, setelah baru diangkat kembali dalam RUPST 16 April 2026. Ini adalah posisi komisaris kedua yang dilepas Jonan dalam waktu dekat — sebelumnya ia juga mundur dari Anabatic Technologies (ATIC). Saat ini Jonan masih menjabat sebagai Komisaris Independen Unilever Indonesia (UNVR) dan Presiden Komisaris Marsh McLennan Indonesia. Latar belakang Jonan sebagai mantan Menteri ESDM dan Menteri Perhubungan membuat pergerakannya di papan komisaris emiten besar selalu menarik perhatian pasar, terutama karena ia membawa perspektif kebijakan dan koneksi regulasi. Meski tidak ada penjelasan resmi mengenai alasan mundur, keputusan ini patut dicermati dalam konteks rotasi tata kelola yang tengah terjadi di beberapa emiten BUMN dan swasta.
Sumber data: IDX
-
6 Mei 2026 Skor 4.0
IHSG Menguat 0,50% ke 7.092 pada Rabu (6/5), UNVR, MBMA, ESSA Jadi Top Gainers LQ45
Indeks Harga Saham Gabungan (IHSG) ditutup menguat 35,36 poin atau 0,50% ke level 7.092,46 pada perdagangan Rabu (6/5/2026). Sebanyak 341 saham tercatat naik, 290 saham turun, dan 186 saham stagnan. Total volume perdagangan mencapai 36,51 miliar saham dengan nilai transaksi Rp17,20 triliun. Kenaikan ini ditopang oleh delapan dari sebelas indeks sektoral, dengan sektor barang baku menjadi yang terkuat (+1,91%), diikuti sektor transportasi (+1,82%) dan barang konsumen non-siklikal (+1,41%). Tiga sektor lainnya berada di zona merah, menunjukkan pemulihan yang belum merata. Top gainers di indeks LQ45 hari ini didominasi oleh saham-saham yang sebelumnya tertekan. PT Unilever Indonesia Tbk (UNVR) melonjak 10,06%, PT Merdeka Battery Materials Tbk (MBMA) naik 6,50%, dan PT ESSA Industries Indonesia Tbk (ESSA) menguat 6,47%. Di sisi lain, top losers LQ45 adalah PT Petrindo Jaya Kreasi Tbk (CUAN) yang turun 4,62%, PT Amman Mineral Internasional Tbk (AMMN) melemah 3,38%, dan PT Adaro Andalan Indonesia Tbk (AADI) terkoreksi 2,85%. Pola ini menunjukkan rotasi sektoral di mana saham konsumer dan bahan baku mulai menarik minat, sementara saham energi dan mineral yang sempat rally justru mengalami profit taking. Kenaikan IHSG hari ini terjadi di tengah tekanan eksternal yang masih signifikan. Data pasar terkini menunjukkan USD/IDR berada di level 17.491, sementara harga minyak Brent mencapai US$109,46 per barel — keduanya merupakan tekanan bagi perekonomian Indonesia. Rupiah yang lemah meningkatkan biaya impor bahan baku dan energi, sementara harga minyak tinggi memperburuk defisit transaksi berjalan dan menekan APBN. Namun, sektor barang baku yang menjadi pendorong utama IHSG hari ini justru diuntungkan oleh harga komoditas global yang tinggi, menciptakan divergensi kinerja antar sektor. Yang perlu dipantau ke depan adalah konsistensi penguatan IHSG di tengah tekanan eksternal. Risalah FOMC yang akan dirilis 21 Mei menjadi katalis penting — jika nada hawkish menguat, dolar AS bisa semakin perkasa dan memicu arus keluar asing dari pasar saham Indonesia. Selain itu, data inflasi Indonesia dari BPS juga krusial: jika inflasi tetap di atas target BI 2-4%, ruang pelonggaran moneter semakin sempit dan suku bunga tinggi lebih lama akan menekan sektor properti dan konsumsi. Sinyal positif yang bisa memperpanjang rally adalah jika rupiah berhasil stabil dan arus masuk asing kembali ke pasar SBN.
Sumber data: IDX
-
6 Mei 2026 Skor 5.0
IHSG Sesi I Naik ke Level 7.102, Saham UNVR, TPIA dann COIN Ceria
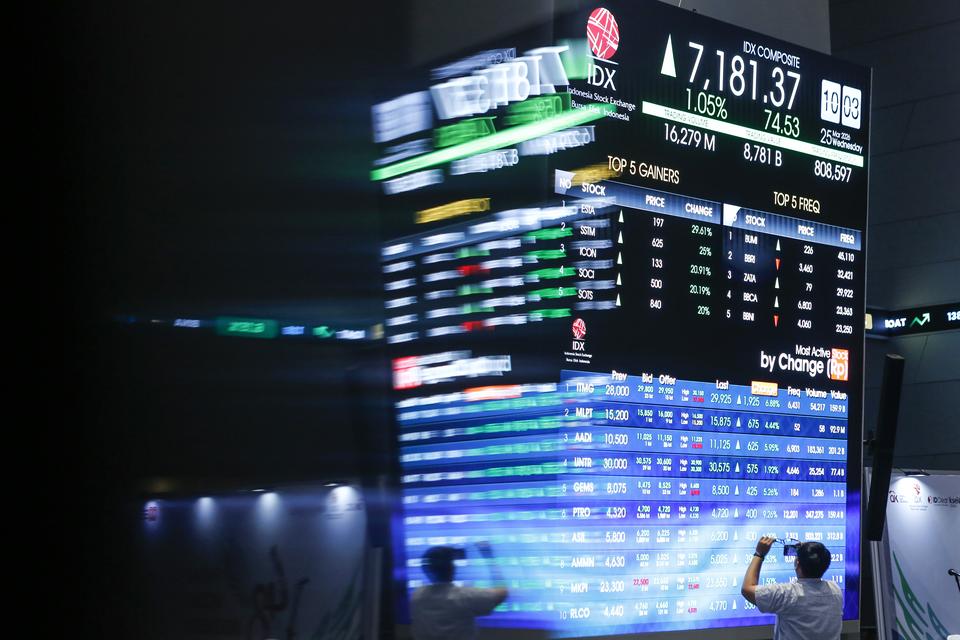
IHSG ditutup naik 0,65% ke 7.102 pada perdagangan sesi I, Selasa (5/5), didorong oleh kenaikan saham UNVR (+8,84%), TPIA (+7,41%), dan COIN (+7,17%). Meskipun rebound terjadi, indeks masih terkoreksi 17,86% secara year-to-date, mencerminkan tekanan akumulatif sejak awal tahun. Volume transaksi mencapai 22,57 miliar saham dengan nilai Rp10,46 triliun, sementara kapitalisasi pasar tercatat Rp12.771 triliun. Secara sektoral, transportasi memimpin kenaikan (+2,28%), diikuti oleh sembilan sektor lainnya di zona hijau — hanya satu sektor yang masih merah. Pergerakan ini terjadi di tengah sentimen positif bursa Asia, di mana Nikkei, Hang Seng, dan Shanghai Composite juga menguat. Namun, data baseline menunjukkan IHSG masih berada di persentil 8% dalam rentang satu tahun terverifikasi (6.787–9.135), menandakan bahwa level saat ini masih mendekati area terendah tahunan meskipun ada rebound harian.
Sumber data: IDX
-
6 Mei 2026 Skor 5.0
IHSG Menguat ke 7.102,7 di Sesi Pertama Hari Ini, Top Gainers LQ45: UNVR, AMRT, ESSA
IHSG ditutup menguat 45,6 poin atau 0,65% ke 7.102,7 pada sesi pertama perdagangan Rabu (6/5/2026), didorong oleh penguatan hampir seluruh sektoral. Sektor transportasi dan logistik memimpin dengan kenaikan 2,28%, diikuti sektor barang baku naik 1,98%, teknologi naik 1,52%, dan properti menguat 1,42%. Sebanyak 377 saham tercatat naik, 240 turun, dan 194 stagnan. Di jajaran LQ45, top gainers adalah UNVR yang melonjak 8,84%, AMRT naik 4,86%, dan ESSA naik 4,71%. Di sisi lain, sektor keuangan menjadi satu-satunya sektoral yang melemah, turun 0,87%, dengan top losers LQ45 didominasi saham energi: CUAN turun 3,08%, ITMG turun 2,98%, dan AADI turun 2,85%. Divergensi ini menarik karena sektor keuangan — yang biasanya menjadi barometer utama IHSG — justru terkoreksi di saat mayoritas sektor lain menguat. Ini bisa mengindikasikan bahwa investor institusi besar melakukan rotasi portofolio keluar dari saham perbankan menuju sektor siklikal seperti transportasi, barang baku, dan properti. UNVR yang naik 8,84% menjadi sorotan — kenaikan signifikan pada saham konsumen primer ini perlu dicermati apakah didorong oleh katalis fundamental atau sekadar technical rebound setelah koreksi sebelumnya. Sementara itu, pelemahan saham energi seperti CUAN, ITMG, dan AADI terjadi di tengah harga minyak global yang masih tinggi (Brent di $109,26), menunjukkan bahwa tekanan di sektor ini mungkin lebih disebabkan oleh aksi ambil untung atau kekhawatiran atas kebijakan domestik. Data pasar terkini menunjukkan IHSG di level 6.723 dan USD/IDR di 17.491 — artinya penguatan IHSG ke 7.102,7 di sesi pertama hari ini merupakan kenaikan signifikan dari level penutupan sebelumnya, namun perlu dikonfirmasi apakah dapat bertahan hingga akhir sesi. Yang perlu dipantau adalah volume perdagangan dan net foreign flow — jika penguatan tidak diiringi volume tinggi dan aliran masuk asing, risiko koreksi balik tetap terbuka.
Sumber data: IDX


