Analisis terkait SMGR
-

14 Agu 2026 Skor 7.3 Signal Tinggi
Prabowo Ungkap Laba BUMN Meledak: Timah Naik 804%, Semen Indonesia 408%
Presiden Prabowo mengungkapkan lonjakan laba bersih sejumlah BUMN pada paruh pertama 2026. PT Timah mencatat kenaikan 804,7% dibanding periode sama tahun lalu, disusul Semen Indonesia yang naik 408,9%, Pupuk Indonesia 252,8%, Pertamina 86%, Pegadaian 84,4%, Pelindo 60,4%, dan PTPN 54,4%. Angka-angka ini disampaikan dalam Sidang Tahunan MPR RI 2026 sebagai bukti keberhasilan pembenahan tata kelola BUMN. Namun, tanpa data laba absolut, pertumbuhan persentase yang sangat besar ini perlu dibaca dengan hati-hati — basis perbandingan yang rendah bisa membuat angka tampak lebih dramatis dari kenyataan. Faktor utama di balik lonjakan laba PT Timah adalah penutupan sekitar 1.000 tambang ilegal di Kepulauan Bangka Belitung hingga akhir 2025. Kebijakan ini mengurangi pasokan timah liar yang selama ini menekan harga dan membebani kinerja perusahaan. Prabowo juga menyebut valuasi PT Timah melonjak 280% secara tahunan pada Agustus 2026, menunjukkan pasar merespons positif perubahan fundamental. Namun, perlu diingat: belum ada rincian apakah kenaikan laba berasal dari volume penjualan yang lebih tinggi, harga komoditas yang membaik, atau efisiensi biaya operasional. Tanpa transparansi itu, investor belum bisa memastikan keberlanjutan pertumbuhan. Dampak dari kinerja ini meluas. Bagi pemerintah, laba BUMN yang membaik berarti penerimaan dividen yang lebih besar — modal penting di tengah defisit APBN yang sudah menembus Rp240 triliun hingga Maret 2026. Bagi pasar modal, sentimen positif dapat mendorong penguatan saham-saham BUMN, meski IHSG saat ini masih berada di level 6.380. Di sisi lain, penutupan tambang ilegal berpotensi menimbulkan gejolak sosial bagi ribuan penambang yang kehilangan mata pencaharian, dan ini bisa menjadi risiko reputasi bagi pemerintah jika tidak diimbangi program transisi ekonomi. Sektor konstruksi, logistik, dan agroindustri turut terdampak melalui perbaikan daya beli BUMN di sektor hilir. Dalam 1–4 minggu ke depan, hal yang perlu dipantau adalah rilis laporan keuangan resmi BUMN untuk memverifikasi angka yang disampaikan presiden. Investor juga perlu mengamati kelanjutan penertiban tambang ilegal dan dampaknya terhadap pasokan timah global. Sinyal penting lainnya adalah apakah tren kenaikan laba ini bertahan di semester kedua, mengingat harga komoditas dan permintaan global selalu berfluktuasi. Jika kenaikan hanya karena faktor windfall satu kali, valuasi saham BUMN bisa terkoreksi.
Sumber data: IDX
-

27 Jul 2026 Skor 6.7
BEI Rombak 4 Indeks Utama: INDY dan NCKL Masuk LQ45, DEWA Masuk IDX30
Bursa Efek Indonesia mengumumkan hasil evaluasi terhadap empat indeks utama — LQ45, IDX30, IDX80, dan Kompas100 — yang akan berlaku mulai 3 Agustus hingga 30 Oktober 2026. Perubahan paling mencolok terjadi di LQ45: PT Semen Indonesia Tbk (SMGR) dan PT Sarana Menara Nusantara Tbk (TOWR) dikeluarkan, digantikan oleh PT Indika Energy Tbk (INDY) dan PT Trimegah Bangun Persada Tbk (NCKL). Di IDX30, PT Darma Henwa Tbk (DEWA) — emiten Grup Bakrie — masuk menggantikan PT Bukit Asam Tbk (PTBA). Sementara itu, indeks IDX80 menambahkan PT BFI Finance Indonesia Tbk (BFIN), PT PP London Sumatra Indonesia Tbk (LSIP), dan NCKL, serta mengeluarkan PT Indocement Tunggal Prakarsa Tbk (INTP), PT Pantai Indah Kapuk Dua Tbk (PANI), dan PT Industri Jamu dan Farmasi Sido Muncul Tbk (SIDO). Kompas100 mengalami perubahan lebih luas dengan masuknya delapan emiten — termasuk BNBR, COIN, EMAS, GGRM, dan RMKE — dan keluarnya sembilan emiten seperti BREN, BTPS, HMSP, dan MTEL. Rebalancing ini mencerminkan pergeseran kriteria likuiditas dan kapitalisasi pasar yang dinamis. Masuknya INDY dan NCKL ke LQ45 menandakan meningkatnya minat investor terhadap sektor energi dan pertambangan — INDY bergerak di pertambangan batu bara sementara NCKL adalah produsen nikel hasil hilirisasi. Sebaliknya, keluarnya SMGR dan TOWR menunjukkan tekanan likuiditas di sektor semen dan telekomunikasi, dua sektor yang sedang menghadapi perlambatan permintaan domestik. Masuknya DEWA ke IDX30 menggantikan PTBA cukup menarik: DEWA adalah kontraktor jasa pertambangan dengan kapitalisasi pasar lebih kecil dari PTBA, menunjukkan bahwa kriteria likuiditas jangka pendek bisa lebih dominan ketimbang ukuran absolut. Dampak langsung dari rebalancing ini akan dirasakan oleh manajer investasi dan reksa dana indeks yang harus menyesuaikan portofolio mereka sebelum 3 Agustus. Emiten yang masuk berpotensi mendapat kenaikan volume beli dari rebalancing, sementara emiten yang keluar bisa mengalami tekanan jual temporer. Namun, perubahan ini bersifat periodik dan efeknya biasanya bersifat sementara — dalam waktu dua minggu setelah efektif, dampak harga cenderung memudar. Yang perlu dipantau dalam 1-4 minggu ke depan adalah (1) volume perdagangan INDY, NCKL, dan DEWA pasca efektif — apakah terjadi lonjakan yang mengindikasikan akumulasi institusi, (2) respons harga SMGR dan TOWR — jika terkoreksi lebih dari 5%, itu bisa menjadi sinyal tekanan lebih lanjut di sektor semen dan infrastruktur telekomunikasi, dan (3) komentar dari analis sekuritas mengenai perubahan bobot sektoral LQ45 — apakah mulai bergeser dari konsumen ke komoditas. Sinyal penting lainnya: jika IHSG tetap stabil di level 6.186 meski ada rebalancing, itu menunjukkan pasar telah mengantisipasi perubahan ini dengan baik.
Sumber data: IDX
-
6 Jul 2026 Skor 6.0
SIG (SMGR) Catat Penjualan 15 Juta Ton Semen hingga Mei 2026
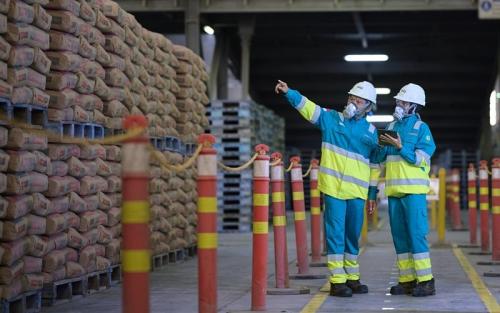
PT Semen Indonesia (SMGR) membukukan volume penjualan semen sebesar 15 juta ton sepanjang Januari–Mei 2026, tumbuh 4,4% dibandingkan 14,5 juta ton pada periode yang sama tahun lalu. Pertumbuhan ini didorong oleh penjualan domestik yang naik 9,6%, terutama dari segmen semen kantong yang melonjak 11,9% secara tahunan. Selain itu, perseroan telah merealisasikan ekspor 97.500 metrik ton semen tipe khusus ke Amerika Serikat melalui anak usahanya, PT Solusi Bangun Indonesia Tbk (SMCB), memanfaatkan fasilitas ekspor di Tuban, Jawa Timur. Corporate Secretary SIG, Vita Mahreyni, menilai transformasi bisnis yang didukung BP BUMN dan Danantara menjadi kunci perbaikan kinerja yang terukur dan transparan. Data pasar terkini menempatkan IHSG di level 5.916 dan USD/IDR di Rp17.994, menunjukkan tekanan eksternal yang masih membebani pasar. Kinerja penjualan ini menarik karena terjadi di tengah tekanan fiskal dalam negeri (defisit APBN Rp240 triliun per Maret) dan nilai tukar yang melemah — dua faktor yang lazimnya menekan biaya produksi dan daya beli konsumen. Segmen semen kantong, yang banyak digunakan untuk proyek skala kecil dan perumahan mandiri, justru tumbuh dua digit, mengindikasikan bahwa aktivitas konstruksi di tingkat akar rumput masih bergerak. Hal ini menjadi kontras dengan sektor properti formal yang biasanya lebih sensitif terhadap suku bunga tinggi. Ekspor ke AS menambah dimensi baru: diversifikasi pasar di luar Asia Tenggara dan China. Realisasi ini penting karena permintaan domestik masih menjadi penopang utama, sementara pasar ekspor dapat menyerap kelebihan kapasitas dan meningkatkan utilisasi pabrik — terutama ketika industri semen global menghadapi kelebihan pasokan. Dampak cascade dari berita ini cukup luas. Bagi emiten semen lain seperti Indocement (INTP) dan Semen Baturaja (SMBR), pertumbuhan SIG bisa menjadi indikator bahwa permintaan domestik belum runtuh meskipun tekanan makro semakin terasa. Bagi sektor properti dan infrastruktur, kenaikan penjualan semen mengirim sinyal positif jangka pendek, namun perlu dicermati bahwa biaya logistik dan energi (batu bara) masih tinggi akibat depresiasi rupiah. Emiten logistik dan transportasi yang melayani distribusi semen di Jawa dan Sumatera juga bisa merasakan peningkatan volume. Di sisi lain, importir klinker — yang beberapa pabrikan masih lakukan — akan terkena dampak biaya lebih tinggi karena rupiah melemah. Yang perlu dipantau ke depan: realisasi ekspor lanjutan ke pasar AS dan potensi perluasan ke negara lain — data neraca perdagangan April–Juni akan menunjukkan apakah komoditas semen mulai berkontribusi pada surplus perdagangan. Risiko yang perlu dicermati: harga batu bara global sebagai bahan bakar utama pabrik semen — jika tetap di atas $70/barel, margin SIG bisa tergerus meski volume naik. Sinyal penting lainnya adalah respons pemerintah terhadap defisit APBN: jika terjadi pemotongan belanja infrastruktur di semester II, pertumbuhan penjualan semen domestik berpotensi melambat.
Sumber data: IDX
-
2 Jul 2026 Skor 8.0 Signal Tinggi
BUMN di Ekosistem Danantara Rampungkan Laporan Keuangan 2025
Seluruh BUMN dalam ekosistem Danantara telah menyelesaikan laporan keuangan tahun buku 2025, dengan sejumlah pencapaian laba yang menonjol pada periode April 2025 hingga April 2026. Pertamina membukukan kenaikan laba 80 persen menjadi Rp24,9 triliun, Pupuk Indonesia melonjak 202 persen ke Rp4,8 triliun, Pelindo naik 169 persen menjadi Rp1,5 triliun, InJourney tumbuh 33 persen ke Rp300 miliar, BRI naik 15 persen menjadi Rp21,2 triliun, Bank Mandiri naik 13 persen ke Rp21,3 triliun, BNI naik 6 persen ke Rp7,2 triliun, dan Adhi Karya melesat 667 persen ke Rp69 miliar. Yang paling mencolok adalah keberhasilan membalikkan kerugian menjadi laba: Krakatau Steel dari rugi Rp981 miliar menjadi laba Rp635 miliar, Kimia Farma dari rugi Rp160 miliar menjadi laba Rp108 miliar, dan Semen Indonesia dari rugi Rp66 miliar menjadi laba Rp106 miliar. Restrukturisasi serta capital support dari Danantara Asset Management (DAM) menjadi faktor kunci di balik pembalikan tersebut. Keberhasilan ini mencerminkan ketahanan dan transformasi BUMN di sektor-sektor strategis, serta kontribusinya terhadap perekonomian nasional. Di luar pencapaian laba, Danantara Indonesia mulai merealisasikan mandat investasinya dengan mengalokasikan sebagian dividen BUMN tahun 2025 untuk proyek-proyek strategis, seperti pengembangan ekosistem Haji dan Umrah Indonesia di Makkah. Langkah ini menandai pergeseran peran Danantara dari sekadar pengelola portofolio menjadi kendaraan investasi aktif yang menjembatani kebutuhan pembiayaan jangka panjang di luar APBN. Hal ini menjadi relevan di tengah tekanan fiskal yang makin terasa, di mana APBN awal 2026 mencatat defisit Rp240 triliun dan keseimbangan primer negatif, sehingga pemerintah membutuhkan sumber pendanaan alternatif yang tidak membebani anggaran negara. Dampak dari perbaikan kinerja BUMN ini multi-layer. Pertama, bagi negara, dividen yang lebih besar dari BUMN yang membukukan laba akan memperbaiki posisi penerimaan negara di saat tekanan pendapatan melemah. Kedua, bagi investor dan pasar modal, sentimen positif dari pembalikan laba BUMN yang sebelumnya merugi, khususnya Krakatau Steel dan Semen Indonesia, berpotensi mendorong revaluasi saham di sektor baja dan semen. Ketiga, bagi perekonomian riil, BUMN yang sehat dapat menjalankan peran sebagai penggerak investasi dan penyedia lapangan kerja dengan lebih optimal. Namun, perlu dicatat bahwa sebagian besar kenaikan laba masih didorong oleh faktor restrukturisasi internal dan dukungan modal, belum sepenuhnya mencerminkan pertumbuhan organik yang berkelanjutan. Yang perlu dipantau ke depan adalah konsistensi perbaikan ini pada kuartal-kuartal berikutnya. Apakah Krakatau Steel dan Kimia Farma mampu mempertahankan profitabilitas setelah dukungan DAM selesai? Realisasi investasi Danantara dari dividen BUMN akan menjadi katalis bagi proyek-proyek besar seperti Giant Sea Wall dan program 3 juta rumah yang sudah masuk portofolio. Selain itu, perlu dicermati apakah ada BUMN lain yang belum disorot dalam laporan ini yang masih membutuhkan restrukturisasi serupa. Kinerja BUMN pasca-transformasi menjadi barometer keberhasilan model Danantara sebagai pengelola investasi negara yang mandiri dan profesional.
Sumber data: IDX
-
24 Mei 2026 Skor 5.3
Meski Kena Suspensi, Saham Anak Usaha BUMN Ini Akan Bagi Dividen, Total Rp 329 Miliar
SMCB — anak usaha Semen Indonesia (SMGR) — menyetujui pembagian dividen Rp329,3 miliar, setara 50% dari laba bersih tahun buku 2025 sebesar Rp658,7 miliar. Keputusan itu diambil dalam RUPST Tahun Buku 2025 pada Jumat (22/5/2026). Yang membuat kasus ini tidak biasa: saham SMCB masih tersuspensi di Bursa Efek Indonesia sejak tahun lalu, sehingga dividen menjadi salah satu dari sedikit jalur nyata bagi pemegang saham untuk merealisasikan nilai dari posisi yang terkunci. Asal dividen itu menarik dicermati. Industri semen nasional sedang tidak kondusif — volume industri terkontraksi 4,5% dan konsumsi semen nasional turun 1,5%. Di tengah tekanan itu, SMCB justru membukukan laba Rp658,7 miliar pada 2025. Manajemen menyebut disiplin operasional, penguatan sinergi dengan Semen Indonesia Group, dan transformasi komersial sebagai penopang. Transformasi itu mulai menunjukkan hasil pada kuartal IV-2025 dan berlanjut ke awal 2026. Pada kuartal I-2026, volume penjualan SMCB tumbuh 9%, melampaui pertumbuhan pasar yang 5%. Pendapatan tercatat Rp2,56 triliun, dengan 56% di antaranya berasal dari solusi berkelanjutan. Laba bersih kuartal I-2026 melonjak 111% menjadi Rp101,89 miliar dibanding periode yang sama tahun sebelumnya, ditopang efisiensi operasional dan keterlibatan dalam proyek infrastruktur. Bagi pemegang saham minoritas, dividen ini adalah kabar baik di tengah ketidakpastian — tetapi tidak menghapus masalah likuiditas. Selama suspensi berlanjut, dividen menjadi satu-satunya aliran kas yang bisa dinikmati investor tanpa harus menjual saham di pasar sekunder. Efeknya menjalar ke SMGR sebagai pemegang saham pengendali: dividen dari anak usaha menambah pendapatan konsolidasi induk, relevan ketika sektor semen secara keseluruhan masih berhadapan dengan kelebihan kapasitas dan permintaan yang lemah. Nama-nama di rantai pasok — kontraktor, pemasok material, dan pengembang properti yang bergantung pada aktivitas konstruksi — ikut menanggung implikasi dari permintaan semen yang belum pulih. Yang perlu dipantau dalam 1-4 minggu ke depan: pertama, status suspensi SMCB — apakah muncul perkembangan menuju pembukaan kembali perdagangan, karena ini menentukan apakah dividen benar-benar bisa direalisasikan tanpa diskon likuiditas. Kedua, keberlanjutan margin pada kuartal II-2026, terutama karena manajemen menyoroti fluktuasi harga energi dan rencana optimalisasi bahan bakar alternatif. Ketiga, arah permintaan semen domestik — apakah pertumbuhan volume 9% di kuartal I berlanjut atau sekadar efek basis. Tanpa perbaikan permintaan industri, profitabilitas SMCB akan terus bergantung pada efisiensi internal dan sinergi grup ketimbang pemulihan pasar.
Sumber data: IDX
-

22 Mei 2026 Skor 7.0
Perampingan Semen Indonesia (SMGR) Dimulai, 4 Entitas Langsung Dipangkas
PT Semen Indonesia Tbk (SMGR) resmi memulai fase eksekusi program streamlining dengan membubarkan dan melikuidasi empat entitas anak, cucu, dan cicit usaha pada pertengahan Mei 2026. Keputusan ini diambil dalam rapat antara Kepala BP BUMN Dony Oskaria bersama direksi SIG pada 20 Mei 2026, yang menegaskan target pemangkasan entitas dari 40 menjadi 12. Empat entitas yang dibubarkan meliputi PT Energi Makmur Agung Sejahtera (EMAS) — cicit usaha melalui Semen Padang yang bergerak di perdagangan BBM dan kendaraan, PT Ciptanugrah Indonesia — cucu usaha melalui Solusi Bangun Indonesia (SBI) di bidang perdagangan dan jasa, PT Aroma Cipta Anugrahtama (ACA) — cicit usaha SBI di jasa konsultansi dan perdagangan yang sebelumnya mengelola IUP di Lhoknga Aceh, serta PT Aroma Sejahtera Indonesia — cucu usaha SBI di jasa konsultansi. Keputusan pembubaran ditetapkan pada 19-20 Mei 2026, menandai dimulainya fase eksekusi kuartal II 2026. Langkah ini merupakan bagian dari transformasi korporasi yang diinstruksikan BP BUMN untuk memperkuat efisiensi bisnis, mempertajam fokus pada lini usaha strategis, dan meningkatkan daya saing di tengah tantangan industri semen global. Yang tidak terlihat dari headline adalah bahwa perampingan ini menyasar entitas di luar bisnis inti semen — seperti perdagangan BBM, jasa konsultansi, dan pengelolaan tambang — yang mengindikasikan strategi fokus ulang ke bisnis utama produksi dan distribusi semen. Ini juga membuka potensi divestasi aset non-inti lebih lanjut, termasuk IUP yang sebelumnya dikelola ACA. Dampak langsung akan dirasakan oleh karyawan keempat entitas yang dilikuidasi, serta mitra bisnis dan vendor yang selama ini bergantung pada operasional entitas tersebut. Dalam jangka menengah, efisiensi dari pengurangan entitas dapat memperbaiki margin operasional SMGR yang selama ini terbebani biaya overhead dari struktur korporasi yang gemuk. Namun, proses likuidasi juga memerlukan biaya pesangon dan penyelesaian kewajiban yang dapat membebani arus kas jangka pendek. Yang perlu dipantau dalam 1-4 minggu ke depan adalah pengumuman lebih lanjut mengenai entitas mana saja yang akan dipangkas berikutnya dari target 40 ke 12, serta potensi dampak terhadap laporan keuangan kuartal II 2026. Juga penting untuk mencermati apakah ada rencana divestasi aset seperti IUP Lhoknga yang dapat menjadi sumber pendanaan tambahan. Sinyal kunci berikutnya adalah respons pasar terhadap efisiensi ini — apakah analis dan investor melihatnya sebagai katalis positif untuk perbaikan margin, atau justru sebagai indikasi tekanan bisnis yang lebih dalam.
Sumber data: IDX
-

13 Mei 2026 Skor 4.0
Semen Indonesia (SMGR) Bakal Bagi Dividen Rp 190,84 Miliar
PT Semen Indonesia (SMGR) akan membagikan dividen tunai sebesar Rp190,84 miliar untuk tahun buku 2025, setara Rp28,33 per saham. Pembayaran dijadwalkan pada 11 Juni 2026, dengan cum dividen di pasar reguler dan negosiasi pada 20 Mei 2026. Keputusan ini diambil dalam RUPST dan diumumkan melalui keterbukaan informasi BEI pada 13 Mei 2026. Dividen ini berasal dari laba bersih tahun buku 2025, namun artikel tidak menyebutkan total laba bersih yang diperoleh, sehingga rasio pembayaran dividen (dividend payout ratio) tidak dapat dihitung dari informasi yang tersedia. Dengan harga saham SMGR yang tidak disebutkan dalam artikel, yield dividen juga tidak dapat ditentukan secara presisi. Namun, dalam konteks sektor semen yang sedang tertekan oleh overkapasitas dan perlambatan proyek infrastruktur akibat tekanan fiskal — defisit APBN mencapai Rp240,1 triliun hingga Maret 2026 — dividen ini dapat dilihat sebagai upaya manajemen untuk tetap memberikan imbal hasil kepada pemegang saham di tengah kondisi industri yang menantang. Yang tidak terlihat dari headline adalah bahwa dividen SMGR tahun ini perlu dibandingkan dengan tahun-tahun sebelumnya untuk menilai apakah ada tren penurunan atau konsistensi. Tanpa data historis dari sumber, tidak dapat disimpulkan apakah dividen ini lebih rendah, sama, atau lebih tinggi dari tahun lalu. Namun, secara umum, tekanan pada belanja pemerintah — yang merupakan sumber utama permintaan semen untuk proyek infrastruktur — dapat membatasi potensi pertumbuhan laba SMGR ke depan, yang pada gilirannya dapat mempengaruhi kemampuan perusahaan untuk mempertahankan atau meningkatkan dividen di masa mendatang. Bagi investor yang mengincar pendapatan dividen, yield yang tipis di tengah ketidakpastian sektor properti dan infrastruktur menjadi pertimbangan penting. Sektor properti biasanya menjadi yang pertama merasakan tekanan likuiditas dalam siklus suku bunga tinggi, dan perlambatan proyek pemerintah akibat defisit APBN dapat memperpanjang siklus penurunan permintaan semen.
Sumber data: IDX
-

8 Mei 2026 Skor 5.0
Semen Indonesia (SMGR) Putuskan Tebar Seluruh Laba 2025 Sebagai Dividen
PT Semen Indonesia Tbk (SMGR) memutuskan membagikan seluruh laba bersih tahun buku 2025 sebesar Rp190,85 miliar sebagai dividen tunai, disahkan dalam RUPST 8 Mei 2026. Keputusan ini diambil di tengah tekanan industri semen nasional yang masih ketat, namun didukung oleh awal pemulihan kinerja: volume penjualan kuartal I-2026 naik 1,7% YoY menjadi 8,71 juta ton dan pendapatan tumbuh 8,3% YoY menjadi Rp8,29 triliun. Strategi transformasi bisnis yang dimulai sejak semester II-2025 mulai menunjukkan hasil, termasuk penguatan ekspor melalui fasilitas baru di Tuban yang ditargetkan beroperasi pertengahan 2026. Langkah ini menjadi sinyal bahwa manajemen yakin terhadap prospek pemulihan industri semen domestik yang diproyeksikan tumbuh 1-2% pada 2026, sejalan dengan target pertumbuhan ekonomi 5,2-5,5%.
Sumber data: IDX
-
7 Mei 2026 Skor 4.3
Semen Indonesia (SMGR) Bidik Peluang Bisnis Infrastruktur Lewat Beton Cepat Kering
PT Semen Indonesia (SMGR) melalui anak usahanya SIG meluncurkan SpeedCrete, beton cepat kering dengan waktu setting 3 hingga 12 jam yang dirancang untuk mempercepat perbaikan jalan dan mengurangi kemacetan. Langkah ini merespons data Bappenas dan JUTPI yang mencatat kerugian ekonomi akibat kemacetan Jabodetabek mencapai Rp100 triliun per tahun. Produk ini sudah diimplementasikan di sejumlah proyek strategis, termasuk jalur Bus TransJakarta, Bundaran Patung Pemuda, Terminal Petikemas Koja, dan beberapa ruas tol seperti Jakarta–Merak, Jabodetabek, Pejagan–Pemalang, serta Surabaya–Mojokerto. Corporate Secretary SIG, Vita Mahreyni, menyatakan bahwa SpeedCrete tidak hanya menawarkan kecepatan tetapi juga efisiensi biaya dan keberlanjutan lingkungan. Perusahaan juga menyediakan layanan terintegrasi mulai dari pengaturan lalu lintas, pembongkaran jalan lama, pengecoran, hingga pembukaan kembali jalan dalam waktu singkat. Pengerjaan biasanya dilakukan pada malam hari sehingga ruas jalan bisa digunakan kembali keesokan paginya. Di balik peluncuran ini, terdapat tekanan struktural yang dihadapi industri semen nasional. Selama beberapa tahun terakhir, industri semen menghadapi kelebihan kapasitas (oversupply) yang menekan harga jual dan margin laba. Permintaan dari sektor properti residensial yang melambat akibat suku bunga tinggi dan daya beli yang tertekan membuat emiten semen seperti SMGR harus mencari sumber pertumbuhan baru. Segmen infrastruktur dan pemeliharaan jalan menjadi salah satu peluang yang relatif lebih stabil karena didorong oleh belanja pemerintah dan kebutuhan pemeliharaan aset yang terus berjalan. SpeedCrete merupakan produk bernilai tambah yang memungkinkan SMGR untuk menjual bukan hanya semen curah atau kantong, tetapi solusi konstruksi terintegrasi dengan margin yang lebih tinggi. Ini sejalan dengan strategi jangka panjang perusahaan untuk bertransformasi dari produsen komoditas menjadi penyedia solusi konstruksi. Dampak dari inovasi ini tidak hanya dirasakan oleh SMGR, tetapi juga oleh ekosistem konstruksi dan transportasi secara lebih luas. Bagi pemerintah dan BUMN jalan tol, penggunaan SpeedCrete dapat memangkas durasi perbaikan jalan dari berminggu-minggu menjadi hitungan jam, sehingga mengurangi biaya kemacetan yang mencapai Rp100 triliun per tahun. Bagi kontraktor, efisiensi waktu berarti penghematan biaya tenaga kerja dan alat berat, serta mengurangi risiko kecelakaan akibat penutupan jalan berkepanjangan. Bagi pengguna jalan, terutama di Jabodetabek, pengurangan waktu tutup jalan berarti mobilitas yang lebih lancar dan produktivitas yang lebih terjaga. Namun, adopsi produk ini masih bergantung pada kesediaan pemilik proyek untuk mengadopsi teknologi baru dan membayar harga premium dibandingkan beton konvensional. Jika tidak ada insentif dari pemerintah atau BUMN karya, adopsi bisa berjalan lambat. Yang perlu dipantau dalam beberapa bulan ke depan adalah seberapa cepat SpeedCrete diadopsi oleh proyek-proyek infrastruktur baru, terutama dari Kementerian PUPR dan BUMN jalan tol. Sinyal positif akan terlihat jika ada kontrak multi-tahun atau penunjukkan langsung untuk proyek pemeliharaan jalan nasional. Selain itu, perhatikan respons kompetitor seperti Indocement (INTP) atau Solusi Bangun Indonesia (SBI) yang mungkin meluncurkan produk serupa. Dari sisi fundamental SMGR, investor perlu mencermati laporan keuangan kuartal II dan III 2026 untuk melihat kontribusi segmen beton dan solusi terhadap pendapatan dan margin. Jika margin segmen solusi konstruksi mulai terlihat melebar, ini bisa menjadi awal perbaikan valuasi SMGR yang saat ini masih tertekan oleh oversupply dan perlambatan properti.
Sumber data: IDX

