Analisis terkait SCMA
-

10 Jul 2026 Skor 5.0
RANS Bongkar Alasan Lepas Bisnis Sepak Bola
PT RANS Entertainment Indonesia Tbk (RANS) resmi melepas bisnis sepak bola, RANS FC, sebagai bagian dari strategi menjelang penawaran umum perdana saham (IPO). Keputusan ini diungkapkan oleh Sutanto Hartono, Direktur Emtek Group dan CEO Emtek Media (SCMA) & Vidio, selaku pemegang saham RANS. Ia menyatakan bisnis sepak bola dinilai sulit menghasilkan keuntungan dan tidak memiliki prospek yang memadai. Sutanto mengisahkan bahwa Raffi Ahmad, yang memiliki hobi sepak bola, sebelumnya sangat mendorong kepemilikan klub, namun setelah evaluasi manajemen memutuskan RANS sebaiknya tidak melanjutkan bisnis tersebut. Divestasi RANS FC menyebabkan pendapatan perusahaan turun, tetapi justru memperbaiki kualitas laba secara fundamental. Sutanto menjelaskan bahwa penutupan bisnis sepak bola menghasilkan pembalikan akun (reversal) dari akumulasi kerugian di tahun 2024, yang menimbulkan pendapatan sesaat. Jika efek satu kali itu dikeluarkan, maka profitabilitas operasional tahun 2025 lebih baik dibandingkan tahun 2024. Indikator perbaikan terlihat dari margin laba kotor yang meningkat dari sekitar 38% menjadi 43%, menandakan tren kinerja yang semakin positif dan lebih sehat bagi prospek bisnis ke depan. Keputusan RANS mencerminkan strategi umum yang kerap ditempuh emiten menjelang go public: melakukan 'house cleaning' dengan melepas unit bisnis yang tidak menguntungkan atau tidak sejalan dengan inti usaha. Langkah ini mengurangi beban operasional dan meningkatkan fokus pada bisnis hiburan dan media yang menjadi core competence perusahaan. Selain itu, struktur bisnis yang lebih sederhana dan profitabilitas yang lebih berkelanjutan dapat meningkatkan daya tarik saham di mata calon investor institusional. Namun, dampak jangka pendek dari penurunan pendapatan tetap perlu dicermati, terutama jika pasar lebih menekankan pertumbuhan top-line dibanding efisiensi bottom-line. Yang perlu dipantau ke depan adalah respons pasar terhadap IPO RANS. Jika aksi divestasi ini diterima positif dan valuasi saham kompetitif, bisa menjadi preseden bagi emiten lain di sektor serupa untuk melakukan strategi serupa. Nasib RANS FC setelah dilepas juga menarik diikuti — apakah klub diakuisisi pihak lain atau dibubarkan. Dari sisi regulasi, OJK dan BEI mungkin akan mencermati transparansi RANS dalam mengungkapkan dampak divestasi terhadap laporan keuangan. Kualitas laba pasca divestasi menjadi sinyal kunci yang akan menentukan kepercayaan investor dalam jangka panjang.
Sumber data: IDX
-

1 Jul 2026 Skor 5.3
Besok Masuk Masa Penawaran IPO RANS, Harga Dipatok Rp170
PT Rans Entertainment Indonesia Tbk (RANS), perusahaan milik Raffi Ahmad, akan memasuki masa penawaran IPO pada 1 Juni 2026 dengan harga Rp170 per saham. Perusahaan melepas 2,52 miliar saham atau 20,02% dari modal ditempatkan, menargetkan dana segar Rp429,25 miliar. Dana tersebut akan dialokasikan untuk ekspansi bisnis hiburan, termasuk penyelenggaraan konser, akuisisi saham PT Rans Kosmetika Indonesia (Slavina), pembangunan wahana bermain Cipungland di sembilan titik, pembentukan perusahaan AI bersama PT Feedloop Global Teknologi, pelunasan utang di BNI, serta pengembangan produk F&B di bawah RNS. Struktur kepemilikan sebelum IPO didominasi Raffi Ahmad (78,68%), diikuti PT Indonesia Entertainmen Grup (9,04%) — anak usaha SCMA — dan sejumlah individu seperti Dony Oskaria (Kepala BP BUMN/COO Danantara, 3,42%), Sutanto Hartono (Dirut SCMA, 1,43%), Kaesang Pangarep (1,14%), dan Nagita Slavina (1,24%). Setelah IPO, kepemilikan Raffi terdilusi menjadi 62,93%, sementara pemegang saham lain mengalami penurunan proporsional. IPO ini menjadi sorotan karena menghadirkan figur publik dan afiliasi dengan BUMN serta konglomerat media. Dari sisi fundamental, penggunaan dana yang beragam — dari hiburan fisik hingga teknologi dan kosmetik — menunjukkan strategi konglomerasi di bawah satu payung IP. Namun, tidak ada informasi mengenai laba, pendapatan, atau valuasi dalam prospektus yang dikutip artikel, sehingga investor potensial harus mencermati laporan keuangan yang lebih lengkap. Bagi pasar modal Indonesia, IPO RANS menambah variasi emiten di sektor media dan hiburan — sebuah sektor yang relatif jarang melantai di BEI. Kehadiran nama-nama besar seperti Dony Oskaria dan Kaesang Pangarep dapat menarik minat investor ritel yang terpengaruh popularitas. Di sisi lain, skala dana Rp429 miliar tergolong sedang, sehingga dampaknya terhadap likuiditas pasar secara keseluruhan tidak signifikan. Yang perlu dipantau setelah IPO adalah performa harga saham di hari pertama dan minggu pertama, yang akan menjadi barometer minat investor terhadap saham berbasis figur publik. Selain itu, realisasi penggunaan dana untuk akuisisi Slavina dan pembangunan Cipungland perlu dicermati karena menjadi motor pertumbuhan pendapatan jangka panjang. Risiko utama adalah jika perusahaan belum memiliki rekam jejak laba yang solid, volatilitas harga bisa tinggi, terutama setelah periode lock-up pemegang saham utama berakhir.
Sumber data: IDX
-
7 Mei 2026 Skor 7.0
Rupiah Menguat ke Rp 17.364 per Dolar AS Kamis (7/5) Siang, Dipicu Faktor Geopolitik
Nilai tukar rupiah terhadap dolar AS menguat 0,13% ke Rp 17.364 pada perdagangan siang Kamis (7/5/2026), setelah sehari sebelumnya menguat 0,35% ke Rp 17.387. Katalis utama adalah pernyataan Presiden AS Donald Trump yang mengindikasikan kemungkinan kesepakatan damai dengan Iran, termasuk penghentian sementara operasi pengawalan kapal di Selat Hormuz. Pasar membaca sinyal ini sebagai penurunan premi risiko geopolitik yang sebelumnya mendorong permintaan dolar AS sebagai aset safe haven. Namun, analis mata uang Ibrahim Assuaibi memproyeksikan rupiah akan bergerak fluktuatif dan berpotensi ditutup melemah pada rentang Rp 17.380–Rp 17.420 – mengindikasikan bahwa tekanan fundamental masih membayangi. Yang tidak terlihat dari headline adalah bahwa penguatan ini bersifat teknis dan dipicu oleh sentimen semata, bukan perbaikan fundamental. Faktor domestik seperti defisit APBN yang sudah mencapai Rp 240 triliun per Maret 2026, keseimbangan primer negatif, dan cadangan devisa yang terkuras akibat intervensi BI belum berubah. Di sisi eksternal, dolar AS masih didukung oleh Federal Funds Rate 3,64% dan imbal hasil US Treasury 10 tahun di 4,57% – membuat aset berbasis rupiah kurang kompetitif dalam jangka menengah. Dampak langsung dari penguatan ini akan dirasakan oleh importir dan emiten dengan utang dolar AS, yang untuk sementara bisa menikmati biaya konversi lebih rendah. Namun, efeknya terbatas karena volatilitas harian masih tinggi. Sektor yang paling diuntungkan secara konsisten adalah eksportir komoditas – seperti sawit, batu bara, dan nikel – karena mereka menerima pendapatan dolar sementara biaya operasional dalam rupiah belum naik sebanding. Sebaliknya, sektor properti dan infrastruktur yang memiliki pinjaman valas tetap dalam risiko apabila tren pelemahan kembali berlanjut. Yang perlu dipantau dalam 1–4 minggu ke depan adalah (1) perkembangan negosiasi Iran-AS – jika gencatan senjata 60 hari benar-benar terwujud, dolar bisa terus melemah dan memberi ruang bagi rupiah untuk menguat lebih lanjut; (2) data inflasi PCE AS yang akan dirilis pekan depan – jika lebih tinggi dari ekspektasi, The Fed bisa tetap hawkish dan dolar kembali perkasa; (3) keputusan suku bunga BI berikutnya – apakah bank sentral akan mempertahankan level 5,25% atau melakukan penyesuaian tambahan. Sinyal kritis adalah jika rupiah mampu bertahan di bawah Rp 17.400 selama beberapa hari – itu akan menandakan bahwa sentimen positif mulai mengalahkan tekanan fundamental.
Sumber data: IDX
-
4 Mei 2026 Skor 8.7
Rupiah Melemah ke Rp 17.377 per Dolar AS Senin (4/5) Siang, Ini Proyeksinya ke Depan
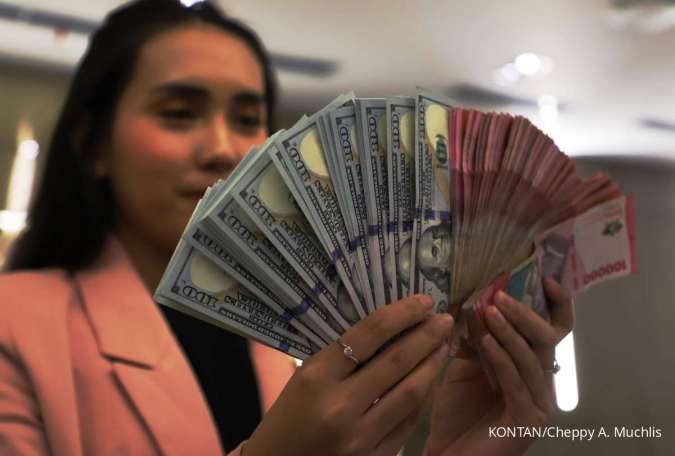
Rupiah melemah 0,23% ke Rp17.377 per dolar AS pada perdagangan Senin siang, memperpanjang tren depresiasi yang telah mencapai 3,98% secara year-to-date. BRI Danareksa Sekuritas memperkirakan tekanan masih dominan di kuartal II-2026 dengan rentang proyeksi Rp17.000–Rp17.700, dan bias di Rp17.300–Rp17.500. Setiap 1% depresiasi rupiah diperkirakan berkorelasi dengan koreksi IHSG 3–5%, sementara setiap pelemahan Rp100 dari level Rp17.000 berpotensi memicu outflow tambahan Rp1,5–2,5 triliun per minggu di pasar saham. Data terverifikasi menunjukkan rupiah berada di persentil 100% dalam rentang satu tahun, menandakan tekanan ekstrem yang belum pernah terjadi dalam periode tersebut. Pelemahan ini menciptakan double-loss bagi investor asing — capital loss dan kerugian kurs — yang mempercepat aksi jual di saham likuid berkapitalisasi besar.
Sumber data: IDX
