Analisis terkait RAJA
-
14 Jul 2026 Skor 7.3
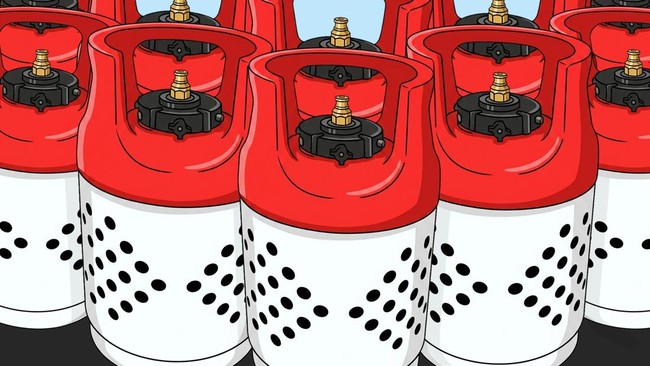
Pengganti LPG Segera Hadir, Raja Emiten Gas RI Ini Jadi Sorotan
Pemerintah melalui Kementerian ESDM tengah mengkaji penggunaan compressed natural gas (CNG) kemasan 3 kilogram sebagai alternatif Liquefied Petroleum Gas (LPG). Tujuan utama program ini adalah mengurangi impor LPG, menekan beban subsidi, dan mengoptimalkan pemanfaatan gas bumi domestik. CNG disimpan pada tekanan 200–250 bar dan diperkirakan memberikan penghematan biaya energi hingga 30% bagi pengguna. Meski masih dalam tahap pengujian dan penyusunan peta jalan, wacana ini sudah mulai menyoroti sejumlah emiten di Bursa Efek Indonesia yang memiliki eksposur terhadap bisnis CNG. Dari sisi fundamental, PT Super Energy Tbk (SURE) menonjol karena 92,73% pendapatannya pada 2025 berasal langsung dari penjualan CNG. Bisnis ini dijalankan melalui entitas anak yang mengoperasikan CNG Mother Station di Tapen, Subang, dan Rembang, mencakup proses pemampatan, pengangkutan, dan penyediaan pressure reducing station. Namun demikian, SURE masih merugi, memiliki beban keuangan besar, dan ekuitas pemilik induk negatif sehingga rasio PER dan PBV konvensional tidak relevan. Emiten ini menjadi yang paling sensitif terhadap kenaikan penjualan CNG, namun juga membawa risiko finansial terbesar. Sementara itu, PT Citra Nusantara Gemilang Tbk (CGAS) memiliki model bisnis distribusi CNG yang kuat meski tidak memisahkan pendapatan CNG secara eksplisit. PT Rukun Raharja Tbk (RAJA) telah melakukan perdagangan CNG, dan PT Perusahaan Gas Negara Tbk (PGAS) memiliki ekosistem gas paling lengkap tetapi tidak mengungkapkan pendapatan CNG secara terpisah. Dari perspektif makroekonomi, kebijakan ini muncul di tengah tekanan fiskal yang termanifestasi dalam defisit APBN Rp240 triliun per Maret 2026, serta nilai tukar rupiah yang berada di sekitar Rp18.095 per dolar AS. Impor LPG yang terus membesar menjadi salah satu sumber tekanan neraca perdagangan dan beban subsidi. Dengan mengalihkan sebagian konsumsi ke CNG yang bersumber dari gas domestik, pemerintah berharap dapat memperbaiki neraca impor, mengurangi ketergantungan pada energi impor, dan menjaga stabilitas harga energi di tingkat rumah tangga. Namun, skalabilitas program ini masih bergantung pada infrastruktur pengisian, distribusi, dan adopsi masyarakat. Bagi investor, perbedaan tingkat eksposur dan kesehatan finansial masing-masing emiten sangat penting. SURE menawarkan potensi keuntungan terbesar jika program terealisasi secara komersial, tetapi risikonya juga paling tinggi. CGAS dan RAJA memberikan eksposur yang lebih terdiversifikasi, sedangkan PGAS memiliki fundamental yang lebih kokoh meski eksposur CNG-nya kurang transparan. Dalam 1–4 minggu ke depan, yang perlu dipantau adalah hasil uji coba teknis CNG 3 kg oleh Kementerian ESDM, respons harga LPG di pasar domestik, serta pengumuman peta jalan resmi. Risiko utama meliputi kegagalan adopsi akibat biaya konversi alat yang tinggi, persaingan dengan harga LPG bersubsidi, dan tekanan ekuitas pada SURE yang dapat mengganggu kelangsungan usaha jika proyek tidak segera menghasilkan laba.
Sumber data: IDX
-
11 Mei 2026 Skor 7.3
Perluas Ekspansi, RAJA dan RATU Akuisisi Proyek Gas Alam dan FLNG di Blok Kasuri
PT Rukun Raharja Tbk (RAJA) bersama anak usahanya, PT Raharja Energi Cepu Tbk (RATU), resmi mengakuisisi 5% participating interest di Blok Kasuri (hulu) dan 5% saham PT Layar Nusantara Gas (hilir) dari Genting Berhad. Akuisisi dilakukan melalui dua transaksi terpisah namun saling terkait: Farm out Agreement untuk hulu dan Share Sales and Purchase Agreement untuk hilir. Proyek ini mencakup pengembangan Lapangan Asap, Kido, dan Merah (AKM) yang dirancang memasok sekitar 230 mmscfd gas alam ke fasilitas FLNG berkapasitas 1,2 mtpa selama 18 tahun, plus 102 mmscfd untuk kebutuhan domestik. Transaksi hilir ditargetkan rampung akhir Juli 2026, sementara akuisisi hulu paling lambat Februari 2027, tergantung persetujuan SKK Migas dan Pemerintah. Meskipun hanya 5%, langkah ini merupakan pintu masuk pertama Grup Rukun Raharja ke rantai nilai LNG terintegrasi end-to-end, dari hulu hingga produksi LNG lewat kapal FLNG. Direktur Utama RAJA, Djauhar Maulidi, menegaskan akuisisi ini sebagai fondasi kemitraan jangka panjang dengan Genting yang masih memegang 95% kepemilikan di kedua sisi. Artinya, potensi peningkatan partisipasi di masa depan tetap terbuka jika perseroan mampu menunjukkan kapabilitas operasional dan finansial. Transaksi ini terjadi di tengah meningkatnya kebutuhan gas bumi domestik serta tekanan terhadap neraca energi nasional. Dengan cadangan gas yang masih besar di Papua Barat, Blok Kasuri dipandang sebagai proyek strategis untuk memperkuat ketahanan energi. Namun, realisasi penuh proyek masih memerlukan investasi besar dan kepastian regulasi, termasuk skema harga gas dan insentif fiskal dari pemerintah. Yang tidak terlihat dari headline adalah dampak tidak langsung terhadap ekosistem industri pendukung, seperti jasa pengeboran, fabrikasi, dan perkapalan di Indonesia timur. Akuisisi minoritas ini juga memberi sinyal positif bagi investor bahwa sektor LNG nasional mulai menarik minat swasta, tidak lagi didominasi perusahaan migas besar. Ke depan, penyelesaian akuisisi hilir pada Juli 2026 akan menjadi milestone kunci. Selain itu, perlu dipantau respons SKK Migas atas FOA – percepatan atau penundaan persetujuan akan menentukan kredibilitas timeline proyek. Risiko utama meliputi fluktuasi harga LNG global, keterlambatan konstruksi FLNG, serta perubahan kebijakan fiskal yang dapat mempengaruhi keekonomian proyek. Bagi RAJA dan RATU, eksposur baru ini menambah diversifikasi pendapatan di luar bisnis existing, namun juga membawa risiko teknis dan operasional yang tidak kecil. Secara keseluruhan, akuisisi ini adalah langkah berani dengan potensi jangka panjang yang signifikan, namun eksekusi dan dukungan regulator akan menjadi penentu keberhasilannya.
Sumber data: IDX
-
7 Mei 2026 Skor 7.0
Harga Minyak Mulai Normal, Begini Prospek Kinerja Emiten Migas
Laporan keuangan kuartal I-2026 emiten migas menunjukkan hasil yang beragam, mencerminkan bahwa harga minyak bukan satu-satunya penentu kinerja. PT Medco Energi Internasional Tbk (MEDC) mencatat pendapatan US$ 668,30 juta, naik 19,23% year on year (yoy), dan laba bersih melonjak 282,40% yoy menjadi US$ 67,38 juta. Kenaikan ini didorong oleh eksposur produksi migas yang besar dan lifting yang relatif stabil, sehingga kenaikan harga jual komoditas langsung menopang pendapatan dan margin. Sebaliknya, PT Raharja Energi Cepu Tbk (RATU) mengalami penurunan pendapatan bersih 16,83% yoy menjadi US$ 11,02 juta, dan laba bersih terkoreksi 31,42% yoy menjadi US$ 4,06 juta. Tekanan datang dari faktor operasional seperti penurunan volume produksi dan normalisasi harga jual, serta basis realisasi laba yang tinggi pada periode sebelumnya. Sementara itu, induk usaha RATU, PT Rukun Raharja Tbk (RAJA), mencatat penurunan pendapatan 16,39% yoy menjadi US$ 55,26 juta, namun laba bersih tumbuh 28,38% yoy menjadi US$ 8,64 juta. RAJA mampu membalikkan tekanan pendapatan berkat efisiensi biaya, perbaikan margin usaha, dan kontribusi pendapatan non-operasional atau bisnis midstream yang lebih defensif. Perbedaan arah kinerja ini menegaskan bahwa kualitas aset, struktur bisnis, dan performa operasional masing-masing emiten menjadi faktor krusial di luar pergerakan harga minyak dunia. Harga minyak Brent saat ini berada di kisaran US$ 90 per barel, turun dari level tinggi sebelumnya, didorong oleh prospek gencatan senjata AS-Iran. Jika konflik mereda dan harga minyak turun bertahap, potensi pertumbuhan average selling price (ASP) emiten akan melambat. Namun, peluang tetap ada melalui peningkatan volume produksi, kontribusi aset blok baru, dan efisiensi biaya. Emiten migas dengan aset berbiaya rendah dan produksi stabil akan lebih tahan banting menghadapi volatilitas harga. Bagi investor dan pelaku bisnis, divergensi kinerja ini menjadi sinyal untuk tidak hanya melihat harga minyak sebagai katalis tunggal. MEDC menunjukkan bahwa skala dan efisiensi operasional mampu menghasilkan pertumbuhan laba yang jauh melampaui kenaikan pendapatan. Sebaliknya, RATU mengingatkan bahwa ketergantungan pada volume produksi dan basis laba tinggi tahun lalu bisa menjadi bumerang. RAJA membuktikan bahwa diversifikasi ke bisnis midstream dapat menjadi bantalan saat pendapatan hulu tertekan. Ke depan, yang perlu dipantau adalah perkembangan geopolitik Timur Tengah, terutama finalisasi kesepakatan AS-Iran. Jika gencatan senjata terwujud, harga minyak bisa turun ke bawah US$ 90 per barel secara struktural, mengurangi beban subsidi energi Indonesia dan memberi ruang bagi perbaikan defisit APBN. Namun, jika negosiasi gagal dan eskalasi kembali terjadi, harga minyak bisa melonjak, menekan emiten dengan biaya produksi tinggi dan memperlebar defisit fiskal. Data operasional emiten, seperti volume produksi dan lifting, juga akan menjadi indikator kunci untuk menilai keberlanjutan kinerja di tengah normalisasi harga.
Sumber data: IDX

