Analisis terkait PTRO
-
24 Jul 2026 Skor 6.3
Menilik Prospek Saham SINI - PTRO dari Aksi Duet di Tambang Batu Bara Kalimantan
PT Singaraja Putra Tbk (SINI) dan PT Petrosea Tbk (PTRO) resmi menjalin kerja sama strategis di sektor pertambangan batu bara Kalimantan Tengah. Melalui dua anak usaha SINI, PT Pesona Bara Cakrawala (PBC) dan PT Cakrawala Bara Persada (CBP), SINI menunjuk PTRO sebagai kontraktor jasa pertambangan untuk pekerjaan overburden removal hingga penambangan batu bara di Kecamatan Kapuas Tengah, Kabupaten Kapuas. Perjanjian berlaku sepanjang umur tambang (life of mine) dengan estimasi pendapatan potensial mencapai Rp57,05 triliun. Volume pekerjaan di tambang PBC meliputi pengupasan 189 juta bank cubic meter (BCM) dan produksi 42 juta ton batu bara kalori GAR 4.200, sementara tambang CBP diperkirakan memiliki volume 40 juta BCM dan produksi 8 juta ton batu bara kalori GAR 5.000. Nilai pendapatan dari kedua tambang diperkirakan masing-masing US$2,6 miliar dan US$656 juta. Selain kontrak jasa, PTRO juga memperkuat posisinya sebagai pemegang saham SINI. Pada 23 Juli 2026, PTRO menyelesaikan pelaksanaan HMETD dengan menyetor modal sekitar Rp1,19 triliun, meningkatkan kepemilikannya menjadi 19,88%. Bersamaan dengan itu, PTRO mengalihkan 99,99% kepemilikan PT Kemilau Mulia Sakti (KMS) kepada SINI. KMS merupakan pemegang saham PT Cristian Eka Pratama (CEP), perusahaan tambang batu bara yang memiliki IUP-OP di Kabupaten Kutai Barat, Kalimantan Timur. Masuknya CEP melengkapi portofolio aset tambang SINI yang sebelumnya telah mencakup beberapa anak usaha. Menariknya, CEP, PBC, dan CBP juga merupakan klien jasa pertambangan Petrosea, memperkuat keterkaitan bisnis kedua entitas. Kerja sama ini memiliki implikasi strategis yang signifikan. Bagi PTRO, kontrak jangka panjang dengan nilai triliunan rupiah memberikan visibilitas pendapatan yang jelas dan memperkuat posisinya sebagai kontraktor tambang terintegrasi. Di sisi lain, SINI mendapatkan mitra operasional yang berpengalaman serta injeksi modal melalui rights issue yang dapat digunakan untuk pengembangan tambang. Integrasi vertikal melalui kepemilikan saham juga menyelaraskan kepentingan kedua belah pihak. Dalam konteks industri batu bara Indonesia yang masih menjadi tulang punggung ekspor dan penerimaan negara, langkah ini mencerminkan optimisme pelaku usaha terhadap prospek jangka panjang batu bara, meskipun tekanan transisi energi global terus mengemuka. Harga batu bara yang masih berada di level menguntungkan serta permintaan dari negara berkembang menjadi latar belakang positif. Ke depan, yang perlu dipantau adalah realisasi produksi di kedua tambang serta kemampuan PTRO mengeksekusi volume besar sesuai target. Selain itu, perkembangan regulasi terkait DMO batu bara dan pajak ekspor akan memengaruhi profitabilitas proyek. Investor juga perlu memperhatikan sinergi antara portofolio aset SINI yang semakin luas dengan kemampuan operasional PTRO. Jika berjalan sesuai rencana, kerja sama ini dapat menjadi model kemitraan di sektor tambang yang mendorong efisiensi dan skala.
Sumber data: IDX
-
12 Mei 2026 Skor 6.7
Ekspansi Tambang Emas Jadi Motor Baru Kinerja PTRO, Cek Rekomendasi Sahamnya
PT Petrosea Tbk (PTRO) resmi memperluas portofolio ke tambang emas di Papua Nugini melalui binding offer dengan Tolu Minerals Limited pada 20 April 2026. Perusahaan mengantongi convertible note senilai AUS$ 23,75 juta, membuka peluang kerja sama operasional dan kontrak jasa pertambangan serta engineering, procurement, and construction (EPC) untuk tambang Tolukuma dan proyek eksplorasi lainnya. Langkah ini merupakan bagian dari diversifikasi komoditas yang sebelumnya telah dimulai melalui akuisisi Heavenly Bandari Services (HBS) tahun lalu. Para analis memproyeksikan laba PTRO melonjak 135% pada 2026, dengan segmen emas sebagai katalis utama pertumbuhan jangka panjang. Senior Research Analyst NH Korindo Sekuritas, Axell Ebenhaezer, menekankan bahwa potensi emas di Papua Nugini masih besar dan belum tergarap optimal, sehingga diversifikasi ini dapat memberikan stabilitas pendapatan di tengah volatilitas batubara. Sementara itu, Senior Market Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, menambahkan bahwa karakteristik emas yang lebih resilient terhadap gejolak ekonomi global berpotensi menopang margin keuntungan PTRO yang lebih tebal. Analis Fundamental BRI Danareksa Sekuritas, Abida Massi Armand, juga menyoroti katalis lain: monetisasi backlog kontrak jangka panjang dengan Freeport Indonesia dan Bara Prima Mandiri, serta akselerasi segmen EPCI melalui integrasi Hafar dan Scan-Bilt yang telah meraih kontrak Petronas senilai US$ 9,5 juta. Ekspansi internasional ke Pakistan melalui proyek engineering juga menjadi pendorong tambahan. Dalam konteks makro, harga emas global yang cenderung tinggi (data pasar menunjukkan Brent $74,89, sementara emas tidak disebutkan secara eksplisit namun resilient secara umum) dan pelemahan rupiah ke Rp17.937 per dolar AS menciptakan latar belakang yang menguntungkan bagi komoditas emas berbasis rupiah. Namun, implementasi di Papua Nugini membawa risiko geopolitik dan operasional yang perlu dicermati. Proyeksi laba 135% menjadi target ambisius yang bergantung pada realisasi kontrak dan harga emas. Yang perlu dipantau dalam 1-2 bulan ke depan adalah pengumuman kontrak jasa pertambangan atau EPC resmi antara PTRO dan Tolu Minerals, yang akan menjadi konfirmasi arah pertumbuhan. Selain itu, laporan keuangan semester I-2026 perlu dicermati untuk melihat kontribusi awal dari divisi emas dan seberapa cepat backlog dari Freeport serta Petronas dimonetisasi. Risiko utama adalah keterlambatan proyek di Papua Nugini atau koreksi harga emas global yang dapat menekan margin. Sinyal positif jika PTRO mendapatkan kontrak EPC dalam jumlah signifikan dari Tolu atau mitra lain, yang akan mengerek valuasi saham.
Sumber data: IDX
-
6 Mei 2026 Skor 5.0
IHSG Sesi I Naik ke Level 7.102, Saham UNVR, TPIA dann COIN Ceria
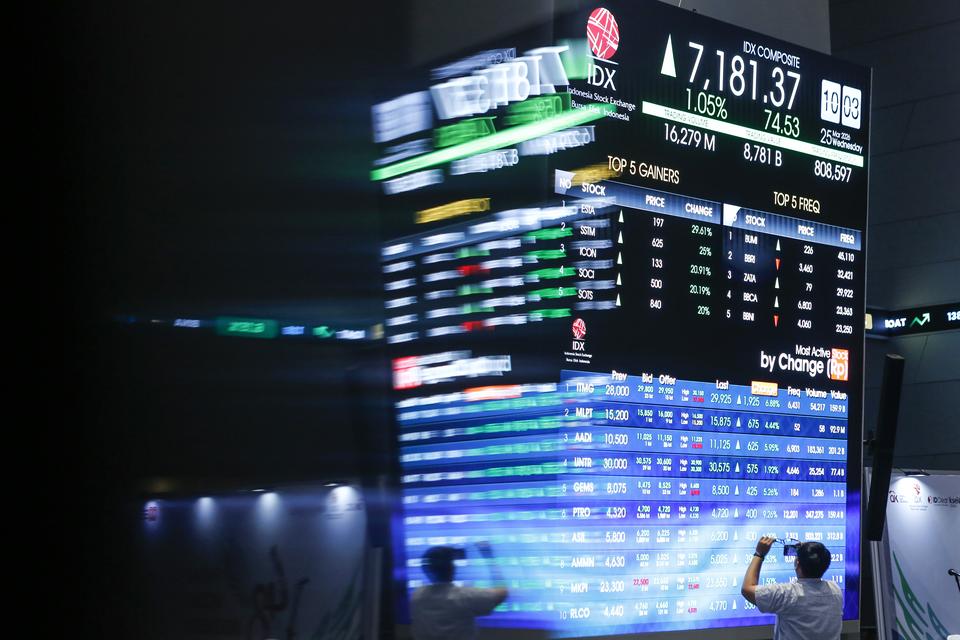
IHSG ditutup naik 0,65% ke 7.102 pada perdagangan sesi I, Selasa (5/5), didorong oleh kenaikan saham UNVR (+8,84%), TPIA (+7,41%), dan COIN (+7,17%). Meskipun rebound terjadi, indeks masih terkoreksi 17,86% secara year-to-date, mencerminkan tekanan akumulatif sejak awal tahun. Volume transaksi mencapai 22,57 miliar saham dengan nilai Rp10,46 triliun, sementara kapitalisasi pasar tercatat Rp12.771 triliun. Secara sektoral, transportasi memimpin kenaikan (+2,28%), diikuti oleh sembilan sektor lainnya di zona hijau — hanya satu sektor yang masih merah. Pergerakan ini terjadi di tengah sentimen positif bursa Asia, di mana Nikkei, Hang Seng, dan Shanghai Composite juga menguat. Namun, data baseline menunjukkan IHSG masih berada di persentil 8% dalam rentang satu tahun terverifikasi (6.787–9.135), menandakan bahwa level saat ini masih mendekati area terendah tahunan meskipun ada rebound harian.
Sumber data: IDX
