Analisis terkait PTBA
-

7 Sep 2026 Skor 7.0
Dongkrak Pertumbuhan Bisnis, Ini Sederet Proyek Strategis yang Digarap PTBA
PT Bukit Asam (PTBA) memaparkan sejumlah proyek strategis yang menjadi pendorong pertumbuhan bisnis ke depan. Emiten pelat merah ini memperluas portofolio dari produsen batu bara konvensional menjadi penyedia energi terintegrasi melalui tiga pilar: coal, power, dan diversifikasi produk bernilai tambah tinggi. Salah satu proyek utamanya adalah pembangunan jalur kereta api Tanjung Enim–Kramasan di Sumatra Selatan dengan kapasitas angkut 20 juta ton per tahun. Proyek logistik ini ditargetkan beroperasi mulai akhir semester II-2026 dan mencapai kapasitas penuh dalam tiga tahun. Di sektor ketenagalistrikan, perusahaan yang telah mengoperasikan empat pembangkit listrik itu bersiap menambah unit pembangkit baru berkapasitas 1.440 MW. Kapasitas tersebut direncanakan untuk menyuplai kebutuhan energi bagi fasilitas pemurnian aluminium di Mempawah, Kalimantan Barat. Pernyataan ini disampaikan Direktur Hilirisasi dan Diversifikasi Produk PTBA, Turino Yulianto, dalam paparan publik di Jakarta pada 7 September 2026.
Sumber data: IDX
-
28 Jul 2026 Skor 7.3
Daftar Saham Pembagi Dividen Jumbo ADRO, ANTM dan BBCA, Intip Rekomendasi Analis
IHSG mencatat reli 8,58% sepanjang Juli 2026 dan bahkan membukukan 14 hari perdagangan hijau beruntun hingga 21 Juli. Di tengah momentum positif ini, sederet emiten blue chip membagikan dividen jumbo dari laba tahun buku 2025. PT Bank Mandiri Tbk (BMRI) memimpin dengan dividen Rp44,47 triliun atau Rp376,96 per saham, setara payout ratio 79%. PT Bank Central Asia Tbk (BBCA) menyusul dengan Rp41,3 triliun atau Rp336 per saham (payout 72%). Di sektor telekomunikasi, PT Telkom Indonesia Tbk (TLKM) mengalokasikan Rp21,99 triliun atau Rp223,17 per saham, namun dividend payout ratio mencapai 123,5% — artinya perusahaan menggunakan saldo laba ditahan karena dividen melebihi laba bersih tahun buku 2025. Emiten sumber daya alam juga tak ketinggalan: PT Alamtri Resources Indonesia Tbk (ADRO) membagikan Rp8,05 triliun (payout hampir 100%), PT Adaro Andalan Indonesia Tbk (AADI) Rp7,9 triliun, PT Aneka Tambang Tbk (ANTM) Rp5,05 triliun, PT Indo Tambangraya Megah Tbk (ITMG) Rp2,06 triliun, dan PT Bukit Asam Tbk (PTBA) Rp1,32 triliun. Dari sektor konsumsi, PT Mayora Indah Tbk (MYOR) juga membagikan Rp1,32 triliun. Senior Technical Analyst Mirae Asset Sekuritas, Nafan Aji Gusta, merekomendasikan enam saham: BBRI, BMRI, BBCA, AKRA, TLKM, dan KLBF. IHSG saat ini berada di level 6.131, dengan USD/IDR di 18.055 — rupiah yang lemah memberikan tekanan tambahan bagi emiten dengan utang dolar. Fenomena payout ratio di atas 100% pada TLKM menjadi sinyal yang perlu dicermati: di satu sisi menunjukkan komitmen manajemen untuk memberikan imbal balik tinggi kepada pemegang saham, namun di sisi lain mengurangi fleksibilitas keuangan untuk reinvestasi atau menghadapi risiko operasional. Ini bisa menjadi pola yang diikuti emiten lain jika tekanan fiskal dan suku bunga tinggi berlanjut, mendorong perusahaan untuk mengutamakan distribusi dividen ketimbang ekspansi organik.
Sumber data: IDX
-

27 Jul 2026 Skor 6.7
BEI Rombak 4 Indeks Utama: INDY dan NCKL Masuk LQ45, DEWA Masuk IDX30
Bursa Efek Indonesia mengumumkan hasil evaluasi terhadap empat indeks utama — LQ45, IDX30, IDX80, dan Kompas100 — yang akan berlaku mulai 3 Agustus hingga 30 Oktober 2026. Perubahan paling mencolok terjadi di LQ45: PT Semen Indonesia Tbk (SMGR) dan PT Sarana Menara Nusantara Tbk (TOWR) dikeluarkan, digantikan oleh PT Indika Energy Tbk (INDY) dan PT Trimegah Bangun Persada Tbk (NCKL). Di IDX30, PT Darma Henwa Tbk (DEWA) — emiten Grup Bakrie — masuk menggantikan PT Bukit Asam Tbk (PTBA). Sementara itu, indeks IDX80 menambahkan PT BFI Finance Indonesia Tbk (BFIN), PT PP London Sumatra Indonesia Tbk (LSIP), dan NCKL, serta mengeluarkan PT Indocement Tunggal Prakarsa Tbk (INTP), PT Pantai Indah Kapuk Dua Tbk (PANI), dan PT Industri Jamu dan Farmasi Sido Muncul Tbk (SIDO). Kompas100 mengalami perubahan lebih luas dengan masuknya delapan emiten — termasuk BNBR, COIN, EMAS, GGRM, dan RMKE — dan keluarnya sembilan emiten seperti BREN, BTPS, HMSP, dan MTEL. Rebalancing ini mencerminkan pergeseran kriteria likuiditas dan kapitalisasi pasar yang dinamis. Masuknya INDY dan NCKL ke LQ45 menandakan meningkatnya minat investor terhadap sektor energi dan pertambangan — INDY bergerak di pertambangan batu bara sementara NCKL adalah produsen nikel hasil hilirisasi. Sebaliknya, keluarnya SMGR dan TOWR menunjukkan tekanan likuiditas di sektor semen dan telekomunikasi, dua sektor yang sedang menghadapi perlambatan permintaan domestik. Masuknya DEWA ke IDX30 menggantikan PTBA cukup menarik: DEWA adalah kontraktor jasa pertambangan dengan kapitalisasi pasar lebih kecil dari PTBA, menunjukkan bahwa kriteria likuiditas jangka pendek bisa lebih dominan ketimbang ukuran absolut. Dampak langsung dari rebalancing ini akan dirasakan oleh manajer investasi dan reksa dana indeks yang harus menyesuaikan portofolio mereka sebelum 3 Agustus. Emiten yang masuk berpotensi mendapat kenaikan volume beli dari rebalancing, sementara emiten yang keluar bisa mengalami tekanan jual temporer. Namun, perubahan ini bersifat periodik dan efeknya biasanya bersifat sementara — dalam waktu dua minggu setelah efektif, dampak harga cenderung memudar. Yang perlu dipantau dalam 1-4 minggu ke depan adalah (1) volume perdagangan INDY, NCKL, dan DEWA pasca efektif — apakah terjadi lonjakan yang mengindikasikan akumulasi institusi, (2) respons harga SMGR dan TOWR — jika terkoreksi lebih dari 5%, itu bisa menjadi sinyal tekanan lebih lanjut di sektor semen dan infrastruktur telekomunikasi, dan (3) komentar dari analis sekuritas mengenai perubahan bobot sektoral LQ45 — apakah mulai bergeser dari konsumen ke komoditas. Sinyal penting lainnya: jika IHSG tetap stabil di level 6.186 meski ada rebalancing, itu menunjukkan pasar telah mengantisipasi perubahan ini dengan baik.
Sumber data: IDX
-

24 Jul 2026 Skor 6.0
PTBA Jual 21,1 Juta Ton Batu Bara Pada Semester I 2026
PT Bukit Asam (PTBA) membukukan penjualan batu bara sebesar 21,10 juta ton pada semester I 2026, didukung produksi 19,45 juta ton dan pengelolaan persediaan yang efisien. Dari total penjualan tersebut, 10,77 juta ton (51%) diserap pasar domestik, sementara 10,33 juta ton (49%) diekspor. Ekspor tercatat naik sekitar 5% dibandingkan semester I 2025, ditopang permintaan dari Vietnam, Bangladesh, Kamboja, India, dan Thailand. Di sisi lain, pemenuhan kewajiban Domestic Market Obligation (DMO) mencapai sekitar 55% dari total produksi, jauh di atas batas minimal 25% yang ditetapkan pemerintah. Penjualan kepada Grup PLN tercatat 7,78 juta ton, memperkuat peran PTBA dalam ketahanan energi nasional. Secara operasional, stripping ratio perusahaan tercatat 5,26 kali, lebih rendah dari target tahunan 5,63 kali, menunjukkan efisiensi penambangan yang lebih baik. Strategi selective mining yang diterapkan perseroan membantu menjaga biaya produksi di tengah fluktuasi harga batu bara global. Angkutan batu bara mencapai 18,15 juta ton, dengan mayoritas menggunakan jalur kereta api (17,47 juta ton). Capaian ini menjadi fondasi penting bagi PTBA untuk menghadapi semester II 2026 yang dipenuhi tantangan. Dari sisi makro, tekanan terhadap energi fosil terus menguat. Laporan terpisah menunjukkan bahwa Bank Syariah Indonesia (BSI) telah memangkas batas eksposur ke sektor batu bara dari 7,25% menjadi 6% per Maret 2024, dan mengevaluasi limit secara berkala. Langkah ini menjadi sinyal bagi perbankan lain untuk mengikuti jejak yang sama, yang berpotensi mempersempit akses pendanaan bagi emiten batu bara di masa depan. Meski PTBA sebagai BUMN dengan akses ke berbagai sumber pendanaan tidak langsung terpengaruh, pembatasan kredit sektoral dapat menekan perusahaan tambang skala menengah dan kecil yang bergantung pada perbankan syariah. Di sisi lain, momentum global percepatan energi nuklir dan transisi energi rendah karbon — didorong oleh kebutuhan listrik pusat data AI dan komitmen iklim — mengancam permintaan batu bara jangka panjang. Indonesia sebagai produsen dan eksportir batu bara terbesar dunia harus mulai mengantisipasi pergeseran ini. PTBA sendiri telah menyatakan akan memperkuat keandalan operasional, menjaga efisiensi biaya, mengoptimalkan pasar domestik dan ekspor, serta melanjutkan proyek-proyek strategis pada semester II 2026. Investor perlu memantau realisasi harga batu bara global, kebijakan DMO ke depan, serta respons pemerintah terhadap tekanan transisi energi yang bisa mempengaruhi prospek ekspor dan pendapatan negara dari sektor ini.
Sumber data: IDX
-

12 Jul 2026 Skor 8.0
Danantara Gandeng Perusahaan AS untuk Hidupkan DME Batu Bara
BPI Danantara menggandeng Latitude Energy Holdings Inc., perusahaan energi asal Amerika Serikat, untuk mengembangkan proyek gasifikasi batu bara menjadi dimethyl ether (DME) di Indonesia. Kerja sama ini ditandai dengan nota kesepahaman yang memanfaatkan teknologi Transport Integrated Gasification (TRIG) untuk mengubah batu bara kalori rendah menjadi gas sintetis, yang selanjutnya dapat diolah menjadi DME sebagai substitusi liquefied petroleum gas (LPG). Langkah ini merupakan upaya terbaru pemerintah menghidupkan kembali proyek hilirisasi batu bara yang sempat terhenti setelah Air Products and Chemicals Inc. mengundurkan diri pada 2023 dari proyek serupa yang digagas sejak 2018 bersama PT Bukit Asam Tbk dan PT Pertamina (Persero). Proyek awal tersebut bernilai sekitar US$ 15 miliar dengan target produksi 1,4 juta ton DME per tahun untuk mengurangi impor LPG. Kini, dengan Danantara sebagai badan pengelola investasi yang baru terbentuk dan sedang membangun kredibilitas global — sebagaimana terlihat dari rangkaian diplomasi dengan mantan PM Thailand Thaksin Shinawatta dan mantan PM Inggris Tony Blair dalam sepekan terakhir — pemerintah kembali mendorong proyek DME di tiga lokasi: Sumatera Selatan, Kalimantan Timur, dan Kalimantan Selatan. Namun, Direktur Eksekutif IESR Fabby Tumiwa sebelumnya menilai biaya produksi DME berbahan baku batu bara masih terlalu tinggi untuk bersaing dengan LPG, yang menjadi tantangan utama selain risiko teknis dan pendanaan. Di sisi lain, tekanan eksternal seperti defisit APBN yang mencapai Rp240,1 triliun per Maret 2026 dan pelemahan rupiah ke level 18.064 per dolar AS membuat ruang fiskal untuk mensubsidi proyek ini semakin sempit. Bagi perusahaan batu bara berkalori rendah yang selama ini sulit dipasarkan, proyek DME membuka potensi permintaan baru dan dapat meningkatkan nilai tambah batu bara domestik. Namun, bagi importir LPG dan konsumen energi, keberhasilan proyek ini berpotensi menekan harga energi di masa depan. Yang perlu dipantau dalam 1–2 bulan ke depan adalah realisasi investasi dari Latitude Energy, respons pasar terhadap kredibilitas Danantara, serta perkembangan regulasi insentif fiskal untuk proyek hilirisasi batu bara. Risiko utama adalah pengulangan kegagalan seperti proyek sebelumnya jika biaya produksi tidak kompetitif atau jika dukungan kebijakan tidak konsisten.
Sumber data: IDX
-
23 Jun 2026 Skor 8.0
IHSG Diproyeksi Terkapar Hari In
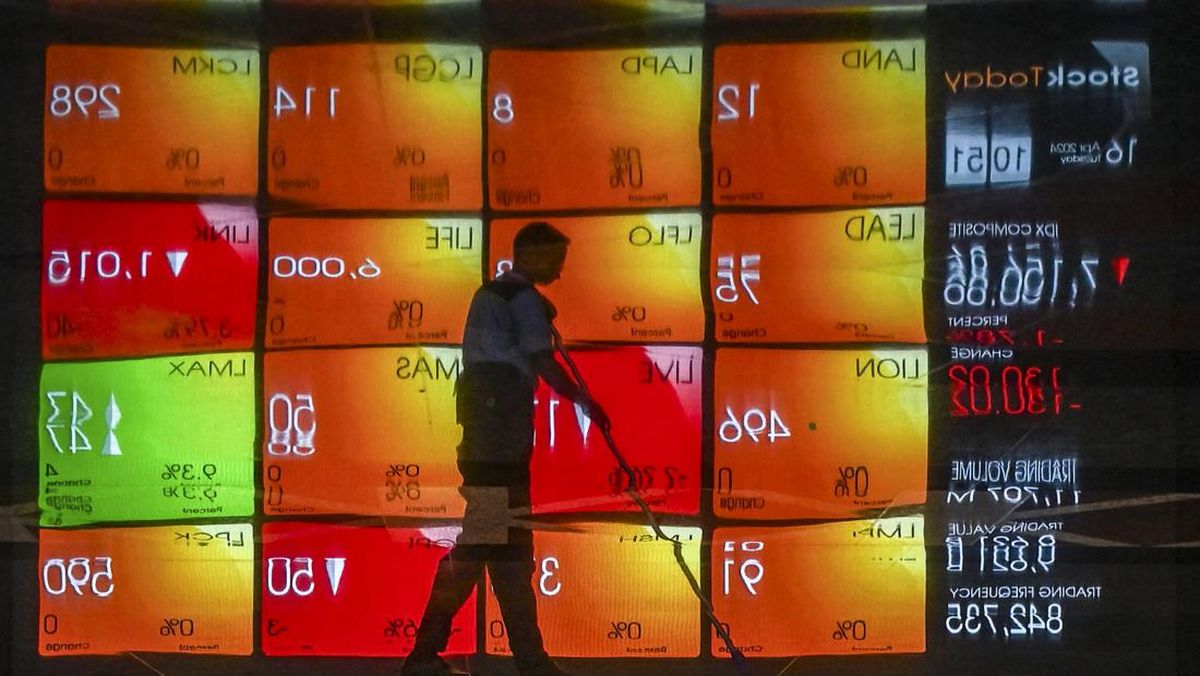
IHSG ditutup di 6.101 pada perdagangan Selasa (23/6), melemah 0,25% atau 15,35 poin dengan volume Rp32,93 triliun. Analis MNC Sekuritas memproyeksikan indeks masih rawan melanjutkan koreksi ke area 5.723–5.972 hari ini, meski peluang penguatan jangka pendek tetap terbuka ke 6.548–6.782. Support teknikal berada di 5.847, 5.722, 5.519, dan 5.314, sementara resistance di 6.121, 6.294, 6.545, 6.835, dan 7.207. Analis Binaartha Sekuritas menambahkan bahwa risiko pelemahan ke 5.847–5.722 masih terbuka selama indeks bergerak di bawah support 6.007 dan SMA-20. Kedua analis merekomendasikan sejumlah saham seperti ADMR, ARCI, PTBA, TAPG, KLBF, PGAS, dan UNTR, namun redaksi menegaskan berita ini bukan rekomendasi investasi. Tekanan terhadap IHSG tidak berdiri sendiri. Konteks global menunjukkan koreksi besar di pasar saham AS dan regional. Nasdaq 100 berpotensi kehilangan lebih dari US$1 triliun kapitalisasi pasar pada hari yang sama, dipicu aksi jual massal saham teknologi dan semikonduktor. Di Korea Selatan, Kospi anjlok 9,99% akibat sinyal overheating dari regulator dan aksi jual asing terhadap Samsung serta SK Hynix. Dolar AS menguat didorong ekspektasi hawkish dari Ketua Federal Reserve yang baru, Kevin Warsh, yang membuat imbal hasil US Treasury 10 tahun bertahan di 4,46% dan indeks dolar broad (tertimbang dagang) di 120,4. Penguatan dolar menekan rupiah ke Rp17.863 per dolar AS — level yang sudah tertekan dalam sebulan terakhir. Kombinasi risk-off global dan dolar kuat menimbulkan risiko capital outflow dari emerging market, termasuk Indonesia. Dampak langsung dari koreksi IHSG dirasakan oleh saham-saham berkapitalisasi besar di LQ45, terutama perbankan seperti BBCA, BBRI, BMRI yang menjadi target utama aksi jual asing. Emiten yang memiliki utang dalam denominasi dolar — seperti sektor properti, infrastruktur, dan energi — akan makin tertekan karena pelemahan rupiah memperbesar beban bunga dan pokok pinjaman. Di sisi lain, emiten komoditas eksportir (batu bara, CPO, nikel) justru bisa mendapat keuntungan selisih kurs dari pendapatan dolar, namun sentimen risk-off global berpotensi menurunkan harga komoditas sehingga keuntungan tersebut bisa tergerus. Sektor yang tidak disebut artikel tetapi jelas terdampak adalah industri manufaktur yang bergantung pada bahan baku impor — kenaikan biaya impor akibat rupiah lemah akan menekan margin laba. Sektor properti dan otomotif juga sensitif terhadap suku bunga tinggi yang berkepanjangan, karena BI kehilangan ruang pelonggaran moneter di tengah tekanan rupiah. Yang perlu dipantau dalam 1-2 pekan ke depan: pertama, kemampuan IHSG bertahan di atas support kritis 6.007 — jika ditembus, koreksi ke 5.722–5.847 terbuka lebar, dengan potensi sentimen berubah dari koreksi biasa menjadi pelemahan struktural jika disertai outflow asing besar (di atas Rp2 triliun dalam sepekan). Kedua, pergerakan rupiah terhadap dolar AS — level psikologis Rp18.000 menjadi ujian krusial; tembusnya level itu akan memperkuat tekanan jual asing dan memperberat biaya impor. Ketiga, respons Bank Indonesia terhadap pelemahan rupiah — apakah akan melakukan intervensi lebih agresif atau justru mempertahankan suku bunga tinggi lebih lama. Sinyal penting lainnya adalah data inflasi AS (Core PCE) pekan depan; jika tetap sticky di atas 3%, ekspektasi kenaikan suku bunga The Fed akan menguat, menambah tekanan pada rupiah dan IHSG. Investor dan pengusaha disarankan mencermati volume transaksi dan net foreign flow harian sebagai indikator keberlanjutan pelemahan.
Sumber data: IDX
-
14 Jun 2026 Skor 7.3
Kursi Bos Tambang di Bawah MIND ID Dikuasai Eks TNI, dari ANTM, TINS hingga PTBA
Holding BUMN pertambangan MIND ID, bersama tiga anak usahanya — ANTM, PTBA, dan TINS — kini seluruhnya dipimpin oleh purnawirawan TNI. Perubahan ini dimulai sejak Maroef Sjamsoeddin, mantan Wakil Kepala BIN dan Presiden Direktur Freeport Indonesia, ditunjuk sebagai Direktur Utama MIND ID pada 2025 menggantikan Hendi Prio Santoso. Di level anak usaha, Untung Budiharto (Purn. TNI AD) memimpin ANTM, Bambang Ismawan (Purn. TNI AD, eks Kasum TNI) menjabat Direktur Utama PTBA, dan Restu Widiyantoro (Purn. TNI Infanteri) memimpin TINS. PTBA juga mengangkat Ida Bagus Putu Dunia (eks KSAU) sebagai Komisaris Utama, sementara Inalum menempatkan Mayjen TNI (Purn.) Musa Bangun sebagai Komisaris Utama dan Brigjen TNI (Purn.) Hari Soebagijo sebagai Komisaris Independen. Perombakan cepat ini bukan sekadar rotasi biasa, melainkan menandai pergeseran signifikan dalam model pengelolaan aset tambang nasional. Dari sisi teknis, latar belakang militer dan intelijen para direktur baru dapat dimaknai sebagai upaya memperkuat kontrol atas operasi di daerah rawan konflik dan mengelola hubungan dengan mitra asing, terutama mengingat pengalaman Maroef Sjamsoeddin menangani Freeport di era 2011-2015. Namun, yang tidak terlihat dari headline adalah bahwa perubahan ini bersamaan dengan memburuknya kinerja keuangan. MIND ID mencatatkan laba bersih Rp29,89 triliun pada 2025, anjlok 25,6% dibandingkan Rp40,2 triliun pada 2024. Pendapatan memang tumbuh 10% dari Rp145,21 triliun menjadi Rp159,46 triliun, tetapi margin keuntungan justru menyusut tajam — indikasi kenaikan biaya produksi, potensi overrun proyek, atau adanya tekanan eksternal dari harga komoditas global. Yang perlu diwaspadai adalah apakah fokus pada aspek keamanan dan geopolitik akan mengorbankan optimalisasi bisnis jangka pendek, atau sebaliknya — justru diperlukan untuk menyelamatkan nilai strategis tambang nasional. Dalam jangka pendek, pasar akan mencermati apakah para pemimpin baru mampu membalikkan tren laba di tengah volatilitas harga batu bara dan nikel. Jika dalam satu hingga dua kuartal ke depan tidak ada perbaikan signifikan, kekhawatiran tentang efektivitas tata kelola akan makin menguat, dan berpotensi menekan valuasi saham ANTM, PTBA, dan TINS di BEI.
Sumber data: IDX
-
12 Jun 2026 Skor 6.0
Dari Barak ke Kursi Dirut: Deret Purnawirawan TNI jadi Bos BUMN, Terbaru di PTBA
Kehadiran purnawirawan TNI di jajaran pimpinan BUMN kembali menjadi sorotan setelah PT Bukit Asam Tbk (PTBA) menunjuk Bambang Ismawan sebagai Direktur Utama dalam RUPST. Bambang, lulusan Akademi Militer 1988 dan mantan Kepala Staf Umum TNI, menggantikan Arsal Ismail. Bersamaan dengan itu, Ida Bagus Putu Dunia, eks Kepala Staf Angkatan Udara, diangkat sebagai Komisaris Utama PTBA. Langkah ini kontras dengan pernyataan Kepala Badan Pengaturan BUMN Dony Oskaria yang beberapa waktu lalu menegaskan bahwa proses seleksi direksi BUMN kini diperketat. Dony menyebut setiap kandidat wajib menjalani uji kompetensi dasar oleh empat konsultan independen dan wawancara dengan panel bersertifikat untuk memastikan perusahaan dipimpin oleh orang yang qualified. Namun, praktik penunjukan purnawirawan TNI tanpa latar belakang bisnis yang jelas di beberapa BUMN — seperti Untung Budiharto di ANTM dan Restu Widiyantoro di TINS — menimbulkan tanda tanya tentang konsistensi kebijakan tersebut. Fenomena ini bukan hanya soal rotasi jabatan, melainkan cerminan dari persoalan tata kelola yang lebih dalam: apakah seleksi direksi BUMN benar-benar merit-based atau masih dipengaruhi faktor non-profesional? Di tengah tekanan eksternal yang berat — IHSG di level 6.064, rupiah melemah ke Rp17.865 per dolar AS, dan ketegangan geopolitik di Timur Tengah yang mendorong harga minyak Brent ke USD87,59 — kepercayaan investor asing terhadap pasar Indonesia sedang diuji. Isu tata kelola BUMN menjadi faktor tambahan yang dapat memperburuk persepsi. Investor institusi global, khususnya yang memiliki mandat Environmental, Social, and Governance (ESG), cenderung melakukan penalti terhadap perusahaan dengan transparansi lemah. Jika penunjukan purnawirawan TNI terus berlanjut tanpa justifikasi kompetensi yang jelas, risiko diskon valuasi saham-saham BUMN di mata asing akan meningkat. Dampak langsung dari penunjukan ini diperkirakan terbatas pada sentimen jangka pendek terhadap saham PTBA, ANTM, TINS, dan ADHI — emiten yang kini dipimpin atau dikomisari oleh purnawirawan TNI. Namun, dampak jangka menengah bisa lebih sistemik. Pertama, kredibilitas Badan Pengaturan BUMN dipertanyakan: jika pernyataan tentang seleksi ketat tidak diikuti praktik, maka kepercayaan terhadap reformasi BUMN secara keseluruhan bisa tergerus. Kedua, talenta profesional dari luar birokrasi — yang biasanya memiliki pengalaman di sektor swasta dan internasional — mungkin enggan berkompetisi untuk posisi direksi BUMN jika melihat adanya jalur khusus bagi purnawirawan. Ketiga, mitra bisnis asing dalam proyek-proyek joint venture atau pendanaan infrastruktur dapat menuntut jaminan tata kelola yang lebih ketat sebagai syarat kerja sama. Yang perlu dipantau dalam beberapa minggu ke depan adalah respons resmi dari Badan Pengaturan BUMN terhadap kritik ini — apakah akan ada klarifikasi atau justru pembelaan. Investor juga perlu mencermati pergerakan harga saham BUMN terkait, terutama PTBA dan ANTM, apakah ada aksi jual asing yang signifikan. Sinyal lain adalah pernyataan dari asosiasi investor asing atau lembaga pemeringkat ESG mengenai persepsi tata kelola BUMN Indonesia. Jika tidak ada perubahan berarti, isu ini berpotensi menjadi katalis negatif bagi pasar saham BUMN di tengah kondisi eksternal yang sudah tidak kondusif.
Sumber data: IDX