Analisis terkait PGEO
-

20 Agu 2026 Skor 7.0
PGE Kejar Target 1 GW PLTP & Jadi Perusahaan Panas Bumi No 1 di 2028
PT Pertamina Geothermal Energy Tbk (PGEO) menargetkan penambahan kapasitas pembangkit listrik tenaga panas bumi (PLTP) sebesar 1 gigawatt (GW) pada 2028 dan 1,8 GW pada 2033. Target ini disampaikan Direktur Keuangan Fransetya H. Hutabarat dalam acara Energy Corner pada Kamis, 20 Agustus 2026. Ia menegaskan target tersebut bukan mustahil karena Indonesia telah memiliki rekam jejak pengembangan panas bumi selama 100 tahun. Meski optimistis, ia mengakui bahwa kebutuhan investasi untuk eksplorasi dan pengembangan sangat besar, disertai risiko hasil pengeboran yang tidak sesuai harapan—baik dari sisi kapasitas maupun kualitas uap yang dihasilkan. Hal ini menjadi tantangan utama dalam akselerasi proyek di tengah kebutuhan energi bersih yang mendesak. Untuk menutup kebutuhan belanja modal yang besar, PGE aktif mendekati lembaga keuangan global. Sejumlah institusi seperti Japan International Cooperation Agency (JICA), Asian Development Bank (ADB), International Finance Corporation (IFC), dan World Bank menunjukkan ketertarikan memberikan pinjaman. Fransetya menilai dukungan green financing dan green structuring dari para pemberi pinjaman itu akan mempercepat pencapaian target. Dengan kata lain, kredibilitas PGE sebagai pengembang energi hijau menjadi daya tarik utama di mata kreditur internasional, yang semakin selektif menyalurkan dana ke proyek berkelanjutan. Ini penting karena dalam lanskap suku bunga global yang masih relatif tinggi, sumber pendanaan jangka panjang dengan syarat yang menguntungkan menjadi penentu kelangsungan proyek padat modal seperti panas bumi. Dampak ekspansi ini melampaui kepentingan korporasi. Jika terealisasi, kapasitas tambahan 1 GW pada 2028 akan memperkuat pasokan listrik nasional, mengurangi ketergantungan pada bahan bakar fosil, dan meningkatkan bobot energi terbarukan dalam bauran energi Indonesia. Namun, di tengah nilai tukar rupiah yang berada di area 17.750 per dolar AS (data pasar terverifikasi), biaya pengadaan peralatan dan teknologi yang masih bergantung impor berpotensi membengkak. Meski begitu, minat lender global seperti JICA, ADB, IFC, dan Bank Dunia dapat menjadi penyangga utama dari sisi pembiayaan, sekaligus menekan risiko pembengkakan biaya proyek karena skema pendanaan yang lebih murah. Yang perlu dipantau dalam beberapa pekan ke depan adalah realisasi komitmen pendanaan dari lembaga multilateral tersebut, kejelasan skema pinjaman, serta progres pengeboran di proyek eksisting dan proyek baru PGE. Selain itu, investor dan pelaku industri perlu mencermati apakah PGE mampu menjaga disiplin belanja modal tanpa mengganggu kinerja keuangannya. Keberhasilan PGE mencapai target 1 GW pada 2028 tidak hanya menentukan posisinya sebagai perusahaan panas bumi nomor satu dunia—sesuai judul pemberitaan—tetapi juga menjadi barometer kepercayaan investor global terhadap masa depan transisi energi Indonesia.
Sumber data: IDX
-

24 Jul 2026 Skor 6.0
PGEO Raih Fasilitas Pembiayaan Rp1,35 Triliun dari Bank Mizuho
PT Pertamina Geothermal Energy Tbk (PGEO) resmi mengantongi fasilitas pembiayaan omnibus dari PT Bank Mizuho Indonesia senilai USD75 juta atau sekitar Rp1,35 triliun. Fasilitas ini mencakup Bank Garansi, Standby Letter of Credit (SBLC), Letter of Credit (L/C) Impor, Account Payable Financing (APF), dan revolving loan facility. Kesepakatan ditandatangani pada 23 Juli 2026 di Grha Pertamina, Jakarta, dan disebut sebagai langkah strategis untuk memperkuat fleksibilitas pembiayaan guna mendukung operasional dan pengembangan proyek panas bumi ke depan. Direktur Keuangan PGEO, Fransetya Hutabarat, menekankan bahwa kerja sama ini menjadi fondasi kemitraan jangka panjang yang saling menguntungkan, sekaligus mendorong transisi energi menuju Net Zero Emission di Indonesia. Sementara itu, Direktur Marketing Bank Mizuho Indonesia, Heru Gautama Hatman, menegaskan komitmen banknya dalam mendukung pengembangan energi bersih di dalam negeri. Dari sisi makro, tekanan masih terasa: rupiah berada di level Rp17.935 per dolar AS, harga minyak Brent masih tinggi di US$91,62 per barel, dan suku bunga acuan AS (Fed Funds Rate) masih bertahan di 3,63% — semuanya meningkatkan biaya pendanaan dalam dolar dan risiko nilai tukar bagi korporasi yang memiliki utang valas. Meski demikian, fasilitas ini memberikan kepastian pendanaan jangka pendek dan menengah bagi PGEO, yang selama ini mengandalkan kas internal dan penerbitan obligasi hijau. Langkah ini juga memperkuat sinyal bahwa perbankan asing masih melihat prospek energi panas bumi Indonesia sebagai sektor yang layak dibiayai, meskipun ketidakpastian global masih tinggi. Ke depan, yang perlu dipantau adalah realisasi proyek-proyek panas bumi PGEO yang bakal didanai dari fasilitas ini — apakah akan ada pengumuman proyek baru percepatan pengembangan lapangan yang sudah ada. Di sisi lain, pergerakan kurs rupiah akan sangat menentukan efektivitas biaya fasilitas ini: setiap pelemahan rupiah sebesar 1% terhadap dolar AS secara langsung menambah beban bunga dalam rupiah. Juga perlu dicermati apakah PGEO akan melakukan lindung nilai (hedging) atas fasilitas ini atau membiarkan eksposur terbuka. Terakhir, respons pasar terhadap pengumuman ini — apakah harga saham PGEO akan terangkat oleh sentimen positif akses pendanaan atau justru tertekan karena kekhawatiran leverage — patut diamati dalam beberapa hari perdagangan ke depan.
Sumber data: IDX
-

23 Jul 2026 Skor 6.3
Video: Ambisi PGE Kebut Proyek Geotermal Dari Lumut Balai 3 - Ulubelu
PT Pertamina Geothermal Energy Tbk (PGEO) menandai babak baru dalam ekspansi panas bumi nasional dengan melakukan tajak (spud-in) sumur eksplorasi pertama PLTP Lumut Balai Unit 3 di Muara Enim, Sumatera Selatan, pada 8 Juli 2026. Langkah ini merupakan fondasi bagi pengembangan kapasitas geothermal PGE yang ditargetkan menjadi pemimpin global di sektor energi panas bumi. Selain Lumut Balai, PGE juga tengah mempersiapkan proyek Gunung Tiga Ulubelu di Lampung dan pengeboran di Kotamobagu, Sulawesi Utara. Direktur Eksplorasi & Pengembangan PGE, Edwil Suzandi, menekankan bahwa proyek ini adalah bagian dari komitmen perusahaan terhadap penyediaan energi berkelanjutan, transisi energi, serta ketahanan listrik nasional. Yang tidak terlihat dari headline adalah bahwa ekspansi geothermal PGE hadir di tengah tekanan fiskal yang kian nyata. Hingga Maret 2026, defisit APBN telah mencapai Rp240,1 triliun dengan keseimbangan primer negatif, sementara subsidi energi menjadi beban utama APBN. Pelemahan rupiah ke level Rp17.890 per dolar AS dan harga minyak Brent yang bertahan di atas $96 per barel memperberat ongkos impor BBM. Di sinilah proyek geothermal memegang peran strategis: setiap megawatt PLTP yang beroperasi mengurangi ketergantungan pada pembangkit fosil, menghemat devisa impor minyak, dan memperkuat ketahanan energi nasional. PGE sebagai BUMN energi memiliki akses preferensial terhadap pendanaan dan dukungan pemerintah, menjadikannya ujung tombak transisi energi di tengah keterbatasan fiskal. Proyek Lumut Balai 3 tidak berdiri sendiri. Keberhasilan eksplorasi sumur pertama akan menentukan kelayakan pengembangan PLTP komersial yang membutuhkan investasi besar – umumnya berkisar US$4–5 juta per MW untuk geothermal, dengan waktu konstruksi 3–5 tahun. Jika berhasil, Lumut Balai 3 akan menambah pasokan listrik ke sistem Sumatera, mengurangi beban subsidi BBM di pembangkit diesel, dan membuka lapangan kerja konstruksi serta operasi. Dari sisi korporasi, PGE akan memperkuat posisinya sebagai salah satu pengembang geothermal terbesar di dunia, meningkatkan valuasi dan daya tarik bagi investor hijau global. Namun, eksplorasi geothermal memiliki risiko geologis tinggi – sumur kering atau produksi rendah dapat menghambat timeline proyek. Yang perlu dipantau dalam 2–4 minggu ke depan adalah: (1) hasil awal pengeboran sumur eksplorasi – apakah menemukan reservoir dengan temperatur dan tekanan yang ekonomis; (2) realisasi alokasi anggaran belanja modal PGE dari APBN atau pendanaan hijau (green bond) – apakah terjadi penundaan akibat tekanan fiskal; (3) perkembangan regulasi tarif listrik geothermal yang mempengaruhi keekonomian proyek; (4) harga minyak global – jika Brent turun di bawah $90, urgensi geothermal bisa berkurang, namun jika tetap tinggi, proyek ini semakin krusial. Investor sektor energi perlu mencermati update dari PGE sebagai indikator akselerasi transisi energi nasional dan potensi katalis bagi emiten EBT lain seperti BREN atau ARKA.
Sumber data: IDX
-

8 Jul 2026 Skor 5.7
PGEO Tajak Sumur Eksplorasi Pertama PLTP Lumut Balai Unit 3
Pertamina Geothermal Energy (PGEO) memulai pengeboran sumur eksplorasi pertama untuk proyek Pembangkit Listrik Tenaga Panas Bumi (PLTP) Lumut Balai Unit 3, ditandai dengan tajak (spud-in) di sumur LMB 19-3 di Desa Babatan, Kecamatan Semende Darat Ulu, Sumatera Selatan. Pengeboran menargetkan kedalaman 2.500 meter dan diperkirakan rampung dalam 44 hari, menggunakan rig GDAP#123. Direktur Utama PGEO, Ahmad Yani, menyatakan bahwa proyek ini merupakan tonggak penting dalam akselerasi transisi energi bersih sekaligus memperkuat ketahanan energi nasional menjelang 100 tahun pengembangan panas bumi di Indonesia. Seluruh kegiatan dilakukan dengan kepatuhan ketat terhadap standar HSSE. Proyek Lumut Balai Unit 3 adalah bagian dari pengembangan lapangan panas bumi yang sudah beroperasi sebelumnya. PLTP Lumut Balai sudah memiliki unit 1 dan 2 yang berkapasitas 55 MW masing-masing. Dengan tambahan unit 3, kapasitas terpasang akan meningkat signifikan, mendukung target bauran energi terbarukan nasional yang masih didominasi fosil. Langkah PGEO ini menjadi krusial di tengah tekanan fiskal yang membengkak (defisit APBN Rp240 triliun) dan defisit perdagangan pertama sejak 2020 akibat impor energi yang tinggi. Setiap tambahan kapasitas geothermal berarti substitusi langsung terhadap pembangkit listrik berbahan bakar minyak atau batu bara. Dampak proyek ini tidak langsung terasa dalam jangka pendek, namun secara strategis memperkuat posisi Indonesia sebagai produsen panas bumi terbesar dunia. Bagi PGEO sebagai emiten, keberhasilan pengeboran eksplorasi akan membuka potensi cadangan baru yang dapat dikonversi menjadi kapasitas terpasang di masa depan, meningkatkan valuasi perusahaan di mata investor. Sektor pendukung seperti jasa pengeboran, penyedia rig, dan rantai pasok peralatan geothermal juga akan ikut bergerak. Namun perlu dicermati bahwa investasi geothermal bersifat modal intensif dengan payback period panjang, sehingga tekanan suku bunga tinggi (BI rate masih elevated) bisa mempengaruhi biaya pendanaan proyek. Yang perlu dipantau dalam 1–2 bulan ke depan adalah progres pengeboran sumur LMB 19-3 — apakah mencapai target kedalaman dan menemukan reservoir yang ekonomis. Jika hasil pengeboran positif, PGEO akan melanjutkan ke tahap pengembangan sumur produksi dan konstruksi pembangkit. Sinyal penting lainnya adalah kepastian pendanaan proyek — apakah berasal dari kas internal, pinjaman bank, atau penerbitan obligasi hijau. Risiko utama yang perlu dicermati adalah penundaan akibat cuaca, masalah perizinan, atau fluktuasi harga komoditas yang mempengaruhi biaya operasional rig.
Sumber data: IDX
-
25 Mei 2026 Skor 6.3
IHSG Diramal Muram Jelang Libur Iduladha
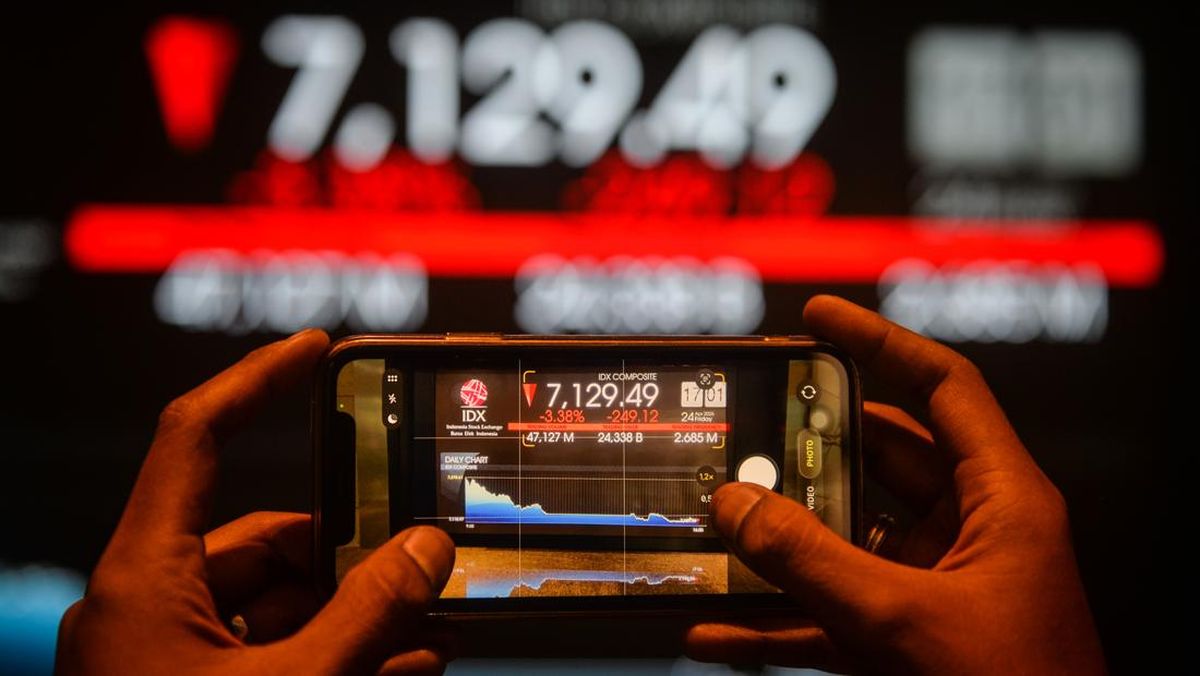
IHSG ditutup di level 6.206 pada perdagangan Senin (25/5), menguat 44,30 poin atau 0,72%, dengan volume transaksi Rp16,90 triliun dan 27,64 miliar saham diperdagangkan. Meski secara harian positif, momentum rebound terbatas karena analis teknikal memproyeksikan indeks masih rawan melemah menjelang libur Iduladha. Herditya Wicaksana dari MNC Sekuritas memperkirakan support terdekat di 5.899 dengan rentang support harian 5.996-5.899 dan resistance 6.318-6.459. Sementara Ivan Rosanova dari Binaartha Sekuritas melihat potensi penguatan ke area 6.279-6.323, namun menekankan tren utama masih bearish dengan resistance kuat di 6.587. Secara lebih luas, sentimen ini mencerminkan keyakinan pasar yang rapuh di tengah tekanan makro yang berlapis. Volume harian Rp16,90 triliun tergolong moderat, namun jumlah saham naik (470) versus turun (236) menunjukkan distribusi pergerakan yang cukup sehat. Yang tidak terlihat dari headline adalah dua hal. Pertama, proyeksi teknikal ini hanya berdasar pada analisis grafik jangka pendek tanpa menyentuh faktor fundamental atau aliran modal asing. Kedua, libur Iduladha sering memicu aksi ambil untung dan penurunan volume, yang dapat mempercepat pelemahan jika support 5.899—level yang disebut Herditya—benar-benar diuji. Dampaknya tidak seragam. Sektor perbankan (BBCA, BBRI, BMRI) dan konsumen (KLBF) biasanya menjadi tameng di saat volatilitas, namun saham energi dan komoditas seperti ADRO dan INDY yang direkomendasikan MNC justru berisiko lebih tinggi karena sensitif terhadap harga batu bara global yang saat ini berada di atas $94 per barel Brent. Yang perlu dipantau dalam 1-2 minggu ke depan adalah pergerakan IHSG di sekitar support 5.899. Jika indeks bertahan di atas level tersebut, rebound ke 6.300 masih mungkin; jika tembus, penurunan lebih dalam ke 5.673 (support Ivan) terbuka. Investor ritel dan asing akan menjadi penentu: jika outflow asing berlanjut seiring penguatan dolar AS (USD/IDR 17.738), tekanan jual bisa meluas.
Sumber data: IDX
-
14 Mei 2026 Skor 5.3
PGEO Catat Penghematan Energi 90.502 MWh di 2025, Perkuat Operasi Rendah Karbon
PT Pertamina Geothermal Energy Tbk (PGEO) mencatatkan penghematan energi sebesar 90.502,28 MWh sepanjang 2025, meningkat lebih dari dua kali lipat dibandingkan 40.058,77 MWh pada 2024. Peningkatan ini didorong oleh optimalisasi operasional di sejumlah wilayah kerja panas bumi (WKP), termasuk debottlenecking jalur produksi di Area Ulubelu yang memungkinkan sumur bertekanan rendah masuk ke sistem produksi, optimalisasi vacuum pump pada Gas Extraction System di seluruh PLTP PGE untuk menekan own use, serta modifikasi hand control valve di Lumut Balai guna meminimalkan uap yang terbuang ke rock muffler. Rasio intensitas energi PGEO turun 10,10% menjadi 0,037 MWh/MWh, sementara penggunaan energi terbarukan dalam operasional tetap tinggi di 94,36%. Dari sisi emisi, intensitas emisi PGEO tercatat 41,12 g CO2e/kWh — jauh di bawah ambang batas EU Taxonomy dan Taksonomi Keuangan Berkelanjutan Indonesia sebesar 100 g CO2e/kWh. Kapasitas operasi panas bumi PGEO turut berkontribusi terhadap penghindaran emisi lebih dari 4,29 juta ton CO2e pada 2025. Selain efisiensi energi, PGEO juga memperkuat pengelolaan limbah non-B3 melalui pendekatan 4R (Reduce, Reuse, Recycle, Recovery), dengan volume limbah yang berhasil dikelola mencapai 17 ton pada 2025, meningkat 24,5% dari 13,66 ton pada 2024. Konsumsi air perusahaan juga turun 33,31% menjadi 262,24 megaliter dibandingkan 393,23 megaliter pada 2024. Direktur Operasi PGEO Andi Joko Nugroho menegaskan bahwa seluruh implementasi keberlanjutan telah melalui proses verifikasi oleh lembaga independen berlisensi AA1000 dengan kualifikasi assurance type 1 dan type 2 level moderate. Capaian ini menempatkan PGEO dalam posisi yang kuat untuk memenuhi standar ESG global, yang semakin menjadi syarat akses pendanaan hijau dan kemitraan dengan investor institusi asing. Yang tidak terlihat dari headline adalah bagaimana efisiensi ini secara langsung menekan biaya produksi per kWh PGEO. Penghematan 90.502 MWh setara dengan pengurangan konsumsi energi yang signifikan — jika dikonversi ke biaya operasional, ini berarti margin EBITDA PGEO berpotensi melebar tanpa perlu menaikkan tarif jual listrik ke PLN. Dalam konteks industri panas bumi Indonesia yang tarifnya diatur dalam PPA jangka panjang, efisiensi operasional adalah satu-satunya variabel yang bisa dikendalikan manajemen untuk meningkatkan profitabilitas. Dampak dari efisiensi ini tidak hanya dirasakan PGEO, tetapi juga memberikan sinyal positif bagi sektor energi terbarukan secara lebih luas. Dengan biaya produksi yang semakin kompetitif, panas bumi menjadi lebih menarik dibandingkan pembangkit fosil — terutama di tengah tekanan harga batu bara yang masih volatil dan kebijakan transisi energi pemerintah. Bagi investor, PGEO kini memiliki profil risiko yang lebih rendah karena ketergantungan pada faktor eksternal (harga komoditas, kurs) semakin berkurang. Yang perlu dipantau dalam 1-4 minggu ke depan adalah apakah efisiensi ini akan tercermin dalam laporan keuangan kuartal berikutnya — terutama pada pos beban pokok pendapatan dan margin EBITDA. Sinyal kunci adalah guidance manajemen tentang target efisiensi 2026 dan potensi replikasi program serupa di WKP lain yang belum dioptimalkan. Risiko yang perlu dicermati adalah jika efisiensi ini hanya bersifat one-off dari proyek debottlenecking dan modifikasi yang sudah selesai — tanpa inisiatif baru, pertumbuhan efisiensi bisa melambat di tahun-tahun berikutnya.
Sumber data: IDX
-
11 Mei 2026 Skor 5.0
Saham Pertamina Geothermal (PGEO) Masih Wait and See, Fundamental Tetap Kuat
PT Pertamina Geothermal Energy Tbk (PGEO) mencatat pertumbuhan pendapatan 14,83% YoY menjadi US$ 116,56 juta pada kuartal I-2026, sementara laba bersih melonjak 40,01% YoY menjadi US$ 43,91 juta. Kinerja ini didorong oleh peningkatan produksi listrik dan efisiensi operasional. Manajemen menargetkan kapasitas terpasang naik dari 727 MW menjadi 1 GW pada 2028, dan 1,8 GW pada 2033 — langkah ekspansi yang membutuhkan belanja modal besar namun sejalan dengan target net zero emission pemerintah. Yang tidak terlihat dari headline adalah struktur pendapatan PGEO yang didominasi kontrak dalam denominasi dolar AS. Di tengah tekanan rupiah yang berada di level terlemah dalam satu tahun terakhir, natural hedging ini justru menguntungkan — pendapatan dalam dolar dikonversi ke rupiah dengan nilai lebih tinggi, melindungi margin dari depresiasi. Ini menjadi keunggulan kompetitif dibanding emiten energi lain yang pendapatannya dalam rupiah namun memiliki kewajiban impor. Dampak langsung dari laporan ini: investor melihat fundamental PGEO tetap kuat di tengah tekanan makro. Namun, aksi wait and see yang disebut dalam judul mencerminkan kekhawatiran pasar terhadap besarnya capex ekspansi dan ketidakpastian implementasi perdagangan karbon. Jika bursa karbon domestik berjalan sesuai rencana, PGEO berpotensi mendapatkan sumber pendapatan tambahan yang meningkatkan margin laba bersih — estimasi analis belum memasukkan kontribusi ini secara penuh. Yang perlu dipantau dalam beberapa minggu ke depan adalah realisasi ekspansi proyek Hulu Lais dan Ulubelu Binary — jika berjalan tepat waktu, sentimen positif dapat mendorong harga saham keluar dari fase wait and see. Risiko utama datang dari tekanan fiskal APBN yang membatasi subsidi energi dan insentif EBT, serta pelemahan rupiah lebih lanjut yang meskipun menguntungkan pendapatan PGEO, dapat memicu outflow asing dan menekan IHSG secara keseluruhan. Investor perlu mencermati capital outflow asing mingguan dan arah kebijakan tarif listrik pemerintah.
Sumber data: IDX
-

6 Mei 2026 Skor 7.0
PGEO Kejar Kapasitas 1,8 GW, Laba PANI Melejit 4 Kali Lipat
IHSG ditutup menguat 1,22% ke 7.057,11 pada perdagangan Selasa (5/5), didorong lonjakan saham BRPT (24,66%), TPIA (19,70%), dan BBRI (3,62%). Namun, investor asing mencatat jual bersih Rp317,94 miliar di pasar reguler dan Rp518,39 miliar secara keseluruhan, menunjukkan tekanan arus modal yang masih berlanjut. Data pertumbuhan ekonomi kuartal I-2026 yang mencapai 5,61% YoY — tertinggi sejak kuartal III-2022 dan di atas ekspektasi pasar 5,40% — menjadi katalis utama sentimen positif. Di sisi korporasi, PGEO menargetkan kapasitas 1,8 GW pada 2033 (naik 2,5 kali lipat dari 727 MW di 2026) dengan investasi proyek Hululais US$449 juta, sementara PANI mencatat laba bersih Rp662,64 miliar, tumbuh 409,76% YoY, didorong marketing sales yang melonjak 112% menjadi Rp987 miliar. Kontras antara penguatan IHSG dan outflow asing menunjukkan bahwa kenaikan ini lebih didorong oleh sektor spesifik dan data makro positif, bukan oleh kepercayaan investor asing secara luas.
Sumber data: IDX
