Analisis terkait ISAT
-

29 Jul 2026 Skor 7.7 Signal Tinggi
Indosat (ISAT) Terus Percepat Transformasi AI, Jadi Pendorong Utama Kinerja Semester I-2026
Indosat (ISAT) membukukan pendapatan Rp30,7 triliun pada semester I-2026, tumbuh 13,1% secara tahunan. EBITDA naik 14% menjadi Rp14,6 triliun dengan margin 47,6%, sementara laba bersih yang dinormalisasi melesat 49,2% ke Rp3,2 triliun — pertumbuhan laba yang jauh melampaui kenaikan pendapatan, menandakan efisiensi operasional dan leverage positif dari transformasi digital. Secara operasional, trafik data tumbuh 19,9% dan ARPU naik 17,3% menjadi Rp46 ribu, didukung basis pelanggan seluler 93,4 juta. Lonjakan laba bersih yang tidak proporsional terhadap pendapatan dan EBITDA mengindikasikan pengelolaan biaya yang ketat, kemungkinan dari adopsi AI dan otomatisasi dalam proses bisnis yang mulai membuahkan hasil. Ini adalah sinyal bahwa biaya operasional tetap terjaga meskipun trafik meningkat signifikan, sehingga margin bottom-line terdongkrak.
Sumber data: IDX
-

3 Jul 2026 Skor 7.0 Signal Tinggi
Indosat (ISAT) Divestasi Aset Fiber Rp 11,7 T ke Entitas Hashim Adik Prabowo
Indosat (ISAT) dan anak usahanya Lintasarta mendivestasikan 84,9% kepemilikan di PT Infra Fiber Teknologi kepada PT Nusantara Fiber Teknologi, entitas Hashim Djojohadikusumo, adik Presiden Prabowo. Nilai transaksi mencapai Rp11,70 triliun, menjadikannya salah satu divestasi aset digital terbesar tahun ini. Transaksi dilakukan dalam dua skema: penjualan langsung 11,70 juta saham (84,9%) senilai Rp11,70 triliun, dan inbreng sisa 15,1% saham yang ditukar dengan kepemilikan di perusahaan pembeli. Setelah transaksi, ISAT memiliki kepemilikan efektif 49,68% di Infra Fiber melalui kombinasi langsung dan tidak langsung — artinya Indosat tetap menjadi pemegang saham signifikan meski melepas kendali mayoritas. Perjanjian ini sebenarnya sudah diteken sejak 23 Desember 2025 antara Indosat, Lintasarta, dan PT Ainfrastruktur Indonesia Raya, kemudian diamandemen pada 6 Mei 2026. Perubahan utama mengalihkan target akuisisi dari perusahaan terbuka menjadi perusahaan tertutup, yang secara regulasi mengurangi kewajiban keterbukaan publik. Keterbukaan informasi ke BEI baru dilakukan pada 2 Juli 2026, menunjukkan jeda waktu yang cukup panjang antara penandatanganan dan pengumuman — hal yang lazim untuk transaksi kompleks semacam ini. Yang tidak terlihat dari headline adalah dimensi tata kelola dan timing politik. Divestasi ini terjadi di tengah sorotan tajam terhadap kebijakan Prabowo, mulai dari rencana pemangkasan BUMN, penunjukan relawan politik sebagai komisaris Pertamina Retail, hingga kekhawatiran global tentang aliran dana asing yang keluar dari Indonesia. Keterlibatan adik presiden dalam akuisisi aset infrastruktur digital yang sebelumnya dikuasai Indosat menimbulkan pertanyaan tentang potensi benturan kepentingan — apalagi Indosat bukan BUMN tetapi operator telekomunikasi swasta publik. Tekanan pada rupiah yang berada di level 17.950 per dolar AS (dari data pasar terkini) menambah konteks bahwa transaksi dalam denominasi rupiah ini memberikan kepastian nilai bagi pembeli, namun juga menandakan bahwa investor asing mungkin semakin waspada terhadap risiko tata kelola di Indonesia. Dalam 1-4 minggu ke depan, sinyal paling krusial adalah respons OJK dan BEI terkait kecukupan keterbukaan informasi — apakah transaksi ini dianggap perlu penjelasan lebih lanjut mengenai harga, valuasi, dan pihak terkait. Selain itu, reaksi harga saham ISAT akan menjadi indikator sentimen pasar: jika saham terkoreksi di atas 3%, itu menandakan kekhawatiran investor terhadap risiko governance. Yang juga perlu dipantau adalah pernyataan dari KPPU, mengingat konsolidasi infrastruktur fiber dapat memengaruhi persaingan usaha di sektor telekomunikasi. Terakhir, langkah Hashim Djojohadikusumo selanjutnya — apakah Infra Fiber akan digabung dengan aset digital lain atau dijual ke investor asing — akan menentukan apakah transaksi ini bersifat strategis atau hanya spekulatif.
Sumber data: IDX
-
25 Mei 2026 Skor 7.0
IHSG Berpotensi Masuk Zona Merah Awali Pekan Ini
Indeks Harga Saham Gabungan (IHSG) ditutup di level 6.162 pada Jumat (22/5) setelah menguat 1,10% dari hari sebelumnya. Namun analis memperkirakan pelemahan pada perdagangan Senin (25/5) dengan potensi menguji support di 5.899. Analis Teknikal MNC Sekuritas, Herditya Wicaksana, menyatakan IHSG masih rawan melanjutkan koreksi, dengan rentang support 5.996–5.899 dan resistance 6.318–6.459. Sementara itu, Analis Binaartha Sekuritas Ivan Rosanova melihat indeks berpeluang rebound setelah membentuk pola candle hammer, namun mengingatkan bahwa tren pelemahan masih perlu diwaspadai jika gagal menembus resistance 6.459. Volume transaksi tercatat Rp21,56 triliun dengan 449 saham menguat, 251 terkoreksi, dan 118 stagnan. Perbedaan pandangan antara kedua analis mencerminkan ketidakpastian pasar yang tinggi; pola hammer memang sinyal pembalikan potensial, tetapi belum dikonfirmasi oleh volume atau katalis fundamental yang kuat. Sentimen eksternal seperti harga minyak global yang turun 4,5% ke US$98,83 per barel akibat optimisme kesepakatan damai AS-Iran memberikan katalis positif bagi biaya impor energi Indonesia, namun belum cukup mengubah arah teknikal jangka pendek IHSG. Rupiah yang masih di level Rp17.712 per dolar AS juga menjadi beban, karena investor asing cenderung mengurangi eksposur saat nilai tukar tertekan. Bagi pelaku pasar, level 5.899 menjadi titik kritis: jika ditembus, potensi koreksi lebih dalam ke 5.673–5.439, seperti yang diproyeksikan Ivan, bisa terjadi. Sebaliknya, jika IHSG mampu bertahan di atas 6.162 dan menembus 6.459, tren pelemahan bisa berbalik. Namun demikian, tanpa katalis positif baru, risiko pelemahan lebih besar. Yang perlu dipantau dalam 1-2 minggu ke depan: arus modal asing harian — outflow berkelanjutan dapat memperkuat tekanan jual pada saham blue chip seperti BBCA, BBRI, dan BMRI. Selain itu, perkembangan negosiasi damai AS-Iran akan memengaruhi harga minyak dan rupiah, yang secara tidak langsung memengaruhi sentimen pasar saham Indonesia. Investor juga perlu mencermati data ekonomi domestik seperti inflasi Mei dan neraca perdagangan April yang dapat menjadi pemicu pergerakan IHSG berikutnya.
Sumber data: IDX
-
10 Mei 2026 Skor 5.7
Ada Yield 8%-9%, Ini Daftar Saham Pembagi Dividen Mei 2026, Dari ISAT BRIS TOTL LTLS
Musim dividen masih berlanjut pada Mei 2026 dengan tiga emiten besar yang siap membagikan keuntungan tahun buku 2025. PT Indosat Tbk (ISAT) mengalokasikan Rp3,57 triliun atau Rp111 per saham, setara yield 4,95% terhadap harga terakhir Rp2.240. PT Bank Syariah Indonesia Tbk (BRIS) membagikan Rp1,51 triliun (Rp32,81 per saham), sementara Bank Pembangunan Daerah Jawa Timur Tbk (BJTM) mengucurkan Rp850,17 miliar (Rp56,62 per saham). Total dividen ketiga emiten mencapai Rp5,93 triliun, mencerminkan laba bersih yang solid: ISAT Rp5,5 triliun, BRIS Rp7,56 triliun, dan BJTM Rp1,54 triliun. Cum dividen di pasar reguler dan negosiasi dijadwalkan pada 13 Mei 2026 untuk ISAT dan BRIS, serta 18 Mei 2026 untuk BJTM, dengan pembayaran serentak pada 5 Juni 2026. Yang tidak terlihat dari headline adalah konteks tekanan pasar saham domestik saat ini. IHSG berada di level 5.886 — masih di bawah level psikologis 6.000 — dan rupiah melemah ke Rp18.089 per dolar AS. Suku bunga global masih tinggi (Fed Funds Rate 3,63%, US 10Y 4,48%), menekan aset berisiko termasuk emerging market. Di tengah kondisi ini, yield dividen ISAT yang mencapai 4,95% menjadi alternatif menarik dibandingkan deposito rupiah yang hanya sekitar 2% per tahun. BRIS dengan yield sekitar 1,5% (dari harga Rp2.200-an) dan BJTM dengan yield sekitar 9,4% (dari harga Rp605) bahkan menawarkan imbal hasil yang lebih kompetitif jika dibandingkan dengan obligasi pemerintah. Dampak langsung dari musim dividen ini adalah potensi window dressing jangka pendek pada harga saham menjelang cum date. Saham ISAT sudah mencatat kenaikan 4,19% pada Jumat (8/5) ke Rp2.240, kemungkinan karena aksi akumulasi investor yang mengejar dividen. Namun setelah ex-date, harga saham biasanya terkoreksi sebesar nilai dividen yang dibagikan. Bagi investor jangka panjang, dividen ini menjadi sinyal positif bahwa emiten memiliki arus kas yang sehat dan komitmen terhadap pemegang saham. Bagi perusahaan, pembagian dividen besar mengurangi retained earnings yang bisa digunakan untuk ekspansi, namun di sisi lain meningkatkan kepercayaan pasar. Dalam 1-2 minggu ke depan, yang perlu dipantau adalah pergerakan harga saham ISAT, BRIS, dan BJTM pada cum date dan ex date. Jika terjadi aksi ambil untung besar, itu wajar. Yang lebih kritis adalah respons investor asing: di tengah tekanan rupiah dan potensi downgrade pasar modal RI (S&P memasukkan Indonesia ke watchlist reklasifikasi), minat asing terhadap saham dividen bisa terhambat. Jika rupiah terus melemah, yield dividen dalam rupiah akan tergerus jika dikonversi ke dolar. Investor institusi dan ritel perlu mencermati apakah yield premium ini cukup mengompensasi risiko nilai tukar dan volatilitas IHSG.
Sumber data: IDX
-
6 Mei 2026 Skor 5.0
Indosat (ISAT) Rombak Jajaran Manajemen, Honesti Basyir Jadi Direktur
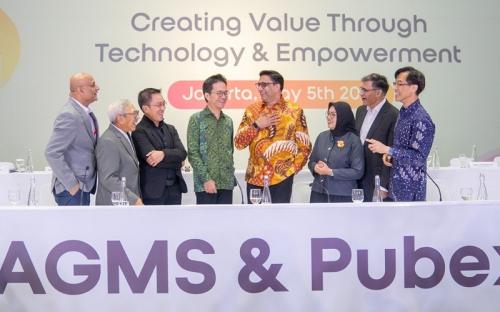
Indosat (ISAT) merombak jajaran direksi dalam RUPST 5 Mei 2026, mengangkat Honesti Basyir — mantan Direktur Telkom — bersama Reski Damayanti dan Apporva Mehrotra. Langkah ini dikaitkan dengan strategi AI Northstar yang dicanangkan manajemen sebagai fase pertumbuhan baru. Honesti membawa pengalaman panjang di sektor telekomunikasi dan koneksi strategis dari era Telkom, yang dapat mempercepat transformasi Indosat di tengah persaingan ketat dengan TLKM dan operator lain. Perombakan ini terjadi saat IHSG berada di area terendah dalam 1 tahun (persentil 8%) dan rupiah tertekan di level tertinggi (persentil 100%), menambah tekanan pada biaya impor perangkat dan infrastruktur digital.
Sumber data: IDX
-
6 Mei 2026 Skor 5.0 Signal Tinggi
Indosat (ISAT) Tetapkan Dividen Tunai Rp3,58 Triliun, 65 Persen dari Laba Bersih
Indosat (ISAT) mengumumkan dividen tunai Rp3,58 triliun atau Rp111 per saham, setara 65% dari laba bersih 2025 sebesar Rp5,51 triliun. Keputusan ini diambil dalam RUPST pada 5 Mei 2026, di tengah kondisi ekonomi yang menantang. Dengan harga saham Rp2.130, dividend yield mencapai 5,2%, menarik bagi investor pencari pendapatan. Pembagian dividen ini menegaskan komitmen Indosat terhadap pemegang saham, sekaligus mencerminkan kepercayaan manajemen terhadap arus kas dan prospek bisnis ke depan, terutama dengan strategi AI North Star yang menjadi fokus pertumbuhan baru.
Sumber data: IDX
-
5 Mei 2026 Skor 6.0
Harga Tren Naik Usai Melemah, Saham Blue Chip Ini Siap Bagi Dividen Rp 11.100/Lot
PT Indosat Tbk (ISAT) melalui RUPST pada 5 Mei 2026 menyetujui pembagian dividen sebesar Rp111 per saham, meningkat signifikan dari Rp83,8 per saham tahun sebelumnya. Total dividen yang dibagikan mencapai Rp3,57 triliun, naik dari Rp2,7 triliun pada tahun buku sebelumnya. Kenaikan ini mencerminkan kinerja keuangan yang solid di tengah tekanan harga saham yang masih melemah 10,59% secara year-to-date. Pada hari pengumuman, harga saham ISAT ditutup di level Rp2.110, naik 1,44% dalam sehari, dan dalam sebulan terakhir mencatat kenaikan 3,94% setelah sebelumnya terkoreksi. Dividen akan dibayarkan maksimal 30 hari setelah risalah rapat diumumkan, memberikan kepastian bagi investor yang memegang saham sebelum cum date. Selain dividen, RUPST juga menyetujui perubahan susunan direksi dan komisaris. Tiga direktur baru diangkat: Reski Damayanti, Apoorva Mehrotra, dan Honesti Basyir, sementara Seppalga Ahmad masuk sebagai komisaris. Perubahan ini merupakan bagian dari rotasi manajemen yang lazim terjadi di perusahaan publik, namun tidak disebutkan secara eksplisit alasan di baliknya. Bagi investor, kenaikan dividen ini menjadi kabar positif di tengah tekanan pasar yang masih berlangsung. Yield dividen berdasarkan harga saham Rp2.110 adalah sekitar 5,26%, lebih tinggi dari rata-rata yield deposito bank BUMN yang berkisar 3-4%. Namun, perlu dicatat bahwa dividen ini berasal dari laba tahun buku sebelumnya, sehingga tidak mencerminkan prospek ke depan secara langsung. Sektor telekomunikasi sendiri menghadapi tantangan kompetisi harga dan belanja modal untuk jaringan 5G yang masih tinggi. Yang perlu dipantau ke depan adalah apakah tren kenaikan dividen ini dapat berkelanjutan, mengingat tekanan belanja modal dan kebutuhan investasi infrastruktur digital masih besar. Juga, respons pasar terhadap perubahan susunan direksi — apakah ada perubahan strategi bisnis yang signifikan. Sinyal penting adalah laporan keuangan kuartal berikutnya yang akan menunjukkan apakah fundamental perusahaan masih mendukung kebijakan dividen yang agresif.
Sumber data: IDX
-
5 Mei 2026 Skor 6.0
Indosat (ISAT) Siapkan Strategi, Peluang Pendapatan Tumbuh Dua Digit di 2026 Terbuka
Indosat (ISAT) membukukan pendapatan konsolidasi Rp15,22 triliun pada Q1-2026, tumbuh 12,10% YoY — melampaui target internal perusahaan yang hanya memproyeksikan pertumbuhan mid-to-high single digit. Segmen selular tetap menjadi tulang punggung dengan kontribusi Rp12,70 triliun, sementara segmen MIDI (Multimedia, Komunikasi, Data Internet) mencatat pertumbuhan paling impresif: 13,75% YoY menjadi Rp2,30 triliun dari sebelumnya Rp1,31 triliun. Laba bersih melesat 13,75% YoY, menunjukkan bahwa pertumbuhan pendapatan tidak hanya top-line tetapi juga bottom-line. Yang menarik, pertumbuhan ini tidak didorong oleh ekspansi belanja modal besar-besaran. Sebaliknya, ISAT justru menyusutkan anggaran capex 2026 menjadi Rp13 triliun — tidak termasuk biaya lisensi spektrum baru dan capex GPU berbasis kontrak. Presiden Direktur Vikram Sinha secara eksplisit menyatakan pergeseran ke model bisnis asset-light, di mana pertumbuhan tidak lagi bergantung pada investasi infrastruktur masif. Ini adalah perubahan strategi yang signifikan dari era sebelumnya ketika operator telekomunikasi berlomba membangun menara dan fiber. Model asset-light memungkinkan ISAT untuk meningkatkan margin dan ROIC tanpa harus mengeluarkan belanja modal besar setiap tahun. Namun, ada risiko yang perlu dicermati: ISAT tengah bersiap mengikuti lelang spektrum frekuensi pita 700 MHz dan 2,6 GHz yang akan digelar pemerintah. Biaya lisensi spektrum tidak termasuk dalam capex Rp13 triliun, artinya jika ISAT menang lelang, beban tambahan bisa signifikan dan mengubah struktur modal perusahaan. Selain itu, tekanan eksternal seperti pelemahan rupiah (USD/IDR di Rp17.460) dan kenaikan harga minyak Brent (US$104,84/barel) dapat meningkatkan biaya operasional — terutama untuk listrik dan perangkat jaringan impor. Secara keseluruhan, Q1-2026 ISAT menunjukkan bahwa strategi asset-light mulai membuahkan hasil, tetapi keberlanjutan pertumbuhan double digit masih bergantung pada kemampuan perusahaan menyeimbangkan antara efisiensi modal dan investasi spektrum. Yang perlu dipantau dalam 1-4 minggu ke depan adalah hasil lelang spektrum frekuensi — jika ISAT gagal mendapatkan spektrum yang memadai, kapasitas jaringan bisa terbatas dan menghambat pertumbuhan pendapatan jangka panjang. Sebaliknya, jika berhasil, beban lisensi bisa menekan laba bersih dalam jangka pendek.
Sumber data: IDX


