Analisis terkait DEWA
-
29 Jul 2026 Skor 7.7
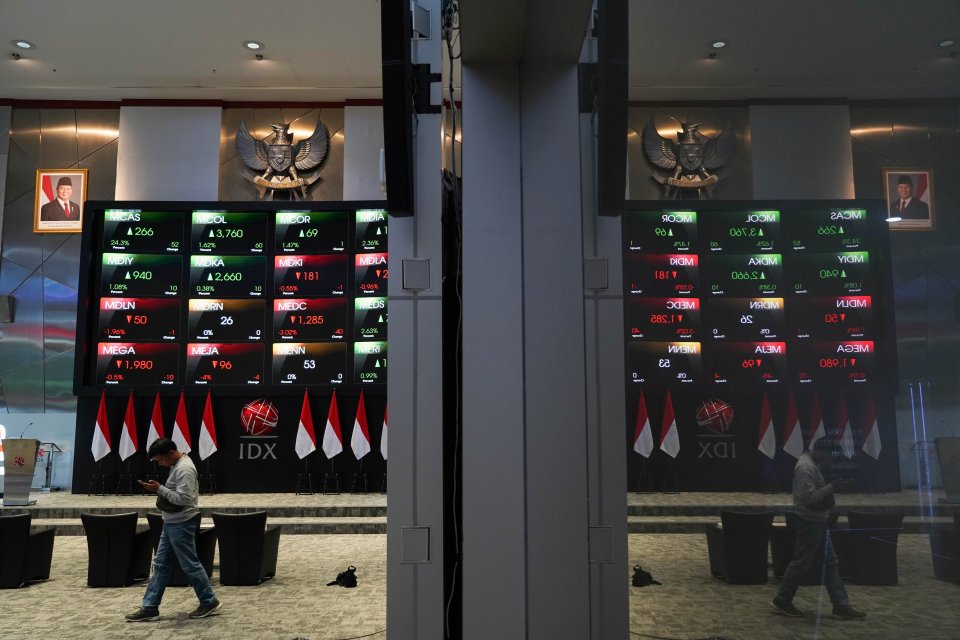
IHSG Turun Lagi ke Level 6.093, Saham Grup Bakrie ELTY, BNBR, VKTR Rontok
Indeks Harga Saham Gabungan (IHSG) kembali mencatat pelemahan pada sesi pertama perdagangan Rabu (29/7), turun 0,6% atau 37 poin ke level 6.093. Pelemahan ini terjadi di tengah mayoritas indeks Asia yang juga berada di zona merah, dengan Nikkei Jepang turun 1,91% dan Shanghai Composite melemah 0,51%, meski Hang Seng naik tipis 1,37%. Sebanyak 461 saham berakhir di zona merah, sementara 176 saham menguat dan 154 saham stagnan. Volume transaksi mencapai 26,88 miliar saham dengan frekuensi 1,25 juta kali, menandakan partisipasi pasar yang cukup aktif meskipun dalam tekanan. Kapitalisasi pasar tercatat Rp10.690 triliun, dengan total nilai transaksi Rp16,85 triliun. Yang tidak terlihat dari headline adalah konsistensi pelemahan pada saham-saham Grup Bakrie yang terjadi secara berjemaah. Tiga emiten kelompok ini masuk daftar top losers: PT Bakrieland Development Tbk (ELTY) turun 9,38% ke Rp29, PT Bakrie & Brothers Tbk (BNBR) longsor 7,69% ke Rp96, dan PT VKTR Teknologi Mobilitas Tbk (VKTR) merosot 7,14% ke Rp715. Penurunan serentak ini mengindikasikan adanya sentimen negatif spesifik terhadap grup tersebut, meskipun artikel tidak menyebutkan penyebab fundamental. Sektor properti menjadi yang paling tertekan secara sektoral, turun 2,62%, dengan emiten seperti PT Bangun Kosambi Sukses Tbk (CBDK) turun 2,01%, PT Sentul City Tbk (BKSL) melemah 1,52%, dan PT Kawasan Industri Jababeka Tbk (KIJA) terkoreksi 1,6%. Sementara itu, saham sektor industri dasar justru mencatat penguatan meskipun sektoral turun tipis 0,36%, dengan PT Barito Pacific Tbk (BRPT) naik 1,43%, PT Merdeka Gold Resources Tbk (EMAS) naik 1,22%, dan PT Chandra Asri Pacific Tbk (TPIA) tumbuh 2,87% — menjadikannya saham paling banyak ditransaksikan senilai Rp634,57 miliar. Dampak dari pelemahan ini bersifat meluas. Bagi investor dan manajer investasi, koreksi yang disertai dengan dominasi saham turun (461 vs 176) menandakan tekanan jual yang signifikan dan bisa memicu aksi ambil untung lanjutan jika tidak ada katalis positif. Sektor properti yang menjadi sektor paling tertekan merupakan sinyal bahwa ekspektasi terhadap suku bunga tinggi masih dominan — sektor ini sangat bergantung pada kredit pemilikan rumah dan pembiayaan proyek, sehingga lingkungan biaya pinjaman yang mahal langsung memperburuk prospek laba. Emiten properti seperti CBDK, BKSL, dan KIJA terkena dampak langsung, dan tekanan ini bisa menular ke sektor perbankan yang memiliki eksposur kredit properti. Sementara saham Grup Bakrie yang anjlok berpotensi menimbulkan kekhawatiran terhadap likuiditas dan tata kelola grup, yang pada akhirnya dapat mempengaruhi persepsi investor terhadap saham-saham lain dengan karakteristik serupa. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah pergerakan indeks Asia, terutama Nikkei dan Shanghai, mengingat koreksi IHSG kali ini sejalan dengan pelemahan regional. Jika tekanan global berlanjut, IHSG berisiko menguji level psikologis 6.000. Sinyal kritis lainnya adalah data net foreign flow harian — jika outflow asing kembali besar, saham-saham blue-chip LQ45 akan tertekan lebih lanjut. Perkembangan saham Grup Bakrie juga perlu dicermati: apakah penurunan ini bersifat teknis atau ada sentimen fundamental yang memperkuat aksi jual. Terakhir, rilis data inflasi atau suku bunga dalam negeri dalam waktu dekat dapat menjadi katalis yang mengubah arah persepsi pasar terhadap prospek sektor properti dan konsumsi.
Sumber data: IDX
-

27 Jul 2026 Skor 6.7
BEI Rombak 4 Indeks Utama: INDY dan NCKL Masuk LQ45, DEWA Masuk IDX30
Bursa Efek Indonesia mengumumkan hasil evaluasi terhadap empat indeks utama — LQ45, IDX30, IDX80, dan Kompas100 — yang akan berlaku mulai 3 Agustus hingga 30 Oktober 2026. Perubahan paling mencolok terjadi di LQ45: PT Semen Indonesia Tbk (SMGR) dan PT Sarana Menara Nusantara Tbk (TOWR) dikeluarkan, digantikan oleh PT Indika Energy Tbk (INDY) dan PT Trimegah Bangun Persada Tbk (NCKL). Di IDX30, PT Darma Henwa Tbk (DEWA) — emiten Grup Bakrie — masuk menggantikan PT Bukit Asam Tbk (PTBA). Sementara itu, indeks IDX80 menambahkan PT BFI Finance Indonesia Tbk (BFIN), PT PP London Sumatra Indonesia Tbk (LSIP), dan NCKL, serta mengeluarkan PT Indocement Tunggal Prakarsa Tbk (INTP), PT Pantai Indah Kapuk Dua Tbk (PANI), dan PT Industri Jamu dan Farmasi Sido Muncul Tbk (SIDO). Kompas100 mengalami perubahan lebih luas dengan masuknya delapan emiten — termasuk BNBR, COIN, EMAS, GGRM, dan RMKE — dan keluarnya sembilan emiten seperti BREN, BTPS, HMSP, dan MTEL. Rebalancing ini mencerminkan pergeseran kriteria likuiditas dan kapitalisasi pasar yang dinamis. Masuknya INDY dan NCKL ke LQ45 menandakan meningkatnya minat investor terhadap sektor energi dan pertambangan — INDY bergerak di pertambangan batu bara sementara NCKL adalah produsen nikel hasil hilirisasi. Sebaliknya, keluarnya SMGR dan TOWR menunjukkan tekanan likuiditas di sektor semen dan telekomunikasi, dua sektor yang sedang menghadapi perlambatan permintaan domestik. Masuknya DEWA ke IDX30 menggantikan PTBA cukup menarik: DEWA adalah kontraktor jasa pertambangan dengan kapitalisasi pasar lebih kecil dari PTBA, menunjukkan bahwa kriteria likuiditas jangka pendek bisa lebih dominan ketimbang ukuran absolut. Dampak langsung dari rebalancing ini akan dirasakan oleh manajer investasi dan reksa dana indeks yang harus menyesuaikan portofolio mereka sebelum 3 Agustus. Emiten yang masuk berpotensi mendapat kenaikan volume beli dari rebalancing, sementara emiten yang keluar bisa mengalami tekanan jual temporer. Namun, perubahan ini bersifat periodik dan efeknya biasanya bersifat sementara — dalam waktu dua minggu setelah efektif, dampak harga cenderung memudar. Yang perlu dipantau dalam 1-4 minggu ke depan adalah (1) volume perdagangan INDY, NCKL, dan DEWA pasca efektif — apakah terjadi lonjakan yang mengindikasikan akumulasi institusi, (2) respons harga SMGR dan TOWR — jika terkoreksi lebih dari 5%, itu bisa menjadi sinyal tekanan lebih lanjut di sektor semen dan infrastruktur telekomunikasi, dan (3) komentar dari analis sekuritas mengenai perubahan bobot sektoral LQ45 — apakah mulai bergeser dari konsumen ke komoditas. Sinyal penting lainnya: jika IHSG tetap stabil di level 6.186 meski ada rebalancing, itu menunjukkan pasar telah mengantisipasi perubahan ini dengan baik.
Sumber data: IDX
-

20 Jul 2026 Skor 5.0
Mengintip Gurita Bisnis DEWA seusai Tambah 3 Anak Usaha
Emiten Grup Bakrie, PT Darma Henwa Tbk (DEWA), mendirikan tiga anak perusahaan baru di luar bisnis utama kontraktor pertambangan. Ketiganya adalah PT DH Listrik (kelistrikan), PT DH Infrastruktur (kepelabuhanan dan logistik), serta PT DH Arunika Hospitality (pariwisata dan perhotelan). Langkah ini diumumkan melalui keterbukaan informasi di BEI pada 20 Juli 2026. DEWA menyatakan ekspansi ini bertujuan menciptakan sumber pendapatan baru guna mendukung keberlangsungan usaha jangka panjang. DEWA selama ini dikenal sebagai kontraktor tambang batu bara dan mineral terintegrasi. Namun tekanan pada sektor batu bara — dari fluktuasi harga global hingga transisi energi — mendorong perusahaan untuk mengurangi ketergantungan pada satu lini bisnis. Diversifikasi ke kelistrikan, infrastruktur, dan hospitality menunjukkan bahwa DEWA tidak hanya ingin menjadi pemain tambang, tetapi juga berpartisipasi dalam proyek-proyek infrastruktur dan energi yang didorong pemerintah. Struktur kepemilikan menunjukkan bahwa DEWA menggunakan PT DH Investindo sebagai kendaraan untuk dua anak usaha, sementara DH Arunika Hospitality dimiliki langsung oleh DEWA dengan porsi 99,9%. Langkah ini juga sejalan dengan tren emiten tambang lain yang mulai merambah sektor energi baru terbarukan dan infrastruktur. Bagi DEWA, ekspansi ini membawa peluang sekaligus risiko. Di satu sisi, sumber pendapatan baru dapat menstabilkan arus kas di tengah kondisi tambang yang tidak menentu. Di sisi lain, memasuki bisnis baru membutuhkan modal, sumber daya manusia, dan kompetensi yang berbeda. Jika tidak dikelola dengan baik, justru dapat membebani kinerja keuangan jangka pendek. Dari sisi persaingan, DEWA akan bersaing dengan pemain mapan di masing-masing sektor. Di kelistrikan, misalnya, pemain seperti PLN dan swasta IPP sudah menguasai pasar. Di infrastruktur pelabuhan, persaingan dengan Pelindo dan operator swasta lainnya ketat. Sementara di perhotelan, industri masih dalam fase pemulihan pasca-pandemi, dengan persaingan dari jaringan hotel besar. Bagi pemegang saham DEWA, ekspansi ini dapat menjadi katalis positif jika berhasil, namun juga menimbulkan risiko dilusi jika pendanaan berasal dari rights issue atau utang. Yang perlu dipantau dalam 1-4 minggu ke depan: pertama, apakah DEWA akan mengeluarkan pendanaan lebih lanjut untuk anak usaha baru — bisa melalui rights issue atau penerbitan obligasi. Kedua, laporan keuangan semester I 2026 DEWA yang akan dirilis — apakah kinerja tambang masih mendukung ekspansi atau justru memburuk. Ketiga, respons pasar terhadap pengumuman ini — volatilitas harga saham DEWA di BEI dapat memberikan sinyal awal sentimen investor. Risiko yang perlu dicermati adalah jika DEWA gagal mendapatkan proyek awal di sektor baru, sehingga anak usaha hanya menjadi beban tanpa pendapatan. Sinyal penting adalah perolehan kontrak perdana oleh masing-masing anak usaha, terutama dari proyek pemerintah atau BUMN.
Sumber data: IDX
-

14 Jul 2026 Skor 6.7
Tebaran Dividen Jumbo Akhir Juli 2026: Ada MTEL, WIFI, DEWA, CTRA hingga INDF
Akhir Juli 2026 menjadi puncak musim dividen dengan tujuh emiten dari sektor konsumer, telekomunikasi, nikel, properti, dan energi menebar total dividen lebih dari Rp11 triliun. Indofood Sukses Makmur (INDF) membagikan Rp2,54 triliun atau Rp290 per saham, sementara Indofood CBP (ICBP) menebar Rp3 triliun setara Rp265 per saham. Di sektor telekomunikasi, Dayamitra Telekomunikasi (MTEL) mengalokasikan Rp2,08 triliun dengan dividend payout ratio (DPR) mencapai 98% dari laba bersih 2025. Harita Nickel (NCKL) membagikan Rp2,7 triliun (DPR 30%), Ciputra Development (CTRA) Rp667 miliar, Darma Henwa (DEWA) Rp58,6 miliar sebagai dividen perdana sejak listing, dan Solusi Sinergi Digital (WIFI) Rp10,6 miliar. Kombinasi emiten ini mencakup konglomerat Salim, Grup Bakrie, Hashim Djojohadikusumo, hingga BUMN melalui MTEL. Tingginya DPR MTEL (98%) mengindikasikan bahwa perusahaan menara telekomunikasi tersebut memilih mengembalikan hampir seluruh laba ke pemegang saham ketimbang berekspansi secara agresif, yang bisa diartikan sebagai sinyal terbatasnya peluang investasi di sektor infrastruktur digital. Sementara dividen perdana DEWA menjadi milestone penting bagi emiten Grup Bakrie yang sebelumnya tidak pernah membagikan dividen, menandakan perbaikan arus kas dan profitabilitas. Bagi investor ritel dan institusi, jadwal pembayaran yang terkonsentrasi di pekan terakhir Juli akan menciptakan gelombang likuiditas masuk ke rekening efek. Namun, fenomena ini juga berpotensi memicu aksi ambil untung (profit taking) setelah cum-date, terutama jika IHSG masih berada di level 6.067 — yang relatif rendah secara historis. Dari sisi makro, dividen dari MTEL (anak usaha Telkom) akan menambah pemasukan negara di tengah defisit APBN Rp240,1 triliun per Maret 2026, memberikan sedikit ruang fiskal. Namun, tekanan rupiah di Rp18.095 per dolar AS dan yield obligasi AS yang masih tinggi (10Y di 4,54%) membuat sentimen investor asing tetap rapuh. Yang perlu dipantau adalah reaksi harga saham masing-masing emiten setelah ex-date: jika mayoritas terkoreksi signifikan, itu bisa menjadi indikator bahwa pasar lebih memprioritaskan aksi ambil untung daripada menahan saham untuk dividen berikutnya. Sebaliknya, jika harga bertahan atau naik, sinyal optimisme terhadap fundamental perusahaan masih kuat. Investor juga perlu mencermati apakah dividen ini akan di-reinvestasikan kembali ke pasar modal atau justru mengalir ke instrumen safe haven seperti emas atau valas di tengah volatilitas rupiah.
Sumber data: IDX
-

1 Jul 2026 Skor 4.3
DEWA Garap Tambang Sebuku Sejaka Coal, Nilai Kontrak Rp22 Triliun
PT Darma Henwa Tbk (DEWA), emiten kontraktor tambang milik Bakrie Group, mendapat kontrak jumbo dari PT Sebuku Sejaka Coal (SSC) senilai USD1,3 miliar atau setara Rp22 triliun. Melalui anak usaha PT DH Kontraktama Batubara (DKHB), DEWA akan menjadi kontraktor utama di area tambang pit SSC yang berlokasi di Pulau Laut, Kalimantan Selatan. Pekerjaan mencakup seluruh rantai operasi penambangan — dari perencanaan tambang, pembukaan lahan, pengupasan lapisan penutup, penambangan, pemuatan dan pengangkutan batu bara, hingga pemeliharaan jalan angkut. Kontrak berlaku selama lima tahun, dengan volume produksi waste removal 55 juta bcm per tahun dan produksi batu bara 5 juta ton per tahun. Angka produksi batu bara ini setara sekitar 4% dari total produksi batu bara nasional tahunan, menunjukkan skala signifikan proyek ini bagi operasional DEWA. Kontrak ini menjadi angin segar bagi DEWA di tengah tekanan yang melanda sektor kontraktor tambang. Harga batu bara global yang melandai dari puncak 2022 telah menekan margin pemilik tambang, yang pada gilirannya menekan permintaan jasa kontraktor. Namun, kontrak lima tahun dengan volume besar dan sudah fixed memberikan kepastian pendapatan jangka panjang. Bagi SSC, menunjuk kontraktor utama dengan reputasi seperti DEWA menunjukkan komitmen untuk menjaga efisiensi operasional di tengah volatilitas harga komoditas. Dampak positif langsung akan dirasakan oleh DEWA: pendapatan dan laba berpotensi naik signifikan seiring kontribusi dari proyek ini. Utilisasi alat berat dan tenaga kerja akan meningkat, memperbaiki arus kas perusahaan. Di sisi lain, kontraktor tambang lain seperti PTBA atau ADRO mungkin menghadapi tekanan kompetitif karena pangsa pasar yang berkurang. Subkontraktor lokal di Kalimantan Selatan kemungkinan mendapatkan limpahan pekerjaan, seperti jasa logistik dan penyewaan alat. Sektor alat berat juga berpotensi diuntungkan jika DEWA memesan alat tambahan untuk memenuhi target produksi tinggi, meski belum ada konfirmasi. Hal ini bisa menjadi katalis bagi emiten seperti UNTR atau ABMM. Yang perlu dipantau dalam 1-4 minggu ke depan: pertama, perkembangan realisasi produksi di lapangan — jika volume tercapai sesuai target, dampak ke laporan keuangan DEWA akan terlihat di semester II-2026. Kedua, harga batu bara global: jika terus tertekan, risiko pemilik tambang meminta renegosiasi kontraktor bisa muncul, meskipun kontrak ini bersifat take-or-pay. Ketiga, respons pesaing: apakah emiten kontraktor lain akan merespon dengan akuisisi atau penawaran agresif ke pemilik konsesi lain. Keempat, kondisi makro di Kalsel: daerah tambang sangat bergantung pada harga komoditas, dan tekanan fiskal pemerintah pusat bisa mempengaruhi perizinan atau pungutan daerah.
Sumber data: IDX
-
1 Jun 2026 Skor 8.0
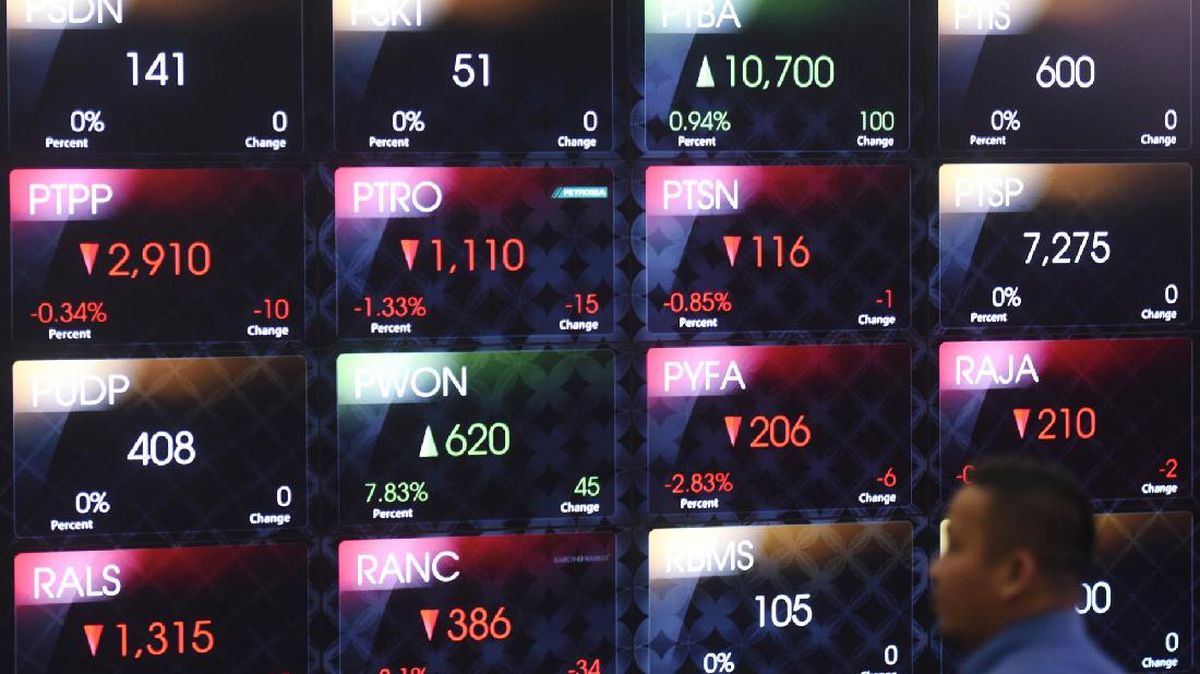
IHSG Berpotensi Mendung Hari Ini
IHSG diproyeksi masih rawan terkoreksi pada perdagangan hari ini, dengan area support yang perlu dicermati di level 5.899. Analis MNC Sekuritas dan Binaartha sama-sama melihat tekanan berlanjut setelah indeks menunjukkan pola lower high dan lower low dalam beberapa hari terakhir. IHSG ditutup di 6.180 pada Jumat lalu, menguat 0,83% dari hari sebelumnya dengan volume transaksi Rp35,42 triliun dan 45,97 miliar saham. Namun, analis memperkirakan bahwa jika IHSG menembus support 6.053, pelemahan berpotensi berlanjut hingga di bawah 5.911, dengan support berikutnya di 5.673 dan 5.439. Tekanan ini tidak berdiri sendiri. Konflik geopolitik antara Iran dan AS yang memanas telah mendorong harga minyak mentah Brent ke level $94,84 per barel — tertinggi dalam periode terbaru. Sebagai negara pengimpor minyak netto, Indonesia menghadapi risiko kenaikan biaya subsidi energi dan pelebaran defisit transaksi berjalan, di tengah defisit APBN yang sudah terlihat sejak awal tahun. Rupiah ikut tertekan ke Rp17.879 per dolar AS, level terlemah dalam data yang tersedia, yang memicu kekhawatiran capital outflow asing dari saham dan obligasi. Kombinasi ini menciptakan sentimen risk-off yang kuat di pasar domestik. Dampaknya akan terasa paling tajam pada saham-saham blue-chip yang banyak dimiliki asing, seperti sektor perbankan (BBCA, BBRI, BMRI), telekomunikasi, dan properti. Dana asing cenderung keluar lebih dulu dari emerging market saat ketidakpastian global meningkat, menekan likuiditas IHSG dan mempercepat koreksi. Di sisi lain, sektor energi seperti batu bara mungkin mendapat angin segar dari substitusi energi, tetapi belum tentu cukup mengimbangi tekanan makro yang lebih luas. Perusahaan dengan utang dalam denominasi dolar juga akan merasakan beban biaya bunga yang lebih tinggi. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah pergerakan IHSG di sekitar support 5.899. Jika level ini jebol, potensi koreksi lebih dalam ke bawah 5.600 terbuka. Harga minyak Brent menjadi kunci: bila menembus $100 per barel, tekanan inflasi impor dan fiskal akan meningkat drastis, mempersempit ruang Bank Indonesia untuk menahan suku bunga. Selain itu, pernyataan resmi dari AS, Iran, atau Israel terkait eskalasi selanjutnya akan menjadi katalis utama arah pasar. Investor domestik juga perlu mencermati data cadangan devisa Indonesia — jika turun signifikan, kepercayaan terhadap rupiah bisa tergerus lebih lanjut.
Sumber data: IDX
-
30 Mei 2026 Skor 7.7
IHSG Berpotensi Terkoreksi Pekan Depan, Simak Rekomendasi Saham Berikut
IHSG ditutup melemah 0,05% ke 6.127,38 pada Jumat (29/5/2026), dengan koreksi mingguan 0,56%. Analis MNC Sekuritas dan Kiwoom Sekuritas sepakat bahwa indeks masih rawan terkoreksi pekan depan, dengan support di 6.071 dan resistance di 6.262. Faktor yang membebani meliputi hari perdagangan yang pendek, pelemahan rupiah yang mencapai Rp17.881 per dolar AS, rebalancing MSCI yang sudah diantisipasi, serta ketidakpastian negosiasi AS-Iran. Sentimen global juga tidak menentu: data PMI China dan tenaga kerja AS akan dirilis, sementara inflasi Indonesia serta perkembangan gencatan senjata 60 hari turut dicermati pelaku pasar. Meski tekanan jual tidak sedalam kekhawatiran awal karena sudah diantisipasi, pelemahan rupiah yang persisten menjadi beban struktural bagi IHSG. Sektor kesehatan mencatat koreksi terdalam, sementara sektor infrastruktur justru menguat — mencerminkan rotasi ke sektor defensif dan terkait belanja negara. Secara teknikal, Stochastic RSI reversal ke pivot dan histogram MACD negatif menyempit, mengindikasikan potensi sideways di kisaran 6.000–6.300 pekan depan. Saham yang direkomendasikan analis antara lain DEWA (Rp384–412), UNTR (Rp24.225–25.250), dan UNVR (Rp1.805–2.000). Namun, di luar rekomendasi spesifik, tekanan utama datang dari arus modal asing yang terus keluar — data terbaru menunjukkan outflow asing YDT telah mencapai Rp71,68 triliun (berdasarkan artikel terkait), menunjukkan bahwa kepercayaan investor global terhadap pasar Indonesia sedang teruji. Pelemahan rupiah yang sudah menembus Rp17.800 memperbesar risiko bagi emiten dengan utang dolar dan importir bahan baku. Data pasar terkini menempatkan IHSG di 5.821 dan USD/IDR di 17.957, mengonfirmasi bahwa tekanan berlanjut pasca artikel utama. Kombinasi tekanan eksternal dan domestik ini semakin mempersempit ruang kebijakan BI untuk melonggarkan suku bunga. Yang perlu dipantau dalam 1–4 minggu ke depan: (1) apakah IHSG mampu bertahan di atas support 6.071 — jika jebol, koreksi ke 5.800–5.900 terbuka; (2) rilis data inflasi Indonesia dan tenaga kerja AS yang bisa mengubah ekspektasi suku bunga global; (3) perkembangan negosiasi AS-Iran yang mempengaruhi harga minyak dan sentimen risk appetite; (4) pergerakan rupiah — jika USD/IDR menembus Rp18.000, tekanan pada emiten utang dolar makin berat dan BI bisa melakukan intervensi lebih agresif.
Sumber data: IDX
-
17 Mei 2026 Skor 7.7
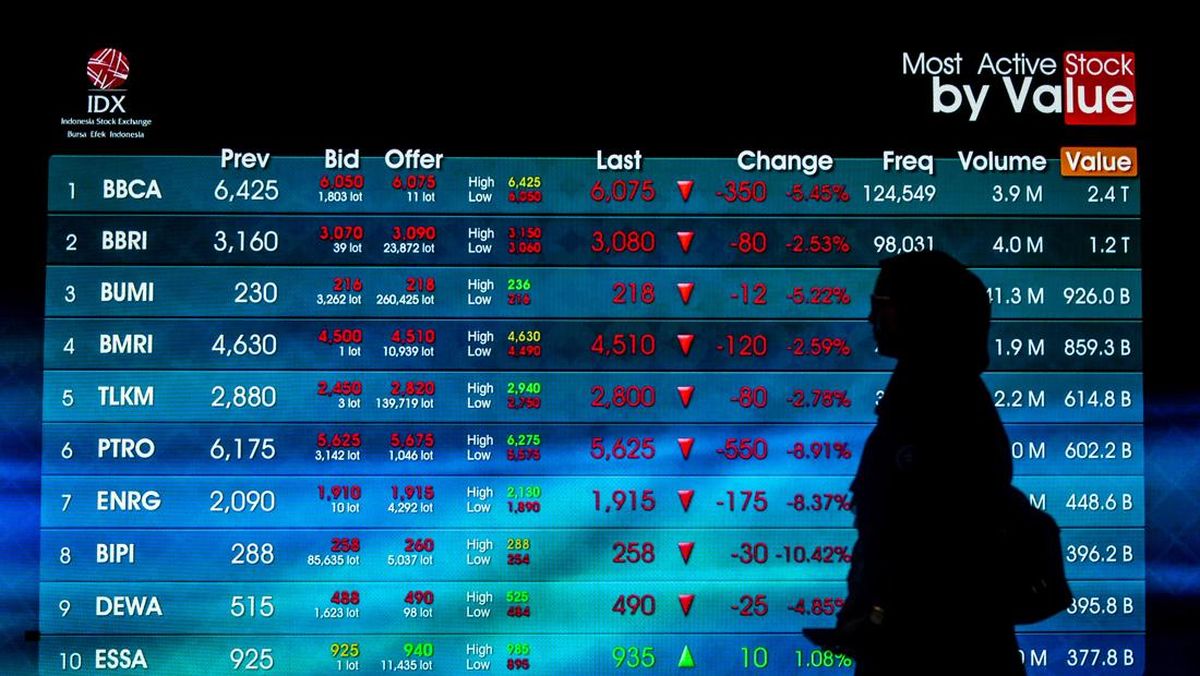
IHSG Diramal Anjlok Awali Pekan Ini
IHSG diproyeksikan melemah pada perdagangan Senin (18/5) dengan rentang support 6.682–6.585 dan resistance 6.917–7.069, menurut analis MNC Sekuritas dan Binaartha Sekuritas. Herditya Wicaksana dari MNC Sekuritas memperkirakan skenario terburuk IHSG turun ke 6.644–6.711, dengan area gap 6.538–6.585 yang perlu dicermati. Sementara itu, Ivan Rosanova dari Binaartha Sekuritas melihat peluang rebound setelah IHSG mencapai target koreksi normal di level 6.727, didukung pola teknikal falling wedge pada chart jangka pendek. Namun, risiko pelemahan lanjutan menuju 6.587 masih terbuka. IHSG ditutup di level 6.723 pada perdagangan Rabu (13/5), melemah 135,57 poin atau minus 1,98 persen dari perdagangan sebelumnya, dengan volume transaksi Rp19,78 triliun dan 38,70 miliar saham diperdagangkan. Dari 818 saham yang diperdagangkan, 239 menguat, 416 terkoreksi, dan 163 stagnan — menunjukkan tekanan jual yang dominan. Proyeksi koreksi ini terjadi di tengah tekanan eksternal yang berat: rupiah berada di level Rp17.491 per dolar AS, harga minyak Brent melonjak ke US$110,36 per barel akibat ketegangan geopolitik di Selat Hormuz, dan ekspektasi suku bunga tinggi The Fed yang semakin menguat pasca data inflasi AS yang panas. Kombinasi ini menciptaan lingkungan risk-off yang mendorong capital outflow dari emerging market, termasuk Indonesia. Yang tidak terlihat dari headline adalah efek cascade dari tekanan rupiah terhadap IHSG. Rupiah yang melemah ke level terlemah dalam rentang satu tahun terverifikasi membuat investor asing cenderung mengurangi eksposur ke aset rupiah — tidak hanya saham tetapi juga obligasi. Jika outflow terjadi simultan di kedua pasar, tekanan terhadap IHSG bisa lebih besar dari proyeksi teknikal semata. Selain itu, MSCI rebalancing yang terjadi pada periode yang sama berpotensi memperkuat aksi jual paksa oleh fund manager global. Dampak koreksi IHSG tidak merata. Sektor perbankan dan properti menjadi yang paling rentan karena sensitif terhadap suku bunga tinggi dan perlambatan ekonomi. Emiten komoditas dan energi justru bisa mendapatkan tailwind dari kenaikan harga minyak akibat ketegangan geopolitik. Investor perlu mencermati bahwa koreksi ini terjadi di tengah tekanan fiskal yang sudah terlihat dari defisit APBN Rp240 triliun per Maret 2026, sehingga ruang pemerintah untuk memberikan stimulus tambahan sangat terbatas. Dalam 1-4 minggu ke depan, yang perlu dipantau adalah hasil risalah FOMC pada 21 Mei — jika nada hawkish menguat, dolar AS semakin perkasa dan menekan IHSG lebih lanjut. Level support 6.587 menjadi kritis: jika IHSG mampu bertahan di atas level ini, koreksi masih bersifat teknikal; jika jebol, potensi penurunan lebih dalam ke area 6.300–6.400 terbuka. Selain itu, perkembangan MSCI rebalancing perlu dicermati — biasanya aksi jual terjadi sebelum tanggal efektif, dan setelahnya bisa terjadi pembelian kembali.
Sumber data: IDX
-
17 Mei 2026 Skor 7.3
IHSG Masih Rawan Koreksi pada Senin (18/5), Ini Saham Pilihan Analis
Indeks Harga Saham Gabungan (IHSG) ditutup melemah 1,98% ke level 6.723,32 pada perdagangan Rabu (13/5/2026), dan analis memproyeksikan koreksi masih akan berlanjut pada Senin (18/5/2026). Head of Retail Research MNC Sekuritas, Herditya Wicaksana, memperkirakan IHSG rawan melanjutkan tren pelemahan dengan support di 6.682 dan resistance di 6.789. Tekanan berasal dari tiga faktor utama: eskalasi konflik Timur Tengah yang memicu risk-off global, dampak review kuartalan indeks MSCI yang mengeluarkan sejumlah saham dari indeks global maupun small cap, serta pelemahan nilai tukar rupiah terhadap dolar AS yang terus berlanjut. Equity Research Analyst Phintraco Sekuritas, Alrich Paskalis Tambolang, menambahkan bahwa meskipun aksi jual asing tidak sebesar yang dikhawatirkan sebelumnya—karena sebagian arus keluar sudah diantisipasi—indikator teknikal masih menunjukkan tekanan lanjutan. Pelebaran histogram negatif pada MACD dan stochastic RSI yang menuju area oversold mengonfirmasi momentum bearish masih dominan. IHSG berpotensi menguji area support 6.700 hingga 6.650 pada awal pekan depan. Konflik Timur Tengah yang memanas telah mendorong harga minyak Brent ke level tinggi, menekan biaya energi dan memperkuat sentimen penghindaran risiko di pasar global. Bagi Indonesia, kenaikan harga minyak berdampak langsung pada beban subsidi energi dan defisit transaksi berjalan, yang pada gilirannya memperlemah rupiah. Pelemahan rupiah menjadi variabel kunci karena meningkatkan tekanan inflasi impor dan mempersempit ruang gerak Bank Indonesia untuk melonggarkan kebijakan moneter. Sementara itu, rebalancing MSCI secara periodik selalu menjadi katalis pergerakan jangka pendek, terutama bagi saham-saham yang masuk atau keluar dari indeks. Tahun ini, beberapa emiten Indonesia dikeluarkan dari MSCI Global Standard dan Small Cap, memicu aksi jual paksa dari dana indeks. Meskipun pasar telah mengantisipasi, volume dan volatilitas tetap meningkat. Dampak koreksi ini tidak merata. Saham-saham berkapitalisasi besar (blue chip) seperti BBCA, BBRI, dan TLKM biasanya menjadi sasaran utama aksi jual asing karena likuiditasnya tinggi. Sektor-sektor siklikal seperti properti, infrastruktur, dan teknologi lebih rentan terhadap sentimen risk-off dibanding sektor defensif seperti konsumer dan farmasi. Investor ritel yang memegang posisi leverage atau margin berisiko menghadapi margin call jika IHSG terus turun. Yang perlu dipantau dalam pekan ini: pertama, kemampuan IHSG bertahan di atas 6.650—jika tembus, support berikutnya di 6.600 berpotensi diuji. Kedua, rilis data neraca perdagangan Indonesia April 2026 yang dapat memengaruhi ekspektasi terhadap rupiah. Ketiga, perkembangan konflik Timur Tengah, terutama respons diplomatik AS dan Iran yang dapat meredakan atau memperburuk sentimen. Investor disarankan mencermati saham-saham yang direkomendasikan analis seperti DEWA, INDY, dan WIFI, namun dengan kesadaran bahwa volatilitas tinggi meningkatkan risiko eksekusi harga.
Sumber data: IDX

