Analisis terkait BUMI
-
29 Jul 2026 Skor 7.7
IHSG Turun Lagi ke Level 6.093, Saham Grup Bakrie ELTY, BNBR, VKTR Rontok
Indeks Harga Saham Gabungan (IHSG) kembali mencatat pelemahan pada sesi pertama perdagangan Rabu (29/7), turun 0,6% atau 37 poin ke level 6.093. Pelemahan ini terjadi di tengah mayoritas indeks Asia yang juga berada di zona merah, dengan Nikkei Jepang turun 1,91% dan Shanghai Composite melemah 0,51%, meski Hang Seng naik tipis 1,37%. Sebanyak 461 saham berakhir di zona merah, sementara 176 saham menguat dan 154 saham stagnan. Volume transaksi mencapai 26,88 miliar saham dengan frekuensi 1,25 juta kali, menandakan partisipasi pasar yang cukup aktif meskipun dalam tekanan. Kapitalisasi pasar tercatat Rp10.690 triliun, dengan total nilai transaksi Rp16,85 triliun. Yang tidak terlihat dari headline adalah konsistensi pelemahan pada saham-saham Grup Bakrie yang terjadi secara berjemaah. Tiga emiten kelompok ini masuk daftar top losers: PT Bakrieland Development Tbk (ELTY) turun 9,38% ke Rp29, PT Bakrie & Brothers Tbk (BNBR) longsor 7,69% ke Rp96, dan PT VKTR Teknologi Mobilitas Tbk (VKTR) merosot 7,14% ke Rp715. Penurunan serentak ini mengindikasikan adanya sentimen negatif spesifik terhadap grup tersebut, meskipun artikel tidak menyebutkan penyebab fundamental. Sektor properti menjadi yang paling tertekan secara sektoral, turun 2,62%, dengan emiten seperti PT Bangun Kosambi Sukses Tbk (CBDK) turun 2,01%, PT Sentul City Tbk (BKSL) melemah 1,52%, dan PT Kawasan Industri Jababeka Tbk (KIJA) terkoreksi 1,6%. Sementara itu, saham sektor industri dasar justru mencatat penguatan meskipun sektoral turun tipis 0,36%, dengan PT Barito Pacific Tbk (BRPT) naik 1,43%, PT Merdeka Gold Resources Tbk (EMAS) naik 1,22%, dan PT Chandra Asri Pacific Tbk (TPIA) tumbuh 2,87% — menjadikannya saham paling banyak ditransaksikan senilai Rp634,57 miliar. Dampak dari pelemahan ini bersifat meluas. Bagi investor dan manajer investasi, koreksi yang disertai dengan dominasi saham turun (461 vs 176) menandakan tekanan jual yang signifikan dan bisa memicu aksi ambil untung lanjutan jika tidak ada katalis positif. Sektor properti yang menjadi sektor paling tertekan merupakan sinyal bahwa ekspektasi terhadap suku bunga tinggi masih dominan — sektor ini sangat bergantung pada kredit pemilikan rumah dan pembiayaan proyek, sehingga lingkungan biaya pinjaman yang mahal langsung memperburuk prospek laba. Emiten properti seperti CBDK, BKSL, dan KIJA terkena dampak langsung, dan tekanan ini bisa menular ke sektor perbankan yang memiliki eksposur kredit properti. Sementara saham Grup Bakrie yang anjlok berpotensi menimbulkan kekhawatiran terhadap likuiditas dan tata kelola grup, yang pada akhirnya dapat mempengaruhi persepsi investor terhadap saham-saham lain dengan karakteristik serupa. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah pergerakan indeks Asia, terutama Nikkei dan Shanghai, mengingat koreksi IHSG kali ini sejalan dengan pelemahan regional. Jika tekanan global berlanjut, IHSG berisiko menguji level psikologis 6.000. Sinyal kritis lainnya adalah data net foreign flow harian — jika outflow asing kembali besar, saham-saham blue-chip LQ45 akan tertekan lebih lanjut. Perkembangan saham Grup Bakrie juga perlu dicermati: apakah penurunan ini bersifat teknis atau ada sentimen fundamental yang memperkuat aksi jual. Terakhir, rilis data inflasi atau suku bunga dalam negeri dalam waktu dekat dapat menjadi katalis yang mengubah arah persepsi pasar terhadap prospek sektor properti dan konsumsi.
Sumber data: IDX
-
28 Jul 2026 Skor 8.0
IHSG Turun Lagi 0,89%, Saham Grup Bakrie ENRG, BUMI, BRMS Kompak Merosot
Indeks Harga Saham Gabungan (IHSG) ditutup turun 0,89% atau 55,20 poin ke level 6.130 pada perdagangan Selasa (28/7). Sebanyak 360 saham berakhir di zona merah, 265 saham menguat, dan 172 saham stagnan. Volume transaksi mencapai 24,96 miliar saham dengan frekuensi 1,67 juta kali, dan kapitalisasi pasar tercatat Rp10.775 triliun. Sepuluh dari sebelas sektor indeks sektoral BEI ditutup negatif. Sektor properti menjadi yang paling dalam koreksinya, turun 3,25%, diikuti oleh sektor energi yang juga tertekan. Saham-saham grup Bakrie mencatatkan penurunan signifikan secara serentak: PT Energi Mega Persada (ENRG) anjlok 8,83%, PT Bumi Resources (BUMI) terkoreksi 2,94%, dan PT Bumi Resources Minerals (BRMS) ambruk 3,48%. Di sektor properti, PT Bakrieland Development (ELTY) anjlok 8,57%, PT Sentul City (BKSL) turun 2,94%, dan PT Ciputra Development (CTRA) melemah 1,75%. Dari sisi energi, selain ENRG, PT Petrindo Jaya Kreasi (CUAN) turun 2,9% dan PT Perusahaan Gas Negara (PGAS) melemah 2,94%. Faktor pendorong utama koreksi ini adalah tekanan global yang menyebar ke Asia. Indeks Nikkei Jepang ambruk 3,83% ke level 62.446, Shanghai Composite terkoreksi 1,16% ke 3.813, dan Hang Seng justru naik tipis 0,41% ke 25.310. Berita dari CNA Business mengkonfirmasi bahwa saham Asia mengalami hari kelam, dengan KOSPI Korea Selatan anjlok 10,2% hingga memicu circuit breaker, dipicu kekhawatiran bahwa China telah memulai produksi massal chip berteknologi tinggi yang selama ini dikuasai ASML. Kekhawatiran rantai pasok semikonduktor dan overvaluasi sektor AI setelah reli dua tahun memicu aksi jual besar-besaran di saham teknologi global. Meskipun IHSG tidak memiliki eksposur langsung sebesar Korea atau Jepang, efek rambatan risk-off global menular lewat arus modal asing dan psikologi investor. Konflik Timur Tengah antara AS dan Iran juga menambah ketidakpastian, meskipun harga minyak Brent sempat turun ke level $85,93 per barel pada data pasar terkini. Dampak koreksi ini terasa di beberapa titik rentan. Sektor properti yang turun 3,25% mengindikasikan kekhawatiran terhadap suku bunga tinggi yang masih bertahan, karena sektor ini sangat bergantung pada kredit pemilikan rumah (KPR). Saham-saham dengan utang dalam denominasi dolar AS, termasuk grup Bakrie, menghadapi tekanan ganda akibat rupiah yang berada di level 18.058 per dolar AS – melemah 0,4% dari posisi sebelumnya. Kenaikan biaya impor dan beban bunga dalam rupiah memperburuk prospek laba emiten-emiten tersebut. Sektor energi yang turun seiring harga minyak yang melemah sementara, namun volatilitas geopolitik bisa membalikkan arah kapan saja. Bagi investor ritel yang memegang saham-saham LQ45 dan blue chip, potensi outflow asing lebih lanjut menjadi risiko utama, karena investor asing cenderung menarik dana dari pasar berkembang saat risk-off global meningkat. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah arah pergerakan indeks Asia, khususnya Nikkei dan KOSPI yang masih dalam tekanan. Hasil earnings Big Tek Amerika Serikat – Microsoft, Meta, Apple, Amazon – yang akan dirilis minggu ini menjadi katalis kunci: jika mengecewakan, koreksi sektor semikonduktor bisa berlanjut dan menekan bursa Asia lebih dalam. Di dalam negeri, data net foreign flow harian BEI menjadi sinyal kritis – jika outflow asing berlanjut dengan volume besar, IHSG berisiko menguji level psikologis 6.000. Perkembangan konflik Iran juga perlu dicermati karena setiap eskalasi dapat mendorong harga minyak kembali naik, membebani APBN subsidi energi dan memperlebar defisit transaksi berjalan. Investor disarankan untuk tidak bereaksi berlebihan terhadap koreksi harian, namun tetap siaga terhadap perubahan sentimen global yang bisa berlangsung cepat.
Sumber data: IDX
-
12 Jul 2026 Skor 7.0
IHSG Diperkirakan Unjuk Gigi Awali Pekan Ini
IHSG ditutup di 5.942 pada perdagangan Jumat (10/7), naik 0,20% dari hari sebelumnya dengan volume transaksi Rp8,85 triliun. Analis teknikal dari MNC Sekuritas dan Binaartha Sekuritas memproyeksikan indeks berpeluang melanjutkan penguatan pada Senin (13/7) menuju area 6.083–6.203, dengan support di 5.486–5.739 dan resistance hingga 6.835. Namun, proyeksi ini muncul di tengah tekanan eksternal yang signifikan: rupiah sudah terdepresiasi ke Rp18.064 per dolar AS — area terlemah dalam satu tahun terakhir — sementara pasar global bersiap menghadapi rilis inflasi AS dan hasil negosiasi AS-Iran yang bisa memperkuat sentimen risk-off dan mendorong capital outflow dari emerging market termasuk Indonesia. Secara domestik, defisit APBN awal 2026 yang mencapai Rp240,1 triliun (0,93% PDB) dan keseimbangan primer negatif Rp95,8 triliun menambah kerentanan fiskal, sementara kasus hukum di Kejagung yang melibatkan pejabat Jampidsus turut menggerus kepercayaan investor terhadap tata kelola. Kombinasi antara optimisme teknikal jangka pendek dan tekanan fundamental makro menciptakan situasi yang tricky bagi pelaku pasar. Penguatan IHSG bisa terjadi jika sentimen global mereda — misalnya inflasi AS sesuai ekspektasi dan negosiasi Iran menghasilkan gencatan senjata — namun jika sebaliknya, koreksi ke area 5.752–5.797 seperti diperingatkan analis sangat mungkin terjadi. Bagi investor institusi dan ritel, periode ini membutuhkan kewaspadaan ekstra: perhatikan net foreign flow harian, pergerakan USD/IDR, dan yield SBN sebagai indikator dini arah pasar. Sektor yang paling terpapar adalah saham-saham blue chip LQ45 yang banyak dimiliki asing, properti yang sensitif terhadap suku bunga, dan emiten importir yang marginnya tertekan oleh pelemahan rupiah. Dalam sepekan ke depan, sinyal paling kritis adalah rilis CPI AS pada Selasa dan testimoni Gubernur The Fed; keduanya bisa langsung mengubah ekspektasi suku bunga global dan memicu pergerakan signifikan di bursa Indonesia.
Sumber data: IDX
-
17 Mei 2026 Skor 7.7
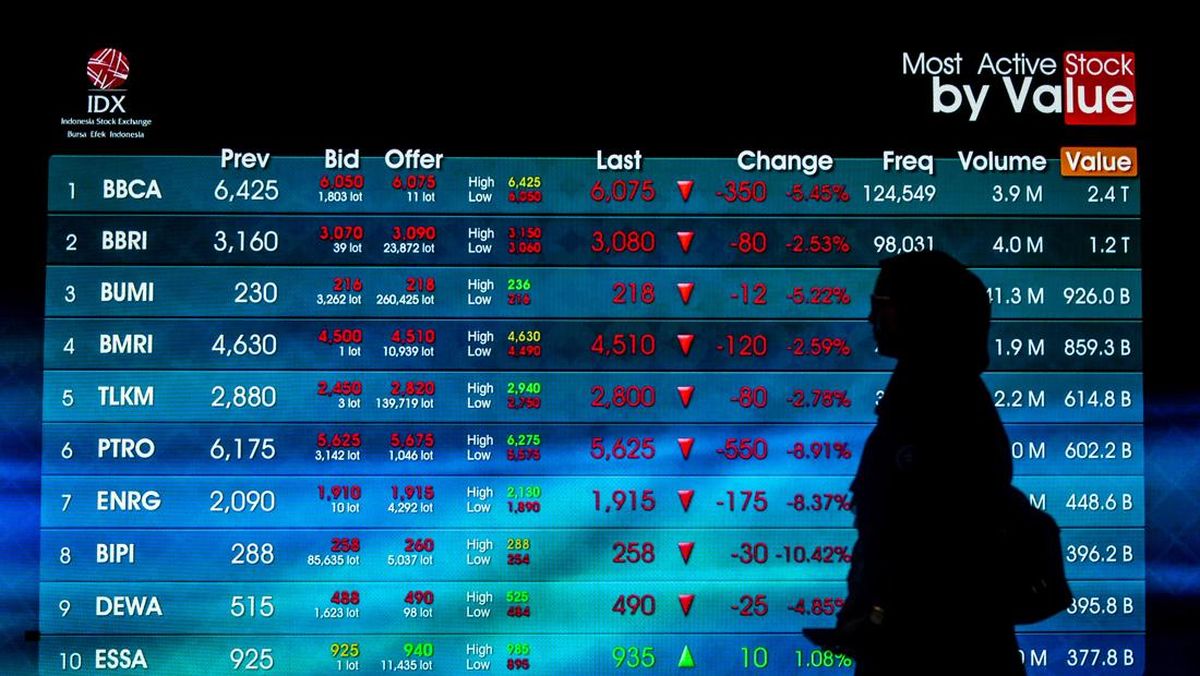
IHSG Diramal Anjlok Awali Pekan Ini
IHSG diproyeksikan melemah pada perdagangan Senin (18/5) dengan rentang support 6.682–6.585 dan resistance 6.917–7.069, menurut analis MNC Sekuritas dan Binaartha Sekuritas. Herditya Wicaksana dari MNC Sekuritas memperkirakan skenario terburuk IHSG turun ke 6.644–6.711, dengan area gap 6.538–6.585 yang perlu dicermati. Sementara itu, Ivan Rosanova dari Binaartha Sekuritas melihat peluang rebound setelah IHSG mencapai target koreksi normal di level 6.727, didukung pola teknikal falling wedge pada chart jangka pendek. Namun, risiko pelemahan lanjutan menuju 6.587 masih terbuka. IHSG ditutup di level 6.723 pada perdagangan Rabu (13/5), melemah 135,57 poin atau minus 1,98 persen dari perdagangan sebelumnya, dengan volume transaksi Rp19,78 triliun dan 38,70 miliar saham diperdagangkan. Dari 818 saham yang diperdagangkan, 239 menguat, 416 terkoreksi, dan 163 stagnan — menunjukkan tekanan jual yang dominan. Proyeksi koreksi ini terjadi di tengah tekanan eksternal yang berat: rupiah berada di level Rp17.491 per dolar AS, harga minyak Brent melonjak ke US$110,36 per barel akibat ketegangan geopolitik di Selat Hormuz, dan ekspektasi suku bunga tinggi The Fed yang semakin menguat pasca data inflasi AS yang panas. Kombinasi ini menciptaan lingkungan risk-off yang mendorong capital outflow dari emerging market, termasuk Indonesia. Yang tidak terlihat dari headline adalah efek cascade dari tekanan rupiah terhadap IHSG. Rupiah yang melemah ke level terlemah dalam rentang satu tahun terverifikasi membuat investor asing cenderung mengurangi eksposur ke aset rupiah — tidak hanya saham tetapi juga obligasi. Jika outflow terjadi simultan di kedua pasar, tekanan terhadap IHSG bisa lebih besar dari proyeksi teknikal semata. Selain itu, MSCI rebalancing yang terjadi pada periode yang sama berpotensi memperkuat aksi jual paksa oleh fund manager global. Dampak koreksi IHSG tidak merata. Sektor perbankan dan properti menjadi yang paling rentan karena sensitif terhadap suku bunga tinggi dan perlambatan ekonomi. Emiten komoditas dan energi justru bisa mendapatkan tailwind dari kenaikan harga minyak akibat ketegangan geopolitik. Investor perlu mencermati bahwa koreksi ini terjadi di tengah tekanan fiskal yang sudah terlihat dari defisit APBN Rp240 triliun per Maret 2026, sehingga ruang pemerintah untuk memberikan stimulus tambahan sangat terbatas. Dalam 1-4 minggu ke depan, yang perlu dipantau adalah hasil risalah FOMC pada 21 Mei — jika nada hawkish menguat, dolar AS semakin perkasa dan menekan IHSG lebih lanjut. Level support 6.587 menjadi kritis: jika IHSG mampu bertahan di atas level ini, koreksi masih bersifat teknikal; jika jebol, potensi penurunan lebih dalam ke area 6.300–6.400 terbuka. Selain itu, perkembangan MSCI rebalancing perlu dicermati — biasanya aksi jual terjadi sebelum tanggal efektif, dan setelahnya bisa terjadi pembelian kembali.
Sumber data: IDX
-
12 Mei 2026 Skor 7.7
Daftar Baru 43 Saham Bertahan di MSCI Small Caps: ANTM hingga AALI Tersingkir
MSCI, dalam tinjauan berkala Mei 2026, mengeluarkan 13 saham Indonesia dari MSCI Small Cap Indexes, menyisakan 43 emiten. Saham yang dicoret meliputi PT Aneka Tambang Tbk (ANTM), PT Astra Agro Lestari Tbk (AALI), PT Bank Aladin Syariah Tbk (BANK), PT Bumi Serpong Damai Tbk (BSDE), PT Dharma Satya Nusantara Tbk (DSNG), PT Industri Jamu dan Farmasi Sido Muncul Tbk (SIDO), PT Midi Utama Indonesia Tbk (MIDI), PT Mitra Keluarga Karyasehat Tbk (MIKA), PT MNC Digital Entertainment Tbk (MSIN), PT Pabrik Kertas Tjiwi Kimia Tbk (TKIM), PT Pacific Strategic Financial Tbk (APIC), PT Sawit Sumbermas Sarana Tbk (SSMS), dan PT Triputra Agro Persada Tbk (TAPG). Perubahan ini berlaku setelah penutupan perdagangan 29 Mei 2026, efektif 1 Juni 2026. MSCI tidak menambah atau mengurangi indeks di MSCI Micro Cap Indexes. Tinjauan berikutnya dijadwalkan pada Agustus 2026 dengan pengumuman 12 Agustus dan efektif 1 September 2026. Keputusan ini tidak berdiri sendiri. Artikel terkait mengungkapkan bahwa tiga saham milik Prajogo Pangestu — BREN, TPIA, dan CUAN — juga terdepak dari indeks MSCI global, dengan faktor utama status High Shareholding Concentration (HSC) yang disematkan OJK pada BREN, serta kebijakan MSCI yang membekukan seluruh kenaikan foreign inclusion factor (FIF) dan number of shares (NOS) untuk saham Indonesia sejak 21 April 2026. Akibatnya, tidak ada satu pun saham Indonesia yang ditambahkan ke MSCI Investable Market Indexes (IMI), dan tidak ada migrasi dari Small Cap ke Standard Index. Ini menunjukkan bahwa masalah tata kelola dan free float rendah menjadi isu sistemik yang mempengaruhi persepsi investor global terhadap pasar modal Indonesia. Dampak dari pengeluaran ini bersifat kaskade. Pertama, saham yang dikeluarkan dari indeks MSCI Small Caps akan kehilangan permintaan pasif dari dana indeks dan ETF yang melacak indeks tersebut. Kedua, investor aktif institusi global yang menggunakan MSCI sebagai benchmark juga cenderung mengurangi eksposur. Ketiga, likuiditas saham-saham tersebut berpotensi menurun, yang selanjutnya dapat memicu tekanan jual lebih lanjut. Sektor yang paling terdampak adalah komoditas (ANTM, AALI, DSNG, SSMS, TAPG), properti (BSDE), dan konsumen (SIDO, MIDI, MIKA). Yang menarik, beberapa emiten besar seperti ADRO, INCO, dan INDF justru bertahan, menunjukkan bahwa MSCI masih memberikan bobot pada kapitalisasi pasar dan likuiditas yang memadai. Yang perlu dipantau dalam 1-4 minggu ke depan: pertama, pergerakan harga saham 13 emiten yang terdepak menjelang tanggal efektif 1 Juni — biasanya terjadi aksi jual front-running oleh investor institusi. Kedua, respons OJK dan BEI terhadap isu HSC dan pembekuan FIF — apakah ada langkah regulasi untuk meningkatkan free float dan transparansi kepemilikan. Ketiga, tinjauan MSCI berikutnya pada Agustus 2026 — jika tidak ada perbaikan, risiko exclusion dapat meluas ke emiten lain dengan struktur kepemilikan serupa. Keempat, arus modal asing ke pasar saham Indonesia secara keseluruhan — jika tren outflow berlanjut, tekanan bisa menyebar ke IHSG dan rupiah.
Sumber data: IDX