Analisis terkait BNLI
-

17 Agu 2026 Skor 8.0 Signal Tinggi
BI Hadirkan Kartu Kredit Indonesia, Bank Mandiri (BMRI) hingga BSI (BRIS) Siap Dukung
Bank Indonesia bersama Asosiasi Sistem Pembayaran Indonesia (ASPI) resmi meluncurkan Kartu Kredit Indonesia (KKI) pada 17 Agustus 2026. Delapan bank besar — Bank Mandiri, BNI, BRI, BCA, CIMB Niaga, Bank Permata, Bank Mega, dan Bank Syariah Indonesia — telah siap menerbitkan KKI, dengan skema pembiayaan syariah untuk BSI. Produk ini dirancang sebagai instrumen pembayaran dengan pemrosesan domestik dan fitur penundaan pembayaran yang terintegrasi langsung dengan QRIS, baik melalui pindaian maupun Tap. Peluncuran ini menjadi sinyal kuat bahwa BI serius membangun ekosistem pembayaran yang lebih mandiri dan efisien, sekaligus hadiah kemerdekaan untuk masyarakat dan pelaku usaha. Mekanisme kerja KKI menarik dicermati. Berbeda dari kartu kredit konvensional yang mengandalkan jaringan global seperti Visa atau Mastercard, KKI menggunakan skema pemrosesan domestik. Artinya, seluruh transaksi diproses di dalam negeri tanpa melalui perantara internasional. Fitur deferred payment memberi fleksibilitas bagi pengguna untuk menunda pembayaran, mirip fungsi kartu kredit, namun sumber dananya diintegrasikan dengan QRIS. Kombinasi ini menjadikan KKI jembatan antara dua ekosistem yang selama ini tumbuh terpisah: kartu kredit tradisional dan pembayaran digital berbasis QR. Bagi BI, langkah ini bukan sekadar inovasi produk, melainkan upaya memperkuat ketahanan sistem pembayaran nasional dari gejolak eksternal dan mengurangi ketergantungan pada jaringan asing. Dampaknya terasa luas. Bagi perbankan, kehadiran KKI membuka peluang pendapatan berbasis biaya baru, namun juga menuntut investasi infrastruktur teknologi. BI menegaskan prinsip keseimbangan: manfaat bagi masyarakat, ruang tumbuh bagi merchant, dan peluang baru bagi penyelenggara jasa sistem pembayaran — tanpa mengorbankan keberlanjutan industri. Bagi merchant, biaya transaksi yang berpotensi lebih rendah dari skema global dapat memperbaiki margin. Bagi konsumen, KKI menawarkan alternatif pembayaran yang lebih terintegrasi dengan QRIS yang sudah populer. Namun, tantangan besar menanti: membangun kepercayaan pengguna, memastikan keamanan data, dan bersaing dengan jaringan kartu yang sudah mapan selama puluhan tahun. Yang perlu dipantau dalam 1–4 minggu ke depan adalah kecepatan adopsi KKI oleh masyarakat dan merchant. Indikator utamanya: volume transaksi QRIS yang beralih ke KKI, respons jaringan global terhadap kompetitor baru ini, serta kesiapan infrastruktur perbankan dalam menangani lonjakan transaksi. Perhatikan juga kebijakan lanjutan BI — apakah akan ada insentif bagi bank yang aktif mempromosikan KKI, atau aturan yang mewajibkan penggunaan KKI untuk transaksi tertentu. Bagi pelaku bisnis, peluncuran ini adalah pengingat bahwa ekosistem pembayaran Indonesia sedang bertransformasi, dan mereka yang menyesuaikan diri lebih awal akan menikmati efisiensi biaya dan jangkauan pasar yang lebih luas.
Sumber data: IDX
-
7 Jul 2026 Skor 6.7
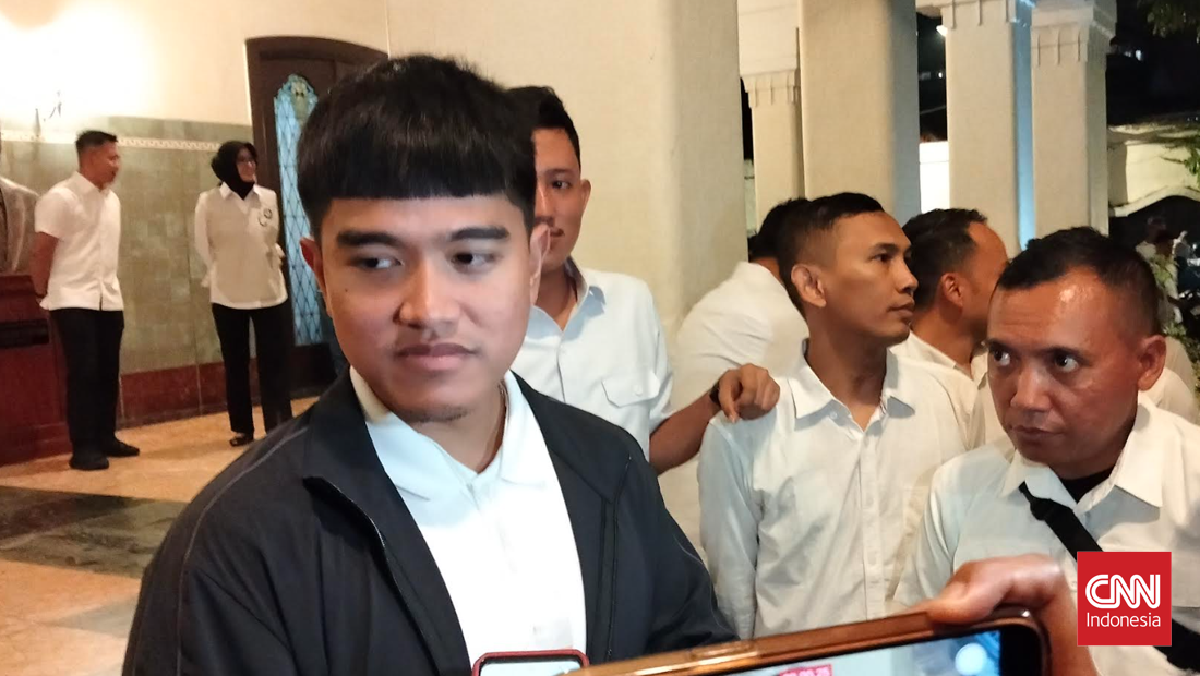
Perusahaan Kaesang Terlilit Kredit Macet, Utang Bank Tembus Rp2,8 T
PT Panca Mitra Multiperdana Tbk (PMMP), emiten pengolahan hasil perikanan yang 7,27% sahamnya dimiliki oleh perusahaan milik Kaesang Pangarep, menghadapi gagal bayar kredit dengan total outstanding mencapai Rp2,8 triliun. Utang ini tersebar di enam bank dan lembaga keuangan: Bank Permata (US$53,12 juta + Rp5,49 miliar), Bank Central Asia (US$40,29 juta), Lembaga Pembiayaan Ekspor Indonesia (LPEI) (US$30,71 juta), Bank SMBC Indonesia (US$22,8 juta), Bank Maspion (US$7,21 juta), dan Bank Resona Perdania (US$5,99 juta). Jumlah tersebut belum termasuk bunga yang masih berjalan. Perseroan telah mengajukan restrukturisasi pinjaman ke sejumlah kreditur, seiring tekanan likuiditas yang semakin dalam akibat keterbatasan modal kerja. Manajemen PMMP mengakui hanya mampu mengoperasikan satu pabrik di Situbondo, dari kapasitas penuh yang lebih besar. Untuk memenuhi permintaan ekspor, perusahaan terpaksa membeli produk jadi dari pihak ketiga dengan skema pembayaran di belakang — sebuah indikasi arus kas yang sangat ketat. Dampak dari kontraksi operasional sudah terasa pada tenaga kerja: sejak 2024 hingga saat ini, PMMP telah melakukan pemutusan hubungan kerja terhadap 37 staf dan 79 pekerja harian. Selain itu, sebanyak 82 staf tercatat mengundurkan diri. Kebutuhan dana segar untuk modal kerja diperkirakan mencapai US$15 juta atau sekitar Rp269 miliar. Tanpa injeksi likuiditas, kelangsungan usaha emiten ini berada dalam risiko tinggi. Kasus PMMP menjadi sinyal peringatan dini bagi sektor perbankan dan investor mengenai tekanan likuiditas di segmen usaha riil, khususnya di industri pengolahan perikanan yang sangat bergantung pada ekspor dan rantai pasok global. Yang tidak terlihat dari headline adalah implikasi kredit ini terhadap portofolio bank-bank kreditur, terutama Bank Permata dan BCA yang memiliki eksposur terbesar. Selain itu, tekanan pada emiten yang terafiliasi tokoh publik juga berpotensi memicu sentimen negatif terhadap tata kelola perusahaan terkait. Yang perlu dipantau dalam 4–6 minggu ke depan adalah progres restrukturisasi — apakah bank menyetujui skema perpanjangan atau pemotongan utang, serta apakah PMMP mampu mendapatkan tambahan modal kerja. Jika restrukturisasi gagal, risiko kredit macet (NPL) akan tercatat di buku bank dan berpotensi memicu provisi kerugian yang menekan laba perbankan. Sinyal penting lainnya adalah respons pasar terhadap saham PMMP dan emiten sektor perikanan lainnya, serta pernyataan resmi dari otoritas bursa atau OJK terkait keterbukaan informasi.
Sumber data: IDX
-
11 Mei 2026 Skor 5.7
Saham Big Banks Kompak Melemah, BMRI Terkoreksi Paling Dalam
Saham-saham bank besar Indonesia kompak ditutup melemah pada Senin (11/5/2026), dipimpin oleh Bank Mandiri (BMRI) yang turun 7,99% ke Rp4.260. Koreksi tajam ini terutama disebabkan oleh faktor teknikal: masuknya saham BMRI ke periode ex date dividen, sehingga investor yang bertransaksi hari itu tidak lagi berhak atas dividen. Sementara itu, saham Bank Rakyat Indonesia (BBRI) turun 1,84% ke Rp3.200, Bank Negara Indonesia (BBNI) melemah 1,04% ke Rp3.820, dan Bank Central Asia (BBCA) hanya turun tipis 0,40% ke Rp6.150. Bank-bank lain seperti Bank Tabungan Negara juga terkoreksi 0,73% ke Rp1.360. Namun tidak semua bank tertekan: Bank Danamon justru melonjak 4,21% ke Rp4.700 dan Bank Permata naik 0,58%. Tekanan di sektor perbankan turut menyeret Indeks Harga Saham Gabungan (IHSG) yang ditutup melemah 0,92% ke level 6.905,62. Dari sisi volume, tidak disebutkan secara spesifik, namun pergerakan harga menunjukkan aksi jual terkonsentrasi di saham big banks—khususnya BMRI yang mengalami penyesuaian paling dalam. Kondisi ini mengingatkan bahwa musim dividen kerap membawa volatilitas jangka pendek, di mana harga saham cenderung turun sebesar nilai dividen pada hari ex date. Meskipun demikian, penurunan di atas 7% pada BMRI dinilai cukup besar karena mungkin juga dipengaruhi oleh sentimen pasar yang sudah rapuh akibat tekanan eksternal seperti pelemahan rupiah dan kenaikan harga minyak global. Ke depan, koreksi ini dinilai lebih bersifat teknikal daripada fundamental. Investor yang berorientasi jangka panjang dapat melihat momen ini sebagai titik evaluasi, terutama jika fundamental perbankan masih solid. Rilis laporan keuangan kuartal II-2026 yang akan datang menjadi katalis utama untuk mengkonfirmasi apakah tekanan margin bunga bersih (NIM) akibat suku bunga tinggi sudah mencapai puncaknya. Bagi IHSG, bobot sektor perbankan yang besar membuat indeks rentan terhadap pergerakan harga bank-bank utama. Jika tekanan jual berlanjut di luar faktor dividen, IHSG berpotensi menguji level support psikologis 6.900.
Sumber data: IDX
-
7 Mei 2026 Skor 8.0
Kurs Jual Dolar AS di Sejumlah Bank Tembus Rp 17.500 Saat Rupiah Menguat Kamis (7/5)
Hingga Kamis (7/5/2026) pukul 14.07 WIB, rupiah di pasar spot tercatat menguat 0,15% ke Rp 17.361 per dolar AS. Namun, sejumlah bank justru mematok kurs jual dolar di atas Rp 17.500, bahkan di HSBC tunai mencapai Rp 17.625. Data pasar terkini menunjukkan USD/IDR berada di 17.865, level yang lebih lemah dari spot pada saat artikel. Disparitas ini mengindikasikan bahwa perbankan masih melihat risiko pelemahan rupiah ke depan, sehingga memasang premi likuiditas yang tinggi pada kurs jual. Di balik pergerakan harian, tekanan struktural terhadap rupiah bersumber dari eksternal dan domestik. Secara global, dolar AS masih perkasa dengan indeks dolar broad di 119,29, suku bunga The Fed 3,64%, dan imbal hasil US Treasury 10 tahun 4,48%. Harga minyak Brent yang bertahan di level tinggi — data terbaru menunjukkan USD 91,17 per barel — menambah beban impor energi Indonesia. Ketegangan geopolitik Timur Tengah membuat prospek penurunan harga minyak belum pasti. Dari dalam negeri, defisit APBN per Maret 2026 sudah mencapai Rp240,1 triliun atau 0,93% PDB, dengan keseimbangan primer negatif. Artinya, pemerintah memakai utang baru untuk membayar bunga utang lama — situasi yang memperlemah fundamental fiskal dan membuat investor asing semakin berhati-hati. Artikel terkait Asia Times mengungkap fenomena capital flight sistematis melalui under-invoicing ekspor dan transfer pricing, yang menyebabkan sekitar Rp15.400 triliun bocor keluar negeri sejak 1991. Praktik ini membuat devisa hasil ekspor tidak optimal masuk ke sistem perbankan, sehingga pasokan valas terbatas dan rupiah tetap rentan. Dampaknya langsung terasa: setiap guncangan global, seperti kenaikan indeks dolar broad atau ekspektasi suku bunga tinggi lebih lama, langsung mendorong USD/IDR ke level terlemah dalam setahun terakhir berdasarkan data yang tersedia. Bagi pelaku bisnis, disparitas kurs jual bank yang tinggi berarti biaya transaksi valas untuk impor bahan baku, pembayaran utang dolar, atau repatriasi dividen menjadi lebih mahal. Perusahaan dengan eksposur utang dolar — terutama di sektor properti, infrastruktur, dan maskapai — menanggung kerugian kurs yang memperlebar beban bunga. Sementara itu, eksportir justru diuntungkan secara nominal karena penerimaan dalam dolar bernilai lebih besar dalam rupiah, tetapi jika mereka termasuk yang melakukan under-invoicing, keuntungan itu tidak sepenuhnya dinikmati negara. Yang perlu dipantau dalam 1–2 minggu ke depan adalah respons Bank Indonesia: apakah akan melakukan intervensi ganda (spot dan DNDF) untuk menekan volatilitas, atau bahkan menaikkan suku bunga acuan jika tekanan berlanjut. Data inflasi Mei dan neraca perdagangan April akan menjadi indikator fundamental. Jika rupiah terus mendekati 18.000 per dolar, risiko imported inflation dan tekanan pada APBN melalui subsidi energi akan semakin nyata.
Sumber data: IDX
-
3 Mei 2026 Skor 7.0
RoE Bank Besar Bergerak Variatif di Kuartal I-2026, Ini Bank yang Paling Cuan
Rasio Return on Equity (RoE) perbankan Indonesia pada Kuartal I-2026 menunjukkan pergerakan variatif. Di kelompok bank modal inti (KBMI) 4, BBCA masih memimpin dengan RoE tertinggi 25,10%, meski turun dari 26,2% setahun lalu. BBRI dan BBNI justru mencatat kenaikan, sementara BMRI turun tipis ke 19,10%. Di KBMI 3, mayoritas bank mencatat peningkatan, dengan Danamon naik signifikan dari 7,2% ke 9,0%, namun CIMB Niaga turun dari 14% ke 12,7% akibat kenaikan rasio kecukupan modal (CAR). Penurunan RoE di beberapa bank mencerminkan tekanan pada net interest margin (NIM) di tengah suku bunga tinggi dan perlambatan ekonomi, sementara bank yang mampu menekan biaya dana dan efisiensi operasional justru membaik. Ini mengindikasikan divergensi profitabilitas yang akan menentukan daya saing dan kapasitas dividen ke depan.
Sumber data: IDX

