Analisis terkait BBTN
-
10 Sep 2026 Skor 6.7
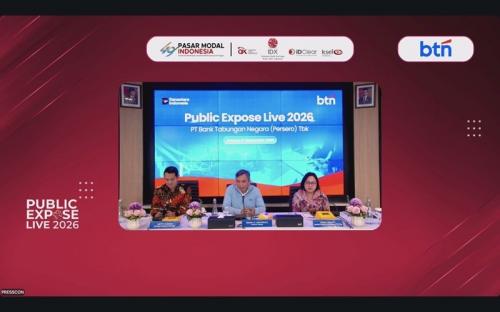
BBTN Percepat Strategi Beyond Mortgage, Kredit Nonperumahan Dibidik 30 persen pada 2030
BTN mempercepat eksekusi strategi Beyond Mortgage dengan menargetkan porsi kredit nonperumahan menembus sekitar 30 persen dari total portofolio pada 2030. Posisi saat ini 20,4 persen per Juni 2026, naik dari 18,0 persen pada akhir 2025 — artinya bank pelat merah ini ingin menambah sekitar sepuluh poin persentase dalam empat tahun. Target disampaikan Direktur Utama Nixon L.P. Napitupulu dalam Public Expose Live 2026 di Jakarta, Kamis (10/9/2026). Diversifikasi ditempuh lewat jalur organik dan anorganik, termasuk akuisisi portofolio kredit secara selektif. Mesin pertumbuhannya adalah ekosistem: hingga Juni 2026 BTN telah menjalin kemitraan dengan 59 pemerintah daerah, 57 universitas, 26 rumah sakit, serta merambah sektor pariwisata. Logikanya bukan sekadar menyalurkan kredit, melainkan mengunci hubungan menyeluruh — pengelolaan rekening institusi, payroll, KPR dan kredit konsumer bagi ASN, treasury, sampai transaksi harian. Pola serupa dikembangkan di pendidikan, kesehatan, dan pariwisata. Yang tidak terlihat dari headline: ini bukan sekadar penambahan lini kredit, melainkan upaya mengubah basis pendapatan dari bank yang identik dengan KPR bersubsidi menjadi bank berbasis hubungan institusional. Momentum strategi ini masuk akal di tengah perlambatan permintaan perumahan. Ketika kredit pemilikan rumah menjadi lebih mahal dan daya beli rumah tangga menengah tertekan, ketergantungan pada satu segmen membuat BTN rentan terhadap siklus suku bunga dan perubahan kebijakan subsidi. Portofolio berbasis payroll ASN dan rekening institusi menawarkan dana murah yang lebih stabil serta pendapatan berbasis fee. Namun diversifikasi ini masuk ke wilayah yang selama ini dikuasai bank BUMN lain dan bank pembangunan daerah — memicu perebutan dana pihak ketiga murah. Efek turunannya merembet ke rantai pasok properti: developer, kontraktor, produsen semen, keramik, dan baja ringan akan merasakan bila kapasitas kredit BTN bergeser menjauh dari perumahan. Yang perlu dipantau dalam 1–4 minggu ke depan adalah kejelasan arah eksekusi. Pertama, apakah BTN menyebut target antara yang terukur per kuartal, bukan hanya angka 2030 yang jauh. Kedua, kualitas aset pada portofolio kredit yang diakuisisi dan kredit konsumer baru — diversifikasi cepat di segmen yang belum dikuasai kerap menghadirkan risiko kredit lebih tinggi. Ketiga, respons bank pembangunan daerah terhadap penetrasi BTN ke ekosistem pemerintah daerah, yang akan menjadi penanda awal persaingan dana murah dan potensi perang bunga. Tanpa disiplin pada tiga hal ini, target 30 persen berpotensi menjadi ambisi tanpa landasan eksekusi yang kokoh.
Sumber data: IDX
-
23 Jul 2026 Skor 6.7 Signal Tinggi
RI Luncurkan PFII, Singapura Bakal Ketar Ketir
Pemerintah Indonesia meluncurkan Pusat Finansial Internasional Indonesia (PFII), sebuah inisiatif untuk meningkatkan daya saing investasi di kawasan ASEAN dan menantang dominasi Singapura sebagai hub keuangan regional. Ekonom BTN Myrdal Gunarto menilai PFII memiliki potensi sebagai game changer, namun strateginya harus fokus pada keunggulan struktural yang tidak dimiliki Singapura. Ia mengusulkan agar PFII berperan sebagai pusat keuangan komplementer yang menguasai ceruk pembiayaan sektor riil, ekonomi hijau, dan keuangan syariah di Asia Tenggara. Myrdal menegaskan bahwa jika diferensiasi ini berhasil dieksekusi dengan kepastian hukum yang kuat, PFII akan memiliki daya saing unik dan memikat bagi investor global. Namun, ia mengingatkan bahwa probabilitas PFII untuk menyaingi Singapura secara head-to-head dalam jangka pendek hingga menengah kurang dari 60%, karena Singapura telah membangun ekosistem finansial selama puluhan tahun dengan fondasi kokoh. Kepala Ekonom Trimegah Sekuritas Fakhrul Fulvian menambahkan bahwa PFII harus mampu menciptakan ekosistem keuangan internasional yang kredibel, tempat eksportir, investor institusi, dana pensiun, sovereign wealth fund, dan investor global menyimpan dana, melakukan pembiayaan, transaksi lindung nilai, serta perdagangan instrumen keuangan dari Indonesia. Ia menyoroti kelemahan selama ini: investasi yang masuk ke Indonesia seringkali aktivitas keuangannya tetap dilakukan dari Singapura, Hong Kong, London, atau New York, sehingga manfaat bagi pendalaman pasar keuangan domestik terbatas. PFII diharapkan memutus rantai tersebut dengan menjadikan Indonesia sebagai pusat transaksi keuangan global. Namun, tantangan eksekusi sangat besar. Selain harus bersaing dengan Singapura yang sudah mapan, PFII juga menghadapi persaingan dari pusat keuangan lain di kawasan seperti Labuan Malaysia yang kuat di offshore dan syariah. Keberhasilan PFII sangat bergantung pada kepastian hukum, insentif fiskal, infrastruktur digital, dan ketersediaan sumber daya manusia berkualitas. Dalam konteks makro saat ini, dengan rupiah di Rp17.905 per dolar AS dan IHSG di 6.348, sentimen investor masih cautious. PFII bisa menjadi katalis positif jika implementasinya kredibel, tetapi risiko kegagalan juga nyata mengingat kompleksitas membangun ekosistem keuangan dari awal. Yang perlu dipantau dalam 1-4 minggu ke depan adalah detail aturan turunan, insentif yang ditawarkan, serta respons investor dan pelaku pasar. Jika pemerintah mampu menunjukkan komitmen dan progres nyata, PFII berpotensi menarik minat asing dan memperkuat posisi Indonesia di peta keuangan global.
Sumber data: IDX
-

16 Jul 2026 Skor 7.0
Purbaya Sebut PFII Tak Dibangun di IKN Gegara Terlalu Sepi, Basuki Buka Suara
Pernyataan Menteri Keuangan Purbaya Yudhi Sadewa yang menyebut IKN terlalu sepi untuk menjadi lokasi Pusat Finansial Internasional Indonesia (PFII) memicu tanggapan kepala Otorita IKN, Basuki Hadimuljono. Basuki mengaku tidak tahu dan menyerahkan keputusan ke pemerintah pusat, namun menegaskan bahwa IKN sudah memiliki kawasan financial center yang diisi Himbara, dengan rencana 6 bank memulai pembangunan tahun ini. Kontradiksi antara dua pejabat ini terjadi di tengah tekanan fiskal yang kian nyata: defisit APBN awal 2026 mencapai Rp240 triliun, rupiah berada di level 17.975 per dolar AS, dan IHSG bertahan di 6.081 — jauh dari level psikologis 7.000. Yang tidak terlihat dari headline ini adalah bahwa pertarungan kebijakan antara Kemenkeu dan Otorita IKN mencerminkan fragmentasi pengambilan keputusan di saat pemerintah justru membutuhkan sinyal kebijakan yang koheren untuk menjaga kepercayaan investor. PFII yang direncanakan sebagai pusat keuangan global — mirip SCBD Jakarta — belum jelas nasibnya, sementara IKN terus berjalan dengan anggaran terbatas dan penghuni yang masih minim. Bagi investor, ketidakpastian lokasi PFII berarti: pertama, hilangnya potensi nilai tambah kawasan IKN yang selama ini dijadikan narasi utama pemindahan ibu kota; kedua, sinyal bahwa preferensi kebijakan antara Menteri Keuangan dan Kepala Otorita IKN bisa berbeda secara fundamental, yang berpotensi memperlambat realisasi investasi di kawasan tersebut. Di sisi lain, pernyataan Purbaya justru mengonfirmasi kekhawatiran sebelumnya bahwa IKN belum viable secara ekonomi — terlalu sepi untuk menarik institusi keuangan global. Ini menambah tekanan terhadap kredibilitas proyek strategis nasional di mata investor asing. Yang perlu dipantau dalam 1–4 minggu ke depan: pertama, sikap resmi Presiden atau rapat koordinasi tingkat menteri yang bisa memutuskan nasib PFII secara definitif; kedua, respons pasar properti dan konstruksi di sekitar IKN — jika PFII benar-benar dibatalkan, harga tanah di kawasan tersebut bisa terkoreksi; ketiga, pergerakan rupiah dan IHSG — jika ketidakpastian kebijakan domestik bertambah, investor asing bisa menambah posisi wait-and-see, memperlemah nilai tukar lebih lanjut.
Sumber data: IDX
-
8 Jul 2026 Skor 7.0
BTN (BBTN) Perluas Akses Kepemilikan Rumah Berbasis Data
PT Bank Tabungan Negara (BTN) menandatangani Nota Kesepahaman (MoU) dengan Badan Pusat Statistik (BPS) untuk memanfaatkan data statistik nasional, termasuk Data By Name By Address (BNBA), dalam pembiayaan perumahan. Langkah ini bertujuan meningkatkan ketepatan sasaran penyaluran KPR, memperluas akses masyarakat terhadap kepemilikan rumah, dan mendukung Program 3 Juta Rumah yang digagas pemerintah. Direktur Utama BTN Nixon L.P. Napitupulu menekankan bahwa sektor perumahan memiliki efek berganda pada lebih dari 185 subsektor ekonomi, namun Indonesia masih menghadapi backlog kepemilikan rumah sekitar 9,9 juta unit dengan kebutuhan rumah baru mencapai 700-800 ribu unit per tahun. Dalam kondisi tersebut, pembiayaan yang tepat sasaran menjadi kunci keberhasilan program. MoU berlaku selama lima tahun dan menjadi payung kerja sama kedua institusi dalam membangun ekosistem pembiayaan perumahan berbasis data. Kerja sama ini mencerminkan pergeseran strategi BTN dari model konvensional menuju pendekatan yang lebih presisi dan terukur. Dengan memanfaatkan data BNBA, BTN dapat memverifikasi kelayakan calon debitur secara lebih akurat, mengurangi potensi KPR fiktif atau salah sasaran, serta menekan risiko kredit macet (NPL). Ini penting mengingat sektor properti sangat sensitif terhadap siklus suku bunga dan daya beli masyarakat. Di sisi lain, BPS mendapatkan manfaat dari sisi layanan perbankan yang disediakan BTN, menciptakan simbiosis mutualisme antara data statistik dan akses pembiayaan. Kolaborasi ini juga sejalan dengan upaya pemerintah mendorong digitalisasi dan penggunaan big data dalam kebijakan publik. Namun, implementasinya masih bergantung pada kualitas data, kesiapan infrastruktur IT BTN, dan koordinasi lintas lembaga. Dalam konteks makro, rupiah yang melemah ke Rp17.990 per dolar AS dan suku bunga global yang masih tinggi menekan biaya impor bahan bangunan serta daya beli konsumen. Meskipun BTN fokus pada segmen KPR subsidi dan nonsubsidi, tekanan inflasi dan suku bunga dapat menghambat akselerasi penyaluran kredit. Oleh karena itu, ketepatan sasaran menjadi semakin krusial untuk menjaga kualitas portofolio di tengah tekanan ekonomi. Dampak langsung dari kerja sama ini akan dirasakan oleh beberapa pihak. Pertama, BTN sendiri dapat meningkatkan efisiensi operasional dan memperbaiki rasio NPL yang sering menjadi perhatian investor. Bank pelat merah ini selama ini menjadi pemain utama di segmen KPR subsidi, sehingga setiap perbaikan kualitas kredit akan memperkuat fundamentalnya. Kedua, masyarakat berpenghasilan rendah dan menengah yang menjadi target program mendapatkan akses lebih mudah ke pembiayaan rumah tanpa harus melalui proses verifikasi yang rumit. Ketiga, developer properti yang membangun rumah bersubsidi atau komersial akan mendapat kepastian bahwa pembiayaan disalurkan kepada penerima yang benar-benar layak, mengurangi risiko unit tidak laku. Namun, di sisi lain, bank pesaing seperti Bank Mandiri (BMRI) atau BRI (BBRI) yang juga aktif di KPR perlu merespons dengan strategi serupa agar tidak kehilangan pangsa pasar. Sektor-sektor terkait seperti semen (SMGR, INTP), keramik, dan baja ringan juga akan menikmati efek domino dari peningkatan aktivitas konstruksi rumah, namun dampaknya baru terasa dalam jangka menengah jika realisasi program berjalan lancar. Dalam skala makro, percepatan pengurangan backlog perumahan dapat mendorong konsumsi rumah tangga dan investasi, dua komponen utama PDB yang saat ini tertekan oleh defisit APBN dan pelemahan rupiah. Yang perlu dipantau dalam 1-4 minggu ke depan adalah: (1) implementasi awal data BNBA dalam sistem CRM BTN — apakah ada pilot project di beberapa daerah dan seberapa cepat integrasi datanya; (2) respons dari regulator seperti OJK dan Kementerian PUPR terkait dukungan kebijakan, misalnya insentif fiskal atau subsidi selisih bunga; (3) reaksi investor terhadap saham BBTN — apakah pasar memberikan premium valuasi atas inisiatif digitalisasi ini atau justru wait-and-see mengingat tekanan makro. Risiko utama yang perlu dicermati adalah jika database BPS tidak update atau memiliki celah akurasi, justru dapat meningkatkan risiko kredit daripada menurunkannya. Selain itu, momentum suku bunga yang masih tinggi bisa mengeruk margin KPR BTN, sehingga MoU ini harus dibarengi dengan strategi pendanaan yang efisien. Sinyal penting yang harus diawasi adalah pernyataan BTN mengenai target penyaluran KPR baru pasca MoU — jika ada revisi naik secara signifikan, itu menunjukkan optimisme manajemen terhadap efektivitas kolaborasi ini. Kesimpulannya, MoU BTN-BPS adalah langkah strategis yang tepat sasaran, tetapi keberhasilannya sangat bergantung pada eksekusi dan kondisi eksternal yang masih penuh tantangan.
Sumber data: IDX
-
6 Jul 2026 Skor 8.3 Signal Tinggi
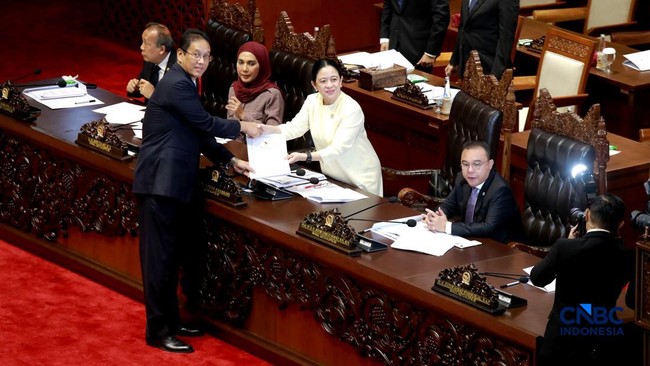
DPR Gelar Rapat Tertutup dengan Bos Himbara, Apa Saja yang Dibahas?
DPR melalui Komisi XI menggelar rapat tertutup dengan direktur utama bank Himbara (BRI, Mandiri, BNI, BTN, BSI) pada 6 Juli 2026. Agenda utama adalah penempatan dana Saldo Anggaran Lebih (SAL) pemerintah di perbankan serta penyaluran kredit. Rapat ini bersifat tertutup karena, menurut Ketua Komisi XI Mukhamad Misbakhun, isu kredit dinilai sensitif dan masih perlu verifikasi dengan otoritas terkait. Hasil pembahasan akan dibawa ke rapat lanjutan bersama OJK dan KSSK untuk membahas kondisi likuiditas perbankan. Rapat ini berlangsung setelah Menteri Keuangan Purbaya Yudhi Sadewa mengembalikan dana SAL ke bank Himbara secara besar-besaran. Sebelumnya, pemerintah sempat menarik Rp130 triliun dari perbankan, membuat bank 'kering' dan 'panik'. Kini total dana SAL yang ditempatkan di Himbara mencapai Rp400 triliun, terdiri dari Rp200 triliun hingga akhir tahun, Rp100 triliun jangka pendek 3-4 bulan, dan Rp100 triliun fleksibel. Langkah ini merupakan respons atas kekhawatiran likuiditas di tengah suku bunga acuan yang masih tinggi (BI Rate 5,75%) dan tekanan nilai tukar rupiah (USD/IDR di area 17.994). Meskipun Ketua DPR menegaskan rapat tidak membahas penambahan dana SAL, sinyal bahwa likuiditas perbankan membutuhkan suntikan sebesar itu cukup mengkhawatirkan. Dampak langsung dari rapat ini adalah kepastian bagi bank Himbara bahwa pemerintah akan terus mendukung likuiditas mereka, sehingga penyaluran kredit ke sektor riil, UMKM, dan sektor swasta dapat berjalan tanpa hambatan serius. Direktur Utama Bank Mandiri, Riduan, memastikan bahwa dana SAL tidak akan digunakan untuk aktivitas spekulatif. Namun, di sisi lain, rapat tertutup ini justru menimbulkan tanda tanya: jika semuanya baik-baik saja, mengapa harus dibahas secara tertutup? Ada kemungkinan bahwa tekanan kualitas kredit di sektor-sektor tertentu (seperti konstruksi BUMN Karya yang sedang direstrukturisasi) atau perlambatan pertumbuhan kredit menjadi perhatian serius yang belum layak dibuka ke publik. Bagi investor, rapat ini menjadi pengingat bahwa ketergantungan perbankan pada likuiditas pemerintah sangat tinggi, dan jika sewaktu-waktu dana SAL ditarik kembali, shock likuiditas bisa terjadi. Yang perlu dipantau dalam 1-2 minggu ke depan adalah hasil rapat lanjutan DPR dengan OJK dan KSSK — apakah ada temuan masalah struktural pada likuiditas perbankan. Selain itu, realisasi penyaluran dana SAL oleh masing-masing bank ke sektor produktif akan menjadi indikator efektivitas kebijakan ini. Sinyal penting lainnya adalah respons suku bunga kredit Himbara: jika bank menahan bunga kredit seperti imbauan Airlangga, margin mereka tertekan; jika menaikkan, itu sinyal tekanan biaya dana sudah tak tertahankan. Investor obligasi juga perlu mencermati yield SUN yang bisa bergerak naik jika pasar membaca fiskal semakin terbatas.
Sumber data: IDX
-

26 Jun 2026 Skor 7.7 Signal Tinggi
Purbaya Sebut Himbara Sempat 'Kering', Kini Tambah Dana Jadi Rp 400 T
Menteri Keuangan Purbaya Yudhi Sadewa mengembalikan dana Saldo Anggaran Lebih (SAL) ke bank-bank Himbara setelah sebelumnya sempat menariknya secara bertahap, yang menurutnya membuat bank 'kering' dan 'panik'. Kini total dana yang ditempatkan naik dari Rp300 triliun menjadi Rp400 triliun. Keputusan ini diumumkan dalam konferensi pers di Jakarta pada Jumat, 26 Juni 2026, setelah pertemuan dengan direktur utama bank BUMN. Purbaya mengaku mendapat laporan bahwa bank mulai kekurangan likuiditas setelah penarikan bertahap sebesar Rp130 triliun, yang menyisakan Rp170 triliun di Himbara. Dengan tambahan Rp100 triliun, total menjadi Rp400 triliun dengan tenor bervariasi: Rp200 triliun hingga akhir tahun, Rp100 triliun jangka pendek 3-4 bulan, dan Rp100 triliun fleksibel. Bank yang menerima dana ini meliputi Bank Mandiri, BNI, BRI, BTN, dan BSI. Faktor pendorong utama adalah ketergantungan struktural perbankan pada likuiditas pemerintah. Purbaya menegaskan bahwa dana SAL menjadi 'satu-satunya engine untuk pertumbuhan ekonomi saat ini', mengindikasikan bahwa sektor perbankan belum mampu mengandalkan sumber pendanaan pasar atau simpanan nasabah secara mandiri. Kondisi ini diperparah oleh suku bunga acuan yang masih tinggi dan perlambatan ekonomi yang menekan kemampuan bank menghimpun dana pihak ketiga. Data pasar menunjukkan USD/IDR berada di level 17.970 — tekanan nilai tukar memperberat beban likuiditas valas bank. Keputusan Purbaya juga sejalan dengan arahan Presiden Prabowo Subianto yang menginginkan perekonomian tetap berjalan. Ini menandakan bahwa kebijakan fiskal dan moneter saat ini sangat terikat: APBN menyuntik likuiditas ke perbankan untuk menjaga pertumbuhan, sementara BI mungkin harus menahan suku bunga tinggi untuk menjaga stabilitas rupiah. Dampak langsungnya, bank Himbara mendapatkan bantalan likuiditas yang signifikan, mengurangi risiko gagal bayar antarbank dan memungkinkan penyaluran kredit ke sektor riil tetap berjalan. Bagi pelaku usaha, terutama UMKM dan korporasi yang mengandalkan kredit dari bank BUMN, keputusan ini meredam potensi kredit macet akibat kesulitan likuiditas. Namun, dari sisi fiskal, penempatan dana SAL yang membengkak sebesar Rp400 triliun berarti pemerintah mengikat porsi besar dari saldo anggaran lebih di perbankan, sehingga mengurangi fleksibilitas belanja negara jika terjadi keadaan darurat. Padahal, defisit APBN hingga Maret 2026 telah mencapai Rp240,1 triliun — meski angka ini tidak disebut dalam artikel utama, kebijakan ini tetap membebani APBN dengan mengarahkan dana ke sektor perbankan alih-alih ke belanja langsung. Pihak yang diuntungkan adalah bank Himbara dan debitur yang membutuhkan kredit, sementara pihak yang dirugikan secara tidak langsung adalah sektor-sektor yang membutuhkan belanja pemerintah langsung seperti infrastruktur dan subsidi. Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi penggunaan dana SAL tersebut oleh bank, apakah benar-benar disalurkan ke kredit atau hanya sebagai cadangan likuiditas. Risiko utama adalah jika BI tetap mempertahankan suku bunga tinggi, margin bunga bersih (NIM) perbankan tetap tertekan meskipun likuiditas melimpah. Sinyal penting berikutnya adalah pernyataan Purbaya tentang strategi fiskal setelah akhir tahun — apakah penempatan ini akan diperpanjang, dikurangi, atau justru ditambah lagi. Investor di sektor perbankan dan obligasi perlu mencermati apakah kebijakan ini mengindikasikan bahwa tekanan likuiditas akan bertahan lama, yang dapat memengaruhi yield SUN dan valuasi saham bank.
Sumber data: IDX
-

23 Jun 2026 Skor 5.7
Bos BTN Ungkap Alasan Rencana Buyback Saham
PT Bank Tabungan Negara (Persero) Tbk atau BTN tengah mengkaji pembelian kembali saham (buyback) karena harga saham BBTN dinilai undervalued. Direktur Utama Nixon LP Napitupulu menyatakan buyback akan dialokasikan untuk program kepemilikan saham bagi karyawan, seperti bonus atau stock option. Saat ini rencana tersebut belum masuk dalam Rencana Bisnis Bank (RBB) dan akan dimasukkan dalam revisi RBB ke depan. Langkah ini dipertimbangkan karena porsi saham publik BBTN telah berada pada batas ketentuan minimum, sehingga buyback untuk karyawan menjadi opsi yang memungkinkan tanpa melanggar aturan free float. COO Danantara Indonesia, Dony Oskaria, mendukung buyback sebagai aksi wajar jika fundamental perusahaan kuat, menambahkan bahwa sejumlah BUMN termasuk perbankan memiliki fundamental bisnis solid yang layak diinvestasikan kembali. Di sisi lain, BTN juga sedang memperkuat fundamental melalui pertumbuhan organik dan anorganik. Terbaru, perseroan menandatangani dua perjanjian pengalihan portofolio kredit dari PT Bank SMBC Indonesia Tbk: transaksi CPTA senilai Rp12,58 triliun untuk kredit pensiunan dan pra-pensiunan yang dikelola TASPEN, serta transaksi CLATA senilai Rp7,34 triliun untuk pinjaman terkait ASABRI, dana pensiun lain, dan kredit karyawan BUMN. Total akuisisi mencapai sekitar Rp19,92 triliun, menandakan ekspansi agresif di segmen pensiunan yang menjadi niche BTN. Kombinasi buyback untuk ESOP dan akuisisi portofolio besar ini memberikan sinyal campuran: di satu sisi manajemen yakin harga saham murah, di sisi lain BTN mengeluarkan kas besar untuk ekspansi di tengah tekanan likuiditas perbankan akibat suku bunga tinggi dan perlambatan ekonomi. Bagi investor, buyback untuk ESOP tidak serta-merta mengurangi jumlah saham beredar secara permanen karena saham treasuri akan dialokasikan kembali ke karyawan. Efek terhadap earnings per share (EPS) kemungkinan minimal dalam jangka pendek, namun program kepemilikan saham karyawan dapat menyelaraskan insentif manajemen dengan kepentingan pemegang saham jangka panjang. Kunci yang perlu dipantau adalah detail revisi RBB BTN yang akan mencakup timeline dan volume buyback, respons harga saham BBTN terhadap pengumuman ini, serta realisasi akuisisi portofolio dari Bank SMBC Indonesia. Jika buyback terealisasi di harga yang lebih rendah dari valuasi fundamental, hal ini bisa menjadi katalis positif. Namun jika ekspansi kredit menekan rasio kecukupan modal (CAR), sentimen justru bisa berbalik negatif.
Sumber data: IDX
-

18 Jun 2026 Skor 8.7 Signal Tinggi
BI Rate Naik, Airlangga Minta Himbara Tak Cepat Naikkan Bunga Kredit
Bank Indonesia menaikkan suku bunga acuan sebesar 25 basis poin ke level 5,75% pada 18 Juni 2026. Langkah ini diambil untuk menjaga stabilitas rupiah yang berada di tekanan: USD/IDR diperdagangkan di 17.821, dan IHSG masih tertahan di 6.172. Menko Perekonomian Airlangga Hartarto langsung merespons dengan meminta perbankan dalam Himpunan Bank Milik Negara (Himbara) untuk tidak terburu-buru menaikkan suku bunga kredit. Imbauan ini disampaikan usai Presiden Prabowo Subianto mengundang jajaran direksi dan komisaris bank BUMN ke Istana Negara pada hari yang sama. Airlangga mengakui adanya transmisi dari kenaikan suku bunga acuan ke suku bunga kredit, namun ia berharap Himbara tidak mempercepat kenaikan tersebut demi menjaga penyaluran kredit tetap berjalan. Ia juga menampik adanya arahan langsung dari Presiden, dan menyebutnya sebagai harapan agar kredit usaha tetap lancar. Kebijakan ini menempatkan perbankan BUMN dalam posisi yang tidak mudah. Di satu sisi, kenaikan suku bunga acuan meningkatkan biaya dana (cost of fund), terutama dari deposito dan instrumen likuiditas lainnya. Jika perbankan tidak segera menyesuaikan suku bunga kredit, margin bunga bersih (NIM) akan tertekan. Di sisi lain, tekanan politik untuk tidak menaikkan bunga kredit jelas bertujuan menjaga daya beli masyarakat dan momentum pemulihan ekonomi yang masih rapuh. Sektor usaha, terutama segmen UMKM yang kreditnya sudah terkontraksi 0,47% tahunan per Februari 2026 (berdasarkan laporan terkait), menjadi perhatian utama. Pemerintah tampaknya khawatir bahwa transmisi suku bunga yang terlalu cepat akan mematikan permintaan kredit dan memperlambat pertumbuhan. Dampak dari imbauan ini bersifat dua arah. Bagi debitur dan pelaku usaha khususnya yang bergantung pada kredit modal kerja dan investasi, ada harapan bahwa suku bunga kredit tidak langsung naik sehingga beban cicilan tetap terkendali dalam jangka pendek. Namun, jika perbankan terpaksa menahan bunga kredit dalam waktu lama sementara biaya dana naik, mereka bisa menjadi lebih selektif dalam menyalurkan kredit baru — yang justru bisa memperlambat pertumbuhan kredit. Bagi investor dan analis, langkah ini menambah ketidakpastian: apakah perbankan BUMN akan mengikuti imbauan atau memprioritaskan profitabilitas? Keputusan mereka akan menjadi sinyal kuat bagi arah sektor perbankan dan perekonomian secara lebih luas. Sektor properti, konsumsi, dan UMKM menjadi pihak yang paling mungkin merasakan dampak langsung. Yang perlu dipantau dalam 1-2 minggu ke depan adalah keputusan suku bunga kredit dari masing-masing bank Himbara, terutama BRI, Mandiri, BNI, dan BTN. Jika mereka secara eksplisit menahan suku bunga kredit tanpa mengubah persyaratan lain, itu akan menjadi sinyal positif bagi pertumbuhan kredit jangka pendek namun berpotensi menekan margin perbankan. Sebaliknya, jika ada kenaikan bunga kredit secara bertahap, pasar akan membaca bahwa tekanan biaya dana sudah tidak tertahankan dan dapat memicu koreksi saham perbankan. Sinyal lain yang perlu diawasi adalah respons pasar obligasi: imbal hasil SBN dan SRBI yang sudah tinggi (7,0-7,5% dari laporan terkait) akan menjadi tolok ukur biaya pendanaan perbankan. Jika imbal hasil terus naik, tekanan terhadap NIM semakin besar.
Sumber data: IDX
-
15 Jun 2026 Skor 8.0
Dony Oskaria Kumpulkan Dirut dan Komut Bank BUMN, Ini yang Dibahas
BP BUMN melalui Kepala Dony Oskaria mengumpulkan jajaran direksi dan komisaris bank Himbara untuk meninjau kinerja dan mendorong penyaluran kredit ke sektor produktif. Rapat ini bukan sekadar evaluasi rutin — ini sinyal bahwa pemerintah ingin bank pelat merah menjadi mesin pertumbuhan utama di tengah tekanan fiskal dan perlambatan global. Data OJK per April 2026 menunjukkan pertumbuhan kredit bank BUMN mencapai 14,35% secara tahunan, jauh di atas rata-rata industri 9,98%. Angka ini mengonfirmasi bahwa bank pelat merah sudah bergerak lebih agresif dibanding perbankan swasta dalam mengalirkan pembiayaan ke sektor riil. Dari sisi emiten, BBRI tetap menjadi tulang punggung segmen UMKM dengan total kredit Rp1.562 triliun, di mana Rp1.211 triliun disalurkan ke sektor kerakyatan. BMRI mencatat pertumbuhan kredit 17,4% yoy menjadi Rp1.530 triliun, sementara BBNI tumbuh paling tinggi di antara bank BUMN besar, yakni 20,1% yoy menjadi Rp919,3 triliun. BBTN yang fokus pada kredit perumahan juga mencatat pertumbuhan dua digit 10,3% yoy menjadi Rp400,63 triliun, dan BRIS tumbuh 14,39% yoy menjadi Rp328,54 triliun. Arahan Dony Oskaria melalui Instagram bumn_id secara eksplisit menyebut sektor-sektor yang menjadi prioritas: manufaktur, hilirisasi sumber daya alam, infrastruktur, dan UMKM. Ini bukan kebetulan — keempat sektor ini adalah kontributor utama PDB dan penyerap tenaga kerja. Dengan APBN yang mulai tertekan — defisit Rp240 triliun per Maret 2026 — pemerintah tidak bisa lagi mengandalkan belanja langsung sebagai stimulus. Bank BUMN menjadi instrumen fiskal alternatif: mereka diminta mengalirkan kredit untuk menggantikan peran belanja negara yang mulai melambat. Ini adalah strategi 'fiscal by proxy' — menggunakan neraca BUMN sebagai pengganti APBN yang terbatas. Yang tidak terlihat dari headline adalah bahwa pertumbuhan kredit yang tinggi ini membawa risiko NPL di masa depan. Ketika suku bunga masih berada di level tinggi akibat tekanan rupiah dan suku bunga The Fed yang masih di atas 4%, kemampuan bayar debitur UMKM dan korporasi menjadi ujian sebenarnya. Data FRED menunjukkan Fed Funds Rate masih di 3,63% dan yield US 10Y di 4,45%, yang membuat tekanan pada rupiah dan suku bunga domestik belum akan reda dalam waktu dekat. Dampak dari arahan ini tidak seragam. Sektor yang disebut sebagai prioritas — manufaktur, hilirisasi, infrastruktur — akan mendapat akses kredit yang lebih longgar, setidaknya dalam jangka pendek. Perusahaan kontraktor konstruksi, pemasok bahan baku industri, dan pengembang kawasan industri bisa menikmati likuiditas yang lebih baik. Di sisi lain, sektor properti residensial mungkin tidak mendapat prioritas setinggi sektor produktif, meskipun BBTN tetap mencatat pertumbuhan. Bagi investor, sinyal ini memperkuat posisi perbankan BUMN sebagai pilihan defensif dengan prospek pertumbuhan kredit yang solid. Namun perlu dicermati: pertumbuhan kredit 14-20% yang didorong oleh arahan politik bisa menekan kualitas aset jika tidak diimbangi dengan seleksi debitur yang ketat. Bank BUMN punya track record NPL yang relatif terjaga dalam 5 tahun terakhir, tetapi tekanan pada UMKM di tengah perlambatan daya beli domestik tidak boleh diabaikan. Yang perlu dipantau dalam 1-4 minggu ke depan adalah respons pasar terhadap rapat ini: apakah harga saham bank BUMN seperti BBRI, BMRI, BBNI menguat karena sentimen positif pertumbuhan kredit, atau justru terkoreksi karena kekhawatiran NPL. Kedua, data inflasi dan daya beli masyarakat yang akan dirilis dalam waktu dekat — jika inflasi inti masih di atas target BI, maka ruang penurunan suku bunga semakin sempit dan beban bunga debitur naik. Ketiga, arah kebijakan kredit dari masing-masing bank: apakah akan ada relaksasi syarat kredit atau justru pengetatan di sektor tertentu. Keempat, perkembangan harga komoditas global — batu bara, CPO, nikel — yang secara langsung memengaruhi kemampuan bayar debitur sektor sumber daya alam yang menjadi target utama kredit. Keputusan BP BUMN ini adalah langkah berani di tengah tekanan fiskal, tetapi keberhasilannya bergantung pada seberapa baik bank bisa menjaga keseimbangan antara pertumbuhan dan risiko.
Sumber data: IDX
-

14 Jun 2026 Skor 6.3
BTN JAKIM 2026 Pecah Rekor, 45.000 Pelari Bawa Jakarta ke Panggung Maraton Dunia
PT Bank Tabungan Negara (Persero) Tbk (BTN) sukses menyelenggarakan BTN Jakarta International Marathon (BTN Jakim) 2026 pada 13–14 Juni 2026. Ajang yang berlangsung di kawasan Monas ini diikuti lebih dari 45.000 peserta, termasuk 1.012 pelari internasional dari berbagai negara. Wakil Gubernur DKI Jakarta Rano Karno menyampaikan apresiasi dan berharap acara ini menjadi agenda tahunan. Menteri Pemuda dan Olahraga Erick Thohir menekankan kontribusi olahraga terhadap pengembangan sport tourism dan industri olahraga nasional. Ia juga mengungkapkan wacana pembentukan sirkuit marathon Asia Tenggara yang melibatkan Indonesia, Singapura, Malaysia, dan Filipina pada 2027–2028. Chief Operating Officer Danantara Indonesia Danny Oskaria menegaskan komitmen Danantara dalam mendukung event olahraga yang memberikan manfaat ekonomi luas bagi masyarakat.
Sumber data: IDX
-

2 Jun 2026 Skor 7.0
Perbanas Usul Insentif Pajak buat Bank yang Mau Konsolidasi
Perhimpunan Bank Nasional (Perbanas) mengusulkan insentif pajak bagi bank yang melakukan konsolidasi, sebagai bagian dari enam usulan yang disampaikan dalam rapat dengan Komisi XI DPR pada Selasa (2/6/2026). Wakil Ketua Umum Perbanas yang juga Direktur Utama BTN, Nixon LP Napitupulu, menekankan perlunya blueprint yang merumuskan tujuan akhir industri perbankan — bukan sekadar pengurangan jumlah bank. Usulan lain mencakup roadmap bertahap dengan masa transisi, insentif pajak M&A dan relaksasi regulatori sementara, konsistensi antara POJK dan PBI, kewajiban pemegang saham asing dan domestik tunduk pada prudentia dengan recovery plan yang sama, serta regulasi yang adaptif dengan detail teknis diturunkan ke POJK atau PBI. Yang tidak terlihat dari headline ini adalah konteks tekanan fiskal yang mendorong urgensi konsolidasi. Usulan ini datang di tengah kondisi APBN yang defisit dan kebutuhan penerimaan negara yang meningkat — sehingga efisiensi sektor perbankan menjadi salah satu solusi potensial. Selain itu, kehadiran Nixon Napitupulu yang memimpin bank BUMN menunjukkan bahwa usulan ini tidak murni dari asosiasi, melainkan ada sinyal dari pemerintah dan BUMN untuk memperkuat sektor perbankan domestik. Konsolidasi juga dipandang sebagai langkah untuk meningkatkan ketahanan sistemik, terutama setelah pengalaman pandemi dan tekanan suku bunga tinggi global. Dampak langsung dari usulan ini, jika terealisasi, akan mempercepat gelombang merger dan akuisisi di antara bank BUMN dan bank swasta. Bank kecil (BUKU 1 dan 2) akan mendapatkan insentif untuk bergabung dengan entitas yang lebih besar, sementara bank besar bisa memperluas pangsa pasar dan basis modal. Namun, pemegang saham asing mungkin harus beradaptasi dengan aturan prudentia yang lebih ketat. Di sisi lain, regulator seperti OJK dan BI akan dihadapkan pada tantangan menyelaraskan aturan agar konsisten dan adaptif. Proses legislasi dan penyusunan aturan turunan diperkirakan memakan waktu, sehingga efek langsung ke bisnis belum akan terasa dalam jangka pendek. Dalam 1–4 minggu ke depan, perlu dipantau respons dari DPR dan Kemenkeu. Jika pembahasan berlanjut cepat, bisa muncul sinyal konkret seperti pembentukan tim khusus atau penyusunan RPP. Investor dan pelaku industri perbankan perlu mencermati apakah akan ada usulan tandingan dari asosiasi lain atau pernyataan resmi dari OJK mengenai target konsolidasi. Risiko utama adalah jika aturan baru justru memperlambat proses merger karena ketidakpastian teknis. Sinyal penting adalah penyebutan konsolidasi perbankan dalam pidato resmi atau Rapat Kerja pemerintah dengan DPR.
Sumber data: IDX
-

1 Jun 2026 Skor 8.0 Signal Tinggi
RISE by DailySocial
SMBC Indonesia menjual portofolio pinjaman pensiun senilai sekitar US$1,1 miliar kepada BTN dalam dua tahap. Tahap pertama mencakup pinjaman pegawai negeri yang dikelola TASPEN senilai Rp12,58 triliun, dan tahap kedua mencakup pinjaman pensiunan militer dan polisi yang terkait ASABRI senilai Rp7,34 triliun. Total nilai transaksi setara dengan 46,3% dari total ekuitas SMBC Indonesia, sehingga tidak memerlukan persetujuan pemegang saham sesuai aturan IDX. Langkah ini menandai pergeseran strategis bank asing yang mulai merampingkan portofolio aset lama untuk memfokuskan modal pada segmen pertumbuhan yang lebih tinggi, sementara bank BUMN seperti BTN justru mengambil alih tulang punggung ekonomi pensiun. Di sisi lain, Genesia Ventures asal Jepang menutup dana keempat senilai US$113 juta — hampir dua kali lipat dana ketiga mereka — yang menargetkan pendanaan tahap awal (seed-stage) di Jepang, Asia Tenggara, dan India. Perusahaan modal ventura ini memiliki kantor di Jakarta dan portofolio di Asia Tenggara termasuk Docquity dan Qoala. Dengan fokus pada pendiri yang membangun di persimpangan AI, transisi energi, dan pergeseran struktural pasar, kehadiran dana yang lebih besar ini menjadi sinyal positif bagi ekosistem startup Indonesia yang sedang menghadapi lingkungan pendanaan yang ketat. Kedua perkembangan ini saling melengkapi: di satu sisi, konsolidasi perbankan menunjukkan pergeseran kepemilikan aset tradisional dari asing ke domestik; di sisi lain, masuknya modal ventura Jepang menandakan minat investor global pada inovasi Indonesia yang masih terus tumbuh. Bagi pelaku bisnis dan investor, transaksi SMBC-BTN mengindikasikan bahwa sektor perbankan domestik semakin kuat dalam mengelola aset pensiun yang dijamin negara, sementara Genesia Ventures memberikan harapan baru bagi startup tahap awal yang kesulitan mendapatkan pendanaan. Yang perlu dipantau dalam waktu dekat adalah integrasi portofolio BTN dan dampaknya terhadap margin bunga bersih, serta apakah akan ada bank asing lain yang mengikuti langkah SMBC. Di sisi startup, pergerakan Genesia Ventures dapat mendorong lebih banyak modal ventura Asia untuk masuk ke Indonesia, terutama di sektor AI dan energi. Namun, tantangan seperti regulasi dan kesiapan pasar tetap perlu dicermati.
Sumber data: IDX
-

29 Mei 2026 Skor 7.0
Ini Penyebab Saham Big Banks Ambruk Jelang Long Weekend
Pada perdagangan Jumat 29 Mei 2026, saham-saham perbankan berkapitalisasi besar di Bursa Efek Indonesia mengalami koreksi signifikan menjelang long weekend Iduladha. IHSG yang sempat melesat 1,43% pada sesi pertama akhirnya ditutup turun 0,05% ke level 6.127,38. BBTN menjadi yang terparah dengan penurunan 5,22%, disusul BBCA yang ambles 4,60% ke Rp5.700 dengan nilai transaksi jumbo Rp5,82 triliun. BBRI melemah 3,91% ke Rp2.950 (volume Rp3,19 triliun), BBNI terkoreksi 3,65%, dan BMRI turun 1,21%. Tekanan jual juga melanda bank-bank swasta seperti BDMN, PNBN, dan BNII. Hanya BRIS yang menonjol dengan penguatan 2,59% ke Rp1.980, diikuti BNLI dan BNGA. Pengamat pasar modal Elandry Pratama menilai koreksi ini lebih dipengaruhi aksi profit taking jangka pendek setelah rebound signifikan beberapa hari sebelumnya. Sentimen global yang mixed—terkait arah suku bunga Federal Reserve, kenaikan yield obligasi AS, dan pelemahan rupiah—membuat risk appetite investor asing menurun di akhir sesi. Selain itu, terjadi rotasi dana dari big banks ke saham konglomerasi dan cyclical yang belakangan lebih aktif. Elandry menekankan bahwa koreksi ini masih relatif normal dan belum mengubah outlook fundamental sektor perbankan, mengingat likuiditas dan kualitas aset bank-bank besar tetap solid. Yang tidak terlihat dari headline adalah konteks makro yang memperkuat tekanan. Dengan USD/IDR berada di level 17.878 dan harga minyak Brent bertahan di atas $91 per barel akibat ketegangan AS-Iran, beban impor dan subsidi energi Indonesia meningkat. Di sisi lain, data mobilitas menunjukkan 196.320 kendaraan meninggalkan Jabotabek (lonjakan 48,65% dari normal) menjelang Iduladha, mengindikasikan konsumsi domestik masih terjaga. Disparitas antara koreksi pasar saham dan aktivitas riil yang kuat ini menimbulkan pertanyaan: apakah pelemahan IHSG lebih mencerminkan faktor teknis dan global daripada pelemahan fundamental ekonomi? Penguatan BRIS di tengah tekanan sektor juga menandakan adanya preferensi investor terhadap saham syariah yang defensif. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah respons IHSG dan saham bank saat perdagangan dibuka setelah libur panjang. Jika aksi jual berlanjut, level psikologis IHSG di 6.100 bisa diuji. Perhatian utama tertuju pada data inflasi PCE AS yang diperkirakan masih tinggi—jika di atas 3,5%, dolar akan semakin kuat dan menekan rupiah serta arus modal asing keluar dari emerging market. Perkembangan geopolitik AS-Iran juga akan menentukan arah harga minyak dan inflasi global. Bagi investor, pola koreksi ini perlu dicermati apakah merupakan healthy consolidation yang membuka peluang akumulasi, atau awal dari tekanan lebih dalam jika sentimen risk-off global berlanjut.
Sumber data: IDX
-

23 Mei 2026 Skor 5.7
Serunya Jogja Financial Festival 2026: Bahas Ekonomi & Cara Berbisnis
Jogja Financial Festival 2026 digelar pada 22-24 Mei di Yogyakarta, menghadirkan Menteri Keuangan Purbaya Yudhi Sadewa, Ketua OJK Frederica Widyasari Dewi, Ketua LPS Anggito Abimanyu, Deputi Gubernur BI Aida S. Budiman, serta Founder CT Corp Chairul Tanjung. Hari kedua diisi oleh Ketua Komisi XI DPR Mukhamad Misbakhun dan para direktur utama bank BUMN: BRI Hery Gunardi, BTN Nixon LP Napitupulu, BSI Anggoro Eko Cahyo, BNI Abu Santosa Sudradjat, dan Mandiri Novita Widya Anggraini. COO Danantara Dony Oskaria juga hadir membahas peran Danantara dalam menciptakan nilai tambah bagi perekonomian. Tidak ada pengumuman kebijakan baru atau perubahan regulasi dalam acara ini. Di balik narasi seremonial, acara ini terjadi di saat fundamental fiskal Indonesia sedang teruji. Defisit APBN hingga Maret 2026 telah mencapai Rp240,1 triliun atau 0,93% PDB, dengan keseimbangan primer negatif Rp95,8 triliun. Rupiah berada di level Rp17.712 per dolar AS — level yang mencerminkan tekanan impor dan capital outflow. IHSG bertahan di 6.162, sementara harga minyak Brent di atas US$100 per barel menambah biaya subsidi energi dan memperlebar defisit. Kehadiran seluruh pucuk pimpinan keuangan negara dan BUMN dalam satu forum dapat dibaca sebagai sinyal koordinasi intensif pemerintah untuk menenangkan pasar dan menunjukkan kesolidan institusi. Dampak dari acara ini tidak langsung terlihat di harga saham atau nilai tukar, namun memperkuat ekspektasi bahwa arah kebijakan bank BUMN — digitalisasi, KPR subsidi, pembiayaan UMKM, dan ekspansi internasional — tetap konsisten. Investor mendapatkan kepastian bahwa prioritas perbankan pelat merah belum berubah. Di sisi lain, pernyataan optimistis dari BSI tentang potensi ekonomi syariah Rp5.000 triliun berfungsi sebagai upaya menjaga kepercayaan sektor perbankan di tengah tekanan. Namun, tanpa realokasi anggaran atau insentif fiskal baru, optimisme tersebut masih bersifat jangka panjang. Yang perlu dipantau dalam 1-4 minggu ke depan: (1) apakah ada pernyataan resmi atau tindak lanjut dari pertemuan ini — seperti percepatan penyaluran KUR atau insentif fiskal untuk sektor properti; (2) pergerakan IHSG dan rupiah — jika IHSG mampu bertahan di atas 6.000 dan rupiah tidak tembus Rp17.800, itu menandakan kepercayaan pasar masih terjaga; (3) langkah konkret Danantara setelah pernyataan Dony Oskaria — terutama pembentukan PT Danantara Sumber Daya Indonesia dan potensi peninjauan harga kontrak ekspor komoditas, yang bisa memengaruhi sektor pertambangan dan perkebunan.
Sumber data: IDX
-

23 Mei 2026 Skor 6.7
Video: Bos BRI Bongkar Jurus Transformasi Digitalisasi Lewat BRImo
Dalam Jogja Financial Festival 2026, Direktur Utama BRI Hery Gunardi mengungkapkan bahwa transaksi melalui super apps BRImo telah melonjak hingga Rp32 triliun per hari. Angka ini mencerminkan percepatan adopsi digital di segmen perbankan ritel dan mikro yang menjadi pangsa pasar utama BRI. Acara yang diinisiasi CNBC Indonesia bersama LPS tersebut juga menghadirkan pimpinan BTN, BSI, BNI, dan Mandiri, yang masing-masing memaparkan strategi digitalisasi dan perluasan layanan. BTN fokus pada KPR subsidi untuk masyarakat berpenghasilan rendah, BSI menggarap UMKM syariah, BNI memperkuat cabang luar negeri sebagai gateway ekspor, dan Mandiri mengandalkan ekosistem Livin' serta Kopra untuk 39 juta nasabahnya. Lonjakan transaksi BRImo bukanlah kejutan, melainkan puncak dari investasi bertahun-tahun dalam infrastruktur digital dan agen BRILink. BRI telah membangun jaringan agen yang menjangkau hingga pelosok desa, dan BRImo menjadi ujung tombak untuk menangkap transaksi harian masyarakat—dari pembayaran, transfer, hingga pinjaman mikro. Yang tidak terlihat dari headline adalah tekanan persaingan antar bank BUMN. Setiap bank berlomba memperkuat platform digitalnya masing-masing, tetapi tidak semua memiliki skala nasabah dan agen seperti BRI. Mandiri mengandalkan Livin' untuk segmen menengah-atas, BNI fokus pada korporasi dan internasional, sementara BTN dan BSI memiliki ceruk spesifik. Perang digital ini berpotensi mengikis pangsa pasar bank swasta dan BPD yang tidak secepat beradaptasi. Dampak langsung bagi BRI adalah peningkatan efisiensi operasional dan potensi pertumbuhan fee-based income yang lebih stabil dibandingkan pendapatan bunga. Namun, risiko siber dan kebutuhan belanja modal TI tetap tinggi. Bagi nasabah, persaingan ini menguntungkan karena mendorong inovasi layanan dan biaya lebih murah. Sementara itu, bank yang terlambat bertransformasi berisiko kehilangan nasabah muda dan dana murah (CASA). Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi transaksi digital dari bank-bank lain, terutama Livin' Mandiri dan BNI Mobile, serta respons regulator terhadap keamanan transaksi. Laporan keuangan semester I-2026 akan menjadi bukti apakah digitalisasi benar-benar mendorong bottom line atau hanya meningkatkan biaya.
Sumber data: IDX
-

23 Mei 2026 Skor 3.7
Video: Gak Cuma Kejar Cuan, Begini Peran BSI Bantu Perekonomian RI
Jogja Financial Festival 2026 yang digelar CNBC Indonesia bersama LPS pada 22-23 Mei menghadirkan dialog para direktur utama bank BUMN. Direktur Utama BRI Hery Gunardi menyebut digitalisasi melalui BRImo telah mendorong transaksi Rp32 triliun per hari. Direktur BTN Nixon LP Napitupulu menekankan peran KPR Subsidi untuk masyarakat berpenghasilan rendah dengan bunga rendah dan uang muka ringan. Direktur BSI Anggoro Eko Cahyo menyoroti kontribusi bank syariah dalam membiayai UMKM secara adil dan berkelanjutan. Direktur Treasury BNI Abu Santosa Sudradjat memaparkan ekspansi internasional dengan 10 cabang di 8 negara sebagai gateway bisnis global. Direktur Keuangan Mandiri Novita Widya Anggraini menyebutkan basis 39 juta nasabah yang dilayani via Livin' by Mandiri dan Kopra. Tidak ada pengumuman kebijakan baru atau perubahan strategi signifikan dalam acara ini. Namun, pernyataan para direktur memperkuat konsistensi arah masing-masing bank: BRI fokus pada digitalisasi massal, BTN pada pembiayaan perumahan bersubsidi, BSI pada inklusi syariah UMKM, BNI pada perluasan jaringan luar negeri, dan Mandiri pada platform digital korporasi. Ini mengonfirmasi bahwa strategi bank BUMN yang sudah berjalan—digitalisasi, KPR subsidi, pembiayaan UMKM, dan ekspansi global—belum berubah. Dampak yang tidak langsung terlihat: konsistensi strategi ini memberikan kepastian bagi investor tentang alokasi belanja modal dan prioritas risiko masing-masing bank. Investor dapat memperkirakan bahwa BRI akan terus menggencarkan efisiensi melalui digital, BTN tetap bergantung pada sentimen suku bunga dan anggaran subsidi perumahan, sementara BSI akan terus tumbuh dari segmen UMKM syariah. BNI akan menjadi bank dengan eksposur tertinggi terhadap risiko geopolitik dan nilai tukar karena ketergantungan pada bisnis lintas negara. Yang perlu dipantau dalam 1-4 minggu ke depan: apakah realisasi kredit JUT (Kredit Usaha Rakyat) syariah BSI sesuai target, data penjualan KPR subsidi BTN per bulan, serta pertumbuhan transaksi BRImo. Tidak ada sinyal jangka pendek yang mengubah prospek fundamental perbankan dari artikel ini, sehingga bobotnya rendah untuk keputusan investasi cepat.
Sumber data: IDX
-

14 Mei 2026 Skor 5.0
BTN Percepat Transformasi Layanan Perbankan Modern
PT Bank Tabungan Negara (BTN) menjalin kerja sama dengan Kementerian Sekretariat Negara (Kemensetneg) untuk menyediakan layanan perbankan bagi pegawai di lingkungan kementerian tersebut. Melalui perjanjian kerja sama ini, BTN akan menyalurkan tunjangan pegawai, uang makan, uang lembur, serta berbagai layanan perbankan lainnya. Direktur Network and Retail Funding BTN, Rully Setiawan, menyatakan bahwa kolaborasi ini merupakan kehormatan bagi BTN karena Kemensetneg merupakan institusi pendukung utama pemerintahan. Layanan yang diberikan mencakup transaksi, funding, hingga solusi perbankan terintegrasi yang didukung oleh platform digital Bale by BTN. Platform Bale by BTN mencatat pertumbuhan signifikan: hingga kuartal I 2025, jumlah pengguna melonjak 67,5% year-on-year menjadi 4 juta pengguna. Rata-rata saldo tabungan tumbuh 18% yoy, sementara jumlah transaksi meningkat 8,1% yoy dan nilai transaksi melesat 48,2% yoy. Kerja sama ini merupakan bagian dari transformasi BTN dari bank yang dikenal sebagai tulang punggung pembiayaan perumahan nasional melalui KPR menjadi bank konsumer yang lebih luas. Dengan menggandeng Kemensetneg, BTN memperkuat basis nasabah payroll ASN yang stabil dan recurring, sekaligus mendorong adopsi platform digitalnya. Langkah ini juga menunjukkan bahwa BTN tidak hanya bergantung pada segmen KPR, tetapi mulai memperluas lini bisnis funding dan transaksi. Yang perlu dipantau ke depan adalah realisasi volume transaksi dari kerja sama ini, serta apakah akan diikuti oleh kementerian atau lembaga lain. Jika pola ini direplikasi, BTN berpotensi mengamankan pangsa pasar payroll ASN yang signifikan, yang akan memperkuat dana pihak ketiga (DPK) murah dan meningkatkan rasio CASA (Current Account Savings Account). Namun, risiko yang perlu dicermati adalah ketergantungan pada hubungan institusional yang bisa berubah seiring pergantian pejabat atau kebijakan.
Sumber data: IDX
-
12 Mei 2026 Skor 7.7
Daftar Baru 43 Saham Bertahan di MSCI Small Caps: ANTM hingga AALI Tersingkir
MSCI, dalam tinjauan berkala Mei 2026, mengeluarkan 13 saham Indonesia dari MSCI Small Cap Indexes, menyisakan 43 emiten. Saham yang dicoret meliputi PT Aneka Tambang Tbk (ANTM), PT Astra Agro Lestari Tbk (AALI), PT Bank Aladin Syariah Tbk (BANK), PT Bumi Serpong Damai Tbk (BSDE), PT Dharma Satya Nusantara Tbk (DSNG), PT Industri Jamu dan Farmasi Sido Muncul Tbk (SIDO), PT Midi Utama Indonesia Tbk (MIDI), PT Mitra Keluarga Karyasehat Tbk (MIKA), PT MNC Digital Entertainment Tbk (MSIN), PT Pabrik Kertas Tjiwi Kimia Tbk (TKIM), PT Pacific Strategic Financial Tbk (APIC), PT Sawit Sumbermas Sarana Tbk (SSMS), dan PT Triputra Agro Persada Tbk (TAPG). Perubahan ini berlaku setelah penutupan perdagangan 29 Mei 2026, efektif 1 Juni 2026. MSCI tidak menambah atau mengurangi indeks di MSCI Micro Cap Indexes. Tinjauan berikutnya dijadwalkan pada Agustus 2026 dengan pengumuman 12 Agustus dan efektif 1 September 2026. Keputusan ini tidak berdiri sendiri. Artikel terkait mengungkapkan bahwa tiga saham milik Prajogo Pangestu — BREN, TPIA, dan CUAN — juga terdepak dari indeks MSCI global, dengan faktor utama status High Shareholding Concentration (HSC) yang disematkan OJK pada BREN, serta kebijakan MSCI yang membekukan seluruh kenaikan foreign inclusion factor (FIF) dan number of shares (NOS) untuk saham Indonesia sejak 21 April 2026. Akibatnya, tidak ada satu pun saham Indonesia yang ditambahkan ke MSCI Investable Market Indexes (IMI), dan tidak ada migrasi dari Small Cap ke Standard Index. Ini menunjukkan bahwa masalah tata kelola dan free float rendah menjadi isu sistemik yang mempengaruhi persepsi investor global terhadap pasar modal Indonesia. Dampak dari pengeluaran ini bersifat kaskade. Pertama, saham yang dikeluarkan dari indeks MSCI Small Caps akan kehilangan permintaan pasif dari dana indeks dan ETF yang melacak indeks tersebut. Kedua, investor aktif institusi global yang menggunakan MSCI sebagai benchmark juga cenderung mengurangi eksposur. Ketiga, likuiditas saham-saham tersebut berpotensi menurun, yang selanjutnya dapat memicu tekanan jual lebih lanjut. Sektor yang paling terdampak adalah komoditas (ANTM, AALI, DSNG, SSMS, TAPG), properti (BSDE), dan konsumen (SIDO, MIDI, MIKA). Yang menarik, beberapa emiten besar seperti ADRO, INCO, dan INDF justru bertahan, menunjukkan bahwa MSCI masih memberikan bobot pada kapitalisasi pasar dan likuiditas yang memadai. Yang perlu dipantau dalam 1-4 minggu ke depan: pertama, pergerakan harga saham 13 emiten yang terdepak menjelang tanggal efektif 1 Juni — biasanya terjadi aksi jual front-running oleh investor institusi. Kedua, respons OJK dan BEI terhadap isu HSC dan pembekuan FIF — apakah ada langkah regulasi untuk meningkatkan free float dan transparansi kepemilikan. Ketiga, tinjauan MSCI berikutnya pada Agustus 2026 — jika tidak ada perbaikan, risiko exclusion dapat meluas ke emiten lain dengan struktur kepemilikan serupa. Keempat, arus modal asing ke pasar saham Indonesia secara keseluruhan — jika tren outflow berlanjut, tekanan bisa menyebar ke IHSG dan rupiah.
Sumber data: IDX
-
11 Mei 2026 Skor 5.7
Saham Big Banks Kompak Melemah, BMRI Terkoreksi Paling Dalam
Saham-saham bank besar Indonesia kompak ditutup melemah pada Senin (11/5/2026), dipimpin oleh Bank Mandiri (BMRI) yang turun 7,99% ke Rp4.260. Koreksi tajam ini terutama disebabkan oleh faktor teknikal: masuknya saham BMRI ke periode ex date dividen, sehingga investor yang bertransaksi hari itu tidak lagi berhak atas dividen. Sementara itu, saham Bank Rakyat Indonesia (BBRI) turun 1,84% ke Rp3.200, Bank Negara Indonesia (BBNI) melemah 1,04% ke Rp3.820, dan Bank Central Asia (BBCA) hanya turun tipis 0,40% ke Rp6.150. Bank-bank lain seperti Bank Tabungan Negara juga terkoreksi 0,73% ke Rp1.360. Namun tidak semua bank tertekan: Bank Danamon justru melonjak 4,21% ke Rp4.700 dan Bank Permata naik 0,58%. Tekanan di sektor perbankan turut menyeret Indeks Harga Saham Gabungan (IHSG) yang ditutup melemah 0,92% ke level 6.905,62. Dari sisi volume, tidak disebutkan secara spesifik, namun pergerakan harga menunjukkan aksi jual terkonsentrasi di saham big banks—khususnya BMRI yang mengalami penyesuaian paling dalam. Kondisi ini mengingatkan bahwa musim dividen kerap membawa volatilitas jangka pendek, di mana harga saham cenderung turun sebesar nilai dividen pada hari ex date. Meskipun demikian, penurunan di atas 7% pada BMRI dinilai cukup besar karena mungkin juga dipengaruhi oleh sentimen pasar yang sudah rapuh akibat tekanan eksternal seperti pelemahan rupiah dan kenaikan harga minyak global. Ke depan, koreksi ini dinilai lebih bersifat teknikal daripada fundamental. Investor yang berorientasi jangka panjang dapat melihat momen ini sebagai titik evaluasi, terutama jika fundamental perbankan masih solid. Rilis laporan keuangan kuartal II-2026 yang akan datang menjadi katalis utama untuk mengkonfirmasi apakah tekanan margin bunga bersih (NIM) akibat suku bunga tinggi sudah mencapai puncaknya. Bagi IHSG, bobot sektor perbankan yang besar membuat indeks rentan terhadap pergerakan harga bank-bank utama. Jika tekanan jual berlanjut di luar faktor dividen, IHSG berpotensi menguji level support psikologis 6.900.
Sumber data: IDX
-
11 Mei 2026 Skor 7.7
Pendapatan Recovery Bank Pelat Merah Susut di Awal 2026, Ini Sentimennya
Mayoritas bank BUMN mencatat penurunan pendapatan recovery pada kuartal I-2026. Bank Mandiri secara bank only membukukan pendapatan recovery Rp1,02 triliun, turun 39,64% year-on-year dari Rp1,69 triliun pada periode yang sama tahun lalu. Meskipun recovery rate Mandiri masih tergolong tinggi di 79,40%, angkanya turun signifikan dari 104% pada Q1-2025 — artinya bank kini hanya memulihkan 79 sen dari setiap Rp1 aset yang dihapus, dibandingkan sebelumnya yang justru memulihkan lebih dari nilai buku. BTN juga merasakan tekanan serupa dengan pendapatan recovery Rp130 miliar, turun 19,75% YoY. Di sisi lain, BNI justru mencatat kenaikan 12,93% menjadi Rp1,25 triliun, dengan recovery rate yang melonjak dari 40,3% menjadi 71% — menunjukkan bahwa BNI masih dalam fase catch-up setelah sebelumnya tertinggal dalam pemulihan aset pasca-pandemi. Penurunan ini merupakan hasil normalisasi yang diperkirakan. Senior Vice President LPPI, Trioksa Siahaan, menilai bahwa pemulihan kredit pascapandemi telah berlangsung besar dalam beberapa tahun terakhir dan kini memasuki fase penurunan. Artinya, aset-aset yang paling mudah dipulihkan sudah terealisasi; sisanya adalah aset bermasalah yang lebih sulit ditagih atau agunannya kurang likuid. Direktur Risk Management BTN, Setiyo Wibowo, menambahkan bahwa pendapatan recovery umumnya searah dengan kondisi ekonomi — ketika ekonomi melambat, minat investor atau pembeli terhadap aset NPL juga turun. Konteks makro awal 2026 memang tidak ringan: rupiah berada di level 17.904 per dolar AS, IHSG di 6.340, dan harga minyak Brent di $91,30 — tekanan eksternal yang membebani daya beli dan likuiditas dunia usaha. Dampak dari tren ini tidak hanya terbatas pada laporan laba rugi bank, tetapi juga menjadi sinyal awal bagi kualitas aset perbankan secara keseluruhan. Pendapatan recovery merupakan komponen pendapatan non-bunga yang signifikan; penurunannya berarti laba bank akan lebih bergantung pada pendapatan bunga yang saat ini tertekan oleh suku bunga tinggi — Fed Funds Rate di 3,63% dan US Treasury 10 tahun di 4,55% menjaga tekanan pada rupiah dan biaya dana. Jika recovery terus menurun, bank harus menambah Cadangan Kerugian Penurunan Nilai (CKPN) untuk mengantisipasi NPL yang mungkin naik, yang langsung memotong laba bersih. BTN, misalnya, sudah membentuk tim khusus percepatan recovery untuk menjaga momentum hingga akhir tahun. BNI yang masih menikmati kenaikan mungkin akan segera menyusul tren penurunan jika basis perbandingan mulai tinggi. Ke depan, yang perlu dipantau dalam 1–2 bulan ke depan adalah data NPL gross dan net industri perbankan yang dirilis OJK, serta laporan keuangan bank BUMN lainnya seperti BRI dan BNI untuk kuartal II-2026. Jika recovery rate terus melandai sementara ekspansi kredit masih melambat, ini bisa menjadi konfirmasi bahwa kualitas aset perbankan sedang dalam siklus penurunan. Risiko yang perlu dicermati adalah potensi kenaikan NPL di sektor UMKM dan properti yang paling sensitif terhadap suku bunga tinggi dan perlambatan ekonomi. Sinyal penting: perubahan kebijakan restrukturisasi kredit OJK — jika ada perpanjangan relaksasi, itu bisa menghambat realisasi NPL namun juga menunda penurunan recovery. Kombinasi tekanan internal dari normalisasi recovery dan tekanan eksternal dari suku bunga global membuat prospek laba perbankan di sisa 2026 patut diwaspadai.
Sumber data: IDX


