Analisis terkait BBHI
-
9 Jul 2026 Skor 6.7
Bank KBMI 2 Ramai Bidik Naik Kelas ke KBMI 3, Penguatan Modal Jadi Penentu
Sejumlah bank kelompok KBMI 2 mulai terang-terangan menargetkan kenaikan status ke KBMI 3. Dua bank yang disebut secara eksplisit dalam artikel adalah PT Bank KB Indonesia Tbk (KB Bank) dan PT Bank Mandiri Taspen. KB Bank menargetkan naik kelas dalam waktu dekat, tetapi realisasinya masih bergantung pada tambahan modal dari pemegang saham pengendali, KB Financial Group (KBFG). Direktur Utama KB Bank Kunardy Darma Lie menegaskan bahwa tambahan modal menjadi syarat utama untuk memperbesar kapasitas bisnis, terutama dalam mendorong pertumbuhan kredit korporasi. Selain itu, KB Bank masih menyelesaikan sejumlah agenda transformasi, mulai dari penguatan tata kelola, peningkatan kualitas SDM, hingga penyempurnaan proses bisnis. Efisiensi organisasi yang telah dilakukan sebelumnya disebut sebagai bagian dari persiapan agar perusahaan bisa berlari lebih cepat dan produktif. Dukungan dari pemegang saham pengendali tetap terbuka, namun induk usaha ingin melihat hasil perbaikan manajemen terlebih dahulu. Sementara itu, Bank Mandiri Taspen telah memasang target naik kelas ke KBMI 3 pada 2028. Direktur Utama Panji Irawan mengatakan transformasi diarahkan untuk memperkuat layanan bagi segmen pensiunan sekaligus menopang pertumbuhan bisnis jangka panjang. Menurut Kepala Divisi Pengembangan Strategi Bisnis Agus Syaiful Anwar, tanpa aksi korporasi pun bank optimistis mampu mencapai status KBMI 3 melalui akumulasi laba ditahan. Per Maret 2026, modal inti Bank Mandiri Taspen tercatat sekitar Rp9,3 triliun. Dengan laba bersih yang terus bertumbuh — diproyeksikan sekitar Rp1,6 triliun per tahun — bank tersebut memperkirakan dapat memenuhi persyaratan modal inti KBMI 3 pada 2028. Kenaikan status KBMI nantinya akan diikuti diversifikasi bisnis. Saat ini sekitar 99% kredit masih berasal dari segmen pensiunan, ke depan Bank Mandiri Taspen akan lebih agresif menyasar nasabah pra-pensiun dengan berbagai produk pembiayaan. Fenomena ini menunjukkan geliat konsolidasi perbankan menengah di tengah tekanan persaingan dan kebutuhan modal yang semakin besar. Yang tidak terlihat dari headline adalah bahwa perburuan status KBMI 3 bukan sekadar gengsi, melainkan tuntutan regulasi dan pasar. Modal inti yang lebih besar memberi ruang ekspansi kredit yang lebih leluasa, terutama ke segmen korporasi yang selama ini dikuasai bank besar. KBMI 3 juga membuka akses ke pendanaan lebih murah dan memperkuat kepercayaan investor. Di sisi lain, bank yang gagal naik kelas berisiko tertinggal dalam skala ekonomi dan daya saing. Dampak langsungnya, persaingan di segmen kredit korporasi dan pensiunan akan semakin ketat. Bank yang berhasil naik kelas akan memiliki kapasitas lebih besar untuk menurunkan suku bunga kredit, memperluas jaringan, dan mengakuisisi nasabah baru. Sebaliknya, bank yang tidak bergerak akan semakin terpinggirkan, terutama jika regulator semakin mendorong konsolidasi sektor perbankan. Risiko utama adalah jika target modal tidak tercapai — baik karena laba tidak sesuai proyeksi atau induk usaha tidak menyuntikkan dana — maka rencana naik kelas bisa tertunda, menghambat ekspansi dan membuat bank kehilangan momentum. Yang perlu dipantau dalam 1-4 minggu ke depan: (1) perkembangan realisasi tambahan modal KB Bank — apakah KBFG akan menyetujui suntikan dana dan seberapa besar; (2) data laba Bank Mandiri Taspen pada kuartal II-2026 — apakah masih sesuai jalur untuk mencapai target 2028; (3) respons regulator OJK terkait percepatan konsolidasi — apakah ada insentif atau aturan baru yang memengaruhi kecepatan naik kelas; dan (4) pergerakan saham bank KBMI 2 lainnya — jika pasar menghargai prospek naik kelas, valuasi bank-bank tersebut bisa mengalami re-rating.
Sumber data: IDX
-
20 Jun 2026 Skor 4.0
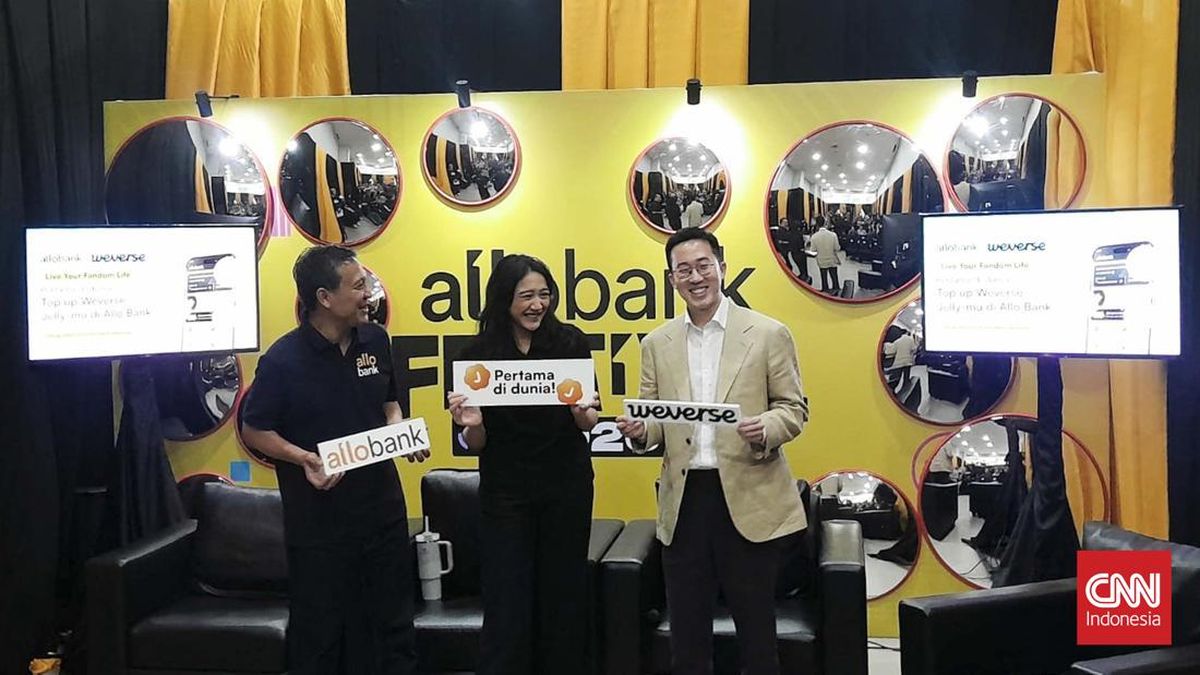
Keunggulan Top-Up Jelly Weverse di Aplikasi Allo Bank
Allo Bank secara resmi mengumumkan kemitraan dengan Weverse, platform komunitas penggemar global yang populer terutama di kalangan penggemar K-Pop. Melalui kolaborasi ini, Allo Bank menjadi institusi perbankan pertama di Indonesia — bahkan di dunia — yang menyediakan fitur pengisian ulang (top-up) Weverse Jelly langsung menggunakan saldo Rupiah di aplikasi Allo Bank. Sebelumnya, pengguna Weverse di Indonesia harus membayar Jelly melalui metode pembayaran digital yang melibatkan konversi valuta asing, sehingga menimbulkan biaya tambahan di tengah kondisi rupiah yang melemah. Kini, transaksi dilakukan secara instan dan tanpa biaya konversi, memberikan pengalaman yang lebih praktis dan transparan. Selain itu, pengguna juga mendapatkan bonus eksklusif seperti cashback, paket bundel khusus, serta poin loyalitas MPC. Keunikan fitur ini terletak pada integrasinya yang mulus: pengguna cukup membuka aplikasi Allo Bank, menekan tombol Weverse di halaman utama, memilih paket Jelly yang diinginkan, membayar dengan saldo Allo Bank, dan langsung dapat meredeem Jelly tersebut di platform Weverse. Chief Experience Officer CT Corp & Allo Bank, Putri Tanjung, menekankan dua keunggulan utama: pertama, pengguna mendapatkan lebih banyak Jelly dengan harga yang sama karena tidak ada biaya konversi; kedua, proses transaksi menjadi sangat praktis karena langsung dalam Rupiah. Kolaborasi ini merupakan langkah strategis Allo Bank untuk menjangkau segmen penggemar K-Pop yang dikenal memiliki loyalitas tinggi dan pengeluaran signifikan untuk konten digital. Ini juga menjadi bukti bahwa perbankan digital mulai mengakomodasi kebutuhan spesifik komunitas daring yang selama ini belum tersentuh layanan perbankan tradisional. Dampak dari kemitraan ini terasa langsung pada dua sisi: Allo Bank dan Weverse. Bagi Allo Bank, fitur ini menjadi diferensiasi kompetitif yang dapat menarik nasabah baru dari kalangan penggemar K-Pop di Indonesia, yang jumlahnya sangat besar dan terus bertumbuh. Hal ini juga meningkatkan frekuensi transaksi dan penggunaan saldo Allo Bank, yang pada akhirnya memperkuat basis pendanaan murah (CASA) bank. Bagi Weverse, kehadiran metode pembayaran lokal tanpa biaya valas mempermudah akses pengguna Indonesia untuk membeli konten eksklusif, membership, dan merchandise, sehingga berpotensi meningkatkan pendapatan dari pasar Indonesia. Tidak hanya itu, kolaborasi ini juga menandai pergeseran strategi perbankan dari layanan umum ke solusi berbasis komunitas, yang bisa menjadi model bagi kerjasama serupa di masa depan. Dalam satu hingga empat minggu ke depan, hal yang perlu dipantau adalah respons kompetitor perbankan digital seperti Bank Jago, SeaBank, atau Blu oleh BCA; apakah mereka akan mengikuti langkah Allo Bank dengan menggandeng platform fandom lain? Selain itu, perlu diperhatikan tingkat adopsi pengguna terhadap fitur ini: seberapa banyak nasabah baru yang bergabung melalui kanal Weverse, serta seberapa besar volume transaksi Jelly yang mengalir melalui Allo Bank. Risiko yang perlu dicermati meliputi potensi tekanan regulasi dari OJK terkait perlindungan konsumen dalam transaksi digital berbasis komunitas, serta kemungkinan fluktuasi nilai tukar jika Weverse menerapkan kebijakan harga berbeda. Sinyal kritis adalah pengumuman dari Weverse mengenai ekspansi mitra pembayaran di Indonesia; jika Weverse menggandeng bank lain, keunggulan Allo Bank sebagai first mover akan berkurang. Secara keseluruhan, kolaborasi ini merupakan langkah cerdas dan tepat waktu dalam menangkap momentum ekonomi fandom yang kian matang di Indonesia.
Sumber data: IDX
-
7 Mei 2026 Skor 7.3
NIM Bank Tertekan ke 4,38%, BRI dan Allo Bank Tetap Unggul
OJK mencatat rata-rata NIM industri perbankan Indonesia turun ke 4,38% pada Maret 2026, dari 4,51% pada periode yang sama tahun sebelumnya. Penurunan 13 basis poin ini mencerminkan tekanan berkelanjutan pada profitabilitas bank di tengah tingginya suku bunga acuan dan tekanan biaya dana. Namun, bank dengan fokus pada segmen ritel dan UMKM seperti BRI (BBRI) dan Allo Bank (BBHI) justru mencatat NIM yang masih tinggi, masing-masing 7,7% dan 10,4%. BRI berhasil menjaga margin melalui dominasi dana murah (CASA 68%) dan pertumbuhan pendapatan bunga bersih (NII) 11,9% YoY menjadi Rp40,155 triliun. Allo Bank mencatat NII naik 21% menjadi Rp378 miliar, ditopang strategi retail banking yang efektif. Di luar dua bank tersebut, OK Bank juga mencatat NIM di atas 5% dengan strategi penyaluran kredit selektif dan peningkatan dana murah. Guru Besar Unair Rahma Gafmi menjelaskan bahwa bank ritel dan UMKM cenderung memiliki NIM lebih tinggi karena dua alasan utama: kredit segmen ini memiliki risiko lebih tinggi sehingga bank menetapkan bunga lebih besar, dan nasabah ritel relatif kurang sensitif terhadap perubahan suku bunga dibanding nasabah korporasi yang memiliki posisi tawar lebih kuat. Bank dengan porsi dana murah besar juga memiliki biaya dana (CoF) yang lebih stabil, sehingga margin lebih terjaga. Sebaliknya, bank yang bergantung pada deposito berjangka lebih rentan terhadap kenaikan suku bunga global. Kondisi ini terjadi di tengah tekanan eksternal yang signifikan: rupiah melemah ke level Rp17.878 per dolar AS (berdasarkan data pasar terkini) dan harga minyak Brent bertahan di US$91,12 per barel — keduanya dapat menaikkan biaya impor dan inflasi, sekaligus membatasi ruang pelonggaran moneter BI. Dengan BI rate masih tinggi (3,64% Fed Funds Rate, sementara BI rate diperkirakan masih di atas 5%), bank umum dengan eksposur valas rendah dan basis pendanaan domestik yang kuat seperti BRI relatif lebih terlindungi. Namun, bank dengan porsi kredit korporasi besar atau ketergantungan pada deposito akan terus tertekan. Yang tidak terlihat dari headline ini adalah bahwa NIM yang turun tidak selalu berarti profitabilitas turun secara linear — bank dengan pertumbuhan volume kredit yang kuat seperti BRI tetap bisa mencatat laba lebih tinggi. Fokus investor harus bergeser dari sekadar NIM ke struktur pendanaan dan efisiensi biaya operasional. Dalam 1-4 minggu ke depan, perlu dipantau apakah tren penurunan NIM akan berlanjut saat laporan keuangan Q2 2026 dirilis, serta respons BI terhadap tekanan rupiah — kenaikan BI rate lebih lanjut akan memperlebar tekanan NIM bank umum, terutama yang tidak memiliki CASA tinggi.
Sumber data: IDX

