Direktori Emiten ·IDX
VKTR
Mid CapPT VKTR Teknologi Mobilitas Tbk
Consumer Cyclicals · Automobiles & Components
Analisis terkait VKTR
-

5 Agu 2026 Skor 6.7
VKTR Sebut Kendaraan Listrik Bisa Pangkas 40 Persen Biaya Operasional
PT VKTR Teknologi Mobilitas Tbk (VKTR) menyatakan kendaraan listrik komersial—seperti bus dan truk—dapat memangkas biaya operasional pengusaha hingga 40 persen dibandingkan kendaraan konvensional. Direktur VKTR Mochammad Yana Aditya menjelaskan efisiensi ini diukur dari Total Cost of Ownership (TCO), yang mencakup biaya energi, perawatan, dan komponen lainnya. Klaim ini disampaikan dalam wawancara dengan CNN Indonesia TV pada Selasa, 4 Agustus, dan menjadi sinyal bahwa VKTR gencar mendorong adopsi EV di segmen bisnis, terutama untuk usaha logistik, perkebunan, dan pertambangan. Di balik angka 40 persen tersebut, ada struktur biaya yang menarik dicermati. VKTR juga menyoroti pentingnya lokalisasi komponen: saat ini tingkat komponen dalam negeri (TKDN) produk VKTR sudah melampaui 40 persen, dan berpotensi melonjak hingga di atas 80 persen jika industri baterai dalam negeri beroperasi penuh. Alasannya sederhana—baterai menyumbang hampir 50 persen dari total biaya pembuatan kendaraan. Artinya, jika baterai bisa diproduksi lokal, bukan hanya TKDN yang naik, tetapi harga jual EV juga bisa lebih kompetitif. Ini adalah kunci dari seluruh narasi efisiensi yang ditawarkan VKTR. Dampak dari klaim ini meluas ke berbagai sektor yang tidak disebut langsung dalam artikel. Bagi pelaku logistik, penghematan 40 persen biaya operasional bisa menjadi game changer di tengah tekanan biaya bahan bakar yang masih fluktuatif. Artikel terkait bahkan menyebut harga diesel nonsubsidi justru naik pada awal Agustus, menambah beban operator armada. Jika EV komersial benar-benar bisa menekan biaya, adopsi akan meningkat, dan itu berimbas pada penurunan biaya logistik nasional. Namun, hambatan struktural tetap ada: investasi awal yang tinggi, infrastruktur pengisian daya yang belum merata, dan kesiapan rantai pasok baterai. Inisiatif seperti platform TRACE dari WRI untuk mengevaluasi infrastruktur truk listrik menjadi sinyal bahwa ekosistem sedang berusaha menjawab tantangan ini. Yang perlu dipantau dalam 1-4 minggu ke depan adalah realisasi lokalisasi baterai dan kebijakan pendukung dari pemerintah. Jika pabrik baterai dalam negeri segera beroperasi, TKDN VKTR dan emiten EV lain bisa naik signifikan, menurunkan harga jual, dan mempercepat adopsi. Sebaliknya, jika tidak ada kemajuan, klaim efisiensi 40 persen hanya akan menjadi wacana. Investor dan pelaku bisnis juga perlu mencermati perkembangan infrastruktur SPKLU untuk kendaraan komersial, serta insentif fiskal yang mungkin diberikan untuk mendorong peralihan armada. Sinyal paling kuat adalah pengumuman kerja sama atau kontrak pengadaan bus/truk listrik oleh operator logistik dan tambang dalam beberapa bulan mendatang.
Sumber data: IDX
-
29 Jul 2026 Skor 7.7
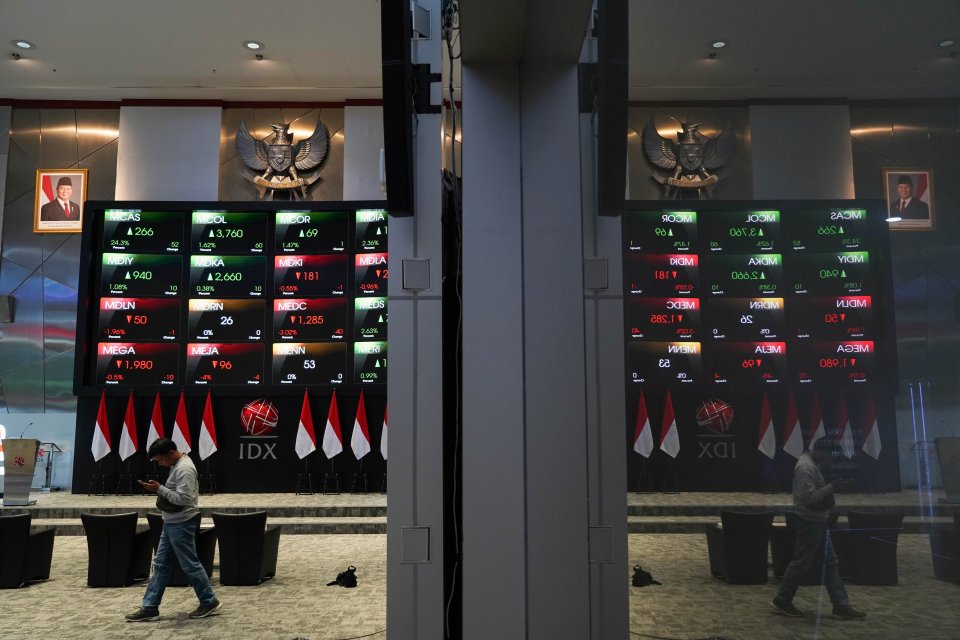
IHSG Turun Lagi ke Level 6.093, Saham Grup Bakrie ELTY, BNBR, VKTR Rontok
Indeks Harga Saham Gabungan (IHSG) kembali mencatat pelemahan pada sesi pertama perdagangan Rabu (29/7), turun 0,6% atau 37 poin ke level 6.093. Pelemahan ini terjadi di tengah mayoritas indeks Asia yang juga berada di zona merah, dengan Nikkei Jepang turun 1,91% dan Shanghai Composite melemah 0,51%, meski Hang Seng naik tipis 1,37%. Sebanyak 461 saham berakhir di zona merah, sementara 176 saham menguat dan 154 saham stagnan. Volume transaksi mencapai 26,88 miliar saham dengan frekuensi 1,25 juta kali, menandakan partisipasi pasar yang cukup aktif meskipun dalam tekanan. Kapitalisasi pasar tercatat Rp10.690 triliun, dengan total nilai transaksi Rp16,85 triliun. Yang tidak terlihat dari headline adalah konsistensi pelemahan pada saham-saham Grup Bakrie yang terjadi secara berjemaah. Tiga emiten kelompok ini masuk daftar top losers: PT Bakrieland Development Tbk (ELTY) turun 9,38% ke Rp29, PT Bakrie & Brothers Tbk (BNBR) longsor 7,69% ke Rp96, dan PT VKTR Teknologi Mobilitas Tbk (VKTR) merosot 7,14% ke Rp715. Penurunan serentak ini mengindikasikan adanya sentimen negatif spesifik terhadap grup tersebut, meskipun artikel tidak menyebutkan penyebab fundamental. Sektor properti menjadi yang paling tertekan secara sektoral, turun 2,62%, dengan emiten seperti PT Bangun Kosambi Sukses Tbk (CBDK) turun 2,01%, PT Sentul City Tbk (BKSL) melemah 1,52%, dan PT Kawasan Industri Jababeka Tbk (KIJA) terkoreksi 1,6%. Sementara itu, saham sektor industri dasar justru mencatat penguatan meskipun sektoral turun tipis 0,36%, dengan PT Barito Pacific Tbk (BRPT) naik 1,43%, PT Merdeka Gold Resources Tbk (EMAS) naik 1,22%, dan PT Chandra Asri Pacific Tbk (TPIA) tumbuh 2,87% — menjadikannya saham paling banyak ditransaksikan senilai Rp634,57 miliar. Dampak dari pelemahan ini bersifat meluas. Bagi investor dan manajer investasi, koreksi yang disertai dengan dominasi saham turun (461 vs 176) menandakan tekanan jual yang signifikan dan bisa memicu aksi ambil untung lanjutan jika tidak ada katalis positif. Sektor properti yang menjadi sektor paling tertekan merupakan sinyal bahwa ekspektasi terhadap suku bunga tinggi masih dominan — sektor ini sangat bergantung pada kredit pemilikan rumah dan pembiayaan proyek, sehingga lingkungan biaya pinjaman yang mahal langsung memperburuk prospek laba. Emiten properti seperti CBDK, BKSL, dan KIJA terkena dampak langsung, dan tekanan ini bisa menular ke sektor perbankan yang memiliki eksposur kredit properti. Sementara saham Grup Bakrie yang anjlok berpotensi menimbulkan kekhawatiran terhadap likuiditas dan tata kelola grup, yang pada akhirnya dapat mempengaruhi persepsi investor terhadap saham-saham lain dengan karakteristik serupa. Yang perlu dipantau dalam satu hingga dua pekan ke depan adalah pergerakan indeks Asia, terutama Nikkei dan Shanghai, mengingat koreksi IHSG kali ini sejalan dengan pelemahan regional. Jika tekanan global berlanjut, IHSG berisiko menguji level psikologis 6.000. Sinyal kritis lainnya adalah data net foreign flow harian — jika outflow asing kembali besar, saham-saham blue-chip LQ45 akan tertekan lebih lanjut. Perkembangan saham Grup Bakrie juga perlu dicermati: apakah penurunan ini bersifat teknis atau ada sentimen fundamental yang memperkuat aksi jual. Terakhir, rilis data inflasi atau suku bunga dalam negeri dalam waktu dekat dapat menjadi katalis yang mengubah arah persepsi pasar terhadap prospek sektor properti dan konsumsi.
Sumber data: IDX
-
3 Mei 2026 Skor 4.0 Signal Tinggi
Bakrie & BRothers (BNBR) Catat Pendapatan Rp 1,13 Triliun pada Kuartal I-2026
PT Bakrie & Brothers Tbk (BNBR) membukukan pendapatan Rp1,13 triliun pada kuartal I-2026, tumbuh 19,02% YoY dari Rp953,80 miliar. Lonjakan EBITDA sebesar 252,43% menjadi Rp296,44 miliar dan laba usaha yang naik 240,03% menjadi Rp211,96 miliar menunjukkan perbaikan profitabilitas yang signifikan. Kontributor utama adalah PT Cimanggis Cibitung Tollways (CCT) yang menyumbang 20,5% pendapatan dan 77% laba usaha konsolidasi, menandakan bahwa bisnis jalan tol menjadi motor penggerak utama kinerja grup. Sementara itu, unit bisnis lain seperti VKTR Group dan Bakrie Autoparts juga mencatat pertumbuhan, meskipun ada penurunan di Bakrie Metal Industries yang masih bisa diimbangi oleh segmen pipa non-migas.
Sumber data: IDX