Analisis terkait ERAL
-

4 Jul 2026 Skor 5.7
Grup Erajaya ERAA dan ERAL Kompak Tebar Dividen, Begini Penilaian Analis
Grup Erajaya, melalui emiten ERAA dan anak usahanya ERAL, kompak membagikan dividen tunai dari hasil RUPS yang berlangsung berdekatan. ERAL menyetujui dividen Rp41,5 miliar atau Rp8 per saham pada 23 Juni 2026, disusul ERAA dengan dividen Rp389,62 miliar atau Rp25 per saham pada 29 Juni 2026. Total dividen yang dikucurkan mencapai Rp431,12 miliar. Pengamat pasar modal Hendra Wardana menilai langkah ini memberikan sinyal positif bahwa grup masih mampu menghasilkan arus kas operasional yang solid, karena dividen pada dasarnya distribusi laba yang telah dihasilkan. Namun ia mengingatkan investor untuk tidak hanya melihat besaran dividen, melainkan juga apakah perusahaan masih memiliki ruang cukup untuk membiayai ekspansi. Kinerja penjualan konsolidasi ERAA yang menembus Rp76,6 triliun sepanjang 2025 menjadi penopang utama pembagian dividen ini. Keputusan induk dan anak usaha membagikan dividen dalam waktu berdekatan memberikan pesan menarik: Grup Erajaya yakin terhadap kesehatan keuangan dan likuiditasnya. Hendra menekankan bahwa yang dihargai pasar bukan hanya kebiasaan membagi dividen, melainkan kemampuan menciptakan kas yang berulang dan berkelanjutan. Hal ini menjadi krusial di tengah kondisi makro yang menekan sektor ritel — rupiah berada di level tinggi (USD/IDR 17.955), IHSG tertekan di kisaran 5.876, dan suku bunga global masih elevated (Fed Funds Rate 3,63%). Sektor ritel elektronik sangat rentan terhadap fluktuasi kurs karena sebagian besar komponen masih impor. Kemampuan ERAA menjaga margin di tengah tekanan kurs menjadi indikator kunci yang perlu dicermati. Dari perspektif alokasi modal, pembagian dividen yang cukup besar — terutama dari ERAA — menunjukkan manajemen percaya diri terhadap arus kas. Namun pertanyaan selanjutnya adalah apakah dana ekspansi tetap tercukupi tanpa menambah utang berlebih. Hendra menegaskan bahwa dividen menjadi sinyal kualitas arus kas hanya jika ekspansi tetap berjalan tanpa tekanan utang baru. Di sisi lain, investor juga perlu melihat dividend yield yang ditawarkan dibandingkan dengan alternatif investasi seperti deposito atau obligasi pemerintah yang masih menawarkan imbal hasil kompetitif di era suku bunga tinggi. Jika dividend yield tidak menarik, pasar bisa merespons negatif karena dianggap kurang efisien dalam alokasi modal. Yang perlu dipantau ke depan adalah realisasi belanja modal dan ekspansi grup pada laporan keuangan kuartal II dan III 2026. Apakah ERAA dan ERAL tetap mampu menjaga pertumbuhan penjualan di tengah tekanan daya beli dan pelemahan rupiah, serta apakah rasio utang terhadap ekuitas tetap terjaga. Selain itu, respons harga saham pasca ex-dividen akan menjadi indikator sentimen pasar terhadap kebijakan dividen ini. Jika saham terkoreksi signifikan, bisa berarti pasar menganggap dividen kurang atraktif atau ekspektasi pertumbuhan menurun. Risiko lain adalah potensi perlambatan sektor ritel elektronik akibat kebijakan moneter ketat dan inflasi yang masih membebani konsumsi rumah tangga. Investor perlu memonitor data penjualan ritel bulanan dan tren harga komoditas elektronik untuk mengukur keberlanjutan kinerja grup.
Sumber data: IDX
-
19 Mei 2026 Skor 5.0
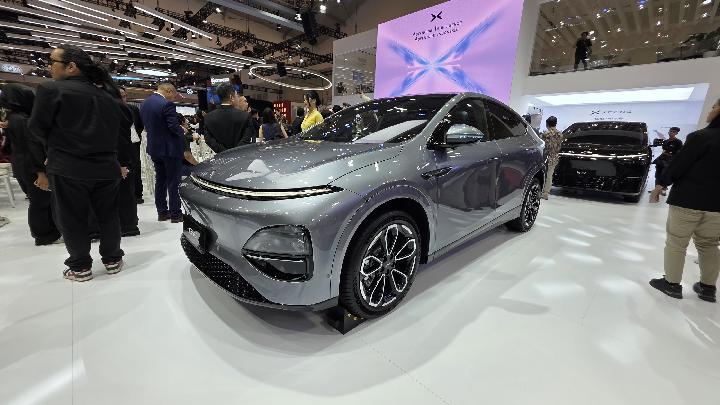
XPENG Kuasai 90,1 Persen Saham Anak Perusahaan Erajaya
XPENG International Holding (Hong Kong) Limited resmi menguasai 90,1% saham PT Era Industri Otomotif (EIDO), anak perusahaan PT Sinar Eka Selaras Tbk. (ERAL) yang bergerak di bidang manufaktur dan perakitan kendaraan listrik. Kepemilikan XPENG tercatat sebanyak 154.072 lembar dari total 171.001 lembar saham EIDO pada 13 Mei 2026. Sisa 9,9% saham atau 16.929 lembar masih dipegang oleh ERAL, sementara satu lembar saham milik Komisaris Utama ERAL, Budiarto Halim, telah dialihkan ke perusahaan. Corporate Secretary ERAL, Badar Teguh Mancik Alam, menegaskan bahwa perubahan kepemilikan ini tidak berdampak material terhadap kegiatan operasional, kondisi hukum, kondisi keuangan, maupun keberlangsungan usaha perusahaan. Seluruh aktivitas distribusi, penjualan, dan layanan purna jual XPENG di Indonesia tetap dijalankan oleh PT Era Inovasi Otomotif (EIVO) dan PT Era Dealer Otomotif (EDOO) yang masih berada di bawah naungan ERAL. Dengan kata lain, perubahan hanya terjadi di level manufaktur melalui EIDO, sementara rantai distribusi dan layanan tetap utuh di tangan ERAL. ERAL memandang langkah ini sebagai penguatan kolaborasi strategis jangka panjang dengan XPENG dalam mendukung pengembangan ekosistem kendaraan listrik di Indonesia. Kerja sama ini diharapkan memperkuat aspek manufaktur dan perakitan kendaraan listrik, sekaligus mendukung fokus ekspansi dan pengembangan solusi mobilitas cerdas yang semakin dekat dengan kebutuhan masyarakat Indonesia. Yang tidak terlihat dari headline adalah bahwa XPENG mengambil alih kendali penuh atas pabrik perakitan, sementara ERAL tetap menguasai jalur distribusi dan layanan purna jual. Ini adalah struktur yang lazim dalam industri otomotif global: pabrikan mengontrol produksi, sementara mitra lokal mengelola pasar. Namun, keputusan XPENG untuk mengambil mayoritas saham pabrik — bukan sekadar kerja sama distribusi — menunjukkan komitmen jangka panjang yang lebih dalam. XPENG tidak hanya ingin menjual mobil di Indonesia, tetapi juga membangun basis manufaktur yang bisa menjadi hub ekspor regional. Bagi ERAL, langkah ini mengurangi beban modal di sisi produksi sekaligus mengamankan aliran pendapatan dari distribusi dan layanan. Namun, ada risiko ketergantungan: jika XPENG memutuskan untuk mengelola distribusinya sendiri di masa depan, posisi ERAL bisa tergerus. Untuk saat ini, pernyataan resmi ERAL menekankan bahwa operasional bisnis tetap berjalan normal, dan tidak ada dampak material yang perlu dikhawatirkan dalam jangka pendek. Yang perlu dipantau dalam 1-4 minggu ke depan adalah apakah XPENG akan mengumumkan rencana investasi tambahan di pabrik EIDO, seperti peningkatan kapasitas produksi atau transfer teknologi perakitan baterai. Juga, perlu dicermati respons kompetitor seperti Wuling, Hyundai, atau BYD yang juga memiliki basis produksi di Indonesia — apakah mereka akan merespons dengan strategi serupa. Selain itu, perkembangan regulasi TKDN kendaraan listrik yang sedang digodok pemerintah akan menjadi faktor kunci: semakin ketat aturan TKDN, semakin penting bagi XPENG untuk memiliki kendali penuh atas pabrik perakitan lokal.
Sumber data: IDX
-

18 Mei 2026 Skor 6.0
SES (ERAL) Alihkan Kendali Bisnis Manufaktur dan Perakitan EV kepada XPENG
PT Sinar Eka Selaras Tbk (ERAL) resmi mengalihkan kendali bisnis manufaktur dan perakitan kendaraan listrik (EV) kepada XPENG International Limited. Langkah ini dilakukan melalui pengalihan saham di PT Era Industri Otomotif (EIDO), perusahaan yang sebelumnya 99,99% dimiliki ERAL. Kini, XPENG menguasai 90,1% saham EIDO, sementara porsi ERAL menyusut drastis menjadi hanya 9,9%. Kesepakatan ini telah disahkan oleh Menteri Hukum pada 13 Mei 2026. Meski demikian, ERAL tetap memegang kendali atas aktivitas distribusi, penjualan, dan layanan purna jual XPENG melalui dua entitas lain yang masih sepenuhnya dimiliki perseroan, yaitu PT Era Inovasi Otomotif (EIVO) dan PT Era Dealer Otomotif (EDOO). Corporate Secretary ERAL, Badar Teguh Mancik Alam, menyatakan bahwa peralihan saham ini tidak berdampak material bagi ERAL secara keseluruhan. Namun, secara struktural, perubahan ini menandai pergeseran signifikan dalam model bisnis ERAL: dari sebelumnya menjadi pemilik dan pengendali penuh fasilitas manufaktur EV premium, kini ERAL lebih berperan sebagai mitra distribusi dan layanan. XPENG, sebagai produsen EV asal China yang agresif berekspansi ke Asia Tenggara, mendapatkan kendali penuh atas basis produksi di Indonesia tanpa harus membangun pabrik dari awal. Ini adalah strategi yang efisien dan cepat untuk mengamankan kapasitas produksi lokal, sekaligus memenuhi persyaratan Tingkat Kandungan Dalam Negeri (TKDN) yang diperlukan untuk mendapatkan insentif pemerintah. Dampak dari langkah ini tidak hanya dirasakan oleh ERAL dan XPENG. Bagi industri EV Indonesia, ini adalah sinyal bahwa produsen China semakin serius membangun kehadiran manufaktur di dalam negeri. XPENG kini memiliki pijakan produksi yang lebih kokoh untuk bersaing dengan pemain lain seperti Wuling, Hyundai, dan VinFast yang juga tengah memperkuat basisnya di Indonesia. Bagi ERAL, meskipun kehilangan kendali atas pabrik, perusahaan tetap mendapatkan aliran pendapatan dari distribusi dan layanan purna jual, serta potensi dividen dari sisa kepemilikan 9,9% di EIDO. Namun, risiko jangka panjangnya adalah ERAL menjadi sangat bergantung pada XPENG sebagai mitra tunggal untuk bisnis EV-nya. Jika XPENG memutuskan untuk mengintegrasikan distribusi secara vertikal di masa depan, posisi ERAL bisa tergerus. Yang perlu dipantau dalam 1-4 minggu ke depan adalah: pertama, apakah XPENG akan mengumumkan rencana investasi tambahan untuk memperluas kapasitas produksi EIDO; kedua, bagaimana respons pesaing seperti VinFast yang baru saja merestrukturisasi model bisnisnya menjadi asset-light — apakah mereka akan mencari mitra manufaktur serupa di Indonesia; ketiga, realisasi penjualan XPENG di Indonesia pasca restrukturisasi ini, yang akan menjadi indikator apakah strategi ini berhasil meningkatkan pangsa pasar.
Sumber data: IDX