Direktori Emiten ·IDX
DMAS
Mid CapPT Puradelta Lestari Tbk
Properties & Real Estate · Properties & Real Estate
Analisis terkait DMAS
-
26 Agu 2026 Skor 5.3
WSBP Suplai Beton Precast untuk Proyek Perumahan Komersial hingga Hunian Sosial
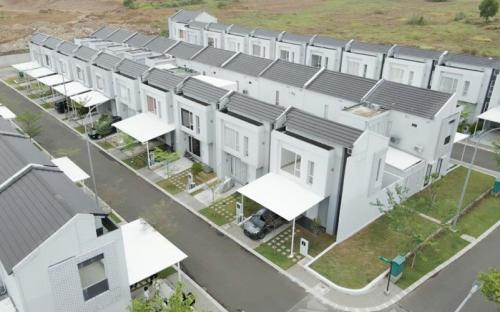
PT Waskita Beton Precast Tbk (WSBP) memperkuat posisinya di sektor perumahan dengan memasok beton precast untuk proyek komersial dan hunian sosial. Salah satu implementasinya adalah proyek Savasa di Kota Deltamas, Cikarang Pusat, Kabupaten Bekasi, yang dikembangkan oleh PT Puradelta Lestari Tbk (DMAS). Sebanyak 23 unit hunian dibangun dengan konsep prefabricated building, di mana komponen diproduksi di pabrik terlebih dahulu sebelum dirakit di lokasi. WSBP juga mengembangkan produk Rumah Precast Tipe 36 yang menggunakan komponen seperti sloof, kolom, balok, dan panel, dengan proses produksi terkontrol untuk meminimalkan limbah. Langkah ini menunjukkan bagaimana inovasi konstruksi modular mulai diadopsi untuk menjawab kebutuhan hunian cepat dan berkualitas. Beton pracetak memungkinkan waktu pembangunan lebih singkat, mengurangi ketergantungan pada tenaga kerja tukang di lapangan, serta menekan limbah material. Bagi WSBP, fokus pada perumahan merupakan diversifikasi dari bisnis infrastruktur yang selama ini menjadi andalan. Dengan proyek infrastruktur pemerintah yang mungkin melambat akibat tekanan fiskal—defisit APBN yang terlihat dari data makro—memasok beton untuk segmen residensial menjadi sumber pendapatan alternatif yang lebih stabil. Dampak dari keterlibatan ini tidak hanya dirasakan WSBP dan DMAS. Penggunaan beton precast dapat menekan biaya konstruksi secara keseluruhan, yang pada akhirnya berpotensi menurunkan harga jual rumah. Ini relevan dengan daya beli masyarakat yang masih terbatas, terutama di tengah suku bunga yang berada di level tinggi. Jika metode ini diadopsi lebih luas, efisiensi biaya dapat membantu mengatasi backlog perumahan nasional. Namun, adopsi massal masih terhambat oleh kebutuhan investasi awal pabrik, logistik pengiriman komponen, dan kesiapan kontraktor lokal. Yang perlu dipantau dalam 1-4 minggu ke depan adalah kelanjutan proyek Savasa dan pemesanan baru dari pengembang lain. Jika DMAS atau pengembang besar lainnya memperluas penggunaan precast, ini menjadi sinyal bahwa metode konstruksi modular mulai diterima pasar. Investor juga perlu mencermati laporan keuangan WSBP berikutnya—apakah kontribusi segmen perumahan cukup signifikan untuk menopang pendapatan di tengah lesunya proyek infrastruktur. Selain itu, arah suku bunga acuan dan kebijakan insentif perumahan dari pemerintah akan menentukan seberapa cepat segmen ini tumbuh.
Sumber data: IDX
-
30 Jul 2026 Skor 6.0 Signal Tinggi
Deltamas (DMAS) Cetak Laba Rp1,19 Triliun di Semester I-2026, Melejit 175 Persen
PT Puradelta Lestari Tbk (DMAS) membukukan laba bersih Rp1,19 triliun pada semester I-2026, melonjak 175,3% dibandingkan periode yang sama tahun lalu yang sebesar Rp433 miliar. Pendapatan usaha mencapai Rp1,8 triliun, hampir tiga kali lipat dari Rp613,36 miliar pada semester I-2025. Lonjakan ini terutama didorong oleh penjualan lahan industri kepada sektor data center, yang menjadi penyumbang terbesar pendapatan segmen kawasan industri sebesar Rp1,75 triliun — atau 97% dari total pendapatan perseroan. Segmen hunian, komersial, sewa, dan hotel masih sangat kecil, masing-masing di bawah Rp20 miliar. Ini menunjukkan bahwa pertumbuhan DMAS saat ini sangat terkonsentrasi pada satu sektor yakni data center. Faktor pendorong di balik lonjakan ini adalah booming investasi infrastruktur digital di Indonesia. Permintaan lahan untuk pembangunan pusat data tumbuh pesat seiring adopsi AI, komputasi awan, dan digitalisasi korporasi. DMAS, dengan kawasan industri Kota Deltamas yang terintegrasi dan berlokasi strategis di timur Jakarta, menjadi salah satu penerima manfaat utama. Manajemen secara eksplisit menyebut sektor data center sebagai pelanggan utama yang mencatatkan penjualan lahan sebagai pendapatan di paruh pertama 2026. Pola ini menunjukkan bahwa model bisnis DMAS bergeser dari pengembang properti industri umum menjadi pemasok lahan khusus untuk infrastruktur digital, yang biasanya memiliki margin lebih tinggi dan kontrak jangka panjang. Dampak dari kinerja ini meluas ke beberapa pihak. Pertama, bagi investor, saham DMAS mendapat katalis positif; laba yang melonjak dan prospek data center dapat mendorong re-rating valuasi. Namun, konsentrasi pada satu sektor membuat DMAS rentan terhadap perlambatan investasi data center jika suku bunga global tetap tinggi atau jika terjadi perubahan kebijakan. Kedua, bagi pengembang kawasan industri lain seperti Jababeka (KIJA) atau Bekasi Fajar (BEST), laporan ini menjadi benchmark bahwa permintaan lahan data center sangat nyata dan menguntungkan, berpotensi memicu persaingan untuk menarik investasi serupa. Ketiga, bagi pemerintah, pertumbuhan ini menambah penerimaan pajak dan membantu mengurangi tekanan defisit APBN yang mencapai Rp240 triliun hingga Maret 2026, sekaligus memperkuat posisi Indonesia sebagai hub data center regional. Yang perlu dipantau dalam 1–4 minggu ke depan adalah realisasi penjualan lahan industri kuartal III-2026 — apakah tren permintaan data center berkelanjutan atau hanya bersifat musiman. Risiko yang perlu dicermati: kenaikan suku bunga global lebih lanjut (US 10Y di 4,61%) dapat meningkatkan biaya modal proyek data center dan menunda investasi. Sinyal penting: pengumuman investasi data center baru oleh perusahaan global seperti Google, AWS, atau Alibaba di kawasan Deltamas — ini akan mengonfirmasi potensi jangka panjang. Selain itu, respons pasar saham DMAS setelah rilis laporan akan menjadi indikator ekspektasi investor terhadap pertumbuhan berkelanjutan.
Sumber data: IDX
-

9 Mei 2026 Skor 5.0
Puradelta (DMAS) Targetkan Prapenjualan Rp2,08 Triliun dari Kota Deltamas
PT Puradelta Lestari Tbk (DMAS) menargetkan prapenjualan Rp2,08 triliun pada 2026, naik signifikan dari pendapatan 2025 yang tercatat Rp1,3 triliun. Target ini didorong oleh pengembangan kawasan terintegrasi Kota Deltamas yang mencakup sektor industri, komersial, dan residensial, serta meningkatnya minat investor terhadap konsep kota mandiri. Proyek joint venture antara Sinar Mas Land dan Sojitz Corporation Jepang ini telah bertransformasi dari kawasan pabrik otomotif menjadi destinasi gaya hidup urban premium dengan hadirnya AEON Mall dan fasilitas komersial lainnya. Optimisme ini perlu dicermati di tengah tekanan daya beli akibat suku bunga acuan yang masih tinggi dan pelemahan rupiah, yang umumnya menekan segmen properti menengah ke bawah lebih dulu.
Sumber data: IDX