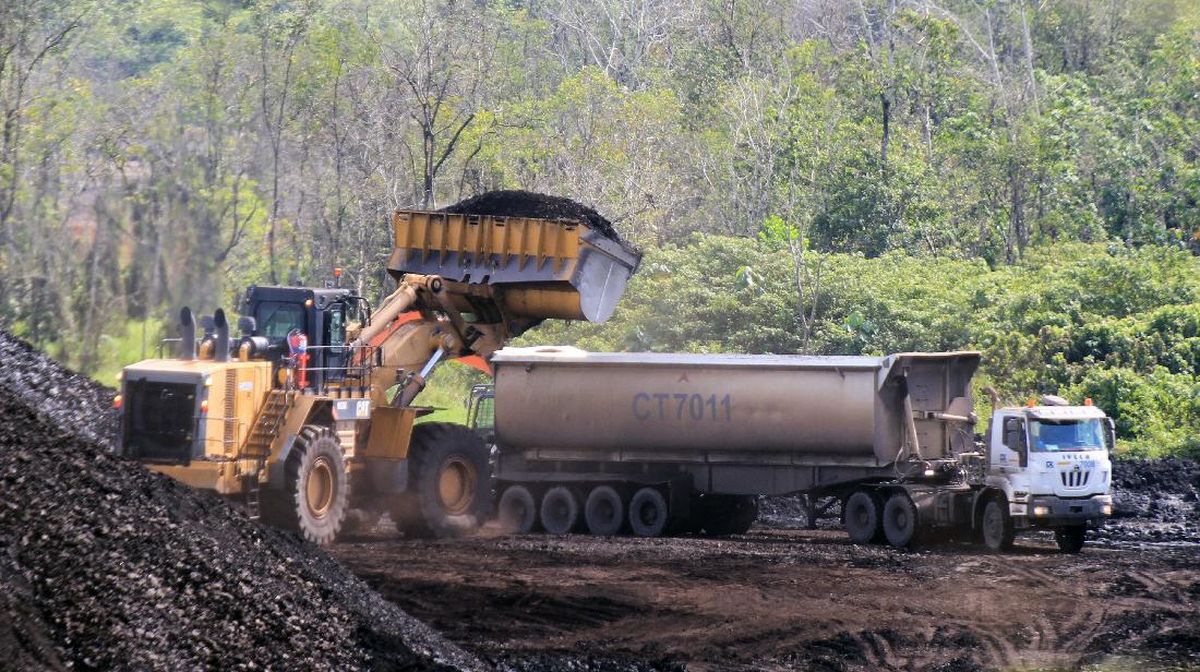
Foto: CNN Indonesia Ekonomi — Gambar diambil dari sumber artikel asli untuk menghindari kesalahan informasi visual.
Bayan Cabut Force Majeure, Kuota Tambahan 15-20 Juta Ton
Pencabutan force majeure memulihkan pasokan satu produsen batu bara besar dan menyingkap bahwa instrumen izin produksi — bukan harga komoditas semata — menjadi risiko utama emiten tambang, dengan efek berantai ke pembeli, logistik, dan penerimaan daerah.
- Jenis Aksi
- lainnya
- Timeline
- Persetujuan perubahan RKAB diterbitkan Rabu (23/9); pencabutan force majeure diumumkan melalui keterbukaan informasi BEI Kamis (24/9).
- Alasan Strategis
- Memulihkan kemampuan pemenuhan kewajiban pasokan batu bara dalam Coal Supply Agreement dan melanjutkan kegiatan operasional pertambangan serta penjualan batu bara guna menjaga kelangsungan usaha perseroan.
- Pihak Terlibat
- PT Bayan Resources Tbk (BYAN)PT Tiwa Abadi (TA)PT Tanur Jaya (TJ)PT Fajar Sakti Prima (FSP)Kementerian ESDM
Ringkasan Eksekutif
PT Bayan Resources Tbk (BYAN) mencabut status force majeure setelah Kementerian ESDM menerbitkan persetujuan perubahan RKAB 2026 bagi tiga anak usahanya: PT Tiwa Abadi (TA), PT Tanur Jaya (TJ), dan PT Fajar Sakti Prima (FSP). Persetujuan itu terbit Rabu (23/9) dan diumumkan melalui keterbukaan informasi BEI sehari kemudian. Direktur Jenderal Minerba Tri Winarno menyebut tambahan kuota produksi bagi ketiga entitas berada di kisaran 15 juta hingga 20 juta ton. Sebelumnya, status force majeure dikenakan pada kewajiban pemenuhan pasokan batu bara dalam Coal Supply Agreement kepada para pelanggan. Dimensi yang luput dari headline: force majeure dalam kontrak pasokan batu bara bukan sekadar pengumuman administratif.
Ia adalah pernyataan resmi bahwa perusahaan tidak mampu memenuhi komitmen kontrak — yang membuka ruang klaim dari pembeli, negosiasi ulang harga, hingga potensi sengketa hukum. Pencabutannya berarti Bayan kembali memikul kewajiban pasokan penuh, berikut risiko operasional yang menyertainya. Kasus ini juga menegaskan bahwa kendali atas volume produksi tambang di Indonesia berada di tangan pemerintah melalui RKAB, bukan di tangan manajemen perusahaan. Artinya, risiko regulasi di sektor ini tidak berhenti pada royalti dan pajak, tetapi mencakup izin volume produksi yang bisa menghidupkan atau menghentikan arus kas sebuah emiten. Dampaknya menjalar ke pihak yang tidak disebut artikel.
Pembeli batu bara — pembangkit listrik, smelter, dan eksportir — yang sempat menghadapi ketidakpastian pasokan kini mendapat kepastian kembali, meski harus menunggu kesiapan operasional ketiga anak usaha. Jasa logistik dan pengangkutan batu bara di Kalimantan, yang arus pendapatannya bergantung pada volume angkut, ikut terangkat. Penerimaan negara dan royalti daerah penghasil batu bara turut merasakan efeknya begitu produksi kembali berjalan. Yang juga menarik: Tri Winarno secara eksplisit menepis spekulasi bahwa persetujuan RKAB ini berkaitan dengan isu pergantian pemegang saham. Ia menegaskan perubahan kepemilikan saham harus mendapat izin menteri agar sah. Penegasan itu menyiratkan ada wacana korporasi yang beredar di pasar — dan itu sendiri layak dicermati sebagai sinyal aksi korporasi yang belum terkonfirmasi.
Mengapa Ini Penting
Kasus ini memperlihatkan bahwa risiko terbesar emiten tambang di Indonesia bukan terletak pada fluktuasi harga batu bara, melainkan pada RKAB — instrumen administratif yang menentukan berapa banyak yang boleh digali. Ketika satu produsen besar harus menghentikan kewajiban kontrak karena persoalan izin, seluruh rantai pasok domestik dan penerimaan daerah ikut menanggung konsekuensinya, sementara investor baru menyadari bahwa variabel kunci portofolio tambang berada di luar kendali manajemen.
Dampak ke Bisnis
- Pemulihan operasional tiga anak usaha Bayan mengembalikan pasokan ke pembeli yang sebelumnya menghadapi ketidakpastian kontrak — pembangkit listrik, smelter, dan eksportir bisa menata kembali jadwal penerimaan batu bara setelah sempat bergantung pada sumber alternatif.
- Emiten batu bara lain seperti ADRO, PTBA, ITMG, dan INDY mendapat sinyal tidak langsung: kuota produksi bersifat dapat direvisi, sehingga perencanaan volume produksi dan belanja modal mereka menghadapi risiko administratif yang sama setiap siklus RKAB.
- Efek yang baru terasa dalam 3–6 bulan ke depan: bila volume produksi Bayan pulih penuh, arus batu bara di pelabuhan Kalimantan meningkat dan harga domestik pada titik penyerahan bisa tertekan — sekaligus menaikkan royalti daerah penghasil, tetapi memperketat persaingan pasokan bagi produsen dengan kuota tetap.
Yang Perlu Dipantau
- Yang perlu dipantau: realisasi produksi tiga anak usaha Bayan — apakah tambahan kuota di kisaran 15–20 juta ton terserap dalam sisa tahun anggaran atau tertunda ke periode berikutnya.
- Risiko yang perlu dicermati: kelanjutan isu pergantian pemegang saham yang disebut Dirjen Minerba — jika wacana ini bergerak menjadi transaksi sah, struktur kendali dan arah strategi emiten tambang besar berpotensi berubah.
- Sinyal penting: harga batu bara global dan permintaan dari pembeli utama — pemulihan kuota hanya berdampak penuh pada laba jika harga komoditas bertahan di level yang menutup biaya produksi.
Analisis ini dibuat oleh sistem AI Feedberry berdasarkan sumber berita publik dan tidak merupakan saran investasi atau keputusan bisnis. Selalu verifikasi dengan sumber primer.