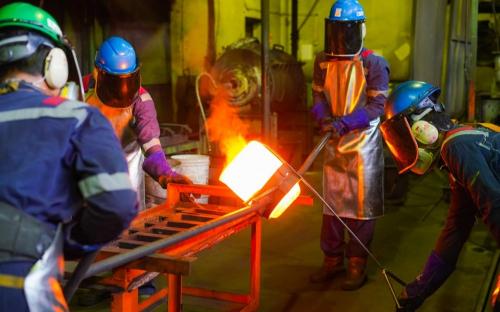
Foto: IDXChannel — Gambar diambil dari sumber artikel asli untuk menghindari kesalahan informasi visual.
Bukan berita yang menuntut respons cepat, tetapi menyingkap seberapa jauh rantai pasok emas domestik baru terpakai dan bagaimana hilirisasi emas berjalan di dalam negeri.
- Jenis Aksi
- lainnya
- Timeline
- Pembelian 9 ton emas tercatat sepanjang Januari hingga Agustus 2026; kerja sama jual beli dengan PTFI memiliki kapasitas hingga 30 ton per tahun.
- Alasan Strategis
- Memperkuat dan mendiversifikasi sumber bahan baku emas serta meningkatkan penyerapan hasil pertambangan emas nasional di dalam negeri melalui sinergi dengan produsen domestik.
- Pihak Terlibat
- PT Aneka Tambang Tbk (ANTM)PT Freeport Indonesia (PTFI)PT Amman Mineral Nusa Tenggara (AMNT)Merdeka GroupPT Citra Palu Minerals (CPM)PT Agincourt ResourcesPT Sumbawa Jutaraya (SJR)PT J Resources Bolaang Mongondow (JRBM)PT Indo Muro Kencana (IMK)
Ringkasan Eksekutif
Antam (ANTM) menyerap 9 ton emas dari PT Freeport Indonesia (PTFI) sepanjang Januari hingga Agustus 2026. Emas itu berasal dari fasilitas Precious Metals Refinery (PMR) PTFI di Gresik, Jawa Timur, dengan tingkat kemurnian 99,99 persen. Direktur Utama Antam, Untung Budiharto, menyebut pembelian ini sebagai bagian dari upaya memperkuat rantai pasok emas nasional dan memastikan sumber daya mineral Indonesia memberi nilai tambah lebih besar di dalam negeri. Kerja sama jual beli kedua pihak sebenarnya memiliki kapasitas hingga 30 ton per tahun. Angka 9 ton itu sendiri menyimpan informasi yang tidak muncul di headline. Bila kapasitas kontrak mencapai 30 ton per tahun, maka delapan bulan pertama seharusnya menyerap sekitar 20 ton secara proporsional.
Realisasi 9 ton berarti pemanfaatan kapasitas baru berkisar 45 persen dari proyeksi linear tersebut. Pertanyaan yang lalu mengemuka: apakah sisi permintaan Antam yang belum maksimal, atau pasokan dari lini produksi Freeport yang belum pulih sepenuhnya. Sejumlah pemberitaan internasional sebelumnya menyoroti perlambatan pemulihan tambang Grasberg akibat kendala bijih basah, sehingga penyerapan emas yang belum penuh dapat dibaca sebagai cerminan keterbatasan pasokan, bukan sekadar pilihan strategi Antam. Perlu dicatat, indikasi dari pemberitaan berjudul saja itu hanya berguna sebagai penanda tren, bukan dasar kesimpulan angka. Yang lebih strategis adalah arah diversifikasi yang sedang dibangun.
Antam tidak menggantungkan pasokan pada satu pemasok; selain Freeport, perseroan menggandeng Amman Mineral Nusa Tenggara, Merdeka Group, Citra Palu Minerals, Agincourt Resources, Sumbawa Jutaraya, J Resources Bolaang Mongondow, dan Indo Muro Kencana. Pola ini menempatkan Antam sebagai aggregator emas domestik, sekaligus memperkuat posisi PMR Gresik sebagai simpul pemurnian nasional. Dampak berantainya menyentuh pihak yang tak disebut artikel: penambang emas skala menengah yang sebelumnya menjual konsentrat ke luar negeri, kini punya pembeli dalam negeri; serta pemasok jasa logistik dan pengamanan pengiriman logam mulia yang permintaannya ikut terangkat. Bagi unit ritel Logam Mulia, pasokan domestik yang lebih terjamin mengurangi eksposur terhadap fluktuasi impor dan risiko kurs. Konteks pasar menambah relevansi.
Dalam data terkini, USD/IDR berada di 17.890, sehingga harga emas dalam rupiah secara struktural tertranslasi lebih tinggi di sisi konsumen domestik. Antam berada di posisi yang relatif terlindungi: sebagai pembeli emas mentah, pelemahan rupiah menaikkan nilai persediaan dan harga jual produk hilirnya. Perlu dipahami bahwa margin segmen emas Antam bergantung pada selisih harga beli dari pemasok domestik versus harga jual Logam Mulia, bukan semata pada level harga global.
Mengapa Ini Penting
Bagi pasar, angka 9 ton dari kapasitas 30 ton per tahun adalah cermin bahwa hilirisasi emas domestik masih berjalan di bawah potensi kontraknya — entah karena pasokan tambang belum pulih atau penyerapan Antam belum agresif. Ini mengubah cara membaca narasi "kemandirian emas nasional": kemandirian itu sudah punya infrastruktur pemurnian, tetapi volume riilnya masih jauh dari plafon yang disepakati. Yang menang adalah pemasok dan penambang domestik yang kini punya pembeli dalam negeri; yang tertahan adalah rencana substitusi impor bila pasokan hulu belum stabil.
Dampak ke Bisnis
- Penambang emas nasional skala menengah — termasuk yang tidak disebut dalam artikel seperti pemegang izin di Sulawesi dan Nusa Tenggara — memperoleh jalur penjualan domestik yang mengurangi ketergantungan pada ekspor konsentrat dan eksposur terhadap volatilitas kurs serta bea keluar.
- Unit ritel Logam Mulia dan produk tabungan emas Antam mendapat pasokan yang lebih terjamin secara volume, tetapi bauran margin bergantung pada selisih harga beli dari pemasok lokal versus harga jual eceran — bila pasokan hulu terbatas, harga beli domestik naik dan margin segmen emas menyempit.
- Efek lanjutan yang baru terasa dalam beberapa kuartal: penguatan PMR Gresik sebagai pusat pemurnian dapat menarik arus balik konsentrat yang sebelumnya diolah di luar negeri, yang pada gilirannya menopang target hilirisasi mineral dan pendapatan negara dari sektor pengolahan, bukan sekadar dari ekspor bahan mentah.
Yang Perlu Dipantau
- Yang perlu dipantau: realisasi pembelian emas Freeport pada laporan kuartalan Antam berikutnya — apakah mendekati kapasitas 30 ton per tahun atau tetap di laju saat ini, karena itu menentukan apakah kendalanya di sisi permintaan atau pasokan.
- Risiko yang perlu dicermati: pemulihan produksi Grasberg — bila pasokan dari fasilitas Gresik belum pulih, porsi emas domestik dalam bauran bahan baku Antam berpotensi stagnan dan ketergantungan impor bertahan lebih lama dari harapan.
- Sinyal penting: pergerakan harga emas global dan kurs USD/IDR yang kini di 17.890 — kombinasi keduanya menentukan nilai ekonomi penyerapan emas domestik, daya beli konsumen emas ritel, dan margin segmen Logam Mulia Antam.
Analisis ini dibuat oleh sistem AI Feedberry berdasarkan sumber berita publik dan tidak merupakan saran investasi atau keputusan bisnis. Selalu verifikasi dengan sumber primer.